
Muchos clientes de banca privada creen saber lo que pagan porque miran una línea: la comisión de asesoramiento o de gestión que aparece en el extracto. Otros creen que no pagan nada, porque esa línea no existe. Los dos suelen equivocarse. La mayor parte del coste de una relación patrimonial no se cobra con un cargo visible, sino dentro de los productos: en los gastos de los fondos, que se descuentan a diario del valor liquidativo y que nunca aparecen como un cargo en la cuenta. Una parte de ese gasto, la retrocesión, la cobra el banco que te vendió el fondo. Este artículo no repite qué es una clase limpia — eso está explicado en qué son las clases limpias de los fondos de inversión — ni las diferencias entre tipos de entidad, que tienes en agencias de valores, EAF y comercializadoras. Lo que propone es más concreto: aprender a leer el coste total de tu relación con la banca privada, sin inflarlo ni subestimarlo, y terminar con una tarea sencilla — pedir a tu banco la factura completa del último año, en euros y en porcentaje, y sentarte a analizarla.
Qué es una retrocesión (y qué no es)
Un fondo de inversión cobra una comisión de gestión a sus partícipes. La gestora no se queda con toda: cuando el fondo lo distribuye un banco, la gestora le paga una parte de esa comisión por la comercialización. Esa parte es la retrocesión, y la normativa la llama incentivo. En fondos de renta variable vendidos a través de la red de un banco, es frecuente que la retrocesión se lleve una porción muy relevante de la comisión de gestión, en muchos casos alrededor de la mitad.
El error que hay que evitar desde el principio es sumar la retrocesión al coste del fondo. Si un fondo tiene unos gastos corrientes del 1,60% y de ellos 0,70 puntos van al banco como retrocesión, tú pagas el 1,60%, no el 2,30%. La retrocesión no es un cobro adicional: es un reparto interno de lo que ya pagas. Lo que sí cambia es la lectura. Ese 0,70% no remunera la gestión del fondo, sino la distribución y, en su caso, el asesoramiento que recibes del banco. Es, en la práctica, el precio del servicio de tu entidad, cobrado de forma indirecta. Contarlo dos veces exagera la factura; ignorarlo la esconde.
Las retrocesiones no son ilegales ni secretas. Lo que la normativa exige es que, cuando se permitan, estén justificadas por una mejora de la calidad del servicio y que se informe de ellas al cliente, también en euros. El problema no es que existan, sino que el cliente no sepa cuánto suman ni qué recibe por ellas.
"Banca privada" no es un servicio: lo es tu contrato
"Banca privada" es una etiqueta comercial, no una categoría regulatoria. Lo que determina qué te pueden cobrar, y cómo, es el servicio de inversión que figura en tu contrato. Hay tres situaciones muy distintas:
- Comercialización o asesoramiento no independiente. La entidad te recomienda o te vende productos y puede cobrar y quedarse retrocesiones de terceros, siempre que se justifiquen por la mejora del servicio y se informe de ellas. Muchas relaciones de banca privada funcionan así: sin comisión explícita, o con una pequeña, y con el grueso del ingreso del banco dentro de los fondos.
- Asesoramiento independiente. La entidad no puede quedarse incentivos monetarios de terceros: si los recibe, debe trasladarlos íntegramente al cliente. A cambio, cobra una comisión explícita de asesoramiento.
- Gestión discrecional de carteras. Delegas las decisiones de inversión. La misma prohibición: las retrocesiones que se reciban deben devolverse al cliente. Se paga una comisión de gestión explícita, a veces con un componente sobre resultados.
Saber cuál de las tres tienes es la primera pregunta de cualquier análisis de costes, y la base para entender si tu banquero privado trabaja para ti o para su entidad. No hay un modelo bueno y otro malo: hay modelos con incentivos distintos que conviene conocer.
Las clases limpias no siempre son la opción más barata
Una clase limpia es una clase de un fondo sin retrocesiones: su comisión de gestión es menor porque no incluye el pago al distribuidor. En asesoramiento independiente y gestión discrecional es lo habitual, y suele ser la alternativa más eficiente. Pero convertirlo en una verdad absoluta sería un error, y la propia CNMV lo matiza.
En sus preguntas y respuestas sobre MiFID II (pregunta 3.15, actualizada en enero de 2020), el supervisor indica que, en gestión de carteras o asesoramiento independiente, la entidad debe adquirir o recomendar la clase a la que cada cliente objetivamente pueda acceder y que en conjunto presente las mejores condiciones económicas para él, una vez consideradas las posibles retrocesiones que la entidad pueda obtener y trasladarle, así como los posibles efectos fiscales calculados con criterios prudentes y generales, con independencia de que exista una clase "clean".
El matiz tiene tres consecuencias prácticas:
- Una clase institucional puede ser mejor que la limpia minorista. Si por volumen tienes acceso a una clase con mínimo de entrada alto y comisión más baja, esa es la referencia, no la clase limpia estándar.
- Una clase con retrocesión puede salir más barata si la retrocesión se te devuelve íntegra y, una vez devuelta, el coste neto queda por debajo del de la clase limpia disponible.
- El cambio de clase tiene efectos fiscales. Pasar de una clase a otra suele hacerse por traspaso, que en personas físicas residentes no tributa en el momento, pero hay situaciones — determinados fondos extranjeros, instituciones que no cumplen los requisitos del traspaso o carteras con particularidades — en que el cambio puede generar una plusvalía. Por eso la CNMV habla de "efectos fiscales" y no de una regla automática.
La pregunta correcta, por tanto, no es "¿mis fondos son clase limpia?", sino "¿es la clase con mejores condiciones económicas a la que yo puedo acceder?".
Un ejemplo con un millón: comparar el coste total, no la comisión
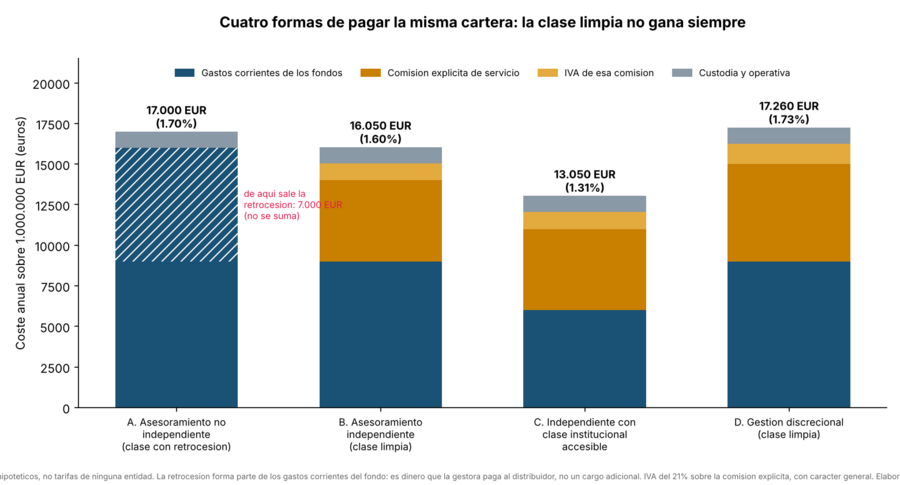
Supongamos una cartera de fondos de un millón de euros. Las cifras son hipotéticas e ilustrativas, redondeadas para que se vea el mecanismo; los costes reales varían mucho por entidad, producto y volumen. Comparamos cuatro alternativas, incluyendo en todas la custodia y, donde corresponde, el IVA de la comisión de servicio:
Alternativa (hipotética, 1 millón) |
Gastos corrientes de los fondos |
De ellos, retrocesión |
Comisión de servicio |
IVA del servicio |
Custodia |
Coste total anual |
|---|---|---|---|---|---|---|
A. Asesoramiento no independiente, clase con retrocesión |
1,60% |
0,70% (7.000 €), ya incluida: no se suma |
0% |
— |
0,10% |
1,70% · 17.000 € |
B. Asesoramiento independiente, clase limpia |
0,90% |
0% |
0,50% |
0,105% |
0,10% |
1,605% · 16.050 € |
C. Asesoramiento independiente, clase institucional accesible |
0,60% |
0% |
0,50% |
0,105% |
0,10% |
1,305% · 13.050 € |
D. Gestión discrecional de carteras, clase limpia |
0,90% |
0% |
0,60% |
0,126% |
0,10% |
1,726% · 17.260 € |
Tres lecturas que el ejemplo deja claras:
- La alternativa "sin comisión" no es gratis. En A no hay cargo explícito, pero el cliente paga 17.000 euros al año, de los que unos 7.000 llegan al banco como retrocesión. Ese es el precio real de su servicio.
- Pasar a clase limpia más comisión explícita no garantiza un ahorro grande. B cuesta 16.050 euros: menos que A, pero no tanto como sugiere comparar 1,60% con 0,90%, porque a la clase limpia hay que sumarle la comisión de asesoramiento y su IVA. Quien solo mira el TER de los fondos ve un ahorro que la factura completa no confirma.
- El ahorro relevante está en la clase realmente accesible. C, con una clase institucional al alcance de un patrimonio de este tamaño, baja a 13.050 euros. Es exactamente el matiz de la CNMV: lo que cuenta es la mejor clase disponible para ti, no la etiqueta. Y D, la gestión discrecional, puede costar más que A con todo limpio: la delegación de decisiones también tiene un precio.
Sobre el IVA, un matiz: el asesoramiento y la gestión de carteras se facturan, como regla general, con IVA al 21%, mientras que los gastos de los fondos no lo llevan. Conviene confirmar en cada contrato cómo se aplica, porque en la comparación pesa.
¿Importan unas décimas? Sobre un millón, una diferencia de medio punto anual, mantenida veinte años y con una rentabilidad bruta del 5% frente al 4,5%, supone unos 240.000 euros de patrimonio final. No es una razón para elegir siempre lo más barato, pero sí para saber exactamente cuánto pagas.
Más allá de los fondos: todo lo que entra en la factura
El coste de los fondos es la parte más grande, pero no la única. Una relación patrimonial completa puede incluir:
- Costes de producto: gastos corrientes de fondos y ETF, costes de operaciones dentro del fondo, comisiones de éxito, costes de productos estructurados (que suelen estar incorporados en el precio y son los más difíciles de ver) y primas o gastos de seguros de ahorro y unit linked.
- Costes de servicio: comisión de asesoramiento o de gestión, comisión sobre resultados, custodia y administración, y su IVA.
- Costes de transacción: corretaje, cambio de divisa (donde a menudo hay un diferencial que no se ve como comisión), comisiones de suscripción o reembolso.
- Incentivos: retrocesiones y otros pagos de terceros — que no se suman, pero deben aparecer desglosados.
Dos advertencias. El TER o gastos corrientes de un fondo no es su coste total: no incluye los costes de transacción de la cartera, que pueden ser relevantes en fondos con mucha rotación. Y el documento de datos fundamentales del fondo describe el coste del producto, no el de tu relación con el banco. Para eso existe otro documento.
El informe que ya tienes derecho a recibir
MiFID II obliga a las entidades a informar de los costes y gastos de forma agregada, en euros y en porcentaje, sumando los del producto y los del servicio. Lo hacen dos veces:
- Ex ante, antes de contratar o recomendar, con una estimación de los costes previstos.
- Ex post, al menos una vez al año, con los costes efectivamente soportados durante el ejercicio. El Reglamento Delegado (UE) 2017/565, en su artículo 50, exige que esta información distinga los costes del servicio y los del producto, identifique por separado los pagos recibidos de terceros y muestre el efecto acumulado de los costes sobre la rentabilidad. El cliente puede pedir un desglose por partidas.
Muchos clientes reciben este informe y no lo abren, o lo reciben repartido entre varios documentos. Ese informe anual es la base de la factura que proponemos al final. Si tu entidad no te lo ha enviado o no lo encuentras, pídelo: es un derecho, no un favor.
No te quedes en el precio: qué recibes a cambio
Un coste solo es caro o barato comparado con lo que se recibe. La comparación no es "1,70% frente a 1,30%", sino qué servicio hay detrás de cada cifra. Conviene preguntarse, con ejemplos concretos del último año:
- Planificación: ¿alguien ha mirado tu patrimonio completo — inmuebles, empresa, pensión, herencia, fiscalidad — o solo la cartera que custodia el banco? ¿Existe por escrito una política de inversión personal que diga para qué es cada parte del dinero?
- Selección: ¿los fondos son los mejores disponibles para tu objetivo, o predominan los de la gestora del grupo? ¿Se ha justificado cada producto?
- Fiscalidad y coordinación: ¿te han ayudado con compensaciones de pérdidas, traspasos, donaciones o la planificación de la herencia, o eso lo resuelves por tu cuenta?
- Acompañamiento: en la última caída fuerte, ¿alguien te llamó para revisar el plan y evitar decisiones precipitadas? Es el momento en que un buen servicio justifica años de comisiones, como explicamos en qué hacer cuando todo cae.
Un servicio que hace todo esto puede valer lo que cuesta, aunque cueste más. Uno que se limita a colocar productos de la casa probablemente no, aunque parezca barato. Y el exceso de prudencia también tiene coste: una cartera excesivamente conservadora cobra comisiones de banca privada sobre un dinero que apenas rinde, un problema que tratamos en el coste de la sobreprotección.
Cuando el patrimonio es grande y complejo — varias entidades, empresa familiar, inmuebles, varias generaciones —, la pregunta cambia de escala: puede tener más sentido pagar a una estructura que coordine a todos los proveedores y negocie sus precios que pagar a cada banco por separado. Es el terreno del family office: qué es, cuándo tiene sentido y cuánto cuesta en España. Por debajo de ese tamaño, lo habitual es que la palanca esté en revisar el modelo de servicio y las clases de los fondos con la entidad actual o con otra.
Para la parte del patrimonio que no necesita un servicio personalizado, también existen alternativas de bajo coste: gestores automatizados como Indexa Capital o plataformas de fondos como MyInvestor, con clases limpias o indexadas. No sustituyen la planificación ni el acompañamiento, pero sirven como referencia de precio para saber cuánto estás pagando por el servicio y no por el producto.
Auditoría en 10 preguntas
Antes de cambiar de entidad, o de quedarte, contesta estas diez preguntas con tu contrato y tu último informe anual delante:
- ¿Qué servicio tengo contratado: comercialización, asesoramiento no independiente, asesoramiento independiente o gestión discrecional?
- ¿Cuánto pagué en total el último año, en euros y en porcentaje, sumando producto, servicio y transacciones?
- ¿Cuánto de ese total fueron retrocesiones o pagos de terceros que se quedó la entidad, y cuánto se me devolvió?
- ¿Mis fondos están en la clase con mejores condiciones económicas a la que puedo acceder por volumen, no solo en una clase limpia?
- ¿Qué porcentaje de la cartera está en productos de la gestora del propio grupo, y por qué?
- ¿Tengo estructurados, seguros de ahorro o unit linked cuyo coste no aparece claramente?
- ¿Pago IVA por el servicio y se ha incluido al comparar alternativas?
- ¿Cuál ha sido la rentabilidad neta de costes comparada con un índice o cartera de referencia razonable para mi perfil?
- ¿Qué he recibido a cambio este año: planificación, revisión fiscal, coordinación patrimonial, acompañamiento en momentos difíciles?
- Si cambiara de clase o de entidad, ¿qué efectos fiscales y qué costes de salida tendría?
Si quieres profundizar en la relación con tu banquero — cómo se le paga, qué objetivos comerciales tiene y cómo detectar si trabaja para ti — tienes más preguntas en la guía para elegir un buen banquero privado.
La tarea: pide tu factura patrimonial
Todo lo anterior se resume en un gesto. Escribe a tu entidad — o a cada una, si trabajas con varias — y pide la factura completa de tu relación patrimonial del último año: todos los costes del producto, del servicio y de las transacciones, en euros y en porcentaje sobre el patrimonio medio; las retrocesiones e incentivos recibidos, cuánto se quedó la entidad y cuánto se te devolvió; y el coste total sin contar dos veces lo mismo. Con esa hoja delante, añade una columna que nadie te va a enviar: qué recibiste a cambio.
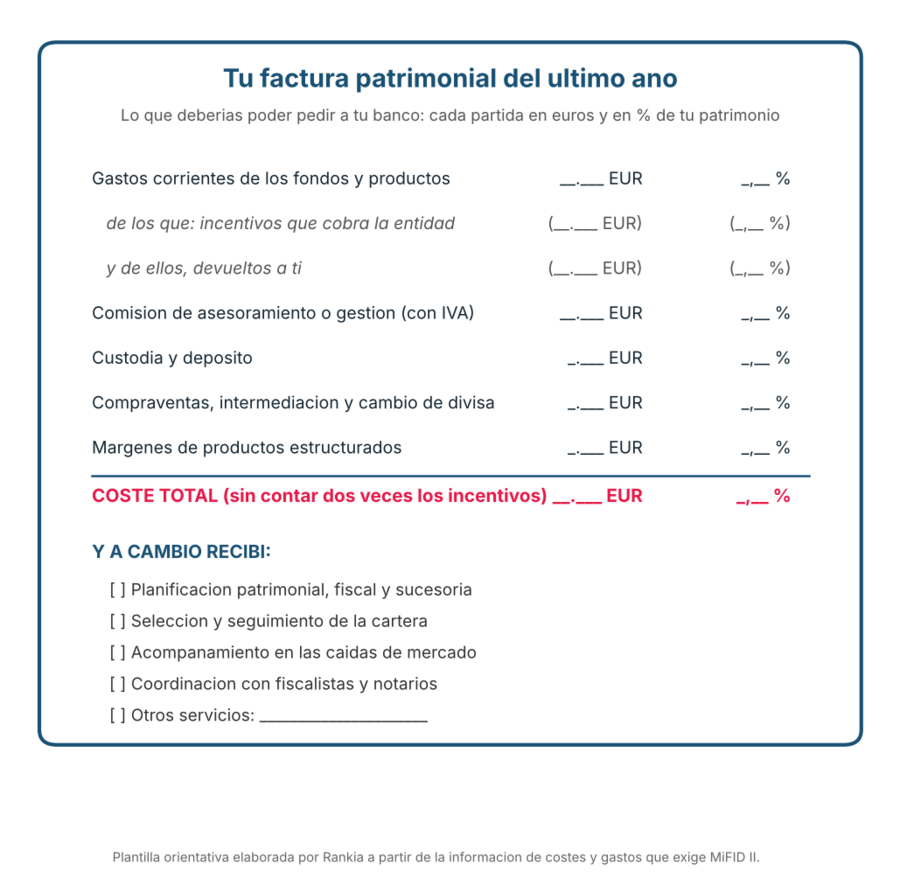
Esa factura puede confirmar que pagas un precio razonable por un buen servicio, y entonces la conversación termina tranquila. O puede revelar que pagas 17.000 euros al año por algo que no usas, y entonces tendrás un dato, no una sospecha, para negociar, cambiar de modelo o cambiar de entidad. En los dos casos sabrás lo que de verdad pagas.
Qué piden otros inversores a su banca privada, qué respuestas reciben y cómo han negociado clases o comisiones es una conversación recurrente en la comunidad.
👉 Foro de fondos de inversión de Rankia
👉 Foro de fondos de inversión de Rankia
Preguntas frecuentes
¿Qué son las retrocesiones en banca privada?
Son la parte de la comisión de gestión de un fondo que la gestora paga al banco que lo distribuye. No es un coste adicional para el cliente, porque ya está incluida en los gastos del fondo, pero sí es una forma indirecta de pagar el servicio del banco.
Son la parte de la comisión de gestión de un fondo que la gestora paga al banco que lo distribuye. No es un coste adicional para el cliente, porque ya está incluida en los gastos del fondo, pero sí es una forma indirecta de pagar el servicio del banco.
¿Se suman las retrocesiones a las comisiones del fondo?
No. Si un fondo tiene unos gastos corrientes del 1,60% y paga una retrocesión del 0,70%, el cliente paga el 1,60%. Sumarlas exagera el coste; lo correcto es identificarlas como la parte del gasto que remunera al distribuidor.
No. Si un fondo tiene unos gastos corrientes del 1,60% y paga una retrocesión del 0,70%, el cliente paga el 1,60%. Sumarlas exagera el coste; lo correcto es identificarlas como la parte del gasto que remunera al distribuidor.
¿Una clase limpia es siempre más barata?
No siempre. Según la CNMV, en gestión de carteras y asesoramiento independiente debe elegirse la clase accesible con mejores condiciones económicas para el cliente, considerando retrocesiones que se le trasladen y efectos fiscales, aunque exista una clase limpia. Una clase institucional o una clase con retrocesión devuelta íntegramente puede resultar mejor.
No siempre. Según la CNMV, en gestión de carteras y asesoramiento independiente debe elegirse la clase accesible con mejores condiciones económicas para el cliente, considerando retrocesiones que se le trasladen y efectos fiscales, aunque exista una clase limpia. Una clase institucional o una clase con retrocesión devuelta íntegramente puede resultar mejor.
¿Cómo sé cuánto pago a mi banco privado?
Con el informe anual de costes y gastos que exige MiFID II, que agrega costes del producto y del servicio en euros y en porcentaje e identifica los pagos de terceros. Si no lo tienes, puedes pedirlo, junto con un desglose por partidas.
Con el informe anual de costes y gastos que exige MiFID II, que agrega costes del producto y del servicio en euros y en porcentaje e identifica los pagos de terceros. Si no lo tienes, puedes pedirlo, junto con un desglose por partidas.
¿Es mejor el asesoramiento independiente que el no independiente?
No necesariamente. El independiente elimina el conflicto de las retrocesiones, pero cobra una comisión explícita con IVA. Lo que importa es el coste total comparado con el servicio recibido: planificación, selección, coordinación y acompañamiento.
No necesariamente. El independiente elimina el conflicto de las retrocesiones, pero cobra una comisión explícita con IVA. Lo que importa es el coste total comparado con el servicio recibido: planificación, selección, coordinación y acompañamiento.
Para analizar tu factura necesitas ver todo tu patrimonio en un mismo sitio: MyPortfolio te permite agregar tus carteras de distintas entidades, y si quieres una segunda opinión sobre lo que pagas y lo que recibes, en el buscador de asesores de Rankia puedes encontrar profesionales que te ayuden a revisarla. La idea con la que quedarse: no se trata de pagar lo menos posible, sino de saber exactamente cuánto pagas y qué recibes a cambio.
👉 Sigue leyendo:
· Family office: qué es, cuándo tiene sentido y cuánto cuesta
· Cómo elegir un buen banquero privado
· Retratos patrimoniales (I): María
· Family office: qué es, cuándo tiene sentido y cuánto cuesta
· Cómo elegir un buen banquero privado
· Retratos patrimoniales (I): María
Aviso: este artículo tiene carácter informativo y educativo. Las cifras del ejemplo de un millón son hipótesis ilustrativas y redondeadas, no costes de ninguna entidad concreta; los costes reales dependen del contrato, los productos, el volumen y la entidad. La referencia a la CNMV corresponde a sus preguntas y respuestas sobre MiFID II (pregunta 3.15, actualizada en enero de 2020). El tratamiento del IVA y los efectos fiscales de un cambio de clase pueden variar según el caso. No constituye asesoramiento financiero ni fiscal. Contenido revisado en noviembre de 2026.
