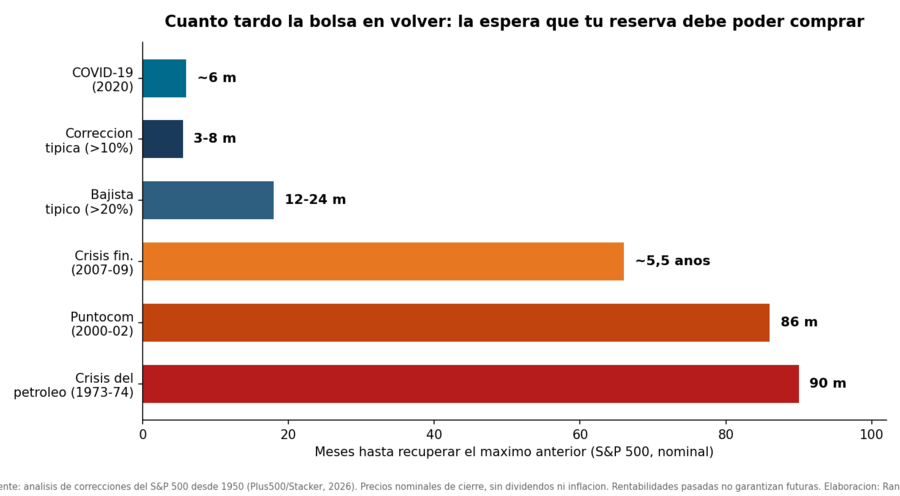
Qué hacer cuando todo cae tiene una respuesta corta que este artículo desarrolla entera: casi nada, casi nunca, y jamás en las primeras 24 horas — porque una caída de mercado no destruye un patrimonio, pero las decisiones tomadas durante la caída sí pueden hacerlo, y de forma permanente. La historia es tozuda: desde 1950 el S&P 500 ha atravesado unas 38 correcciones superiores al 10% y 14 mercados bajistas superiores al 20% — las correcciones típicas se recuperaron en 3-8 meses y los grandes bajistas en uno o dos años, con extremos de 86-90 meses (puntocom, crisis del petróleo) — y ha vuelto de todas; de lo que muchos patrimonios no volvieron fue de venderlo todo en el suelo, de rescatar el plan de pensiones en pánico o del producto "refugio" firmado en el peor momento. Este artículoi es el protocolo para esa semana que tarde o temprano llega: la pregunta que ordena el pánico (¿puedes permitirte esperar?), las diez decisiones prohibidas, cuatro perfiles ante la misma caída, cuándo sí hay que cambiar el plan — y el checklist de 24 horas, 7 días y 30 días para guardar hoy y releer entonces. La tesis que lo atraviesa todo: la verdadera prueba de una estrategia patrimonial no es cuánto gana cuando todo sube; es si sigue siendo ejecutable cuando todo cae.
La pantalla dice −300.000. El problema no son los 300.000
Una persona tiene un millón de euros. Durante años ha leído — y creído — que hay que invertir a largo plazo. Entonces llega la caída: −30% en cuatro meses, y la pantalla dice 700.000. Pero el verdadero problema no es la cifra: son las preguntas que aparecen inmediatamente después, todas a la vez y todas razonables. ¿Y si sigue cayendo? ¿Y si esta vez es diferente? ¿Y si necesito el dinero el año que viene? ¿Vendo algo? ¿Compro más? ¿Y si estoy jubilado y esto es lo que me tiene que durar treinta años? ¿Y si mi empresa también está sufriendo y mi casa también vale menos? Ese enjambre de preguntas simultáneas es la crisis real — la de mercado es solo su detonante — y responderlas todas a la vez, en caliente, es exactamente como se destruyen los patrimonios. Este artículo las separa, las ordena y les pone calendario.
Tu cartera no es tu patrimonio: la misma caída, dos realidades
Primera distinción, la que casi nadie hace con la pantalla en rojo: caída de mercado, caída de cartera, caída de patrimonio y pérdida permanente son cuatro cosas distintas. Dos personas con la misma cartera de 1M€ cayendo un 30% pueden estar viviendo crisis opuestas. La primera tiene además vivienda pagada, pensión que cubre su gasto esencial, dos años de reserva y empleo estable: su patrimonio total ha caído quizá un 10-12%, sus ingresos no dependen del mercado, y su única obligación real es no hacer tonterías. La segunda es empresario: su cartera cae un 30%, su empresa — que es la mitad de su patrimonio — vale menos y factura menos, sus ingresos caen con el mismo ciclo, y su vivienda está en la ciudad donde su sector se hunde. Misma pantalla, crisis incomparables: la del segundo no es bursátil, es de concentración — todos sus activos e ingresos apostados al mismo ciclo — y viene de decisiones tomadas años antes de la caída. Por eso el análisis de crisis se hace sobre el mapa completo del patrimonio (cartera, inmuebles, empresa, pensión futura, capacidad de generar ingresos, deudas), no sobre la pantalla del bróker: la pregunta no es cuánto ha caído tu cartera, sino cuántas de tus fuentes de riqueza están cayendo a la vez.
¿Puedes permitirte esperar? La pregunta que ordena el pánico
Todo el protocolo cuelga de una sola pregunta, porque el riesgo real de una caída no depende de cuánto baja el mercado sino de si puedes atravesarla sin vender. Y eso se mide, no se siente, con cinco variables: cuánto necesitas retirar al año (el hueco que no cubren pensión y rentas), cuánta reserva líquida tienes (en meses de ese hueco), cuánto de tu gasto puedes recortar temporalmente, qué otros ingresos siguen llegando, y cuánta parte de tu patrimonio está expuesta al mismo riesgo. La historia da la escala de la espera: las correcciones típicas del S&P 500 desde 1950 se recuperaron en 3-8 meses; los mercados bajistas serios, en 1-2 años; los peores de 75 años (puntocom, 1973-74), en 86-90 meses — cifras nominales, sin dividendos, que los pagos de la cartera acortan en la práctica. Quien tiene dos años de hueco en reserva más un semáforo de gasto puede permitirse esperar casi cualquier escenario histórico salvo los extremos — y para los extremos está la flexibilidad. Quien no tiene nada de eso no tiene un problema de mercado: tiene un problema de diseño que la caída ha revelado. La reserva se dimensiona en la doble reserva de liquidez — idealmente antes de necesitar este artículo.
El riesgo de secuencia, en dos frases
Si estás retirando dinero, hay un matiz que agrava todo lo anterior: no basta con acertar la rentabilidad media; importa cuándo llega. Dos jubilados con la misma cartera, la misma retirada y la misma media a 30 años acaban en mundos opuestos si uno sufre la gran caída en los años 1-3 (vende participaciones en mínimos que ya nunca protagonizarán la recuperación) y el otro en los años 25-27. El ejemplo numérico completo está en la regla del 4% y su gestión operativa en el orden de retirada; aquí basta su consecuencia: para el rentista, las decisiones de los años malos iniciales pesan más que todas las demás juntas — razón de más para que estén escritas antes.
−10, −20, −30, −40: qué cambia de verdad en cada nivel
No existe el porcentaje mágico que activa una acción — desconfía de cualquier regla tipo "si cae un 20%, haz X" —, pero cada magnitud cambia qué pregunta toca hacerse. −10% es ruido estadístico (una al año, de media): no activa nada; si te quita el sueño, el problema es la asignación, no el mercado. −20% es mercado bajista oficial: toca verificar — no cambiar — el plan: ¿reserva intacta?, ¿retiradas del año cubiertas sin vender renta variable?, ¿rebalanceo por bandas cerca de dispararse? −30% es donde la mayoría se replantea la estrategia — y donde casi nadie debería: es el nivel del protocolo completo de abajo, del semáforo de gasto si vives del patrimonio, y de la cosecha fiscal de minusvalías; también es donde tu entidad te llamará con un producto "tranquilizador" (decisión prohibida nº 10). −40% o más es crisis severa, dos o tres veces por vida inversora: aquí la reserva demuestra si estaba bien dimensionada, el gasto flexible vale más que cualquier análisis, y la única pregunta estructural legítima es la de la sección "cuándo sí cambiar" — no "¿cuánto ha caído?" sino "¿ha cambiado algo que invalide mi plan?".
Las 10 decisiones prohibidas en mitad del pánico
1. Venderlo todo "hasta que escampe". Tentador porque detiene el dolor hoy. Riesgo: convierte una caída temporal en pérdida permanente y exige acertar dos veces (salir y volver — y la vuelta nunca avisa: las mejores sesiones se concentran pegadas a las peores). Alternativa: la reserva paga la vida; la cartera espera.
2. Cambiar de estrategia sin releer la IPS. Tentador porque "hay que hacer algo". Riesgo: sustituir un plan diseñado en calma por una improvisación diseñada por el miedo. Alternativa: relee lo que escribiste antes de tener miedo — para eso está.
3. Aumentar el riesgo fuera de plan — con deuda o "doblando" porque está barato. Tentador porque las caídas parecen oportunidades obvias. Riesgo: el apalancamiento convierte una caída adicional del 20% en una llamada de margen, y "barato" puede serlo más. Alternativa: si tu plan preveía comprar (rebalanceo, liquidez destinada), ejecuta; si no lo preveía, no lo inventes ahora.
4. Financiar gastos vendiendo activos deprimidos — teniendo reserva o gasto recortable. El error estructural del rentista sin sistema. Alternativa: capas — primero reserva, después semáforo de gasto, la cartera lo último.
5. Dejar de rebalancear. La prohibida invisible: el plan dice comprar renta variable con la renta fija y la mano no obedece. Riesgo: la cartera sale de la crisis con menos riesgo del diseñado, justo antes de la recuperación. Alternativa: bandas escritas y ejecución mecánica — el rebalanceo en caídas es comprar bajo con disciplina, no valentía.
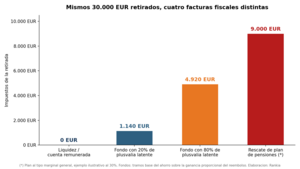
6. Tomar decisiones fiscales irreversibles en caliente. Rescatar el plan de pensiones de golpe (tributa íntegro al marginal — y el marginal no está de rebajas aunque la bolsa sí), vender la posición histórica candidata a plusvalía del muerto, deshacer estructuras. Lo fiscal irreversible se decide con asesor y sin adrenalina.
7. Cambiar de banco, asesor o fondo por la rentabilidad del año. Tentador porque alguien tiene que tener la culpa. Riesgo: en una caída general, todos caen — cambiar de barco en la tormenta solo garantiza costes de cambio. Alternativa: evalúa a tu asesor por el proceso (¿te llamó para venderte miedo o para repasar el plan?), no por el resultado de un año — y hazlo en calma, con las preguntas correctas.
8. Mirar la cartera a diario y operar desde ahí. Cada mirada en mercado bajista es una invitación a decidir. Alternativa: cita mensual con la cartera, protocolo mediante; la app no cura nada.
9. Convertir la caída en pérdida ("vendo para dejar de perder"). La trampa semántica: no estás dejando de perder — estás certificando la pérdida y renunciando a la recuperación que la historia de la sección anterior documenta. Alternativa: la única venta que "detiene" algo es la que responde a un motivo del plan, no a un verbo del miedo.
10. Estrenar productos complejos vendidos como refugio. Garantizados, estructurados, "capital protegido": florecen en cada crisis porque el miedo firma lo que la calma no firmaría. Riesgo: comprar caro (las coberturas se pagan a precio de pánico) un producto que congela la cartera justo antes del rebote, con comisiones y plazos que nadie lee ese día. Alternativa: si necesitas menos riesgo, la respuesta es tu asignación — no un producto nuevo firmado en la semana del miedo.
La IPS: el contrato que firmaste antes de tener miedo
Todo el decálogo anterior tiene un antídoto común, y es un documento. Una declaración de política de inversión no sirve para predecir el mercado: sirve para recordarte qué decidiste hacer antes de saber lo que iba a pasar — qué caída estás dispuesto a soportar (y con qué asignación), qué liquidez mantienes y para qué, cuándo rebalanceas, qué activos no se venden y por qué, qué gasto recortas en qué nivel de crisis, y qué circunstancias — de tu vida, no del mercado — justificarían cambiar la estrategia. En los años buenos parece burocracia; en la semana del −30% es la diferencia entre releer un contrato contigo mismo y negociar a gritos con tu miedo. Si no la tienes escrita, apúntalo como la primera tarea del "primer mes" del protocolo — no para esta crisis, para la siguiente.
Los dos airbags: la reserva y el gasto
Los dos amortiguadores que convierten una caída en una espera ya tienen pieza propia en este sistema, así que aquí solo su papel en crisis. La reserva de liquidez — dimensionada sobre el hueco, no sobre el gasto total — existe exactamente para esta semana: se gasta sin culpa y sin reponerse durante la caída (reponerla en rojo es vender en mínimos con otro nombre), y se reconstruye en la recuperación. Y el gasto flexible es el airbag que no aparece en ningún extracto: recortar temporalmente un 10-20% del gasto discrecional durante los años malos es la palanca que más mejora la supervivencia de una cartera en mala secuencia — pero solo puede accionarla quien diseñó antes su semáforo, sabiendo qué es esencial y qué es recortable, como se construye en el gasto también se diseña. No es una obligación moral de austeridad: es tener decidido en frío qué recortarías en caliente — y por eso mismo, poder no recortar nada si tus números aguantan.
Cuatro personas, la misma caída del 30%
45 años, trabaja, 500.000 € que no necesita tocar. Su caída es la más benigna posible: sin retiradas no hay riesgo de secuencia, su nómina compra participaciones un 30% más baratas cada mes, y su único riesgo real es conductual (decisiones prohibidas 1, 3 y 8). Para él, la crisis es — matemáticamente, no como eslogan — una transferencia de riqueza desde quien vende con miedo hacia quien aporta con plan.
55 años, 1M€, cerca de la jubilación. El perfil más delicado que menos lo sabe: le quedan 8-10 años para empezar a retirar — la zona donde el riesgo de secuencia empieza a gobernar. La caída es su ensayo general: si le ha dolido más de lo que su IPS decía, la lección no es vender ahora — es que su asignación de los próximos años debe construir ya las capas (reserva creciente, riesgo decreciente) que a los 65 necesitará hechas.
65 años, 1,5M€, retira 50.000 € al año. El perfil para el que se escribió este artículo: tasa del 3,3% sobre una cartera que ahora vale 1,05M (la tasa efectiva ha subido sola al 4,8%). Su protocolo entero: vivir de la reserva sin tocar cartera, activar el nivel amarillo del semáforo (−10% de gasto baja la retirada a 45.000), no rescatar nada del plan de pensiones este año si lo tiene, y rebalancear si sus bandas lo dicen. Con dos años de reserva y gasto flexible, su plan sobrevive a la historia entera de la sección segunda; sin ellos, cada mes de caída le obliga a vender más participaciones a peor precio.
70 años, 3M€, retira 60.000 € con otros ingresos. Tasa del 2% y pensión cubriendo buena parte del esencial: su crisis no es financiera — es emocional y sucesoria. Financieramente puede permitirse esperar cualquier escenario histórico; su riesgo son las prohibidas 6 y 10 (la decisión fiscal irreversible en caliente, el producto refugio del banco) y el error de recortar la vida que sí puede pagarse. Es María, de nuestro primer retrato, con el protocolo en la mano.
Cuándo una caída SÍ obliga a cambiar el plan (y cuándo comprar)
Sería un mal artículo el que dijera "nunca vendas cuando cae". Hay caídas que no crean el problema: lo revelan — y entonces cambiar no es pánico, es corrección. Las señales legítimas, todas con algo en común (hablan de ti, no del mercado): descubres que tu riesgo real era mayor que tu tolerancia real (no dormías con −20%: tu asignación estaba mal, y ajustarla — quizá gradualmente, en el rebote — es de sabios); descubres una concentración que la marea alta tapaba; tus circunstancias han cambiado de verdad (salud, empleo, divorcio, la empresa que ya no genera lo previsto); o tu horizonte estaba mal calculado y necesitarás el dinero antes. La pregunta-filtro para todo: ¿ha cambiado algo que invalide mi plan — o solo ha cambiado el precio de mis activos? Si solo es el precio, el plan sigue. Y el espejo exacto vale para comprar: mantener la estrategia, rebalancear por bandas e invertir la liquidez que ya estaba destinada son ejecución del plan; "meter todo porque está barato" o apalancarse para pescar el suelo es cambiar de plan con la misma adrenalina del que vende — el objetivo nunca es adivinar el suelo: es que el suelo te encuentre ejecutando.
El protocolo: 24 horas, 7 días, 30 días
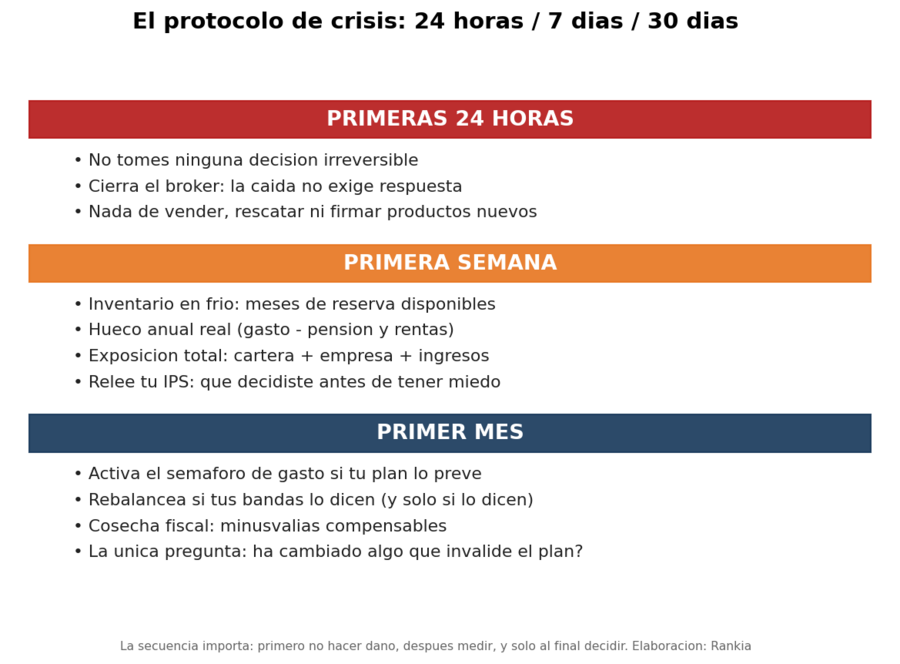
La herramienta para guardar. Primeras 24 horas — no hacer daño: ninguna decisión irreversible; cierra el bróker (la caída no exige respuesta inmediata: solo lo parece); nada de vender, rescatar ni firmar. Primera semana — medir en frío: meses de reserva disponibles contra tu hueco anual real; retiradas de los próximos 12 meses cubiertas sin vender renta variable; exposición total (cartera + empresa + ingresos + inmuebles: ¿cuántas fuentes caen a la vez?); situación laboral o empresarial; y relectura de la IPS. Primer mes — decidir según el plan: activar el semáforo de gasto si tu nivel lo prevé; rebalancear si — y solo si — tus bandas lo dicen; cosecha fiscal de minusvalías compensables (el único regalo cierto de toda caída); y la única pregunta estructural, por escrito: ¿ha cambiado algo que invalide el plan? Si la respuesta es sí, los cambios se diseñan con la misma calma con que se diseñó el plan original — idealmente con un profesional delante.
El checklist de crisis patrimonial
Si ocurre esto |
No hagas esto |
Pregúntate esto |
Acción razonable |
|---|---|---|---|
Mercado −20% |
Cambiar de estrategia |
¿Mi reserva y mis retiradas de 12 meses están cubiertas? |
Verificar el plan; nada más si la respuesta es sí |
Mercado −30% o más |
Vender, rescatar planes o firmar productos refugio |
¿Puedo permitirme esperar 1-2 años (la recuperación típica)? |
Protocolo completo: reserva, semáforo, rebalanceo por bandas, cosecha fiscal |
Necesitas dinero ya |
Vender renta variable deprimida por defecto |
¿En qué orden? ¿Reserva → recorte de gasto → lotes con menos plusvalía? |
Aplicar el orden de retirada; la cartera de riesgo, lo último |
Tus ingresos caen |
Mantener el gasto por inercia |
¿Cuánto de mi gasto es recortable según mi semáforo? |
Activar nivel amarillo/rojo; recalcular el hueco anual |
Empresa y bolsa caen a la vez |
Tratarlo como crisis bursátil |
¿Cuántas de mis fuentes dependen del mismo ciclo? |
Priorizar liquidez y supervivencia del negocio; plan de desconcentración para la recuperación |
Has perdido la confianza en tu cartera |
Cambiarla esta semana |
¿Ha cambiado algo más que el precio? |
Escribirlo, esperar 30 días y decidir con la IPS delante (y un profesional si hace falta) |
👉 Cómo vive la comunidad las caídas cuando se vive del patrimonio — el debate de referencia: Vivir de las rentas, en el foro de Rankia
Preguntas frecuentes
¿Qué hago si la bolsa cae un 30% y estoy jubilado?
Aplicar el protocolo: vivir de la reserva de liquidez sin vender cartera, activar el recorte previsto de gasto discrecional si tu plan lo contempla, no rescatar el plan de pensiones ese año, rebalancear solo si tus bandas lo indican y no tomar ninguna decisión irreversible el primer mes.
Aplicar el protocolo: vivir de la reserva de liquidez sin vender cartera, activar el recorte previsto de gasto discrecional si tu plan lo contempla, no rescatar el plan de pensiones ese año, rebalancear solo si tus bandas lo indican y no tomar ninguna decisión irreversible el primer mes.
¿Debo vender para evitar más pérdidas?
Vender en la caída convierte una pérdida temporal en permanente y te obliga a acertar también el momento de volver. La venta solo tiene sentido si responde a un motivo del plan (necesidad real sin alternativas, concentración peligrosa, cambio de circunstancias personales), no al precio de la semana.
Vender en la caída convierte una pérdida temporal en permanente y te obliga a acertar también el momento de volver. La venta solo tiene sentido si responde a un motivo del plan (necesidad real sin alternativas, concentración peligrosa, cambio de circunstancias personales), no al precio de la semana.
¿Cuánto tarda la bolsa en recuperarse de una caída?
Históricamente (S&P 500 desde 1950, en términos nominales): las correcciones del 10% típicas, entre 3 y 8 meses; los mercados bajistas del 20% o más, entre 1 y 2 años; los peores episodios (puntocom, 1973-74), 86-90 meses. Son datos pasados, no garantías — por eso el plan se dimensiona para poder esperar, no para acertar.
Históricamente (S&P 500 desde 1950, en términos nominales): las correcciones del 10% típicas, entre 3 y 8 meses; los mercados bajistas del 20% o más, entre 1 y 2 años; los peores episodios (puntocom, 1973-74), 86-90 meses. Son datos pasados, no garantías — por eso el plan se dimensiona para poder esperar, no para acertar.
¿Es buen momento para comprar cuando todo cae?
Si tu plan ya preveía comprar — rebalanceo por bandas, aportaciones periódicas, liquidez destinada — sí: ejecútalo. Lo que no conviene es aumentar el riesgo fuera de plan o con deuda para "aprovechar" la caída: eso no es ejecutar la estrategia, es cambiarla en caliente.
Si tu plan ya preveía comprar — rebalanceo por bandas, aportaciones periódicas, liquidez destinada — sí: ejecútalo. Lo que no conviene es aumentar el riesgo fuera de plan o con deuda para "aprovechar" la caída: eso no es ejecutar la estrategia, es cambiarla en caliente.
¿Cuándo sí debería cambiar mi estrategia tras una caída?
Cuando la caída revela algo sobre ti, no sobre el mercado: un riesgo real superior a tu tolerancia real, una concentración oculta, un cambio de circunstancias personales o un horizonte mal calculado. La pregunta-filtro: ¿ha cambiado algo que invalide mi plan, o solo el precio de mis activos?
Cuando la caída revela algo sobre ti, no sobre el mercado: un riesgo real superior a tu tolerancia real, una concentración oculta, un cambio de circunstancias personales o un horizonte mal calculado. La pregunta-filtro: ¿ha cambiado algo que invalide mi plan, o solo el precio de mis activos?
La preparación se hace hoy: la foto completa de tu exposición real — cuántas de tus fuentes caerían a la vez — te la da MyPortfolio, y si al leer esto has descubierto que no tienes IPS, ni reserva dimensionada, ni semáforo de gasto, una sesión con un profesional independiente del buscador de asesores de Rankia vale infinitamente más antes de la próxima caída que durante ella. Porque el objetivo nunca fue evitar las caídas — nadie puede —: es construir un patrimonio que puedas soportar mientras ocurren, y llegar a la recuperación con el plan intacto, la cartera entera y las decisiones sin tomar. No necesitas evitar las caídas. Necesitas sobrevivirlas — y eso, a diferencia del mercado, sí depende de ti.
👉 El sistema que este protocolo activa:
La doble reserva de liquidez
El gasto también se diseña
El orden de retirada
Qué es una IPS
Los 10 errores que destruyen un patrimonio
La doble reserva de liquidez
El gasto también se diseña
El orden de retirada
Qué es una IPS
Los 10 errores que destruyen un patrimonio
Aviso: este artículo tiene carácter informativo y educativo. Los datos históricos citados corresponden al S&P 500 en dólares, precios nominales de cierre sin dividendos (fuente: análisis de correcciones desde 1950, Plus500/Stacker, 2026); las rentabilidades y recuperaciones pasadas no garantizan comportamientos futuros, y ninguna estrategia elimina el riesgo de pérdidas. Los perfiles y cifras son ilustrativos. No constituye asesoramiento financiero ni fiscal; para tu situación concreta, consulta con un profesional cualificado.