La sobreprotección patrimonial es lo que ocurre cuando una persona que ya tiene cubierto su futuro sigue gestionando su patrimonio como si no lo tuviera: conserva, reinvierte y acumula liquidez muy por encima de lo que sus objetivos requieren, y renuncia a usar lo que sobra. La forma de detectarla no es preguntarse "¿gasto poco?", sino hacer primero una cuenta más útil: calcular tu patrimonio objetivo — lo que necesitas conservar para financiar tu gasto de por vida, cubrir riesgos razonables (crisis, cuidados, longevidad) y cumplir los compromisos familiares que hayas decidido — y compararlo con lo que realmente tienes. Si el patrimonio real supera con holgura al objetivo, la diferencia es un excedente, y la pregunta deja de ser de seguridad para convertirse en una de asignación: qué función quieres darle. Gastarlo es una opción; ayudar a los hijos en vida, otra; dejarlo crecer para la herencia, otra perfectamente legítima. Lo único que no es una decisión es no haberla tomado. Proteger el patrimonio tiene sentido; convertir su protección en el objetivo de tu vida es otro problema.
El riesgo del que casi nadie habla: no usar el patrimonio
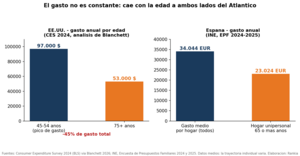
La gestión patrimonial está llena de riesgos con nombre: mercado, inflación, concentración, impuestos, liquidez, sucesión. Hay uno que no figura en ningún informe de banca privada y que, sin embargo, está muy documentado: el riesgo de que el patrimonio no llegue a cumplir la función para la que se acumuló. El estudio de referencia es el del Employee Benefit Research Institute (EBRI) con datos del Health and Retirement Study estadounidense: los jubilados que empezaban la jubilación con al menos 500.000 dólares en activos no inmobiliarios habían gastado, en la mediana, solo el 11,8% de ese patrimonio en sus primeras dos décadas de jubilación; cerca de un tercio de todos los jubilados estudiados lo había aumentado, y quienes tenían pensión garantizada eran los que menos lo tocaban (−4% frente a −34% de los que no la tenían). La propia EBRI lo interpretaba así: la mayoría limita su gasto a sus ingresos regulares y evita tocar el capital. Dos matices obligatorios antes de sacar conclusiones. El primero: es población estadounidense, con otro sistema de pensiones y sanidad, y no se puede trasladar tal cual a un hogar español. El segundo, más interesante: la actualización más reciente de EBRI, que amplía el seguimiento a 21-22 años de jubilación, muestra que en los años finales el patrimonio sí baja bastante más (una caída mediana del 42% en el grupo de mayor patrimonio, y un 43% de esos hogares con menos de la mitad de lo inicial), porque es entonces cuando llegan la viudedad, los cuidados y los gastos sanitarios. La lectura de ambos estudios juntos es la tesis de este artículo: la prudencia tiene razones reales al final de la vida — y aun así, durante muchos años, una parte relevante del patrimonio no cumple ninguna función concreta.
¿Qué estás intentando proteger exactamente?
"Quiero proteger mi patrimonio" es una frase demasiado imprecisa para tomar decisiones con ella. Puede significar no quedarte sin dinero, mantener la vivienda, poder pagar una residencia, no depender de tus hijos, dejar un millón a cada uno, conservar la empresa familiar, sobrevivir a una crisis sin vender o cubrir una longevidad extrema. Cada uno de esos objetivos exige una cantidad distinta y una herramienta distinta — y casi ninguno exige "todo". El primer paso contra la sobreprotección es convertir el "por si acaso" en una lista de riesgos con nombre y precio:
Lo que quieres proteger |
Qué lo cubre |
Cómo se dimensiona |
|---|---|---|
Tu nivel de vida de por vida |
Capital que financia el hueco (gasto menos pensión y rentas) |
Hueco anual por los años hasta tus 95 |
No vender en una crisis |
Reserva de gasto + reserva de imprevistos |
1-3 años de hueco + 6-12 meses de gasto esencial |
Cuidados de larga duración |
Una capa específica, separada del resto |
Coste anual estimado por años de necesidad, por persona |
Vivir mucho más de lo previsto |
Ampliar el horizonte, o una renta vitalicia |
Hueco por los años extra (por ejemplo, hasta 100) |
Lo que quieres dejar a tus hijos |
Un objetivo sucesorio decidido y cuantificado |
La cifra que tú fijes, no la que quede |
Lo que no sabes que no sabes |
Un margen de seguridad explícito |
Un porcentaje sobre lo anterior (p. ej. 15-25%) |
Cada fila tiene ya su desarrollo en este blog: cómo se calcula el hueco y se diseña el gasto está en el gasto también se diseña; cómo se dimensionan las dos reservas, en la doble reserva de liquidez; y qué hacer durante una caída sin romper el plan, en qué hacer cuando todo cae. Lo nuevo aquí es juntarlas en una sola cifra.
El patrimonio objetivo: la cifra que ordena todas las demás
El patrimonio objetivo no es cuánto tienes. Es cuánto necesitas conservar para financiar tus objetivos, cubrir riesgos razonables y cumplir tus compromisos familiares: la suma de las capas de la tabla anterior, con su margen de seguridad. Tres reglas lo distinguen de una cifra caprichosa.
No es un patrimonio mínimo: incluye un colchón explícito para lo imprevisible, precisamente para que el resto pueda tener otra función sin angustia.
Cada capa tiene nombre: si una parte del patrimonio no está asignada a ninguna, no está protegiendo nada — está simplemente ahí.
Y se revisa, porque cambia con la edad, con la salud, con los mercados y con las decisiones familiares. Con esa cifra en la mano, la conversación cambia de naturaleza: la diferencia entre patrimonio real y patrimonio objetivo es un espacio de decisión legítimo — gastar, viajar, mejorar la vivienda, comprar tiempo o ayuda, financiar cuidados de mejor calidad, ayudar a los hijos en vida, donar, o dejarlo crecer deliberadamente para la herencia. Lo que el concepto elimina es la zona gris: el dinero que no se usa porque nadie ha decidido para qué es. Un matiz para quien conoce el blog: el patrimonio que nunca usarás respondía a la pregunta "¿cuándo tengo suficiente?"; esta pieza responde a la siguiente: ¿qué pasa si ya lo tienes y sigues comportándote como si no?
Prudencia o sobreprotección: la diferencia es la función
La prudencia y la sobreprotección se parecen mucho vistas desde fuera: las dos acumulan, las dos gastan poco, las dos tienen liquidez. La diferencia no está en la cantidad, sino en si cada euro protegido tiene una función identificable y proporcional al riesgo que cubre. Sirva la tabla como orientación, no como clasificación absoluta:
Prudencia (protección con función) |
Sobreprotección (protección sin asignar) |
|---|---|
Reserva dimensionada para un riesgo concreto |
Liquidez «por si acaso» sin cifra ni propósito |
Plan de longevidad hasta los 95 o 100 |
Miedo indefinido a quedarse sin dinero |
Protección frente a escenarios malos |
El peor escenario usado como escenario base |
Presupuesto con margen para recortar |
Restricción permanente del gasto |
Objetivo sucesorio decidido y cuantificado |
Acumular para los herederos sin haberlo decidido |
Margen de seguridad explícito |
Un margen que nunca se considera suficiente |
Planteado así, la sobreprotección no es un rasgo de carácter: es un error de asignación. Una parte del patrimonio está haciendo el trabajo que ya hacen otras (la liquidez "por si acaso" duplica la reserva de imprevistos; el patrimonio que sigue creciendo duplica un objetivo sucesorio que nadie ha cifrado), y como cualquier error de asignación, tiene un coste de oportunidad — solo que aquí no se mide únicamente en rentabilidad.
¿Cuándo empezar a gastar más? No hay edad: hay condiciones
No existe una edad a la que "toque" gastar más, y desconfía de quien te la dé. Lo que sí existe es un conjunto de condiciones que, cuando se cumplen, convierten un aumento del gasto de amenaza en decisión racional. Las señales de que probablemente todavía debes proteger más: no sabes cuánto gastas ni cuánto necesitas; tu gasto depende en exceso de activos volátiles; tu liquidez no cubre ni la reserva de imprevistos; tienes deudas relevantes o una concentración patrimonial alta (un piso, una empresa, una acción); no has contemplado cuidados ni longevidad; o en una crisis tendrías que vender.
Las señales de que quizá estás protegiendo demasiado: tu pensión y tus rentas cubren el gasto esencial, y el patrimonio financia solo una fracción pequeña del resto; tu liquidez supera con mucho lo que tus reservas necesitan; tu patrimonio sigue creciendo en términos reales aunque ya no necesitas que crezca; tu nivel de vida apenas ha cambiado mientras tu patrimonio se multiplicaba; tu principal argumento para no gastar es "por si acaso", no un riesgo con nombre; y no sabes qué quieres que pase con el patrimonio adicional.
Ninguna lista puntúa ni decide: sirven para hacerse la pregunta correcta — ¿qué condiciones deberían cumplirse para que gastar más sea una decisión patrimonial y no un salto al vacío? — y el patrimonio objetivo es la forma de comprobar si ya se cumplen. Si la respuesta es sí, el cómo (qué vender, en qué orden, con qué reglas en años malos) ya está resuelto en el orden de retirada y en tu política de inversión personal.
El coste de no gastar no se mide solo en euros
El argumento habitual contra la sobreprotección es sentimental ("el dinero está para disfrutarlo"). El argumento serio es otro: la utilidad de un euro depende del momento en que se usa y del objetivo al que se destina, y ese valor no es constante a lo largo de la vida.
Hay tres costes concretos.
El de tiempo: algunas decisiones valen más a los 65 que a los 85, y no por nostalgia sino por capacidad; según la Fundación BBVA, en España más de la mitad (el 52,5%) de los años que se viven después de los 65 se viven con alguna limitación funcional — un viaje largo, una mudanza a una casa mejor adaptada o un año sabático ayudando a los nietos no cuestan lo mismo en capacidad a unas edades que a otras.
El de autonomía: parte del gasto que el sobreprotegido evita es precisamente el que protege — adaptar la vivienda, pagar ayuda doméstica, movilidad, asistencia de calidad —, de modo que no gastar puede empeorar el riesgo que se pretendía cubrir.
Y el de oportunidad familiar: 100.000 euros para la entrada de un piso a un hijo de 35 años resuelven un problema que la misma cantidad, heredada a los 60, ya no resuelve. Ninguno de estos costes aparece en el extracto, y por eso se infravaloran: el patrimonio intacto se ve; lo que no compró, no.
La longevidad: el argumento para no irse al otro extremo
Si hay una razón legítima para proteger mucho, es la longevidad — y conviene tomársela en serio, porque es lo que separa este análisis de un "gasta más". Una pareja de 65 años tiene una probabilidad nada despreciable de que uno de los dos llegue a los 90 o más, y la actualización de EBRI citada arriba muestra que es precisamente en esos años finales cuando el patrimonio se consume de verdad.
La clave está en distinguir dos cosas: protegerse contra vivir mucho y comportarse como si el peor escenario fuera seguro.
Lo primero se hace con escenarios: longevidad normal (hasta los 95, el horizonte habitual de este blog), longevidad extrema (hasta los 100), una crisis fuerte al principio, varios años de cuidados, una inflación alta. Se calcula cuánto cuesta cada uno, se incorporan al patrimonio objetivo con su margen, y se da el trabajo por hecho.
Lo segundo es exigir que el patrimonio sobreviva a todos los escenarios malos a la vez y además no disminuya — un margen de seguridad que ya no protege contra nada identificable, solo contra la incertidumbre en sí, que por definición nunca desaparece. La pregunta útil no es "¿y si pasa lo peor?" sino "¿mi patrimonio objetivo ya cubre lo peor razonable?". Si sí, el resto no es margen: es excedente.
¿Estás acumulando para ti o para tus hijos?
En muchas familias con patrimonio, el verdadero motivo para no gastar no es propio: son los hijos. Es un motivo completamente legítimo — con una condición: que sea una decisión y no un residuo. La diferencia es fácil de formular y difícil de reconocer: objetivo sucesorio consciente es haber decidido cuánto queréis dejar, a quién, cuándo (en vida o después), en qué forma y con qué condiciones; herencia por acumulación pasiva es que los hijos reciban lo que quede de un patrimonio que nadie redujo porque nadie decidió para qué era. Las dos pueden acabar en la misma cifra, pero solo la primera permite preguntarse si esa cifra es la adecuada — si los hijos la necesitan, si les llegará en el mejor momento, si ayudarles antes tendría más sentido. Cuantificar el objetivo sucesorio tiene además un efecto liberador: una vez fijado e incluido en el patrimonio objetivo, deja de actuar como excusa ilimitada para no tocar nada. La dimensión familiar de esa decisión (qué saben los hijos, cómo se reparte, cómo evitar conflictos) está en preparar el dinero para los hijos, o a los hijos para el dinero, y la aritmética de ayudar en vida frente a heredar, en donaciones en vida vs herencia.
El patrimonio que siguió creciendo sin que nadie lo necesitara
La situación es muy reconocible. El objetivo era llegar a un millón. Se llegó. Después vino el millón y medio, los dos millones, los tres. Y en todo ese recorrido el comportamiento no cambió: el mismo nivel de vida, la misma tasa de ahorro, la misma reinversión automática, la misma resistencia a vender, la misma frase — "cuando tenga suficiente".
La pregunta relevante no es cuánto se ganó, sino en qué momento el objetivo dejó de ser acumular y pasó a ser conservar, y por qué la política de gasto no cambió entonces. Las explicaciones posibles son varias y no se excluyen: la ausencia de una cifra objetivo que marque el cambio de fase; la inercia de décadas de hábitos que funcionaron; una responsabilidad familiar nunca cuantificada; la incertidumbre genuina sobre salud y cuidados; o, sencillamente, que nadie planteó nunca la pregunta.
No hace falta psicoanalizarse para corregirlo: basta con hacer la cuenta que durante la acumulación no hacía falta hacer. Es el caso que retratamos en el retrato de María: tres millones, un hueco del 0,6% y una vida organizada alrededor de no tocarlos.
Un ejemplo: 2,5 millones y tres decisiones racionales
Una pareja de 65 años. Patrimonio total de 2,5 millones: vivienda de 700.000 euros, dos pisos alquilados por 500.000 que rinden unos 16.000 euros netos al año, una cartera financiera de 1,1 millones y 200.000 euros en liquidez. Sus dos pensiones suman 36.000 euros y gastan 60.000 al año. Su hueco — lo que el patrimonio debe financiar — es de solo 8.000 euros anuales: un 0,6% de su patrimonio financiero de 1,3 millones.
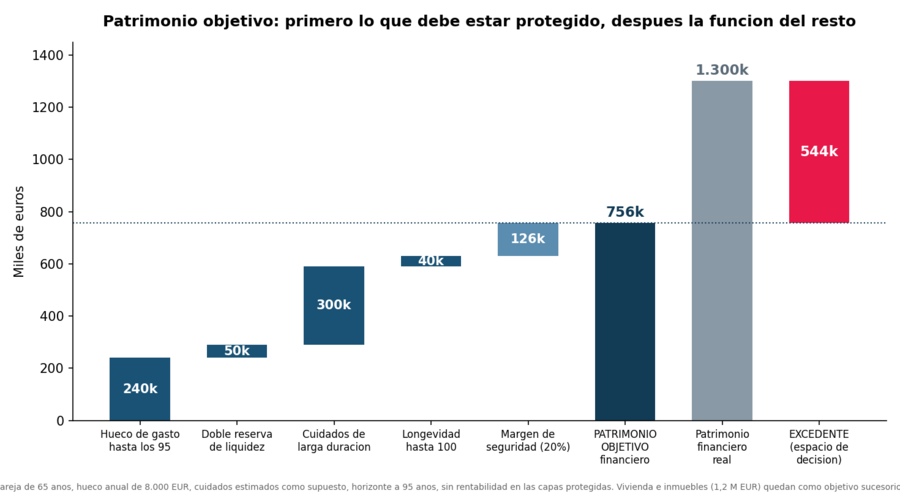
Deciden que la vivienda y los pisos (1,2 millones) serán la herencia de sus dos hijos. Su patrimonio objetivo financiero se calcula así: 240.000 euros para financiar el hueco hasta los 95, 50.000 de reservas, 300.000 como capa de cuidados de larga duración para los dos (un supuesto prudente, no un dato), 40.000 para una longevidad hasta los 100, y un margen de seguridad del 20% sobre todo ello: unos 756.000 euros. Frente a los 1,3 millones que tienen, el excedente ronda los 544.000 euros. Con esos números, tres decisiones distintas son igual de defendibles:
Deciden que la vivienda y los pisos (1,2 millones) serán la herencia de sus dos hijos. Su patrimonio objetivo financiero se calcula así: 240.000 euros para financiar el hueco hasta los 95, 50.000 de reservas, 300.000 como capa de cuidados de larga duración para los dos (un supuesto prudente, no un dato), 40.000 para una longevidad hasta los 100, y un margen de seguridad del 20% sobre todo ello: unos 756.000 euros. Frente a los 1,3 millones que tienen, el excedente ronda los 544.000 euros. Con esos números, tres decisiones distintas son igual de defendibles:
Decisión |
Qué hacen |
Patrimonio financiero a los 85 |
A los 95 |
Qué prioriza |
|---|---|---|---|---|
A. Nada cambia |
Mantienen su gasto: hueco de 8.000 €/año |
2,13 M |
2,76 M |
Máxima herencia y máximo margen |
B. Gasto +20% |
Gastan 72.000 €: hueco de 20.000 €/año |
1,79 M |
2,18 M |
Mejor nivel de vida sin tocar el objetivo |
C. Excedente con función |
150.000 € a los hijos hoy + 22.000 €/año extra hasta los 85 |
1,25 M |
1,58 M |
Ayuda en vida y vida activa, con el objetivo cubierto |
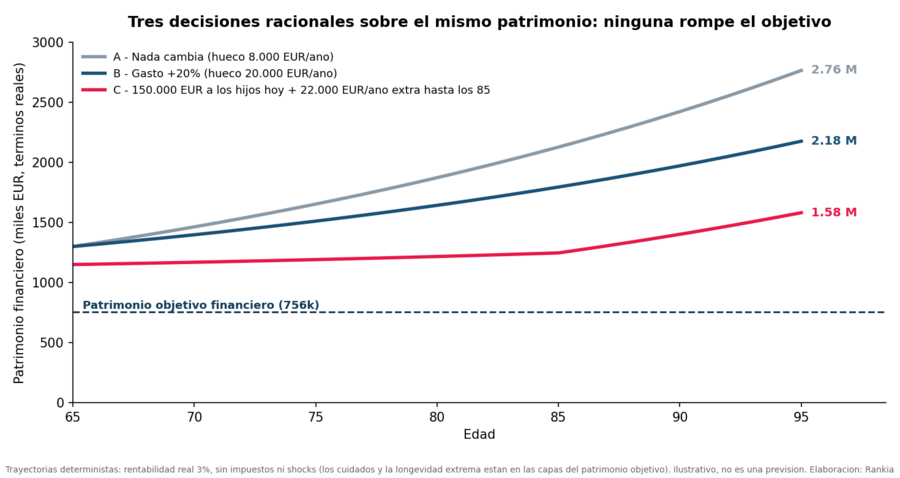
Las trayectorias son deterministas, en términos reales, con una rentabilidad real del 3% y sin impuestos ni sobresaltos (los cuidados y la longevidad extrema no se simulan porque ya están dentro del patrimonio objetivo). Lo llamativo es que en las tres el patrimonio financiero a los 95 es mayor que hoy, incluida la C. Y la contraprueba: con rentabilidad real cero, A seguiría en 1,06 millones, B bajaría a unos 700.000 euros — algo por debajo del objetivo con margen — y C a 470.000, claramente por debajo. Esa es la razón por la que el excedente no se usa de golpe sino por tramos y revisando: se decide el siguiente año con el patrimonio objetivo recalculado, y los años malos se gestionan con las reglas de gasto que ya tienes escritas. Ninguna de las tres decisiones es "la correcta": A es racional para quien prioriza la herencia (siempre que lo haya decidido); B, para quien quiere más vida sin tocar su plan sucesorio; C, para quien cree que su dinero vale más hoy en manos de sus hijos y en sus propios años activos. Lo único irracional sería elegir A sin saber que existían B y C.
El test de la sobreprotección: 15 preguntas
No es un test psicológico ni da una puntuación: es la secuencia de preguntas que convierte una sensación en una cuenta.
- ¿Cuánto necesitas conservar para vivir el resto de tu vida como quieres vivirla?
- ¿Qué parte de tu patrimonio está asignada a un riesgo concreto, con nombre y cifra?
- ¿Qué parte está destinada a tus hijos?
- ¿Cuánto quieres dejarles — una cifra, no "lo que quede"?
- ¿Cuándo quieres hacerlo: en vida, después o por etapas?
- ¿Qué gasto anual te permitiría vivir como quieres?
- ¿Qué pasaría con tu plan si aumentaras ese gasto un 20%?
- ¿Y si vivieras hasta los 95? ¿Y hasta los 100?
- ¿Y si los mercados cayesen un 30% el primer año?
- ¿Y si necesitaras 100.000 euros adicionales para cuidados?
- ¿Cuánta liquidez mantienes sin una finalidad concreta?
- ¿Qué parte de tu patrimonio sigue creciendo aunque ya no necesites que crezca?
- ¿Tu principal argumento para no gastar es un riesgo con nombre o "por si acaso"?
- Si supieras que tu objetivo sucesorio está garantizado, ¿cambiaría tu nivel de gasto?
- ¿Estás protegiendo tu patrimonio, o estás protegiendo una cifra?
Cómo lo vive la comunidad — quienes llegaron a la cifra y no saben cambiar de fase, y quienes defienden que nunca hay margen suficiente — en el hilo histórico del foro. 👉 Vivir de las rentas — foro de Rankia
Preguntas frecuentes
¿Qué es el patrimonio objetivo?
Es la cantidad que necesitas conservar para financiar tu gasto de por vida, cubrir riesgos razonables (crisis, cuidados, longevidad) y cumplir los compromisos familiares que hayas decidido, más un margen de seguridad explícito. No es cuánto tienes ni un mínimo de supervivencia: es la parte de tu patrimonio que tiene una función protectora asignada.
Es la cantidad que necesitas conservar para financiar tu gasto de por vida, cubrir riesgos razonables (crisis, cuidados, longevidad) y cumplir los compromisos familiares que hayas decidido, más un margen de seguridad explícito. No es cuánto tienes ni un mínimo de supervivencia: es la parte de tu patrimonio que tiene una función protectora asignada.
¿Cómo sé si estoy protegiendo demasiado mi patrimonio?
Cuando tu patrimonio real supera con holgura a tu patrimonio objetivo y la diferencia no tiene ninguna función decidida: liquidez sin propósito, patrimonio que sigue creciendo sin que lo necesites, y un "por si acaso" como único argumento para no tocarlo. El síntoma no es gastar poco, sino no saber para qué es lo que no gastas.
Cuando tu patrimonio real supera con holgura a tu patrimonio objetivo y la diferencia no tiene ninguna función decidida: liquidez sin propósito, patrimonio que sigue creciendo sin que lo necesites, y un "por si acaso" como único argumento para no tocarlo. El síntoma no es gastar poco, sino no saber para qué es lo que no gastas.
¿A qué edad conviene empezar a gastar más en la jubilación?
No hay una edad universal. Tiene sentido cuando se cumplen unas condiciones: gasto conocido, reservas dimensionadas, riesgos de cuidados y longevidad incorporados, concentración controlada y un patrimonio objetivo calculado que queda cubierto incluso después del aumento. Cumplidas esas condiciones, la edad influye en el valor del gasto, no en su permiso.
No hay una edad universal. Tiene sentido cuando se cumplen unas condiciones: gasto conocido, reservas dimensionadas, riesgos de cuidados y longevidad incorporados, concentración controlada y un patrimonio objetivo calculado que queda cubierto incluso después del aumento. Cumplidas esas condiciones, la edad influye en el valor del gasto, no en su permiso.
¿Es un error dejar mucho patrimonio en herencia?
No, si es una decisión. Dejar una herencia grande es un objetivo legítimo cuando se ha decidido cuánto, a quién y por qué, y se ha comparado con la alternativa de ayudar en vida. Lo que conviene evitar es la herencia por acumulación pasiva: la que resulta de no haber decidido nada.
No, si es una decisión. Dejar una herencia grande es un objetivo legítimo cuando se ha decidido cuánto, a quién y por qué, y se ha comparado con la alternativa de ayudar en vida. Lo que conviene evitar es la herencia por acumulación pasiva: la que resulta de no haber decidido nada.
¿La longevidad no justifica conservarlo todo?
Justifica conservar mucho, pero no todo. La longevidad se cubre calculando su coste (por ejemplo, planificando hasta los 95 o los 100 y reservando una capa para cuidados) e incorporándolo al patrimonio objetivo. Lo que ya no protege es exigir que el patrimonio sobreviva a todos los escenarios adversos a la vez y además no disminuya.
Justifica conservar mucho, pero no todo. La longevidad se cubre calculando su coste (por ejemplo, planificando hasta los 95 o los 100 y reservando una capa para cuidados) e incorporándolo al patrimonio objetivo. Lo que ya no protege es exigir que el patrimonio sobreviva a todos los escenarios adversos a la vez y además no disminuya.
El primer paso es poder ver todo el patrimonio — financiero, inmobiliario y liquidez — en un solo mapa para calcular las capas: MyPortfolio está pensado para eso. Y fijar un patrimonio objetivo que incluya cuidados, longevidad y objetivos sucesorios es exactamente el tipo de decisión en la que una conversación con un profesional del buscador de asesores de Rankia aporta más que cualquier regla general. La conclusión, sin moraleja: una buena gestión patrimonial no consiste solo en evitar perder dinero, sino en repartirlo bien entre la seguridad futura y la utilidad presente. El objetivo de un patrimonio no es sobrevivir intacto a su propietario: es cumplir la función que su propietario decidió darle. Y para eso, primero hay que decidirla.
👉 El sistema completo de la desacumulación:
El patrimonio que nunca usarás
El gasto también se diseña
La doble reserva de liquidez
El orden de retirada
La regla del 4%
Decisiones reversibles e irreversibles
El patrimonio que nunca usarás
El gasto también se diseña
La doble reserva de liquidez
El orden de retirada
La regla del 4%
Decisiones reversibles e irreversibles
Aviso: este artículo tiene carácter informativo y educativo. El ejemplo es ilustrativo, con supuestos declarados (rentabilidad real constante, sin impuestos, coste de cuidados estimado); no es una previsión ni una recomendación de gasto. Los estudios de EBRI se refieren a hogares estadounidenses y no son directamente trasladables a España. Las decisiones sobre gasto, donaciones y herencia tienen consecuencias fiscales y familiares que dependen de cada caso y requieren asesoramiento profesional individualizado. No constituye asesoramiento financiero ni fiscal.