— Vicente, el empresario que no se jubila")
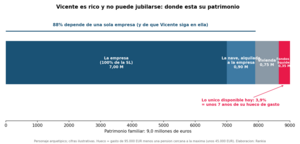
Vicente tiene 66 años, una empresa que vale siete millones y ninguna forma de dejarla. Segundo retrato patrimonial del blog: qué ocurre cuando casi todo tu patrimonio es la empresa que diriges, la empresa depende de ti y la ley fiscal te empuja a la vez a quedarte y a irte.

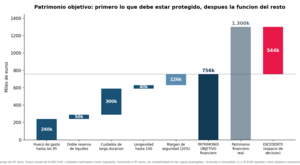
Proteger el patrimonio tiene sentido; convertir su protección en el objetivo de tu vida es otro problema. Cómo calcular tu patrimonio objetivo —lo que debe quedar protegido para gasto, reservas, cuidados, longevidad y herencia decidida— y qué función dar al excedente, con un ejemplo de 2,5 millones y tres decisiones racionales.

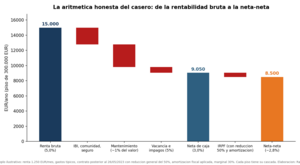
Alquileres o fondos no es una guerra de rentabilidades: es una decisión de diseño sobre un patrimonio que en España ya está hecho de ladrillo. La aritmética del casero (de la bruta del 5% a la neta-neta del 2,8%), las cuatro dimensiones que la comparación olvida, lo que Pontegadea enseña y las ventanas fiscales para rotar — o para no vender nunca.

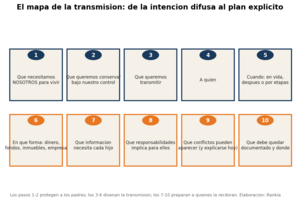
La mayoría de las sucesiones españolas están jurídicamente documentadas y familiarmente no conversadas: hay testamento, pero nadie ha hablado. Cuándo deben saber tus hijos lo que tenéis, cuánto contar (la escala de la transparencia), por qué la igualdad matemática no evita la sensación de injusticia, qué significa preparar a un heredero y el mapa de 10 pasos para convertir la intención en un plan.

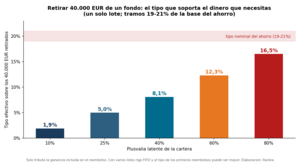
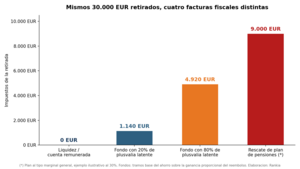
Retirar 40.000 € de un fondo no significa tributar por 40.000 €: solo la ganancia incluida en el reembolso genera IRPF, y el resto es tu propio capital que vuelve. Cómo se calcula exactamente, la tabla del tipo efectivo del rentista según la plusvalía de tu cartera, la trampa del FIFO con varios lotes y por qué fiscalidad eficiente no significa cartera sostenible.
María tiene 62 años, 3 millones de euros y una pregunta que nadie le había hecho en cuarenta años de acumular bien. Primer retrato patrimonial del blog: qué ocurre —psicológica y patrimonialmente— cuando ya tienes suficiente dinero para dejar de preocuparte por ganar más, pero todavía no has aprendido a sentirte segura gastándolo.

La regla del 4% te dice cuánto retirar; esta guía responde a la pregunta que nadie contesta: de dónde. Cómo el orden en que vacías liquidez, fondos, acciones y planes cambia la fiscalidad, el riesgo de secuencia y la herencia — con cuatro estrategias, cuatro casos reales y un framework de siete preguntas.

Cuánta liquidez necesita quien vive de su patrimonio no es una cifra que se siente: se calcula. Las dos reservas — la de gasto, dimensionada sobre el hueco que no cubre la pensión, y la de imprevistos —, por qué no deben mezclarse, lo que dice la evidencia sobre los colchones (a favor y en contra), su coste real en rentabilidad y las reglas de recarga que evitan pagar el colchón dos veces.

Si ya cruzaste el umbral de la independencia financiera, la pregunta cambia: ¿qué compra de verdad tu siguiente millón? Un ensayo sobre la utilidad marginal del patrimonio, los dos errores simétricos, la herencia involuntaria y el punto en el que el problema deja de ser acumular y pasa a ser asignar.

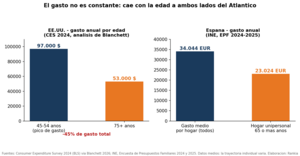
Dos personas con el mismo millón no tienen el mismo problema financiero si una gasta 35.000 € y otra 60.000. Cómo diseñar el gasto de la jubilación —esencial, discrecional, extraordinario—, qué dice la evidencia de 2026 sobre cómo evoluciona de verdad, el caso español con datos del INE y el presupuesto de crisis por niveles.

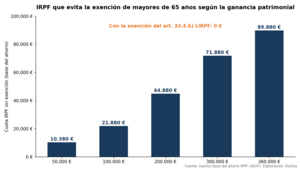
Cumplir 65 años activa dos ventajas fiscales de primer orden: la exención total en IRPF al vender la vivienda habitual y la exención por reinversión en renta vitalicia hasta 240.000 €. Requisitos, casos prácticos, errores que anulan el beneficio y cómo encajarlas en la estrategia de desacumulación.
Vivir de las rentas con fondos de inversión es posible desde 300.000 € si la tasa de retirada es sostenible ajustada por inflación. Esta guía explica las tres carteras modelo (300K, 600K, 1M€), la diferencia fiscal entre reembolso programado y fondos de distribución, y cuándo la renta vitalicia bancaria tiene sentido.