Tiene 65 años, la vivienda pagada, una cartera financiera bien construida y una pensión que cubre con holgura sus gastos. Su plan contempla la inflación, las caídas de los mercados y lo que quiere dejar a sus hijos. Lo que nunca ha calculado es qué ocurriría si dentro de diez o quince años necesitara ayuda cada día para asearse, vestirse, cocinar o moverse por casa con seguridad. No es una predicción: muchas personas llegan al final de su vida con autonomía. Es un hueco en el plan. Los cuidados de larga duración son la contingencia que con más frecuencia falta en una planificación patrimonial bien hecha, porque es incómoda, difícil de estimar y no tiene un precio conocido de antemano. Y puede cambiarlo todo: obligar a gastar parte de la cartera, vender un inmueble en mal momento, reducir la herencia prevista o cargar a la familia con decisiones que nadie preparó. Este artículo no propone reservar una cifra fija ni contratar nada. Propone construir la provisión que falta con escenarios: cuánto podría costar cada nivel de cuidados, qué parte pagarían tus ingresos, qué parte tu patrimonio líquido y qué parte, quizá, las ayudas públicas. Con una advertencia que atraviesa todo el texto: tener patrimonio no es lo mismo que poder pagar los cuidados.
Un riesgo distinto a los demás
La inflación o las caídas de mercado se gestionan con reglas conocidas. La dependencia es distinta en tres cosas. Es incierta en su aparición: puede no llegar nunca, llegar tarde o aparecer de forma súbita. Es incierta en su intensidad y duración: unas horas de ayuda a la semana durante dos años no se parecen en nada a una atención continuada durante una década. Y su coste depende de decisiones personales — dónde quiere uno ser cuidado, con qué nivel de servicio, con cuánta implicación familiar — que conviene tomar antes de necesitarlas. Por eso no tiene sentido tratarla con una cifra única, igual para todo el mundo, ni ignorarla con la esperanza de que la familia o el sistema público la resuelvan. Lo razonable es tratarla como lo que es, una contingencia de cola que se incorpora al plan con escenarios y con una estrategia de financiación.
Qué significa realmente necesitar cuidados
La dependencia no es una situación única, sino un gradiente que suele evolucionar con el tiempo. En un extremo están la adaptación de la vivienda, las ayudas técnicas y la teleasistencia: costes moderados, a menudo puntuales. Después, unas horas de ayuda profesional a domicilio, que pueden convertirse en atención diaria más intensiva, incluida la figura de la cuidadora interna. Están también los centros de día, que combinan atención profesional con la permanencia en casa. Y en el otro extremo, la residencia u otros recursos de atención continuada. Casi siempre, la realidad es una combinación de servicios públicos, asistencia privada y apoyo familiar. Perder autonomía no obliga a dejar la casa; pero cada nivel tiene un coste muy distinto, y el coste del servicio no es el único: el cuidado familiar no genera factura, pero consume tiempo, puede obligar a un hijo o un cónyuge a reducir su actividad laboral y tiene límites físicos y emocionales que conviene no dar por superados.
Lo que hace el sistema público, y lo que no conviene dar por hecho
El Sistema para la Autonomía y Atención a la Dependencia (SAAD) existe para esto: reconoce el grado de dependencia, diseña un programa individual de atención y concede servicios (ayuda a domicilio, centro de día, residencia, teleasistencia) o prestaciones económicas, con una participación del beneficiario en el coste que depende de su capacidad económica — renta y, en parte, patrimonio —, con criterios que desarrolla cada comunidad autónoma. Para planificar importan tres cosas. La primera es el tiempo: según el Panel del SAAD del Ministerio de Derechos Sociales, a cierre de 2025 había 152.693 personas en lista de espera — las que llevaban más de seis meses, el plazo legal, sin recibir prestación —, frente a 1.635.462 personas atendidas, y el tiempo de tramitación variaba mucho entre territorios, con medias de 559 días en la Región de Murcia, 496 en Andalucía o 348 en Madrid. El Observatorio Estatal de la Dependencia, que mide la espera desde la solicitud, eleva la lista a 258.167 personas y el tiempo medio a 341 días. Son dos métodos distintos y ninguno mide el coste para un hogar concreto, pero ambos dicen lo mismo a efectos de planificación: no conviene contar con la ayuda pública desde el primer día. La segunda es el recurso: lo que se concede puede no coincidir con lo que uno preferiría. Y la tercera es el copago: tener patrimonio no excluye automáticamente de la atención pública, pero puede aumentar la parte que se paga. (Fuente: IMSERSO, Panel del SAAD, octubre-diciembre de 2025)
Cuánto puede costar: tres escenarios para el mismo patrimonio
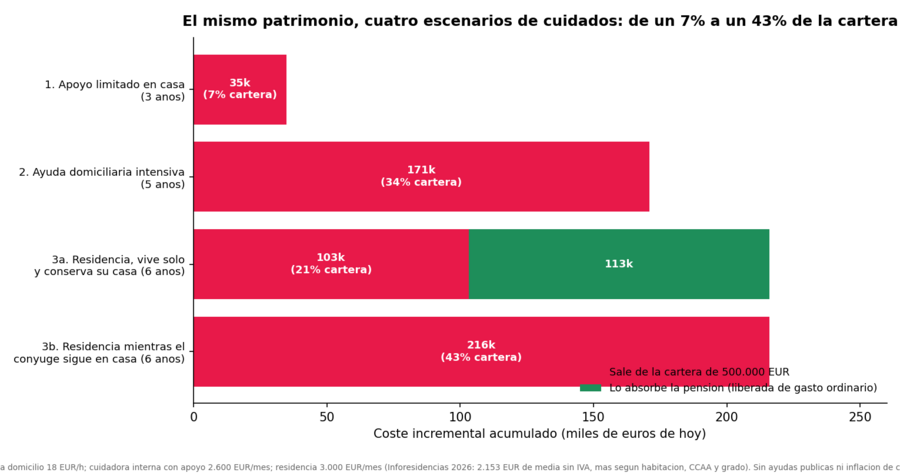
Tomemos una persona de 68 años, con vivienda en propiedad, una cartera de 500.000 euros y una pensión neta de unos 30.800 euros al año que cubre sus gastos ordinarios. Para los precios de residencia hay una referencia sectorial reciente: según el informe de precios 2026 de Inforesidencias, que analiza 1.288 residencias, una plaza privada cuesta de media 2.153,52 euros al mes sin IVA, y 2.466 euros en habitación individual con baño, con diferencias territoriales notables — del orden de 2.758 euros en el País Vasco o 2.245 en Madrid — y precios más altos cuanto mayor es el grado de dependencia. Para la ayuda a domicilio no existe una cifra nacional comparable, así que los escenarios siguientes usan hipótesis declaradas, en euros de hoy y sin restar ninguna ayuda pública.
Escenario (hipótesis ilustrativa) |
Coste incremental acumulado |
Quién lo paga |
Peso sobre la cartera |
|---|---|---|---|
1. Apoyo limitado en casa: unas 2 horas al día laborable a 18 €/h durante 3 años, más adaptación de la vivienda |
Unos 35.000 € |
La cartera |
7% |
2. Ayuda domiciliaria intensiva: cuidadora interna con apoyo, 2.600 €/mes durante 5 años, más adaptación |
Unos 171.000 € |
La cartera: la pensión sigue pagando la casa y el día a día |
34% |
3a. Residencia, 3.000 €/mes durante 6 años, viviendo solo y conservando su casa |
216.000 € |
La pensión, liberada de parte del gasto ordinario, cubre unos 113.000 €; la cartera, unos 103.000 € |
21% |
3b. La misma residencia mientras el cónyuge sigue viviendo en casa |
216.000 € |
La cartera: la pensión sigue sosteniendo el hogar |
43% |
Tres lecciones. La primera: el impacto va de un 7% a un 43% de la misma cartera según la intensidad, la duración y la situación familiar; por eso ninguna cifra fija sirve para todos. La segunda, menos intuitiva: una pensión suficiente para vivir no cubre necesariamente los cuidados. En el escenario de residencia, al dejar de pagar parte del gasto ordinario, la pensión absorbe más de la mitad del coste; en la ayuda intensiva en casa, en cambio, la pensión sigue sosteniendo el hogar y todo el coste incremental sale de la cartera. La tercera: las duraciones son escenarios, no predicciones sobre cuánto vivirá nadie, y los costes de los cuidados, intensivos en mano de obra, pueden subir por encima de la inflación general. Si llega una prestación pública, reducirá la cifra; planificar sin contar con ella desde el primer día es simplemente prudente. Decir "tengo medio millón y una pensión, así que estoy cubierto" puede ser cierto en un escenario y falso en otro.
Tener patrimonio no es lo mismo que poder pagar los cuidados
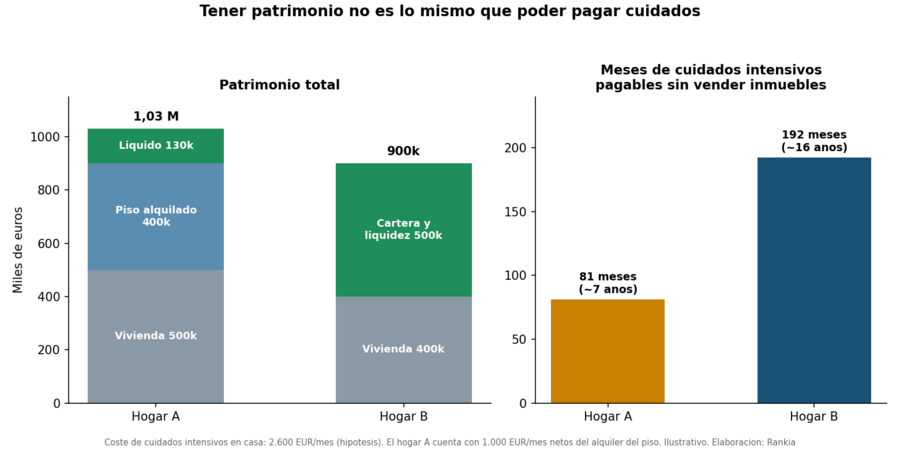
Aquí está la trampa más habitual. Comparemos dos hogares. El hogar A tiene 1,03 millones: una vivienda de 500.000 euros, un piso alquilado de 400.000 que le deja unos 1.000 euros netos al mes, y 130.000 euros líquidos. El hogar B tiene menos, 900.000 euros: una vivienda de 400.000 y 500.000 en cartera y liquidez. Ante cuidados intensivos en casa de 2.600 euros al mes, el hogar A puede pagar unos 81 meses sin vender ningún inmueble, contando la renta del piso; el hogar B, unos 192. El hogar más rico es el más frágil, porque su riqueza está en ladrillo. La vivienda habitual da seguridad residencial, pero no paga una factura mientras se vive en ella; el piso alquilado puede venderse, pero vender lleva meses, tiene costes y una factura fiscal, y obliga a decidir bajo presión, que es exactamente lo que una planificación debería evitar. Hay vías para convertir inmuebles en liquidez sin improvisar, y conviene conocerlas antes de necesitarlas: vender la vivienda habitual o reinvertir en renta vitalicia con las exenciones de los mayores de 65, que analizamos en la guía de mayores de 65; vender la nuda propiedad conservando el usufructo, en usufructo y nuda propiedad; o revisar con calma qué papel juega cada piso, como planteamos en alquileres o fondos. Ninguna es obligatoria; todas son mejores pensadas con tiempo.
Cómo construir tu provisión en seis pasos
Primero, elegir el escenario que quieres priorizar. No se puede calcular una provisión sin decidir antes, al menos de forma provisional, si preferirías quedarte en casa con ayuda, combinar centro de día y domicilio o ir a una residencia llegado el caso. Segundo, estimar el coste incremental, no el total: lo que se suma a tus gastos ordinarios, sin contar dos veces lo que ya está en tu presupuesto de jubilación — y teniendo en cuenta, como en el escenario de residencia, lo que deja de gastarse. Tercero, identificar las fuentes, separando las seguras de las inciertas: ingresos recurrentes y la parte de la pensión que quedaría libre; liquidez y cartera; rentas de inmuebles; posibles prestaciones públicas, que no conviene restar desde el principio; y apoyo familiar, solo si se ha hablado y acordado. Cuarto, comprobar la liquidez y los tiempos: qué parte de esas fuentes está disponible en semanas y cuál exige vender algo. Quinto, decidir qué nivel de protección quieres: la provisión compite con tu nivel de vida y con la herencia, y el equilibrio es una decisión personal. Sexto, revisarla cada pocos años, porque cambian la salud, el patrimonio, la familia y los servicios disponibles. Dos precisiones sobre cómo encaja con el resto del plan. Esta provisión no es la reserva de imprevistos: esa cubre golpes de meses y se dimensiona como explicamos en la doble reserva de liquidez; la de cuidados es un riesgo de cola que puede estar invertida a largo plazo mientras no se necesite. Y es una de las capas del patrimonio que conviene proteger: en el coste de la sobreprotección la incluíamos como supuesto dentro del patrimonio objetivo; aquí está el método para calcularla con tus propios números.
Seguros, vivienda y otros recursos
La provisión se puede financiar de varias formas y casi siempre de varias a la vez: patrimonio líquido y cartera, ingresos recurrentes — empezando por la pensión, cuyo papel en el plan explicamos en la pensión pública como activo —, rentas inmobiliarias, la venta o el alquiler de un activo si llega a ser necesario, prestaciones públicas y apoyo familiar. Existen también seguros de dependencia, que transfieren parte del riesgo a una aseguradora a cambio de una prima. Pueden tener sentido en algunos casos, pero no son una solución universal: hay que verificar qué grado de dependencia activa la cobertura, si pagan una renta, un capital o un reembolso de gastos, los periodos de carencia, las exclusiones, los límites de edad para contratarlos y lo que cuestan frente a la alternativa de autoasegurarse con el propio patrimonio. Para muchos patrimonios relevantes, la autofinanciación planificada es suficiente; para otros, con poca liquidez o mucha concentración en inmuebles, una cobertura puede tener más valor. La cuestión no es qué producto contratar, sino cómo combinar recursos.
La dimensión familiar: no planificar también es decidir
La dependencia afecta al cónyuge y a los hijos, en dinero y sobre todo en tiempo. Conviene hablarlo antes de que haya una urgencia: dónde preferirías ser cuidado, qué recursos hay, hasta dónde puede y quiere llegar la ayuda familiar, y quién gestionaría tu dinero si tú no pudieras. Los hijos no son una fuente de financiación garantizada: pueden vivir lejos, tener sus propias cargas o no estar en condiciones de cuidar. Y no hay que presuponer que el patrimonio debe llegar intacto a la siguiente generación: la prioridad puede ser, legítimamente, financiar una atención digna y conservar la autonomía de quien lo acumuló. La conversación familiar sobre el patrimonio la desarrollamos en preparar el dinero para los hijos, o a los hijos para el dinero. Y hay una pieza jurídica que falta en muchas familias: los poderes preventivos, que el Código Civil regula tras la reforma de la Ley 8/2021 y que permiten designar a quién gestionará tu patrimonio si pierdes capacidad; encajan con el testamento, como explicamos en testamento con cabeza.
Proteger sin sobreproteger
Una provisión insuficiente deja a una persona expuesta a decisiones difíciles en el momento más vulnerable. Pero una provisión excesiva también cuesta: dinero que no se usa, consumo aplazado, años activos vividos por debajo de las propias posibilidades, o un patrimonio preservado para la herencia a costa del bienestar de quien lo acumuló. El objetivo no es elegir entre gastarlo todo y conservarlo todo, sino un equilibrio razonado entre la vida que se quiere vivir, la liquidez necesaria, la protección frente a las contingencias que importan y lo que se desea dejar. La planificación no elimina la incertidumbre ni garantiza que el dinero alcance en cualquier escenario. Hace algo más modesto y más útil: evita que una contingencia importante obligue a improvisar todas las decisiones a la vez.
Cómo prevén otros la última etapa — qué reservan, qué han hablado con su familia, qué harían con la vivienda — es una conversación habitual entre quienes viven de su patrimonio. 👉 Vivir de las rentas — foro de Rankia
Preguntas frecuentes
¿Cuánto cuesta una residencia privada en España?
Según el informe de precios 2026 de Inforesidencias, la plaza privada cuesta de media 2.153,52 euros al mes sin IVA, con grandes diferencias según la comunidad, el tipo de habitación y el grado de dependencia. Es una referencia sectorial, no un precio oficial.
Según el informe de precios 2026 de Inforesidencias, la plaza privada cuesta de media 2.153,52 euros al mes sin IVA, con grandes diferencias según la comunidad, el tipo de habitación y el grado de dependencia. Es una referencia sectorial, no un precio oficial.
¿Cubre la Ley de Dependencia todos los gastos de los cuidados?
No necesariamente. El sistema público reconoce grados y concede servicios o prestaciones, pero con plazos que pueden ser largos, con recursos que no siempre coinciden con los preferidos y con un copago que depende de la capacidad económica del beneficiario.
No necesariamente. El sistema público reconoce grados y concede servicios o prestaciones, pero con plazos que pueden ser largos, con recursos que no siempre coinciden con los preferidos y con un copago que depende de la capacidad económica del beneficiario.
¿Cuánto dinero debo reservar para la dependencia?
No hay una cifra válida para todos. Depende del escenario de cuidados que se quiera priorizar, de su duración, de lo que cubran los ingresos recurrentes y de la liquidez disponible. Lo útil es construir dos o tres escenarios y ver qué parte pagaría cada fuente.
No hay una cifra válida para todos. Depende del escenario de cuidados que se quiera priorizar, de su duración, de lo que cubran los ingresos recurrentes y de la liquidez disponible. Lo útil es construir dos o tres escenarios y ver qué parte pagaría cada fuente.
¿Mi patrimonio me impide recibir ayudas a la dependencia?
No automáticamente. El patrimonio, junto con la renta, influye en la capacidad económica que determina el copago, con criterios que desarrolla cada comunidad autónoma.
No automáticamente. El patrimonio, junto con la renta, influye en la capacidad económica que determina el copago, con criterios que desarrolla cada comunidad autónoma.
¿Merece la pena un seguro de dependencia?
Depende. Puede tener sentido para patrimonios con poca liquidez o muy concentrados en inmuebles; para otros, la autofinanciación planificada puede ser suficiente. Antes de contratar, hay que revisar coberturas, carencias, exclusiones, límites de edad y coste.
Depende. Puede tener sentido para patrimonios con poca liquidez o muy concentrados en inmuebles; para otros, la autofinanciación planificada puede ser suficiente. Antes de contratar, hay que revisar coberturas, carencias, exclusiones, límites de edad y coste.
Para saber cuánta liquidez real tendrías en cada escenario hace falta ver el patrimonio completo, separando lo que se puede usar en semanas de lo que exige vender: MyPortfolio ayuda a tener esa foto, y un profesional del buscador de asesores de Rankia puede ayudarte a integrar la provisión en el plan sin sobredimensionarla. La idea final: no basta con calcular cuánto necesitas para jubilarte; conviene pensar también cómo financiarías los cuidados si algún día los necesitaras, sin depender de que todo salga bien y sin sacrificar hoy más patrimonio del necesario por un riesgo incierto.
👉 Para seguir:
· La pensión pública como activo
· El coste de la sobreprotección
· El gasto también se diseña
· Testamento con cabeza
· El coste de la sobreprotección
· El gasto también se diseña
· Testamento con cabeza
Aviso: este artículo tiene carácter informativo y educativo. Los escenarios de coste son hipótesis ilustrativas en euros de hoy, sin ayudas públicas ni inflación de los cuidados; el precio de residencia de referencia procede de un informe sectorial privado (Inforesidencias 2026) y los datos del sistema de dependencia, del Panel del SAAD (diciembre de 2025) y del Observatorio Estatal de la Dependencia, con metodologías distintas. Las prestaciones, copagos y plazos varían según la comunidad autónoma. No constituye asesoramiento financiero, jurídico ni de seguros. Contenido revisado en octubre de 2026.