La pensión pública puede ser, en términos económicos, el activo más valioso de muchas personas que se jubilan: una pensión neta de 2.000 euros al mes, en catorce pagas y revalorizada con la inflación, equivale durante 25 años de jubilación a unos 617.000 euros de hoy descontados al 1% real. Pero no es patrimonio en el sentido habitual: no está en ninguna cuenta, no se puede vender, rescatar ni dejar en herencia, y depende de seguir vivo y de lo que diga la ley. Por eso no debe sumarse al patrimonio como si fuera un fondo o un piso. Debe integrarse, que es otra cosa: tenerla en cuenta para decidir cuánto patrimonio necesitas realmente, cuánto riesgo puedes asumir en tus inversiones y cuánto puedes retirar de ellas cada año. Este artículo no explica cómo se calcula la pensión — eso está en cuánto cobrarás de pensión de jubilación —, sino qué hace la pensión dentro de un patrimonio ya construido, y por qué ignorarla puede llevar a decisiones equivocadas en las dos direcciones: arriesgar de más o, con más frecuencia entre quienes leen este blog, proteger y retirar de menos.
Tu balance está incompleto (y sumar la pensión no lo arregla)
La forma habitual de saber si uno puede jubilarse es sumar lo que tiene — cuentas, fondos, acciones, inmuebles — y compararlo con lo que gasta. Es un cálculo incompleto, porque omite la fuente de ingresos que, para la mayoría de los jubilados españoles, cubre la mayor parte del gasto: la pensión. Pero la corrección intuitiva — "sumo el valor de la pensión y ya está" — es tan engañosa como el olvido. Un millón en una cartera y un millón de valor actual de una pensión no son la misma riqueza: el primero se puede gastar de golpe, repartir, invertir o heredar; el segundo solo llega a razón de una mensualidad, mientras vivas, en las condiciones que fije la ley. La manera correcta de mirarlo es con dos columnas que no se suman: lo que tienes (el patrimonio) y lo que recibirás (los ingresos previsibles). La segunda columna no aumenta tu riqueza disponible, pero cambia por completo lo que tiene que hacer la primera.
Tres cosas que no son lo mismo
Para integrar la pensión sin engañarse conviene separar tres conceptos. El patrimonio es lo que posees y puedes valorar hoy: inmuebles, inversiones, liquidez, menos deudas. El derecho a la pensión es una prestación futura sujeta a requisitos legales, reglas de cálculo y circunstancias personales; no tiene el mismo grado de certeza quien ya la cobra reconocida que quien tiene 58 años y todavía debe completar su carrera de cotización, ni quien se jubila el año que viene que quien lo hará en diez. Y el valor económico de la pensión es una estimación: el valor actual de los pagos que se espera recibir, con supuestos sobre su duración, su evolución y el valor temporal del dinero. Este artículo trabaja con el tercer concepto, pero sin olvidar que descansa sobre el segundo.
Cuánto vale una pensión: un cálculo sencillo y sus límites
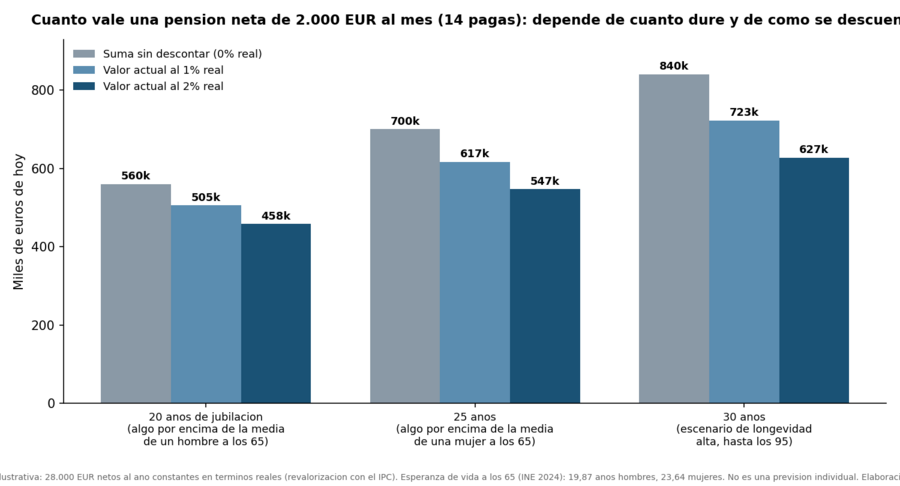
La idea es la misma con la que se valora cualquier renta: el valor económico de la pensión es el valor actual de los pagos futuros esperados, teniendo en cuenta cuánto tiempo se espera cobrarlos, cómo evolucionarán y a qué tasa se descuentan. Tomemos una hipótesis ilustrativa, no una estadística: una pensión neta de 2.000 euros al mes en catorce pagas, 28.000 euros netos al año. Como la ley vigente revaloriza cada año las pensiones contributivas con el IPC medio (Ley 21/2021), es razonable trabajar en euros de hoy, constantes, y descontar con una tasa real. Y como nadie sabe cuánto vivirá, conviene usar escenarios en lugar de una cifra: según el INE, una persona que cumplió 65 años en 2024 esperaría vivir, de media, 19,87 años más si es hombre y 23,64 si es mujer; en un matrimonio, la probabilidad de que al menos uno de los dos llegue a edades muy avanzadas es mayor, y en este blog planificamos habitualmente hasta los 95.
Duración de la jubilación |
Suma sin descontar |
Valor actual al 1% real |
Valor actual al 2% real |
|---|---|---|---|
20 años |
560.000 € |
505.000 € |
458.000 € |
25 años |
700.000 € |
617.000 € |
547.000 € |
30 años |
840.000 € |
723.000 € |
627.000 € |
Tres lecturas. La primera: el orden de magnitud es de cientos de miles de euros en casi cualquier hipótesis razonable, comparable al patrimonio financiero de muchos hogares que leen este blog, o superior. La segunda: la cifra se mueve mucho con los supuestos — entre 458.000 y 723.000 euros solo en esta tabla —, así que cualquier valor concreto es una estimación, no un dato. La tercera: sumar mensualidades de años distintos sin descontarlas (la columna de la izquierda) sobrestima el valor, porque un euro dentro de veinte años no vale lo mismo que uno hoy. Y una advertencia sobre la esperanza de vida: es una media estadística, no una fecha. Ni la propia jubilación durará exactamente eso, ni planificar con la media protege contra vivir bastante más.
Por qué no se suma como un fondo o un piso
El valor económico de la pensión es real, pero tiene características que ningún otro activo del balance comparte, y en ambos sentidos. En contra: no es líquida — no puedes adelantar diez años de pensión para pagar una reforma o una residencia —; no es vendible ni rescatable; no es heredable — si falleces, tus hijos no reciben su valor, y la pensión de viudedad, con sus propias condiciones, es con carácter general el 52% de la base reguladora del fallecido, no la pensión íntegra —; depende de seguir vivo; y está expuesta al riesgo normativo, porque las reglas de cálculo, de revalorización o de acceso pueden cambiar. A favor: es vitalicia, es decir, protege exactamente contra el riesgo que más teme un jubilado, vivir más de lo previsto; está ligada por ley a la inflación mientras se mantenga la regla actual; y llega cada mes sin necesidad de vender nada en una caída de los mercados. Es, en esencia, una renta vitalicia indexada: algo que en el mercado privado cuesta mucho dinero comprar, como muestra el precio de las rentas vitalicias que analizamos en la guía de mayores de 65. No es mejor ni peor que una cartera: es otra cosa, y por eso va en otra columna.
Lo que la pensión sí cambia: cuánto patrimonio necesitas
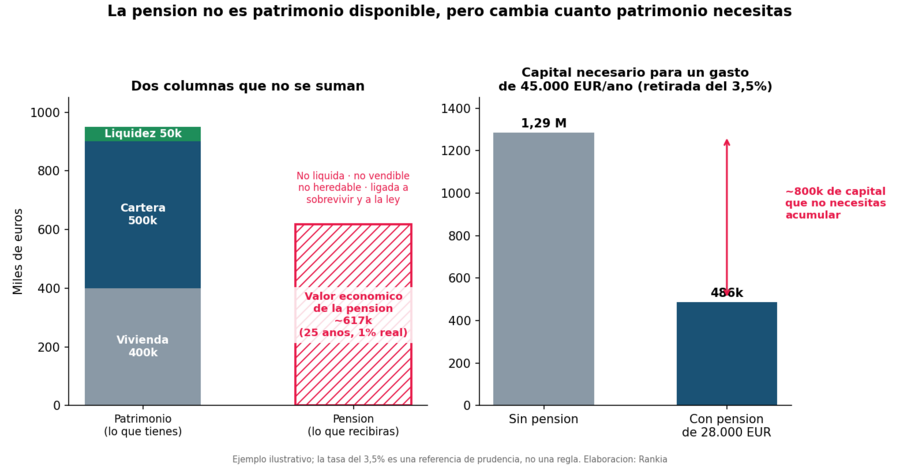
Aquí está la aportación práctica. La pregunta relevante no es cuánto vale tu pensión, sino qué parte de tu gasto cubre, porque eso determina cuánto tiene que aportar tu patrimonio. En este blog lo llamamos el hueco: el gasto anual menos los ingresos previsibles (pensión, rentas). Una pareja que gasta 45.000 euros al año y cobra 28.000 netos de pensión tiene un hueco de 17.000 euros. Si quisiera cubrir todo su gasto solo con una cartera, retirando un prudente 3,5% anual, necesitaría unos 1,29 millones; para cubrir solo el hueco, unos 486.000 euros. La pensión le ahorra acumular unos 800.000 euros de capital. Visto desde el otro lado: una persona con 500.000 euros de patrimonio financiero y esa misma pensión retira un 3,4% anual de su cartera, una tasa razonable; sin pensión, para el mismo gasto, tendría que retirar el 9%, insostenible. La misma cartera es suficiente o insuficiente según la pensión que la acompaña. Es exactamente la aritmética de María, nuestro primer retrato patrimonial: tres millones de patrimonio, un hueco de 17.000 euros y una tasa de retirada del 0,6% que convertía su miedo en un problema de cálculo, no de dinero. Cómo se calcula bien el gasto, la otra mitad del hueco, está en el gasto también se diseña.
Lo que cambia en tu asignación de activos
Una pensión que cubre buena parte del gasto esencial funciona, dentro del patrimonio económico total, como un suelo de ingresos estable: en la práctica, se parece más a una renta fija vitalicia que a cualquier otra cosa. Eso cambia varias variables de la cartera. La necesidad de liquidez es menor, porque el gasto corriente no depende de vender: la reserva que hay que mantener se dimensiona sobre el hueco, no sobre el gasto total, como explicamos en la doble reserva de liquidez. La capacidad de soportar caídas es mayor, porque una bajada del 30% en los mercados no pone en riesgo la comida ni la factura de la luz; la disciplina en esos momentos, en qué hacer cuando todo cae. Y el horizonte de una parte del patrimonio se alarga: si la pensión paga el día a día, el dinero que no se va a necesitar en quince años puede invertirse pensando en quince años. Nada de esto se traduce en una regla automática del tipo "con buena pensión, más renta variable": la asignación depende del conjunto del patrimonio, de los objetivos, de los plazos, de las obligaciones familiares y de la capacidad real — también emocional — de ver caer una cartera. Lo que cambia es el análisis, no la respuesta. Para quien decide delegar la gestión de la parte financiera en una cartera indexada, gestores automatizados como Indexa Capital o plataformas de fondos como MyInvestor, permiten construir esa cartera con costes bajos; la decisión de cuánto riesgo asumir, sin embargo, empieza por la pensión.
Lo que cambia en cuánto puedes retirar (y en cuánto proteges)
Las reglas de retirada — la del 4% y sus matices, que analizamos en la regla del 4% — se aplican al hueco, no al gasto total. Integrar la pensión cambia, por tanto, la conversación sobre la desacumulación en tres puntos. Primero, los años puente: quien deja de trabajar antes de cobrar la pensión tiene unos años en los que la cartera paga todo el gasto, y son precisamente los años de mayor retirada y de mayor riesgo de secuencia; conviene provisionarlos aparte, como gasto con fecha. Segundo, el orden de lo que se vende, que con un hueco pequeño tiene más margen de optimización fiscal, en el orden de retirada. Y tercero, el riesgo inverso, más frecuente de lo que parece: el de la persona cuya pensión ya cubre casi todo y que, sin haberlo calculado, sigue gestionando su patrimonio como si tuviera que vivir de él. Si el patrimonio supera con holgura lo que el hueco y los riesgos razonables exigen, la pregunta deja de ser de seguridad y pasa a ser de asignación: qué función dar al excedente, que es el tema de el coste de la sobreprotección. La pensión también puede cambiar el papel de los inmuebles: con unos ingresos recurrentes ya asegurados, un piso alquilado deja de ser imprescindible como fuente de renta y puede evaluarse por lo que aporta al conjunto, como planteamos en alquileres o fondos.
Los riesgos de la pensión que no conviene olvidar
Integrar la pensión no significa idealizarla. Su valor depende de que se cumplan los requisitos de acceso; de la cuantía que efectivamente se reconozca, que puede diferir de la estimada; de la edad a la que se empiece a cobrar, porque anticipar la jubilación reduce la pensión de por vida; de las reglas de revalorización, que hoy la ligan al IPC pero que son una decisión legislativa; de la fiscalidad, porque tributa en el IRPF como rendimiento del trabajo; y de las contingencias familiares — un fallecimiento cambia los ingresos del hogar, y la viudedad no sustituye la pensión completa. No hay que afirmar que las pensiones futuras se reducirán, ni que están garantizadas en términos reales para siempre: el debate sobre la sostenibilidad del sistema existe, y la pieza sobre la pensión de jubilación en España recoge las proyecciones de la AIReF. Lo que sí tiene sentido es aplicar a la pensión un descuento de prudencia proporcional a su incertidumbre: pequeño para quien ya la cobra, mayor para quien está a diez años de jubilarse. Para estimar la tuya, el simulador de abajo da una primera aproximación; para la cifra real, la simulación oficial de la Seguridad Social en tu.seg-social.es.
📊
Estimador de pensión de jubilación
Estimación orientativa · Datos 2026
Entre 800 € y 8.000 €
Mínimo 15 años · Máximo 45
Pensión bruta est.
—
Pensión neta est.
—
Brecha mensual
—
Cobertura de la pensión sobre gasto previsto
—
Ajusta los valores para ver tu estimación.
⚠️
Estimación orientativa.
Aplica la escala oficial de la Seguridad Social (Ley 27/2011): 50% a los 15 años cotizados, 100% a los 37.
La pensión real se calcula sobre tus bases de cotización (no el salario) e IRPF según tu situación personal.
No incluye jubilación anticipada. Pensión máxima 2026: 3.359,58 €/mes brutos.
Tu cifra real: tu.seg-social.es con Cl@ve o certificado digital — gratuito.
Tu cifra real: tu.seg-social.es con Cl@ve o certificado digital — gratuito.
Cómo cuadra la pensión con lo que retiran de la cartera es uno de los debates recurrentes entre quienes viven de su patrimonio. 👉 Vivir de las rentas — foro de Rankia
Preguntas frecuentes
¿La pensión pública forma parte de mi patrimonio?
No en sentido estricto: no es un bien que poseas, ni se puede vender, rescatar o heredar. Pero tiene un valor económico — el valor actual de los ingresos que esperas recibir — que conviene tener en cuenta al decidir cuánto patrimonio necesitas y cuánto retiras de él.
No en sentido estricto: no es un bien que poseas, ni se puede vender, rescatar o heredar. Pero tiene un valor económico — el valor actual de los ingresos que esperas recibir — que conviene tener en cuenta al decidir cuánto patrimonio necesitas y cuánto retiras de él.
¿Cuánto vale económicamente una pensión de jubilación?
Depende de su cuantía, de cuánto dure la jubilación y de la tasa de descuento. Como orden de magnitud, una pensión neta de 2.000 euros al mes en catorce pagas vale entre unos 450.000 y 720.000 euros de hoy en escenarios de 20 a 30 años y tasas reales del 1% al 2%. Es una estimación, no una cifra exacta.
Depende de su cuantía, de cuánto dure la jubilación y de la tasa de descuento. Como orden de magnitud, una pensión neta de 2.000 euros al mes en catorce pagas vale entre unos 450.000 y 720.000 euros de hoy en escenarios de 20 a 30 años y tasas reales del 1% al 2%. Es una estimación, no una cifra exacta.
¿Puedo sumar el valor de la pensión a mis ahorros?
No como si fueran equivalentes. La pensión no es líquida, no es heredable y depende de la supervivencia y de la ley. Lo correcto es usarla para calcular el hueco de gasto que tu patrimonio debe cubrir.
No como si fueran equivalentes. La pensión no es líquida, no es heredable y depende de la supervivencia y de la ley. Lo correcto es usarla para calcular el hueco de gasto que tu patrimonio debe cubrir.
¿Si tengo una buena pensión debo invertir más en bolsa?
No hay una regla automática. Una pensión que cubre el gasto esencial aumenta la capacidad de soportar caídas y reduce la necesidad de liquidez, pero la asignación depende del conjunto del patrimonio, de los objetivos y de la tolerancia real al riesgo.
No hay una regla automática. Una pensión que cubre el gasto esencial aumenta la capacidad de soportar caídas y reduce la necesidad de liquidez, pero la asignación depende del conjunto del patrimonio, de los objetivos y de la tolerancia real al riesgo.
¿Cuánto patrimonio necesito para jubilarme si cobraré pensión?
El que cubra tu hueco — el gasto que la pensión y otras rentas no pagan — más reservas para imprevistos, cuidados y longevidad. Con un gasto de 45.000 euros y una pensión neta de 28.000, el capital necesario para el hueco ronda los 486.000 euros con una retirada del 3,5%, frente a 1,29 millones si no hubiera pensión.
El que cubra tu hueco — el gasto que la pensión y otras rentas no pagan — más reservas para imprevistos, cuidados y longevidad. Con un gasto de 45.000 euros y una pensión neta de 28.000, el capital necesario para el hueco ronda los 486.000 euros con una retirada del 3,5%, frente a 1,29 millones si no hubiera pensión.
Integrar la pensión en el mapa patrimonial empieza por tener en un solo sitio lo que tienes y lo que recibirás: MyPortfolio sirve para la primera columna, y la segunda la da tu simulación oficial. Con ambas, un profesional del buscador de asesores de Rankia puede ayudarte a decidir cuánto patrimonio necesitas conservar, qué riesgo tiene sentido asumir y cuánto puedes retirar. La idea final es sencilla: para planificar bien tu jubilación no basta con saber cuánto patrimonio tienes; necesitas saber qué ingresos generará tu pensión y cómo encajan con tu riqueza, tus gastos y tus objetivos. La pensión no es dinero en el banco, pero puede ser la razón por la que el dinero que sí está en el banco te alcance de sobra.
👉 Para seguir:
· Cómo construir una cartera para vivir de las rentas
· La regla del 4%
· El orden de retirada
· El coste de la sobreprotección
· Pensión de jubilación en España: cuánto cobrarás
· Cómo construir una cartera para vivir de las rentas
· La regla del 4%
· El orden de retirada
· El coste de la sobreprotección
· Pensión de jubilación en España: cuánto cobrarás
Aviso: este artículo tiene carácter informativo y educativo. Las cifras de valor económico de la pensión son estimaciones basadas en hipótesis ilustrativas (cuantía, duración, tasa de descuento y revalorización con el IPC según la normativa vigente) y no una previsión individual; la esperanza de vida citada es una media estadística del INE, no una estimación personal. La pensión depende de requisitos legales y de posibles cambios normativos. No constituye asesoramiento financiero ni una recomendación de inversión. Contenido revisado en octubre de 2026.