¿Alquileres o fondos? La pregunta, tal y como suele plantearse — qué renta más —, está mal hecha para el patrimonio español, porque presupone a alguien con dinero en la mano decidiendo dónde ponerlo. La realidad, según la Encuesta Financiera de las Familias 2024 del Banco de España, es la contraria: el patrimonio de los hogares españoles ya está hecho de ladrillo — la vivienda principal supone el 54,2% de sus activos reales y las otras propiedades inmobiliarias otro 34,9%, y el 45,3% de los hogares posee inmuebles además de su vivienda, proporción que crece con la renta y la riqueza. La pregunta útil, por tanto, no es dónde invertir lo próximo, sino qué papel deben jugar los pisos que ya tienes: ¿cuánto te pagan de verdad?, ¿qué te permiten y qué te impiden hacer?, y ¿cuándo — y cómo — tiene sentido rotar ladrillo a financiero sin que Hacienda se coma la mudanza? Este artículo responde las tres con una comparación en cuatro dimensiones — rentabilidad neta-neta, liquidez, concentración y sucesión — y con una tesis que conviene adelantar: la decisión no es ideológica ("los pisos son seguros" / "los fondos rentan más") sino contable y piso a piso — y no termina en "fondos mejor que pisos", porque un patrimonio puede tener un problema aunque sus pisos renten bien, y puede tener sentido conservar un inmueble aunque exista una alternativa con mayor rentabilidad esperada.
El punto de partida: España es un patrimonio con forma de ladrillo
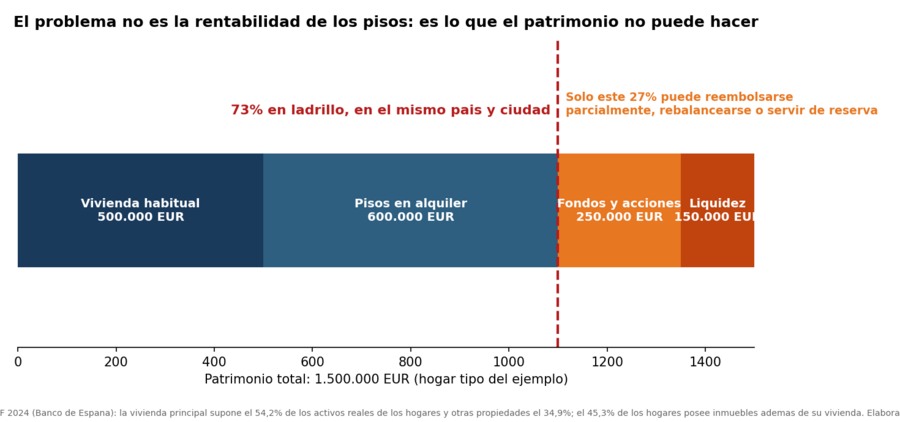
Los datos de la EFF 2024 (publicada por el Banco de España en abril de 2026) dibujan el contexto con precisión: el 70,6% de los hogares es propietario de su vivienda principal — el mínimo desde 2011, cuando superaba el 80% —, el 82,6% posee algún activo real (valor mediano: 200.000 €), y el peso de la vivienda principal sobre los activos reales subió 2,5 puntos entre 2022 y 2024, la primera subida desde 2005. Los activos financieros son el 23% del total. Traducción patrimonial: para el hogar tipo — el que además del piso propio tiene una o dos viviendas alquiladas heredadas o compradas en los 90-2000 —, el ladrillo no es una opción de inversión que evaluar: es la estructura de partida sobre la que hay que diseñar la jubilación, la liquidez y la sucesión. Y las estructuras de partida no se juzgan con la pregunta "¿qué compraría hoy?" sino con otra más incómoda: "¿qué conservaría hoy, sabiendo lo que cuesta salir?".
La aritmética del casero: de la bruta del 5% a la neta-neta del 2,8%
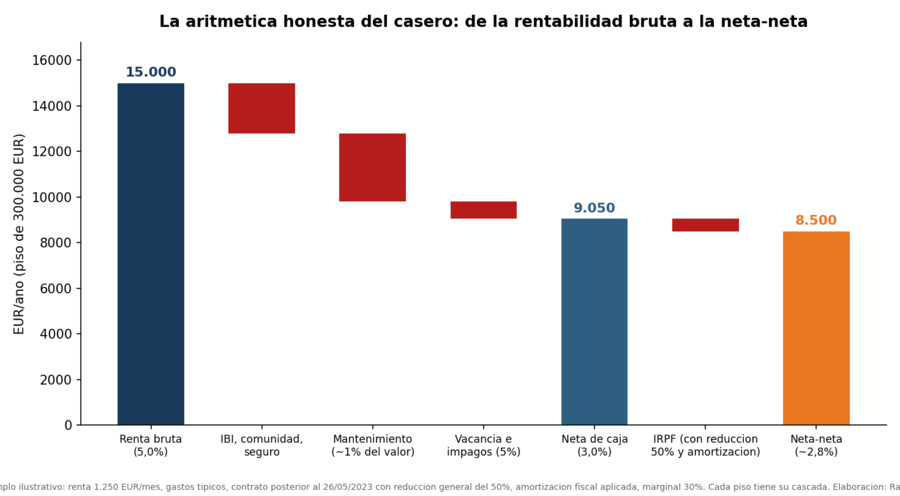
Casi todos los caseros conocen su rentabilidad bruta; casi ninguno ha calculado la neta-neta. La cascada, con un ejemplo declarado (piso de 300.000 €, alquilado a 1.250 €/mes, contrato posterior a mayo de 2023, propietario con marginal del 30%): renta bruta 15.000 € (5,0%); menos IBI, comunidad y seguro (~2.200 €); menos mantenimiento — la partida que la memoria borra entre caldera y caldera, pero que a largo plazo ronda el 1% del valor al año (3.000 €) —; menos una provisión realista por vacancia e impagos (5% de los ingresos: 750 €): quedan 9.050 € netos de caja (3,0%). Y después, el IRPF cada año — con las dos ventajas fiscales reales del alquiler de vivienda, que este artículo cuenta porque son parte de la comparación: la reducción del rendimiento neto (el 50% general para contratos desde el 26/05/2023, que sube al 60% con rehabilitación previa, al 70% en supuestos como el primer alquiler a jóvenes en zona tensionada y al 90% con rebajas de renta en zona tensionada; los contratos anteriores conservan su 60%) y la amortización fiscal del 3% de la construcción, un gasto deducible que no sale de tu bolsillo. Con ambas, la factura del ejemplo se queda en ~550 € y la neta-neta en ~8.500 € (2,8%) — con la letra pequeña de la amortización: lo deducido hoy minora el coste de adquisición y engorda la plusvalía el día que vendas. ¿Y el fondo? Su ventaja fiscal no es el tipo — es el calendario: el alquiler tributa cada año obligatoriamente; el fondo solo cuando tú decides reembolsar, solo por la ganancia incluida en lo reembolsado, y a los tipos del ahorro — el mecanismo completo, con su tabla, está en el tipo efectivo del rentista. La conclusión de la cascada no es que el 2,8% sea malo: es que es el número que hay que comparar — y que cada piso tiene el suyo (un tercero sin ascensor con inquilino de hace quince años y derramas pendientes puede estar en el 1,5%; un piso nuevo bien alquilado, cerca del 3,5%).
Las cuatro dimensiones (la rentabilidad es solo la primera)
| Dimensión | Piso alquilado | Cartera de fondos |
|---|---|---|
| Rentabilidad | Neta-neta típica 1,5-3,5% + revalorización del inmueble; renta mensual estable | Esperada superior a largo plazo con volatilidad; sin renta salvo que tú la crees reembolsando |
| Liquidez | Meses para vender; imposible vender el 8% de un piso; costes de salida altos | Días; reembolso parcial exacto de lo que necesitas; traspasos sin peaje fiscal |
| Concentración | Un activo, una ciudad, un inquilino, un país — el mismo de tu vivienda y tu pensión | Miles de empresas, decenas de países y divisas en una sola posición |
| Sucesión | Indivisión entre herederos (la sociedad no elegida); plusvalía del muerto aplica; usufructo bien regulado por ley | Divisible al céntimo entre herederos; plusvalía del muerto aplica; usufructo mal resuelto en derecho común |
| Gestión | Activa y personal: inquilinos, averías, derramas — y más cuesta arriba cada año que cumples | Delegable por completo; compatible con los 85 años y con los herederos |
A favor del piso: la renta mensual que llega sin decidir nada tiene un valor conductual enorme — es la pensión privada del patrimonio español, no exige ver caer un número en una pantalla, y para muchos jubilados esa tranquilidad vale puntos de rentabilidad; despreciarla es no entender por qué media España es casera. A favor de mirar más allá: las tres dimensiones que el piso pierde — liquidez, concentración, gestión — son precisamente las que más importan cuando se vive del patrimonio, porque el piso no admite reembolso parcial (no puedes vender una habitación para pagar el año), no puede formar parte de la doble reserva, no se rebalancea, y un solo impago es el 100% de vacancia de ese activo — la concentración en su forma más pura. Y hay una variable que ningún comparador de rentabilidades incluye: la edad del casero. Gestionar dos pisos a los 55 es una actividad; a los 80 — los inquilinos, la derrama, el juzgado si toca — es un problema, y de los que suelen acabar recayendo en un hijo que no eligió ser administrador de fincas.
La concentración que no sale en el extracto
El hogar del ejemplo — 1,5M€: vivienda de 500.000, dos pisos alquilados por 600.000, 250.000 en fondos y 150.000 en liquidez — tiene el 73% de su patrimonio en ladrillo español, en la misma ciudad, sumado a una pensión pública que depende del mismo país y su misma demografía. Su cartera de fondos puede estar impecablemente diversificada: su patrimonio no lo está — todas sus fuentes de riqueza dependen del mismo ciclo, la misma regulación (y el riesgo regulatorio del alquiler ya no es teórico: zonas tensionadas, límites de actualización, plazos de desahucio) y el mismo mercado local, que fue el análisis de el riesgo de concentración y la primera pregunta del mapa de crisis de qué hacer cuando todo cae: ¿cuántas de tus fuentes caen a la vez? La respuesta del patrimonio inmobiliario español típico es: casi todas.
Lo que Pontegadea enseña (y no es lo que parece)
"Los grandes patrimonios también compran ladrillo" — cierto, y el mayor ejemplo del mundo es español: Pontegadea, el vehículo de Amancio Ortega, es según Forbes el mayor propietario inmobiliario privado del planeta, con una cartera valorada en unos 25.000 millones de dólares en más de 200 propiedades repartidas por 13 países, financiada con los dividendos de Inditex (más de 3.200 millones de euros solo en 2026) que reinvierte desde 2001. Pero mirado de cerca, el ejemplo enseña exactamente lo contrario de lo que el casero español querría oír. Primero: en Pontegadea el inmobiliario es la pata de diversificación de una fortuna concentrada en una sola empresa — el flujo va de la renta variable al ladrillo para reducir concentración; en el patrimonio español medio, el ladrillo es la concentración. Segundo: su ladrillo no se parece al nuestro — oficinas y activos prime en el centro de las grandes capitales de Europa, América y Asia, con inquilinos de máxima solvencia (Amazon, Meta, Apple, grandes bancos) y contratos corporativos largos: el riesgo de impago de un segundo sin ascensor y el de un edificio alquilado a Apple no son la misma clase de activo aunque ambos sean "inmobiliario". Tercero: gestión profesional con estructura societaria, equipos y escala — y en los últimos años, diversificación adicional hacia energía, telecomunicaciones y logística. La pregunta que deja el ejemplo no es "¿tienen ladrillo los ricos?" — es "¿se parece tu ladrillo al suyo en algo más que el material?". Y su lección aprovechable a escala doméstica es el flujo: patrimonio concentrado que genera caja → caja que compra diversificación. El casero español que aplica esa lógica no compra el cuarto piso: rota hacia lo que no tiene.
La sucesión: los pisos se heredan peor (operativamente)
Fiscalmente, el ladrillo hereda con las mismas armas que los fondos — la plusvalía del muerto borra la ganancia latente igual (con el matiz de la plusvalía municipal), y las bonificaciones autonómicas del ISD no distinguen. Operativamente, es otra historia: un piso entre tres hermanos es una sociedad no elegida con reglas no escritas — quién decide el alquiler, quién adelanta la derrama, quién quiere vender y quién no —, la fuente clásica de proindivisos enquistados y subastas por extinción de condominio; una cartera de fondos, en cambio, se divide al céntimo el día de la partición y cada heredero sigue su camino. En el desmembramiento la comparación se invierte parcialmente: el usufructo inmobiliario está bien resuelto por la ley (la viuda usufructuaria cobra los alquileres, sin debate), mientras que el usufructo de fondos es el territorio pantanoso que analizamos en usufructo y nuda propiedad. La conclusión sucesoria no es vender los pisos: es que la forma del patrimonio decide la facilidad de su transmisión, y que quien planee dejar ladrillo a varios hijos tiene una conversación pendiente que los fondos no exigen — la de preparar a los hijos para el patrimonio.
Rotar de ladrillo a financiero: el coste y las ventanas
Aquí está la sección que decide casos reales, porque vender un inmueble genera una factura fiscal inmediata que condiciona toda la decisión. El coste de salida completo de un piso comprado por 120.000 € (valor actualizado con gastos) y vendido por 300.000: ganancia de ~180.000 € — recuerda: engordada por las amortizaciones deducidas —, que tributa en la base del ahorro (~19-23% en ese tramo: unos 38.000-40.000 €), más plusvalía municipal, más los costes de venta: la "mudanza" puede comerse el 15% del valor. Ese peaje es la razón por la que la rotación no se decide con una regla universal sino con un mapa de ventanas: (1) Mayores de 65 y vivienda habitual — la ganancia por transmitir la vivienda habitual está exenta de IRPF, criterio confirmado por la AEAT, lo que convierte los 65 en la frontera que puede valer decenas de miles de euros para quien planea reducir casa. (2) Mayores de 65 y cualquier otro bien — la ventana grande para el casero: la ganancia de vender el piso alquilado queda exenta si el importe (hasta 240.000 € por contribuyente) se reinvierte en una renta vitalicia asegurada en seis meses — la vía AEAT que permite rotar ladrillo a renta garantizada sin peaje; en un matrimonio cotitular, cada cónyuge tiene su límite. Las condiciones finas de ambas están en la guía de mayores de 65. (3) La nuda propiedad — vender la nuda propiedad de la vivienda conservando el usufructo vitalicio: liquidez sin mudanza, analizada en la pieza de usufructo. (4) La compensación de minusvalías — la venta con plusvalía grande se planifica en el mismo ejercicio que las minusvalías compensables disponibles. (5) Y la ventana de no hacer nada — para el propietario mayor con un piso muy apreciado que no necesita la liquidez, no vender nunca es una estrategia fiscal completa: la plusvalía del muerto borrará en la herencia la ganancia que la venta en vida habría tributado, y los herederos venderán con coste actualizado. La decisión, otra vez, no es ideológica: es por activo, por edad y por ventana — el mismo piso que no conviene vender a los 63 puede convenir muchísimo a los 66.
La auditoría del casero: seis preguntas por piso
La herramienta de este artículo, para aplicar activo a activo:
(1) ¿Cuál es su neta-neta real — la cascada completa, con mantenimiento al 1% y provisión de vacancia, no la bruta de la memoria?
(2) ¿Cuál es su rentabilidad sobre el valor actual (lo que obtendrías vendiendo hoy), no sobre lo que costó — que es la cifra que decide si el capital está bien empleado?
(3) ¿Qué papel juega en tu plan: renta del hueco, reserva de valor, herencia designada — o simplemente "siempre ha estado ahí"?
(4) ¿Quién lo gestionará dentro de diez años — tú a los 78, un administrador que se come un punto de rentabilidad, o un hijo?
(5) ¿Qué ventana fiscal tiene — y cuándo se abre o se cierra (los 65, la exención, la plusvalía del muerto)?
(6) ¿Qué pasará con él en tu sucesión — un heredero, tres en proindiviso, o mejor liquidez repartible?
Un piso puede suspender la pregunta 1 y aprobar el conjunto (la renta estable que sostiene tu hueco y que legarás a un solo hijo); otro puede aprobar la 1 y suspender todas las demás. Esa es la tesis: se audita el papel, no la clase de activo.
Tres caseros, tres respuestas
55 años, en activo, dos pisos heredados. Su problema no es la renta: es que sus próximos 10 años de capacidad de ahorro decidirán su jubilación, y todo ahorro nuevo debería ir a la pata financiera — la que puede rebalancearse, reembolsarse y crecer sin gestión. Vender no urge (ninguna ventana fiscal abierta); comprar el tercer piso sería doblar la concentración.
68 años, rentista, tres pisos y hueco anual de 30.000 €. El candidato a rotación selectiva: auditoría piso a piso, conservar el mejor (mejor inquilino, mejor neta-neta, mejor sucesión), y usar la ventana de la renta vitalicia (240.000 € por cónyuge) para convertir el peor en renta garantizada sin peaje — que además reduce el hueco que su cartera debe financiar y el tamaño de su doble reserva.
75 años, dos pisos muy apreciados, sin necesidad de liquidez. El caso donde no hacer nada gana: la plusvalía del muerto trabaja para sus herederos, el usufructo testamentario está bien resuelto en inmuebles, y su única tarea es la conversación con los hijos sobre quién recibirá qué — y si conviene designar pisos a herederos concretos para evitar el proindiviso.
Cómo vive la comunidad la decisión — caseros que rotaron, caseros que no venderían jamás y el eterno debate de la renta segura:
👉 Vivir de las rentas — foro de Rankia
👉 Vivir de las rentas — foro de Rankia
Preguntas frecuentes
¿Qué renta más, un piso alquilado o un fondo de inversión?
Mal comparados, el piso parece ganar (bruta del 5% y renta mensual); bien comparados, la neta-neta típica del alquiler queda en el 1,5-3,5% tras gastos, mantenimiento, vacancia e IRPF anual, frente a una rentabilidad esperada superior — pero volátil y sin renta automática — de una cartera diversificada. La comparación completa exige además liquidez, concentración, gestión y sucesión.
Mal comparados, el piso parece ganar (bruta del 5% y renta mensual); bien comparados, la neta-neta típica del alquiler queda en el 1,5-3,5% tras gastos, mantenimiento, vacancia e IRPF anual, frente a una rentabilidad esperada superior — pero volátil y sin renta automática — de una cartera diversificada. La comparación completa exige además liquidez, concentración, gestión y sucesión.
¿Cómo calculo la rentabilidad real de mi piso alquilado?
Con la cascada: renta bruta − IBI, comunidad y seguro − mantenimiento (~1% del valor al año) − provisión de vacancia e impagos = neta de caja; y después el IRPF anual con su reducción (50% general en contratos desde mayo de 2023; 60, 70 o 90% en los supuestos legales) y la amortización. Y calculada sobre el valor actual del piso, no sobre lo que costó.
Con la cascada: renta bruta − IBI, comunidad y seguro − mantenimiento (~1% del valor al año) − provisión de vacancia e impagos = neta de caja; y después el IRPF anual con su reducción (50% general en contratos desde mayo de 2023; 60, 70 o 90% en los supuestos legales) y la amortización. Y calculada sobre el valor actual del piso, no sobre lo que costó.
¿Puedo vender un piso sin pagar impuestos si tengo más de 65 años?
Dos vías confirmadas por la AEAT: la ganancia por vender la vivienda habitual está exenta sin condiciones de reinversión; y la ganancia por vender cualquier otro bien (un piso alquilado, por ejemplo) queda exenta si reinviertes el importe — hasta 240.000 € por contribuyente — en una renta vitalicia asegurada en un plazo de seis meses.
Dos vías confirmadas por la AEAT: la ganancia por vender la vivienda habitual está exenta sin condiciones de reinversión; y la ganancia por vender cualquier otro bien (un piso alquilado, por ejemplo) queda exenta si reinviertes el importe — hasta 240.000 € por contribuyente — en una renta vitalicia asegurada en un plazo de seis meses.
¿Es mejor vender el piso en vida o dejarlo en herencia?
Depende de la edad, la ganancia acumulada y la necesidad de liquidez: vender en vida tributa la plusvalía en IRPF; no vender activa la plusvalía del muerto (los herederos reciben con coste actualizado y la ganancia latente no tributa nunca en IRPF). Para propietarios mayores con pisos muy apreciados y sin necesidad de la liquidez, conservar suele ganar; con necesidad de rotar, las ventanas de los mayores de 65 cambian el cálculo.
Depende de la edad, la ganancia acumulada y la necesidad de liquidez: vender en vida tributa la plusvalía en IRPF; no vender activa la plusvalía del muerto (los herederos reciben con coste actualizado y la ganancia latente no tributa nunca en IRPF). Para propietarios mayores con pisos muy apreciados y sin necesidad de la liquidez, conservar suele ganar; con necesidad de rotar, las ventanas de los mayores de 65 cambian el cálculo.
¿Deberían los jubilados vender sus pisos y pasarse a fondos?
No como regla: la renta estable del alquiler tiene valor real para un jubilado, y las ventanas fiscales no siempre están abiertas. La decisión correcta es por activo — auditar cada piso (neta-neta sobre valor actual, papel en el plan, gestión futura, ventana fiscal, sucesión) y rotar solo los que suspenden el conjunto, idealmente cuando una ventana reduce o elimina el peaje.
No como regla: la renta estable del alquiler tiene valor real para un jubilado, y las ventanas fiscales no siempre están abiertas. La decisión correcta es por activo — auditar cada piso (neta-neta sobre valor actual, papel en el plan, gestión futura, ventana fiscal, sucesión) y rotar solo los que suspenden el conjunto, idealmente cuando una ventana reduce o elimina el peaje.
El primer paso de la auditoría es tener el patrimonio completo — pisos incluidos, a valor actual — en un solo mapa: MyPortfolio está pensado exactamente para eso; y la rotación con ventanas fiscales (renta vitalicia, exención de vivienda, minusvalías) es de las decisiones donde una sesión con un profesional del buscador de asesores de Rankia se paga sola muchas veces. El cierre es la tesis con la que empezamos, ahora con contenido: un patrimonio de 1,5 millones puede tener un problema aunque sus pisos renten bien — si no puede generar liquidez sin vender un activo entero, si todas sus fuentes caen a la vez, si nadie podrá gestionarlo a los 85 —, y puede tener todo el sentido conservar un inmueble aunque exista una alternativa más rentable — por la renta que llega sola, por la ventana fiscal que aún no se abrió, por la plusvalía que morirá contigo. Los pisos no son el problema ni la solución: son piezas. El diseño — qué papel juega cada una, cuánto pesa el conjunto y por qué puerta sale lo que sobra — es el patrimonio.
👉 Las piezas de este análisis:
El riesgo de concentración
Mayores de 65: las dos exenciones
La plusvalía del muerto
Usufructo y nuda propiedad
El tipo efectivo del rentista
Cartera para vivir de las rentas
El riesgo de concentración
Mayores de 65: las dos exenciones
La plusvalía del muerto
Usufructo y nuda propiedad
El tipo efectivo del rentista
Cartera para vivir de las rentas
Aviso: este artículo tiene carácter informativo y educativo. Los ejemplos numéricos son ilustrativos con supuestos declarados; la rentabilidad de un inmueble concreto, su fiscalidad (reducciones aplicables, amortizaciones, plusvalía municipal) y las exenciones (mayores de 65, renta vitalicia con límite de 240.000 €) dependen de las circunstancias de cada caso, del contrato y de la normativa vigente en cada ejercicio. Los datos de la EFF 2024 corresponden al Banco de España; los de Pontegadea, a estimaciones de Forbes y registros citados por la prensa económica. No constituye asesoramiento financiero, fiscal ni inmobiliario.