Preparar el dinero para los hijos es lo que las familias con patrimonio llevan décadas haciendo bien: testamento, titularidades, quizá alguna donación estudiada. Preparar a los hijos para el dinero es lo que casi ninguna hace — y es la mitad de la transmisión que decide cómo acaba la otra mitad. Porque la mayoría de las sucesiones españolas comparten un diagnóstico curioso: están jurídicamente documentadas y familiarmente no conversadas. Hay testamento ante notario, pero los hijos no saben qué existe, ni por qué se decidió lo que se decidió, ni qué se espera de ellos. La tesis de este artículo cabe en dos frases: el testamento decide qué pasa con tu patrimonio; la conversación familiar decide, en buena medida, cómo lo recibirán tus hijos. Este artículo es sobre esa segunda mitad — cuándo deben saberlo, cuánto contar, cómo evitar que la igualdad matemática fabrique sensación de injusticia, qué significa de verdad que un heredero esté preparado — y termina con una herramienta: el mapa de 10 pasos que convierte la intención difusa en un plan explícito.
Acumular y transmitir son dos problemas distintos (y el segundo no se resuelve en la notaría)
Durante treinta o cuarenta años, el problema patrimonial de una familia es acumular: ganar, ahorrar, invertir, comprar, construir la empresa, protegerlo todo. Es un problema con marcador — el patrimonio crece o no crece — y quien lee este blog probablemente lo ha resuelto bien. Después aparece el otro problema, que no tiene marcador y por eso se aplaza: ¿qué quiero que ocurra con todo esto cuando yo ya no lo necesite? La respuesta habitual es un trámite: se firma un testamento — a menudo el estándar "del uno para el otro y luego para los hijos por partes iguales" — y se da el asunto por resuelto. No lo está. El testamento resuelve la dimensión patrimonial (qué, a quién, con qué fiscalidad); deja intacta la dimensión familiar: qué saben los hijos, qué entienden, qué esperan, qué responsabilidad podrán asumir y qué relación tendrán entre ellos cuando les llegue. Quien no decide activamente sobre esa segunda dimensión también está decidiendo — por defecto: acumular, callar, fallecer, y que los hijos reciban lo que quede, como puedan, sabiendo lo que hayan adivinado. Es la versión sucesoria de la herencia involuntaria: la mayor transferencia económica de la vida de una familia, ejecutada sin que nadie la haya diseñado.
La cifra que la industria repite
Si has leído sobre este tema, habrás visto el dato: "el 70% de las transiciones patrimoniales fracasan, y el 60% de los fracasos se debe a fallos de comunicación y confianza en la familia". Merece escrutinio, porque se cita mucho y se contextualiza poco. Procede de la investigación propietaria de Roy Williams y Vic Preisser (The Williams Group) sobre 3.250 familias con patrimonio, publicada en su libro Preparing Heirs (2003): "fracaso" significa allí pérdida involuntaria del control de los activos tras la transición — no ruina —, el estudio no pasó revisión académica por pares, sus propias publicaciones posteriores bailan las cifras secundarias, y ha recibido crítica metodológica seria (Grubman, 2022). Así que no construyas — ni construiremos — una tesis sobre la precisión del 70%. Lo que sí sobrevive al escrutinio, y lo confirma la experiencia de cualquier asesor patrimonial, es la dirección del hallazgo: cuando una transmisión sale mal, las causas son abrumadoramente humanas — comunicación, confianza, herederos sin preparar — y casi nunca técnicas (los errores de documentos e impuestos son una fracción mínima). La industria dedica el 95% de su esfuerzo a la fracción técnica. Este artículo, y el análisis completo de por qué se pierde el patrimonio familiar que hicimos en "De camisa a camisa", van de la otra parte.
¿Cuándo deben saberlo? No hay edad, sino etapas
No existe una edad universal, existe una progresión. Con hijos pequeños, las cantidades sobran y los principios bastan — de dónde viene el dinero de casa, qué cuesta, qué no compra. Con adolescentes, la conversación puede incorporar el esfuerzo y la existencia de un patrimonio familiar sin cifras — suficiente para que no lo descubran por el coche del vecino o por una indiscreción ajena. Con jóvenes adultos, empieza a tener sentido explicar cómo se construyó, qué existe a grandes rasgos y — sobre todo — qué no deben dar por hecho: la diferencia entre saber que hay patrimonio y contar con él. Con hijos adultos, la conversación puede ser explícita: estructura, testamento, empresa, deseos y razones. Y cuando los hijos ya tienen su propia familia, entra la dimensión que más se esquiva: parejas, regímenes matrimoniales, posibles divorcios — que no son desconfianza hacia nadie, sino diseño (una donación con las cláusulas adecuadas protege lo transmitido como privativo; otro motivo para que la transmisión pase por profesionales y no por transferencias improvisadas). La variable que gobierna el calendario no es la edad: es la madurez demostrada de cada hijo y la naturaleza del patrimonio — una empresa familiar obliga a hablar antes que una cartera de fondos.
¿Deben saber cuánto? La transparencia no es binaria
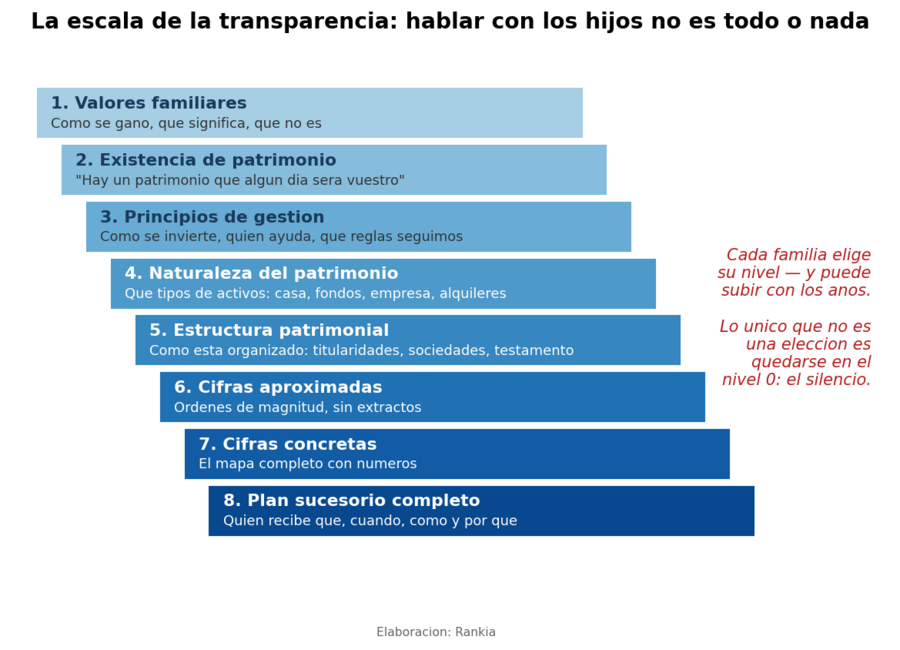
El gran bloqueo — "si les decimos cuánto hay, se relajarán; si no les decimos nada, no estarán preparados" — parte de una premisa falsa: que la transparencia es todo o nada. No lo es. Entre el silencio total y el extracto bancario hay una escala de ocho niveles: valores familiares → existencia de patrimonio → principios de gestión → naturaleza de los activos → estructura patrimonial → cifras aproximadas → cifras concretas → plan sucesorio completo. Cada familia elige su nivel para cada hijo y para cada momento — y puede subir peldaños con los años, que es lo que hacen la mayoría de las familias que gestionan bien esto: los hijos de 25 conocen la existencia y los principios; los de 35, la estructura y los órdenes de magnitud; los de 45, o los que participan en la gestión, el mapa completo. Los argumentos existen en ambas direcciones — la transparencia prepara, evita sorpresas y desactiva conflictos futuros; la opacidad protege de expectativas prematuras, de parejas con agenda y de la presión familiar — y por eso la escala es la respuesta sofisticada: lo único que no es una elección razonable es el nivel cero permanente, porque el silencio también comunica (normalmente, que del dinero no se habla — la lección que tus hijos aplicarán con los suyos), y porque la primera vez que muchos herederos ven el patrimonio completo es en el despacho del notario, el peor día y en el peor formato posible.
Igualdad no es justicia (y la arbitrariedad no explicada es el verdadero veneno)
"A partes iguales" parece el estándar incontestable — y sin embargo las particiones matemáticamente iguales producen algunas de las peores guerras familiares. Porque la vida ya repartió desigual antes del testamento: a un hijo se le pagó la entrada del piso hace quince años; otra lleva una década en la empresa familiar cobrando por debajo de mercado; el tercero tiene una discapacidad que exige protección específica; una recibió la donación para el máster en el extranjero. La igualdad aritmética final, superpuesta a esas asimetrías reales, puede ser profundamente injusta — y la corrección de esas asimetrías, si nunca se explica, parecerá favoritismo puro. La conclusión operativa no es una fórmula de reparto (no la hay): es que el conflicto entre hermanos rara vez nace de la diferencia — nace de la sensación de que la decisión fue arbitraria o nunca se explicó. Los mismos repartos desiguales que dinamitan familias cuando se descubren en la notaría se aceptan con naturalidad cuando los padres los explicaron en vida, con sus razones ("a ti te ayudamos con el piso; tu hermana recibirá el equivalente"; "tú diriges la empresa; tus hermanos reciben otros activos de valor comparable"). El testamento puede imponer; solo la conversación puede legitimar. Y las herramientas para que lo hablado quede blindado — colación de donaciones, mejoras, pactos sucesorios donde el derecho civil los permite — existen precisamente para eso.
¿Cuánto dar? Ayudar a construir una vida no es financiarla
¿Existe una cantidad que ayuda y otra que empieza a sustituir la capacidad de decisión del hijo? Ayudar a construir ≠ financiar indefinidamente. La ayuda que construye tiene tres rasgos — es finalista (una entrada, una formación, un arranque de negocio: compra un activo o una capacidad, no un nivel de vida), es acotada (tiene principio, fin e importe conocidos por ambas partes) y no se renueva por inercia (la segunda ayuda se decide como la primera, no se da por supuesta). La financiación que sustituye es la contraria: recurrente, indefinida y creciente con el nivel de vida del receptor. Entre los factores que calibran el cuánto — edad, ingresos y patrimonio propios del hijo, estabilidad, situación de pareja, tamaño del patrimonio familiar y, primero de todos, lo que los padres necesitan conservar para su propia vida y sus propios cuidados, que es el paso 1 de cualquier mapa de transmisión — hay uno que se olvida siempre: la simetría informativa entre hermanos. La ayuda que se da a uno y se oculta a los demás es un conflicto en diferido con interés compuesto.
Transmitir patrimonio no es transmitir dinero
Doscientos mil euros no son doscientos mil euros. En efectivo, son liquidez total, cero responsabilidad de gestión — y máxima facilidad para evaporarse sin plan. En una cartera de fondos, son un patrimonio que exige decisiones (mantener, traspasar, reembolsar), con fiscalidad propia y con la tentación del reembolso inmediato como primer error clásico del heredero. En una vivienda, son un activo ilíquido con costes de mantenimiento, IBI, quizá inquilinos — y, si se comparte entre hermanos, una sociedad no elegida con reglas no escritas. En participaciones de la empresa familiar, son la forma más exigente de patrimonio que existe: gobierno, dividendos discutibles, hermanos dentro y fuera de la gestión, y todo el capítulo de requisitos fiscales del régimen de empresa familiar — el caso donde con más claridad se ve que transmitir activos sin preparar personas es transmitir problemas con valor nominal. La forma de la transmisión es en sí misma un mensaje y una exigencia: decidir qué recibe cada hijo es también decidir qué responsabilidad le pides que asuma — y esa pregunta ("¿qué responsabilidad quiero que sean capaces de asumir?") es mejor brújula que "¿cuánto les dejo?".
¿En vida, después o por etapas?
Las tres vías, por el problema que resuelve cada una. No transmitir nada en vida (todo por herencia) maximiza el control y la seguridad de los padres — nadie se descapitaliza —, conserva la plusvalía del muerto en los activos apreciados, y a cambio entrega el patrimonio cuando los hijos rondan los 55-60 años — tarde para la entrada del piso, tarde para el negocio, tarde para casi todo lo que una ayuda cambia. Donar parcialmente en vida resuelve exactamente eso — la ayuda llega cuando importa, con las bonificaciones autonómicas donde existan y con el donante viendo el efecto — a cambio de irreversibilidad (pertenece de lleno a las decisiones irreversibles), del coste fiscal en IRPF si lo donado son fondos apreciados, y del deber de simetría explicada entre hermanos; la aritmética completa está en donaciones en vida vs herencia. Y la transmisión progresiva — donaciones puntuales finalistas + quizá nuda propiedad con reserva de usufructo en inmuebles + herencia final — es la vía que tratan de construir la mayoría de las familias bien asesoradas, porque permite ensayar: ver cómo gestiona cada hijo lo recibido antes de decidir lo siguiente. Ninguna es "la mejor": cada una resuelve un problema distinto, y la elección es exactamente el contenido de los pasos 3 a 6 del mapa final.
Preparar a los hijos: qué significa de verdad (y qué no)
Preparar a un heredero no es convertirlo en inversor — no necesita saber elegir fondos, y pretenderlo suele acabar en cursillos que nadie pidió. Estar preparado para recibir patrimonio significa cinco capacidades más modestas y más raras: saber qué existe (al nivel de la escala que la familia haya decidido); entenderlo a grandes rasgos — qué es un fondo, qué obligaciones trae un alquiler, qué es una participación societaria; conocer sus costes — impuestos de la sucesión, mantenimiento, gestión: un patrimonio no es dinero gratis, y algunos herederos descubren con la carta de Hacienda que recibir también se paga; saber a quién preguntar — quién es el asesor, el notario, el gestor, dónde está la documentación; y saber qué no hacer — no vender de inmediato, no confundir patrimonio con renta disponible, no concentrar, no decidir bajo presión ni bajo duelo (la lista completa de primeros errores está en qué hacer cuando recibes una herencia). Y no todos necesitan saberlo todo: funciona pensar en niveles — valores para todos; existencia y estructura para los hijos adultos; detalle para quien participe en la gestión; información completa para albacea, asesor o quien deba ejecutar el plan. La preparación del heredero, bien entendida, es sobre todo saber qué preguntas hacer y a quién — que es, por cierto, la misma definición de cliente preparado que usamos para la banca privada.
La conversación patrimonial (y el mapa que la convierte en plan)
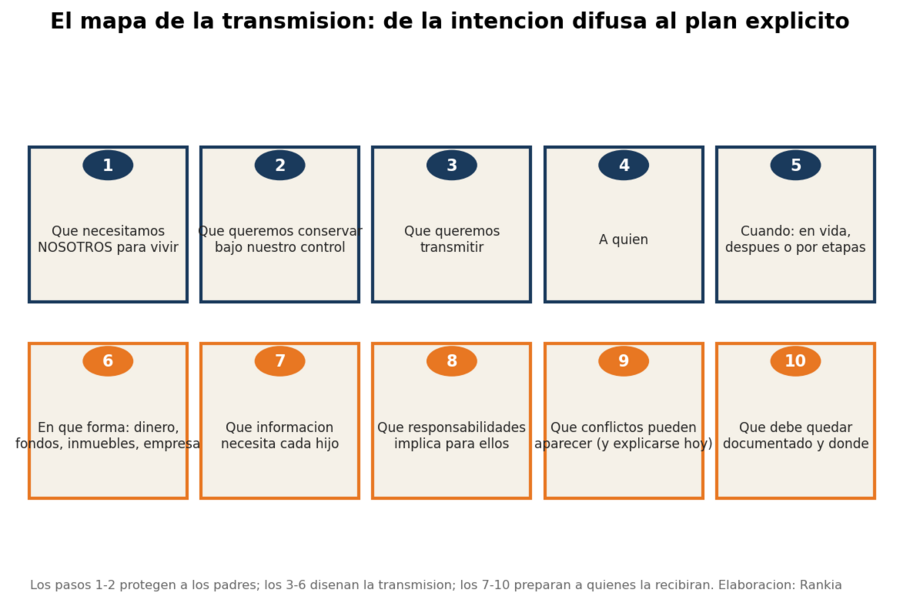
La herramienta no es una reunión solemne de dos horas con PowerPoint: es una conversación progresiva que debería poder tocar, a lo largo de meses o años, doce temas — qué patrimonio hay y cómo se construyó; qué parte necesitáis vosotros (la primera respuesta, siempre); qué queréis transmitir y qué esperáis de ellos; qué pasará con la empresa; qué está ya decidido y qué no; dónde está la documentación; quién ayuda si os pasa algo; y qué ocurriría si faltáis uno o los dos. Cuatro arquetipos para verse reflejado: el matrimonio de 62 que nunca ha hablado (empiece por los niveles 1-3 de la escala esta Navidad, no por las cifras); los padres que van a ayudar con la vivienda (antes de transferir: ¿finalista y acotada? ¿protegida como privativa? ¿explicada a los hermanos con su compensación futura?); la familia con un hijo dentro de la empresa y otro fuera (la pregunta no es partes iguales sino qué recibe cada uno y por qué — propiedad no es gestión, y callarlo hoy es pleitear mañana); y los que no quieren decir cuánto todavía (perfecto: la escala existe para eso — niveles 2-5 informan sin cifrar, y "no os lo vamos a contar todo aún, y este es el porqué" es una frase que las familias adultas encajan mejor que el silencio). El cierre de cada conversación es el mapa: diez pasos que convierten la intención en plan, de "qué necesitamos nosotros" a "qué queda documentado y dónde".
Las herencias que salieron mal por lo que nunca se habló — y las que salieron bien por lo contrario — llenan hilos enteros de la comunidad.
Preguntas frecuentes
¿Debo decirles a mis hijos cuánto dinero tengo?
No es una decisión binaria: existe una escala — de los valores familiares al plan sucesorio completo — y cada familia elige el nivel para cada hijo y cada momento, subiendo con los años. Lo que tiene coste demostrado no es elegir un nivel prudente: es el silencio total mantenido hasta el final.
No es una decisión binaria: existe una escala — de los valores familiares al plan sucesorio completo — y cada familia elige el nivel para cada hijo y cada momento, subiendo con los años. Lo que tiene coste demostrado no es elegir un nivel prudente: es el silencio total mantenido hasta el final.
¿A qué edad hay que hablar de la herencia con los hijos?
No hay edad universal: hay progresión (principios en la infancia, existencia en la adolescencia, estructura en la juventud adulta, detalle con hijos adultos) y una variable que manda más que la edad: la madurez demostrada de cada hijo y la complejidad del patrimonio — una empresa familiar obliga a hablar antes.
No hay edad universal: hay progresión (principios en la infancia, existencia en la adolescencia, estructura en la juventud adulta, detalle con hijos adultos) y una variable que manda más que la edad: la madurez demostrada de cada hijo y la complejidad del patrimonio — una empresa familiar obliga a hablar antes.
¿Es mejor repartir a partes iguales entre los hijos?
La igualdad matemática no garantiza la sensación de justicia, sobre todo cuando la vida ya repartió desigual (ayudas previas, trabajo en la empresa, necesidades distintas). Lo que evita el conflicto no es la fórmula: es que las diferencias estén explicadas en vida por quien las decidió.
La igualdad matemática no garantiza la sensación de justicia, sobre todo cuando la vida ya repartió desigual (ayudas previas, trabajo en la empresa, necesidades distintas). Lo que evita el conflicto no es la fórmula: es que las diferencias estén explicadas en vida por quien las decidió.
¿Es verdad que el 70% de las herencias fracasan?
El dato procede de un estudio propietario de una consultora (Williams Group, 2003) con definiciones laxas de "fracaso" y sin revisión académica, así que no conviene tomarlo como precisión científica. Lo que sí resiste el escrutinio es su dirección: cuando una transmisión sale mal, las causas dominantes son humanas — comunicación, confianza, herederos sin preparar —, no técnicas.
El dato procede de un estudio propietario de una consultora (Williams Group, 2003) con definiciones laxas de "fracaso" y sin revisión académica, así que no conviene tomarlo como precisión científica. Lo que sí resiste el escrutinio es su dirección: cuando una transmisión sale mal, las causas dominantes son humanas — comunicación, confianza, herederos sin preparar —, no técnicas.
¿Cómo preparo a mis hijos para recibir patrimonio?
No convirtiéndolos en inversores, sino en herederos competentes: que sepan qué existe (al nivel elegido), lo entiendan a grandes rasgos, conozcan sus costes, sepan a quién preguntar y sepan qué no hacer los primeros meses. La conversación progresiva y el mapa de 10 pasos de este artículo son el camino.
No convirtiéndolos en inversores, sino en herederos competentes: que sepan qué existe (al nivel elegido), lo entiendan a grandes rasgos, conozcan sus costes, sepan a quién preguntar y sepan qué no hacer los primeros meses. La conversación progresiva y el mapa de 10 pasos de este artículo son el camino.
La materia prima de todas estas conversaciones es la foto completa y ordenada del patrimonio — la que MyPortfolio te permite tener y, llegado el momento, compartir al nivel de detalle que decidas —, y para el diseño técnico de la transmisión (donaciones, testamento, empresa, protección de los padres), un profesional del buscador de asesores de Rankia junto con tu notario es el equipo correcto. Pero la conclusión de este artículo no está en ningún despacho: una buena planificación patrimonial no termina cuando sabes cuánto tienes, dónde está y qué renta — termina cuando has decidido qué quieres que ocurra con ello en la siguiente generación, y has preparado las dos cosas que esa decisión exige. El patrimonio para los hijos. Y los hijos para el patrimonio. Lo primero se firma. Lo segundo se conversa — y solo puedes hacerlo tú.
👉 El clúster de transmisión de este blog:
Donaciones en vida vs herencia
De camisa a camisa
Empresa familiar
Usufructo y nuda propiedad
Pactos sucesorios
Retrato: María, 62 años, 3 millones y miedo
Donaciones en vida vs herencia
De camisa a camisa
Empresa familiar
Usufructo y nuda propiedad
Pactos sucesorios
Retrato: María, 62 años, 3 millones y miedo
Aviso: este artículo tiene carácter informativo y de reflexión. Los casos son arquetipos ilustrativos; las decisiones de transmisión (donaciones, testamento, pactos, estructuras) tienen consecuencias fiscales y jurídicas que dependen de la comunidad autónoma, el derecho civil aplicable y las circunstancias de cada familia, y exigen asesoramiento profesional individualizado. No constituye asesoramiento financiero, fiscal ni jurídico.