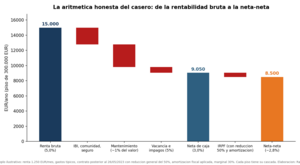
Alquileres o fondos no es una guerra de rentabilidades: es una decisión de diseño sobre un patrimonio que en España ya está hecho de ladrillo. La aritmética del casero (de la bruta del 5% a la neta-neta del 2,8%), las cuatro dimensiones que la comparación olvida, lo que Pontegadea enseña y las ventanas fiscales para rotar — o para no vender nunca.

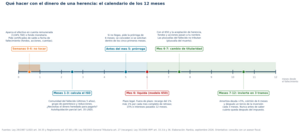
Qué hacer con el dinero de una herencia, en orden: no tocarlo 30 días y aparcarlo en una cuenta remunerada o fondo monetario; calcular y liquidar el Impuesto de Sucesiones en seis meses (o pedir prórroga antes del quinto); aprovechar la plusvalía del muerto en fondos y acciones; y solo después invertir, por tramos. Con la tabla autonómica 2026 y los errores que más se repiten.

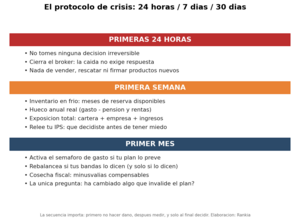
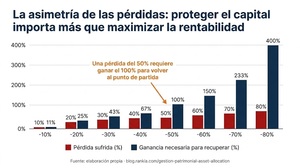
Una caída de mercado no destruye un patrimonio: las decisiones tomadas durante la caída, sí. El protocolo completo para cuando todo cae — la pregunta que ordena el pánico (¿puedes permitirte esperar?), las 10 decisiones prohibidas, cuatro perfiles ante el mismo crash, cuándo sí hay que cambiar el plan y el checklist de 24 horas, 7 días y 30 días para guardar y releer el día que llegue.
María tiene 62 años, 3 millones de euros y una pregunta que nadie le había hecho en cuarenta años de acumular bien. Primer retrato patrimonial del blog: qué ocurre —psicológica y patrimonialmente— cuando ya tienes suficiente dinero para dejar de preocuparte por ganar más, pero todavía no has aprendido a sentirte segura gastándolo.

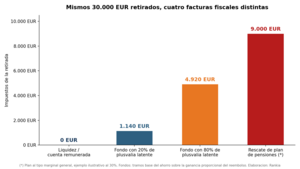
La regla del 4% te dice cuánto retirar; esta guía responde a la pregunta que nadie contesta: de dónde. Cómo el orden en que vacías liquidez, fondos, acciones y planes cambia la fiscalidad, el riesgo de secuencia y la herencia — con cuatro estrategias, cuatro casos reales y un framework de siete preguntas.

Cuánta liquidez necesita quien vive de su patrimonio no es una cifra que se siente: se calcula. Las dos reservas — la de gasto, dimensionada sobre el hueco que no cubre la pensión, y la de imprevistos —, por qué no deben mezclarse, lo que dice la evidencia sobre los colchones (a favor y en contra), su coste real en rentabilidad y las reglas de recarga que evitan pagar el colchón dos veces.

Si ya cruzaste el umbral de la independencia financiera, la pregunta cambia: ¿qué compra de verdad tu siguiente millón? Un ensayo sobre la utilidad marginal del patrimonio, los dos errores simétricos, la herencia involuntaria y el punto en el que el problema deja de ser acumular y pasa a ser asignar.

Pignorar la cartera para vivir de ella sin vender puede diferir —y con la plusvalía del muerto, eliminar— el IRPF de grandes plusvalías. Pero el préstamo tiene interés compuesto, margin calls y letra sucesoria propia. Tablas de sensibilidad, punto de equilibrio por plusvalía y tipo, y el caso español completo.

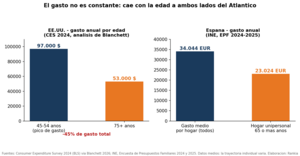
Dos personas con el mismo millón no tienen el mismo problema financiero si una gasta 35.000 € y otra 60.000. Cómo diseñar el gasto de la jubilación —esencial, discrecional, extraordinario—, qué dice la evidencia de 2026 sobre cómo evoluciona de verdad, el caso español con datos del INE y el presupuesto de crisis por niveles.
Muchas familias creen estar diversificadas porque tienen varios activos. Pero vivienda, empresa, salario y pensión pública pueden depender del mismo entorno. El mayor riesgo patrimonial no es la bolsa. Es la concentración invisible.
")
Los grandes patrimonios no desaparecen de golpe. Desaparecen por una acumulación de errores perfectamente evitables. Este ensayo examina los diez más frecuentes — y más costosos — en la gestión de un patrimonio relevante.
Si has recibido una indemnización por despido, lo primero que debes saber es cuánto queda después de impuestos — y si estás dentro del límite de exención. Hasta 180.000€ de indemnización por despido improcedente están exentos de IRPF (LO 1/2025, en vigor desde abril de 2025), siempre que la...