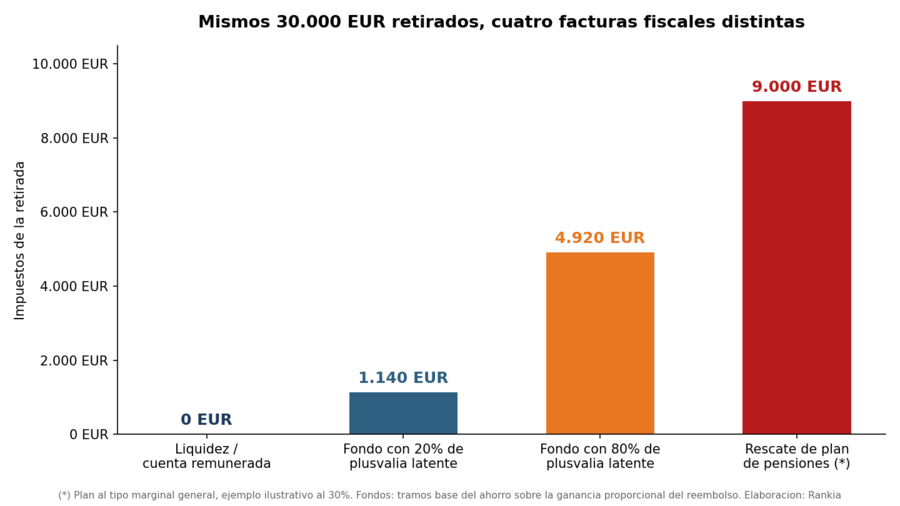
El orden de retirada es la decisión más importante —y menos planificada— de quien empieza a vivir de su patrimonio: con la misma cartera y la misma necesidad de renta, el orden en que se vacían los bolsillos (liquidez, fondos con poca o mucha plusvalía latente, acciones, planes de pensiones, inmuebles) puede cambiar la factura fiscal anual en miles de euros, la probabilidad de agotar el patrimonio y lo que llegará a los herederos. Un solo dato para fijar la idea: retirar 30.000 € de una cuenta remunerada cuesta 0 € de impuestos; los mismos 30.000 € desde un fondo con un 80% de plusvalía latente, unos 4.920 €; y desde un plan de pensiones a un marginal del 30%, unos 9.000 €. Mismo importe, misma cartera, cuatro facturas. Este artículo —el hub de desacumulación de este blog— explica cómo decidir ese orden combinando fiscalidad, liquidez, riesgo de secuencia y sucesión, con cuatro estrategias posibles, cuatro casos prácticos y un framework final de siete preguntas. Ninguna receta es universal; el método, sí.
La escena de partida. Una persona de 67 años tiene 800.000 € de patrimonio financiero, la vivienda pagada y una pensión que cubre aproximadamente la mitad de sus gastos. Necesita retirar unos 30.000 € al año. La pregunta parece sencilla — "¿qué vendo?" — pero es engañosamente simple, porque su patrimonio no es un número: es un conjunto de bolsillos con costes de apertura muy distintos. Durante la acumulación aprendió a responder dónde invertir; ahora toca la pregunta inversa, y casi nadie la ha entrenado: durante la acumulación preguntas dónde invertir; durante la desacumulación preguntas de dónde vivir.
Acumular y desacumular son juegos diferentes
Durante décadas, el juego consistió en aportar, reinvertir, tolerar volatilidad y buscar crecimiento. La volatilidad era incluso una aliada: las caídas permitían comprar barato. En desacumulación las reglas se invierten: se retira en lugar de aportar, la liquidez pasa de ser lastre a ser amortiguador, la fiscalidad —que durante la acumulación apenas importaba porque no se vendía— se convierte en un coste anual recurrente, y aparece un riesgo nuevo que no existía: el riesgo de secuencia, la posibilidad de que las caídas lleguen justo al principio, cuando cada venta forzada en mínimos destruye patrimonio que ya no se repondrá. Una estrategia impecable a los 45 años puede ser directamente peligrosa a los 70. Y de ahí el primer error, que es no tener estrategia: "vendo lo que más ha subido", "vendo lo que tengo más a mano", "vendo primero las acciones", "vendo el fondo que menos me gusta". Todas suenan razonables y ninguna es una estrategia: son reglas de un solo criterio para un problema de cuatro (renta, riesgo, impuestos, herencia). Vender no es una estrategia; el orden de venta sí puede serlo.
El primer bolsillo: la liquidez (bien entendida)
La liquidez en desacumulación no es "dinero parado": es la herramienta que financia los gastos próximos, evita ventas forzadas en mercados bajistas y compra tiempo para que el resto de la cartera se recupere. Cuánta liquidez mantener no tiene respuesta universal — depende de cinco variables: el gasto anual que debe salir de la cartera (no el gasto total: lo que no cubren pensión y otras rentas garantizadas), la volatilidad de la cartera (más renta variable exige más colchón), la flexibilidad del gasto (quien puede recortar un 20% en un año malo necesita menos reserva que quien no), la edad y horizonte, y la existencia de líneas de respaldo (capacidad de crédito puntual, activos secundarios). Como referencia práctica —heurística, no ley—, muchas planificaciones sitúan entre uno y tres años de necesidades netas en liquidez o cuasi-liquidez. La persona de nuestra escena, con 30.000 € anuales de necesidad, hablaría de entre 30.000 y 90.000 € según su perfil.
El riesgo de secuencia: no es cuánto cae, es cuándo
Dos jubilados con la misma cartera, la misma retirada y la misma rentabilidad media pueden acabar en mundos opuestos si uno sufre las caídas al principio y el otro al final: el que vende en mínimos durante los primeros años consume las participaciones que habrían protagonizado la recuperación. El ejemplo numérico completo —dos carteras de un millón, misma media del 5%, resultados radicalmente distintos— está desarrollado en nuestra guía de la regla del 4%, y no lo repetiremos aquí. Lo que importa para esta guía es su consecuencia operativa: el riesgo de secuencia no se elimina (ninguna estrategia lo consigue), pero se gestiona con el orden — teniendo un bolsillo barato y estable del que tirar cuando los demás están de rebajas. Dos carteras idénticas pueden generar jubilaciones muy diferentes dependiendo de cómo se retiren.
Cuatro estrategias de retirada (y por qué ninguna es universal)
Estrategia |
En qué consiste |
A favor |
En contra |
|---|---|---|---|
A. Por orden de riesgo |
Liquidez, luego renta fija, luego renta variable |
Intuitiva; protege la renta variable en caídas; reduce riesgo de secuencia al inicio |
La cartera se vuelve cada vez más agresiva si no se rebalancea; ignora la fiscalidad de cada posición |
B. Proporcional |
Un poco de todos los activos, manteniendo pesos |
Conserva la asignación objetivo; simple de automatizar |
Vende renta variable también en los peores momentos; fiscalmente ciega |
C. Fiscalmente eficiente |
Vaciar primero las posiciones con menor coste fiscal (menos plusvalía latente, lotes caros, minusvalías compensables) |
Minimiza impuestos año a año; aprovecha tramos y compensaciones |
Puede desviar la cartera de su asignación; optimizar solo impuestos puede aumentar riesgo |
D. Por bandas de rebalanceo |
Retirar de lo que está por encima de su peso objetivo |
Convierte cada retirada en un rebalanceo; vende lo que ha subido con disciplina |
En mercados laterales apenas da señal; exige seguimiento; fiscalidad como criterio secundario |
En la práctica, las estrategias buenas son híbridas: la mayoría de planes bien construidos combinan un colchón de liquidez (espíritu de A), retiradas que aprovechan el rebalanceo (D) y una capa de optimización fiscal en la elección concreta de qué posición y qué lote vender (C). La estrategia B, la proporcional, es la opción por defecto de quien no decide — y su defecto principal es vender renta variable exactamente cuando no debería. Lo importante: la estrategia se elige en frío y se escribe — idealmente dentro de tu declaración de política de inversión (IPS) — porque decidida sobre la marcha, en pleno mercado bajista, siempre sale mal.
La fiscalidad cambia el orden
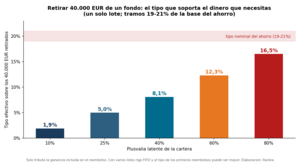
Aquí está el corazón técnico del asunto, y el gran punto ciego de las guías genéricas: dos activos con el mismo valor no cuestan lo mismo de vender. Un fondo de 100.000 € con 20.000 € de plusvalía latente y otro de 100.000 € con 80.000 € son, a efectos de retirada, bolsillos completamente distintos: al reembolsar, tributa la parte proporcional de ganancia incluida en lo retirado. Retirar 30.000 € del primero aflora 6.000 € de ganancia (cuota: unos 1.140 €); del segundo, 24.000 € (cuota: unos 4.920 €). Y un plan de pensiones juega en otra liga: lo rescatado tributa íntegro como rendimiento del trabajo al tipo marginal — a un 30%, esos mismos 30.000 € cuestan 9.000 €.
De esa asimetría salen las palancas fiscales del orden, todas desarrolladas en piezas propias de este blog que aquí solo se ensamblan: compensar minusvalías con plusvalías realizadas el mismo año (con su mecánica y límites), llenar tramos — el primer escalón de la base del ahorro tributa al 19% hasta 6.000 €, y realizar ganancias gradualmente año a año en lugar de todas de golpe evita escalar a los tramos altos —, y elegir lotes. Porque en España rige el FIFO: se venden primero las participaciones más antiguas, normalmente las de más plusvalía. Ese problema tiene soluciones estructurales que conviene montar antes de necesitarlas: la estrategia del doble fondo monetario para elegir qué participaciones "viajan" al reembolso, y la inversión por tramos —varios fondos sobre el mismo índice— para poder decidir qué lote vender. No hace falta dominar aquí la mecánica: basta entender por qué importa — el patrimonio tiene varios bolsillos, pero no todos cuestan lo mismo de vaciar, y a veces ni siquiera dentro del mismo fondo cuestan lo mismo.
Cuando SÍ conviene realizar plusvalías
Desmontemos la conclusión errónea que sale de todo lo anterior: "si vender genera impuestos, no vendas nunca". Es la versión fiscal de dejar que el rabo mueva al perro, y puede ser carísima. Conviene realizar plusvalías, aun pagando, cuando: hay que rebalancear una cartera que el mercado ha desviado de su riesgo objetivo (el impuesto es el precio de volver a dormir tranquilo); hay que financiar el gasto — que es, literalmente, para lo que se acumuló el patrimonio; hay que reducir una concentración peligrosa, porque ningún tipo impositivo es peor que un −60% en la posición que era media cartera (el análisis completo, en riesgo de concentración); se pueden usar tramos bajos o minusvalías que caducan sin usarse; o simplemente conviene simplificar un patrimonio de veinte posiciones heredadas de tres épocas distintas. El impuesto es un coste a optimizar, no un veto. La única venta que casi siempre es mala es la que no responde a ninguna de estas razones.
Los 65 años cambian el tablero
El orden de retirada tiene una frontera de edad que conviene conocer antes de cruzarla: a partir de los 65 años, la venta de la vivienda habitual queda exenta de IRPF sin límite, y las ganancias por vender otros activos pueden quedar exentas si se reinvierten hasta 240.000 € en una renta vitalicia. Ambas ventanas —requisitos, plazos y letra pequeña del contraseguro incluidos— están desarrolladas en la guía de mayores de 65. Para el orden de retirada implican algo muy concreto: si estás a punto de cumplir 65 y planeas vender la casa grande o deshacer una posición concentrada, el calendario es una variable fiscal — esperar unos meses puede valer decenas de miles de euros. Y si ya los has cumplido, el suelo de renta garantizada que puede construirse con una renta vitalicia exenta cambia cuánta liquidez y cuánto riesgo necesita el resto de la cartera.
La sucesión entra en la ecuación: el final del orden importa tanto como el principio
Si existe intención de dejar herencia, el orden de retirada tiene una regla de oro que casi nadie aplica: los activos no se ordenan solo por lo que cuesta venderlos hoy, sino por lo que costará transmitirlos mañana. Dos piezas del sistema mandan aquí. Primera: la plusvalía del muerto — las plusvalías latentes de fondos y acciones se extinguen en el IRPF con el fallecimiento, y los herederos reciben con valor actualizado; vender en vida "para ordenar" una posición muy apreciada que iba a heredarse puede ser el error fiscal más caro de la familia. Segunda: el plan de pensiones es el activo opuesto — no disfruta de plusvalía del muerto: los beneficiarios tributan por lo rescatado como rendimiento del trabajo, a su marginal. La comunidad de Rankia lleva más de una década diciéndolo con claridad:
"El plan de pensiones, aparte de ser una mediocre inversión para el titular, le podría salir muy caro a los herederos (al menos en comparación con un fondo de inversión), al tener que pagar al marginal de IRPF." — usuario del foro de Fondos de inversión de Rankia
👉 Ver el debate completo: Pensando en nuestros herederos: ¿fondo de inversión o plan de pensiones?
La consecuencia práctica para el orden, cuando hay objetivo sucesorio: consumir primero lo que se hereda mal (plan de pensiones, gestionando el marginal año a año) y preservar lo que se hereda bien (las posiciones con más plusvalía latente). Es exactamente el orden contrario al intuitivo — la intuición dice "no toques el plan, que es para la vejez, y vende los fondos viejos que ya han cumplido". La mecánica completa del lado sucesorio está en la guía de sucesiones en fondos. Y ojo: esto no es una regla de "nunca vender" — si la necesidad de liquidez, el riesgo o la concentración mandan otra cosa, mandan ellas; la sucesión es el cuarto criterio, no el primero.
Un matiz importante a colación de un comentario de @zackary : según quién herede — la regla se invierte con el parentesco. Todo lo anterior presupone herederos directos (cónyuge, hijos: grupos I y II del Impuesto de Sucesiones), que en muchas comunidades disfrutan de bonificaciones que dejan la factura cerca de cero. Pero si los herederos son sobrinos u otros parientes del grupo III — herencias cada vez más frecuentes —, el tablero cambia por completo: la reducción es mínima (unos 8.000 €), se aplica un coeficiente multiplicador (en torno a 1,59-1,7 según el patrimonio preexistente del heredero) y el tipo efectivo sobre un fondo puede superar el 40-50% de todo su valor, pagadero en seis meses. El plan de pensiones, en cambio, no forma parte de la masa hereditaria: el beneficiario no paga Sucesiones por él — tributa solo en su IRPF como rendimiento del trabajo, sin plazo legal para rescatar (puede fraccionarlo en varios ejercicios eligiendo años de rentas bajas) y con designación libre de beneficiario. Para el grupo III, la conclusión se invierte: el plan pasa de peor a mejor activo sucesorio, y las posiciones con gran plusvalía latente dejan de ser las candidatas naturales a preservar. La ventaja se estrecha si el beneficiario tiene rentas altas y rescata de golpe; aun así, un impuesto diferible y fraccionable casi siempre gana a uno inmediato e incontrolable. (Precisión aportada por un lector en los comentarios de este artículo.)
¿Qué hacer cuando todo cae?
Una estrategia de retirada se demuestra en los años malos, y los años malos hay que haberlos planificado en los buenos. Los mecanismos de defensa, por orden de activación: tirar de la liquidez (para eso está: un colchón de dos años convierte un mercado bajista en una espera, no en una emergencia); reducir temporalmente la retirada — recortar el gasto discrecional un 10-20% en años de caídas fuertes mejora drásticamente la supervivencia de la cartera, y es la palanca más potente que existe; rebalancear (que en caídas significa comprar renta variable con la renta fija, lo contrario del instinto); y no convertir la caída en decisión estructural — los cambios de estrategia se hacen en frío. Ninguno de estos mecanismos garantiza nada: una caída del 30% con inflación alta y prolongada daña cualquier plan; la diferencia entre el plan bueno y el malo es cuánto daña.
Una estrategia de retirada por capas
Capa |
Función |
Horizonte |
Instrumentos típicos |
|---|---|---|---|
1. Gasto corriente |
Financiar los próximos 6-12 meses |
Corto |
Cuenta remunerada, monetarios |
2. Reserva |
Cubrir 1-3 años de necesidades y absorber mercados bajistas |
1-3 años |
Monetarios, renta fija corta |
3. Motor de jubilación |
Financiar el medio plazo y reponer las capas 1-2 |
3-15 años |
Cartera mixta diversificada |
4. Crecimiento y legado |
Batir la inflación a largo plazo y transmitir |
15+ años |
Renta variable global; posiciones con alta plusvalía latente que se piensan heredar |
Dos aclaraciones sobre las capas. No hacen falta cuatro carteras ni productos distintos: es una organización mental del mismo patrimonio, que puede vivir en las mismas cuentas — lo que cambia es la regla de qué se toca y qué no según el clima de mercado. Y el flujo va de abajo arriba: en años normales, la capa 3 repone las capas 1-2 (idealmente coincidiendo con rebalanceos); en años malos, las capas 1-2 aguantan solas y la 3-4 no se toca. El gemelo conceptual de este framework, aplicado a la construcción de la cartera, está en cómo construir una cartera para vivir de las rentas.
La regla del 4% no te dice qué vender
Conviene delimitar bien las dos preguntas, porque se confunden constantemente. La regla del 4% responde —con sus muchas limitaciones, explicadas allí— a "qué porcentaje inicial puedo retirar con probabilidad razonable de no agotar la cartera". Es la tasa. Esta guía responde a la pregunta siguiente: dado ese importe, "¿de qué bolsillo lo saco?". Es el orden. Son problemas distintos que se resuelven juntos: la tasa fija el tamaño de la retirada; el orden determina su coste fiscal, su impacto en el riesgo de la cartera restante y su huella sucesoria. Puedes acertar la tasa y arruinar el resultado con el orden — pagando cada año miles de euros de impuestos evitables, o vendiendo renta variable en cada caída. Y viceversa: el mejor orden no salva una tasa de retirada insostenible. Si aún no sabes si tu tasa es sostenible, el punto de partida es saber si tu independencia financiera es real.
El orden depende del objetivo: vivir, transmitir o ambas
No existe "el orden óptimo": existe el orden óptimo para un objetivo. Tres perfiles lo ilustran:
- Maximizar el nivel de vida (la herencia no es prioridad): manda la eficiencia fiscal año a año — vaciar primero lo barato (liquidez, lotes con poca plusvalía), llenar los tramos bajos cada ejercicio, usar las ventanas de mayores de 65, y consumir el plan de pensiones gestionando el marginal. El patrimonio es para gastarlo, y el orden solo busca que Hacienda se lleve lo mínimo por el camino.
- Maximizar la herencia: el orden se invierte parcialmente — consumir primero el plan de pensiones (el peor activo para heredar) y la liquidez, preservar intactas las posiciones con más plusvalía latente (la plusvalía del muerto las limpiará), y coordinar con testamento y, donde existan, pactos sucesorios. Aquí el error caro es "ordenar" el patrimonio vendiendo lo viejo.
- Equilibrio (la mayoría real): capas 1-3 optimizadas para vivir, capa 4 gestionada para transmitir. La frontera entre ambas —cuánto es "mío para gastar" y cuánto "de ellos para heredar"— es la decisión personal que ningún artículo puede tomar por ti, pero que conviene tomar explícitamente y por escrito.
Cuatro casos prácticos
Caso 1 — Jubilado de 65 años, 500.000 €, pensión que cubre buena parte del gasto. Necesita unos 12.000 € anuales de la cartera (2,4%: tasa muy holgada). Liquidez: 24.000-36.000 € bastan (2-3 años). Orden: liquidez → reembolsos eligiendo lotes de baja plusvalía (si montó doble fondo o tramos) → realizar cada año ganancias adicionales hasta llenar el tramo del 19% aunque no las necesite, para ir "limpiando" plusvalía latente barata. Riesgo principal: exceso de conservadurismo — con esta tasa, su enemigo es la inflación a 30 años, no la volatilidad. Sucesión: el margen le permite preservar las posiciones antiguas si quiere dejar herencia.
Caso 2 — Pareja de 70 años, 1.000.000 €, grandes plusvalías acumuladas. Retiran 35.000 € (3,5%). Liquidez: ~70.000-100.000 €. Su problema es que casi todos los bolsillos son caros de abrir (plusvalías latentes del 60-80%). Palancas: reembolsos parciales (solo tributa la ganancia proporcional: retirar 35.000 € de un fondo con 70% de plusvalía aflora 24.500 € de ganancia, cuota ~5.025 €), dos titulares = dos tramos del 19% que llenar cada año, y las ventanas de mayores de 65 si venden activos no financieros. Sucesión: identificar las 2-3 posiciones más antiguas y apreciadas y sacarlas mentalmente de la lista de venta — son las candidatas a plusvalía del muerto. Riesgo: que la aversión fiscal les impida rebalancear; el impuesto no debe vetar la gestión del riesgo.
Caso 3 — Persona de 60 años, 800.000 €, quiere jubilarse ya. El caso más delicado: 5-7 años puente sin pensión → tasa inicial alta y riesgo de secuencia máximo. Liquidez: la mayor de los cuatro casos (3 años: ~90.000 € si necesita 30.000/año). Pero los años puente tienen un regalo fiscal escondido: sin nómina ni pensión, su tipo marginal se desploma — son los años ideales para rescatar el plan de pensiones a marginal bajo (y valorar la reducción del 40% sobre lo aportado hasta 2006 si rescata en capital, con sus plazos) y para realizar plusvalías baratas llenando tramos. El orden aquí es contraintuitivo: plan de pensiones y realización de ganancias antes de cobrar la pensión, no después. Riesgo: una caída fuerte en los años 1-3 — gasto flexible obligatorio.
Caso 4 — Persona de 68 años, patrimonio financiero elevado, objetivo prioritario: herencia. Orden casi puramente sucesorio: consumir plan de pensiones primero (gestionando marginal), después liquidez y renta fija, después lotes recientes de baja plusvalía — y no tocar jamás, salvo emergencia o concentración peligrosa, las posiciones históricas con máxima plusvalía latente. Complementos: testamento revisado, valorar renta vitalicia solo si necesita suelo de renta (recordando que el contraseguro decreciente juega contra los herederos), y coordinar todo con la estructura sucesoria — la parte de familia importa aquí más que la de cartera, como explica la guía de planificación patrimonial.
El framework final: siete preguntas antes de retirar un euro
- 1. ¿Cuánto necesito retirar cada año? Gasto real menos ingresos garantizados. Es la tasa — contrástala con la regla del 4% y sus matices.
- 2. ¿Qué ingresos garantizados tengo? Pensión, alquileres, rentas. Definen cuánta parte del gasto no depende del mercado.
- 3. ¿Cuánto necesito mantener líquido? Entre 1 y 3 años de necesidades netas, según volatilidad de cartera y flexibilidad de gasto.
- 4. ¿Qué activos tienen menor coste fiscal de venta? Mapea la plusvalía latente de cada posición y cada lote — es tu ranking de bolsillos baratos.
- 5. ¿Qué activos necesito mantener por diversificación? El orden fiscal nunca debe dejar la cartera concentrada o descompensada.
- 6. ¿Qué riesgo estoy dispuesto a asumir? Y por escrito, en la IPS, antes del próximo mercado bajista.
- 7. ¿Qué parte quiero consumir y qué parte transmitir? La frontera entre capas 3 y 4 — la pregunta que ordena todas las demás. Y si la respuesta incluye herederos que no sean cónyuge o hijos, revisa el matiz del grupo III: cambia qué activos conviene preservar.
Para la pregunta 4 —el mapa de plusvalías latentes por posición y lote— MyPortfolio hace el trabajo pesado; y para convertir las siete respuestas en un plan coherente, especialmente si hay planes de pensiones, ventanas de mayores de 65 y objetivo sucesorio cruzándose, una revisión con un profesional independiente a través del buscador de asesores de Rankia suele pagarse sola con la primera decisión bien tomada.
Preguntas frecuentes
¿Qué debo vender primero cuando me jubile?
No hay una respuesta universal: como norma de partida, gasto corriente desde la liquidez, reposición desde la cartera eligiendo las posiciones y lotes con menor plusvalía latente, y ajustando por rebalanceo. El orden cambia según tu objetivo (vivir, transmitir o ambos) y tu situación fiscal anual.
No hay una respuesta universal: como norma de partida, gasto corriente desde la liquidez, reposición desde la cartera eligiendo las posiciones y lotes con menor plusvalía latente, y ajustando por rebalanceo. El orden cambia según tu objetivo (vivir, transmitir o ambos) y tu situación fiscal anual.
¿Es mejor rescatar antes el plan de pensiones o los fondos?
Depende del marginal y del objetivo. El plan tributa íntegro como trabajo al marginal: conviene rescatarlo en años de ingresos bajos (años puente antes de la pensión, típicamente). Si hay objetivo sucesorio, además, el plan es el peor activo para heredar y los fondos con plusvalía los mejores — lo que empuja a consumir el plan primero. Con una excepción relevante: si los herederos son sobrinos u otros parientes del grupo III, la conclusión se invierte — el plan queda fuera de la masa hereditaria (el beneficiario tributa solo en su IRPF, fraccionable en el tiempo) mientras los fondos soportan un Impuesto de Sucesiones elevado e inmediato, así que el plan pasa a ser el mejor activo para heredar.
Depende del marginal y del objetivo. El plan tributa íntegro como trabajo al marginal: conviene rescatarlo en años de ingresos bajos (años puente antes de la pensión, típicamente). Si hay objetivo sucesorio, además, el plan es el peor activo para heredar y los fondos con plusvalía los mejores — lo que empuja a consumir el plan primero. Con una excepción relevante: si los herederos son sobrinos u otros parientes del grupo III, la conclusión se invierte — el plan queda fuera de la masa hereditaria (el beneficiario tributa solo en su IRPF, fraccionable en el tiempo) mientras los fondos soportan un Impuesto de Sucesiones elevado e inmediato, así que el plan pasa a ser el mejor activo para heredar.
¿Cuánta liquidez debo tener en la jubilación?
Como heurística, entre 1 y 3 años de las necesidades que no cubren tus ingresos garantizados — más cuanto más volátil sea la cartera y más rígido tu gasto. No es una cifra universal.
Como heurística, entre 1 y 3 años de las necesidades que no cubren tus ingresos garantizados — más cuanto más volátil sea la cartera y más rígido tu gasto. No es una cifra universal.
¿Retirar dinero de un fondo tributa por todo lo retirado?
No: en un reembolso parcial solo tributa la parte proporcional de ganancia incluida en lo retirado (con criterio FIFO entre participaciones). Por eso el tipo efectivo del rentista suele ser mucho menor de lo que se teme — y por eso importa la gestión de lotes.
No: en un reembolso parcial solo tributa la parte proporcional de ganancia incluida en lo retirado (con criterio FIFO entre participaciones). Por eso el tipo efectivo del rentista suele ser mucho menor de lo que se teme — y por eso importa la gestión de lotes.
¿La regla del 4% me garantiza que no agotaré el patrimonio?
No. Es una referencia histórica basada en datos de mercado de EE. UU., con limitaciones importantes (inflación, comisiones, horizontes largos, fiscalidad no incluida). Úsala como punto de partida, no como garantía — y complétala con flexibilidad de gasto y un orden de retirada bien diseñado.
No. Es una referencia histórica basada en datos de mercado de EE. UU., con limitaciones importantes (inflación, comisiones, horizontes largos, fiscalidad no incluida). Úsala como punto de partida, no como garantía — y complétala con flexibilidad de gasto y un orden de retirada bien diseñado.
Acumular patrimonio es construir el motor; desacumularlo es aprender a conducirlo. La desacumulación no es "retirar dinero": es la última fase —y la más personal— de la gestión patrimonial, la que convierte décadas de disciplina en una vida financiada de forma sostenible, fiscalmente eficiente y compatible con lo que quieres dejar a los demás. El objetivo no es morir con el patrimonio intacto; tampoco es gastarlo todo. Es utilizarlo para financiar la vida que quieres y las obligaciones que has decidido asumir — en ese orden, y con un orden.
👉 El sistema completo de desacumulación del blog:
La regla del 4%
El doble fondo monetario
Inversión por tramos
Mayores de 65
La plusvalía del muerto
La IPS
La regla del 4%
El doble fondo monetario
Inversión por tramos
Mayores de 65
La plusvalía del muerto
La IPS
Aviso: este artículo tiene carácter informativo y educativo. Ningún orden de retirada es universal: los ejemplos y cifras son ilustrativos, con supuestos explícitos, y la fiscalidad aplicable depende de las circunstancias personales y de la normativa vigente en cada momento. La regla del 4% es una referencia histórica con limitaciones, no una garantía. No constituye asesoramiento financiero ni fiscal; para tu plan concreto, consulta con un profesional cualificado.