Si un fondo de inversión está en pérdidas y quieres ayudar a un hijo, donarle directamente las participaciones suele ser la peor de las alternativas fiscales. La razón está en el artículo 33.5.c de la Ley del IRPF: las pérdidas patrimoniales debidas a transmisiones lucrativas entre vivos — una donación — no se computan. Entregas el fondo y, con él, renuncias para siempre a una pérdida que quizá podrías haber utilizado para reducir tus impuestos. El Tribunal Supremo lo dejó zanjado en su sentencia 616/2024, de 12 de abril: la pérdida de una donación no se integra en el IRPF del donante ni siquiera cuando, en la misma donación, otros bienes generan ganancias que sí tributan. En cambio, si vendes el fondo y donas el dinero, esa pérdida puede ser fiscalmente aprovechable, con reglas y límites. "Nunca" es una palabra fuerte, y este artículo la matiza: hay casos en los que donar el fondo tiene sentido igualmente. Pero conviene saber lo que cuesta antes de firmar. Es la otra cara de la regla que explicamos en la plusvalía del muerto: allí, el error era vender en vida un fondo con ganancias; aquí, el error es donar un fondo con pérdidas. (Fuente: Ley 35/2006 del IRPF, art. 33.5.c, BOE)
El error: ayudar a un hijo con un fondo que ha perdido valor
La situación es habitual. Un padre compró hace años participaciones de un fondo por 100.000 euros; hoy valen 70.000. Su hija quiere empezar a invertir, o necesita ayuda para la entrada de un piso, y él piensa que la forma más limpia de ayudarla es darle ese fondo: no tiene que vender, no "realiza" la pérdida, y la hija recibe un activo que quizá se recupere con el tiempo. La intención es buena y el razonamiento parece prudente. Pero mezcla tres cosas que la ley trata por separado. La pérdida económica — el padre tenía 100.000 y ahora tiene 70.000 — es real, la done o no. La pérdida patrimonial fiscal — la diferencia entre el valor de adquisición y el de transmisión — existe también en una donación, porque donar es una alteración patrimonial. Pero la pérdida integrable en la base imponible es otra cosa: la que la ley permite restar. Y el artículo 33.5.c dice que, cuando la transmisión es lucrativa entre vivos, esa pérdida no se resta.
Por qué una donación no equivale a una venta con pérdidas
Muchos donantes piensan: "si dono el fondo por su valor actual, Hacienda reconocerá la pérdida que he sufrido desde que lo compré". No es así, y no por un tecnicismo. En una venta, el contribuyente recibe un precio y la pérdida es el resultado de una operación con un tercero. En una donación no hay precio: el valor de transmisión no es el que el donante quiera declarar, sino el que resulta de las normas del Impuesto sobre Sucesiones y Donaciones, sin que pueda exceder del valor de mercado (art. 36 de la Ley del IRPF); en un fondo, en la práctica, su valor liquidativo en la fecha de la donación. El legislador decidió expresamente que las pérdidas generadas así no se computen, porque dependen por completo de la voluntad de quien dona, y el Supremo ha confirmado esa lectura con interpretación literal, histórica y sistemática del precepto, y la ha reiterado después en donaciones de valores mobiliarios. El resultado es una asimetría deliberada: si el fondo donado tuviera ganancias, el donante tributaría por ellas en su IRPF aunque no cobre un euro; si tiene pérdidas, no puede restarlas. Donar un fondo, por tanto, nunca es fiscalmente neutro para quien dona.
Un ejemplo con números: 100.000 euros que ahora valen 70.000
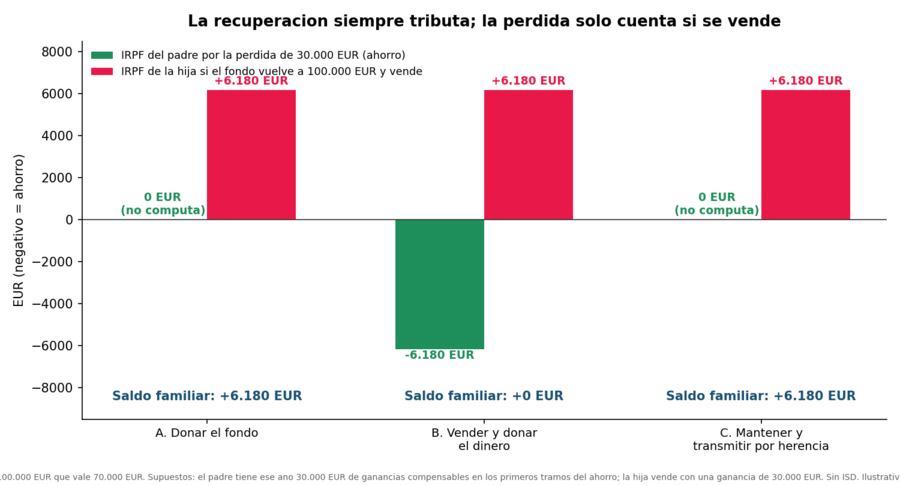
Tomemos al padre del ejemplo, con una pérdida latente de 30.000 euros, y tres formas de transmitir ese patrimonio a su hija. En la opción A, donar el fondo, la hija recibe participaciones por valor de 70.000 euros. El padre no puede computar la pérdida de 30.000: desaparece. La hija liquida el Impuesto sobre Donaciones sobre 70.000 euros, con la cuota que corresponda a su comunidad y parentesco, y su valor de adquisición fiscal para una venta futura será, en esencia, ese valor de 70.000 más los gastos y tributos de la donación. En la opción B, vender y donar el dinero, el padre reembolsa las participaciones por 70.000 euros y realiza una pérdida de 30.000 que sí puede computar en su base del ahorro. Si ese año tiene ganancias patrimoniales por otras ventas, la compensa con ellas; si no, puede compensar con el saldo positivo de rendimientos del capital mobiliario (intereses, dividendos) hasta el 25% de ese saldo, y lo que sobre, en los cuatro años siguientes (art. 49 de la Ley del IRPF). Después dona 70.000 euros en dinero, y la hija paga el Impuesto sobre Donaciones sobre la misma base. En la opción C, conservar el fondo hasta la herencia, la pérdida latente se extingue con el fallecimiento (art. 33.3.b): ni se integra en el IRPF del padre ni pasa a la hija como pérdida compensable. La hija paga el Impuesto sobre Sucesiones y adquiere el fondo con el valor fiscal que tenga en la fecha del fallecimiento.
Decisión |
IRPF del padre |
Fiscalidad de la hija |
Qué pasa con la pérdida de 30.000 € |
|---|---|---|---|
A. Donar el fondo |
Alteración patrimonial con pérdida no computable (art. 33.5.c) |
Donaciones sobre 70.000 €; valor de adquisición de unos 70.000 € |
Se pierde: no la aprovecha nadie |
B. Vender y donar el dinero |
Pérdida computable, compensable con ganancias, con hasta el 25% de rendimientos del capital mobiliario y en 4 años |
Donaciones sobre 70.000 € en dinero; si invierte, su coste es lo que pague |
Aprovechable, si hay contra qué compensarla y no se recompran participaciones homógeneas |
C. Mantener y heredar |
No se integra: ni ganancia ni pérdida por causa de muerte (art. 33.3.b) |
Sucesiones sobre el valor en la fecha del fallecimiento, que pasa a ser su valor de adquisición |
Se extingue: no se transmite como crédito fiscal |
Cuánto vale de verdad una pérdida de 30.000 euros
Una pérdida de 30.000 euros no es un ahorro de 30.000 euros. Lo que vale es el impuesto que permite dejar de pagar, y eso depende de contra qué se compense. Si el padre tiene ese año 30.000 euros de ganancias por la venta de otro fondo y son toda su renta del ahorro, compensar la pérdida le ahorra unos 6.180 euros (19% sobre los primeros 6.000 y 21% sobre el resto); si esas ganancias se sitúan en tramos superiores de la base del ahorro, el ahorro sube, hasta unos 8.100 euros con un tipo del 27%. Si no tiene ganancias pero cobra, por ejemplo, 8.000 euros de dividendos o intereses, solo podrá compensar 2.000 euros ese año (el 25%) y arrastrar el resto. Y si en cuatro años no tiene contra qué compensar, la pérdida caduca. Por eso la decisión empieza mirando la propia declaración, no la donación. Y hay un segundo efecto que el ejemplo hace visible: la recuperación del fondo tributa siempre. Si la hija, en cualquiera de las tres opciones, acaba vendiendo cuando el fondo vuelve a valer 100.000 euros, pagará por una ganancia de 30.000. En la opción B, la familia compensa esa factura con el ahorro previo del padre; en las opciones A y C, la paga entera. La pérdida solo cuenta si alguien la vende.
Vender y donar el dinero no es automáticamente la solución
La opción B suele ser la más eficiente, pero tiene condiciones que conviene revisar antes de dar la orden. La primera es la regla de recompra: la ley impide computar la pérdida si el propio contribuyente adquiere participaciones homogéneas dentro de un plazo antes o después de la venta; la pérdida no se pierde, se difiere hasta que venda las recompradas. Para los fondos de inversión, el plazo aplicable está discutido: la Dirección General de Tributos aplicó en su consulta V2067-06 el de dos meses previsto para valores cotizados, pero la ayuda del modelo 100 de la AEAT remite los fondos no admitidos a negociación al plazo de un año, y la DGT no ha zanjado la cuestión en consultas recientes. Si el padre quiere volver a invertir, lo prudente es no recomprar el mismo fondo en un año o elegir otro distinto. La norma se refiere a las adquisiciones del propio contribuyente, así que la hija que invierte por su cuenta el dinero recibido no activa la regla del padre; lo que no tiene cabida es una operación artificial para aparentar una venta. La segunda condición es el orden de venta: si el padre compró el fondo en varias veces, el reembolso sigue el criterio FIFO, y la pérdida real depende de qué lotes se venden — es la mecánica que explicamos en reembolsos parciales y en la inversión por tramos. La tercera es más sencilla y a veces decisiva: que la venta tenga sentido para la cartera del padre, que no necesite esa posición, y que la hija prefiera de verdad dinero a participaciones. La mecánica general de la compensación está en cómo usar las minusvalías para reducir la factura fiscal.
¿Y si espero a la herencia?
Conservar el fondo y que la hija lo herede tampoco aprovecha la pérdida. El artículo 33.3.b de la Ley del IRPF establece que no hay ganancia ni pérdida patrimonial por causa de muerte, y eso funciona en las dos direcciones: igual que borra la plusvalía latente de un fondo apreciado, borra la minusvalía latente de uno en pérdidas. La hija heredará con un valor de adquisición igual al valor del fondo en la fecha del fallecimiento. Si para entonces se ha recuperado, la pérdida habrá desaparecido sola; si sigue en 70.000 euros, la hija partirá de ese valor y tributará por cualquier recuperación posterior. Heredar un fondo en pérdidas no da, por tanto, ninguna ventaja fiscal automática: simplemente hace que la pérdida del padre no cuente para nadie.
La simetría con la plusvalía del muerto
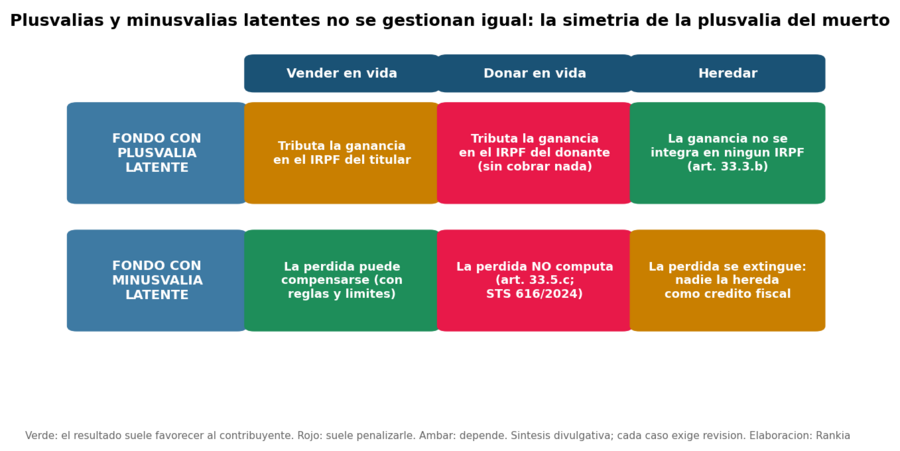
Juntas, las dos reglas dibujan un mapa sencillo. Con plusvalías latentes, vender en vida tributa la ganancia; donar en vida también la tributa, sin haber cobrado nada; y heredar la borra del IRPF, aunque la herencia pague Sucesiones. Con minusvalías latentes, vender en vida permite aprovechar la pérdida, con sus reglas; donar en vida la destruye; y heredar la extingue. Las plusvalías y las minusvalías latentes no se gestionan igual cuando el objetivo es vender, donar o transmitir por herencia: un mismo patrimonio puede tener fondos que conviene conservar hasta el final y otros que conviene vender antes de cualquier transmisión. Por eso la decisión se toma activo por activo, mirando la posición fiscal de cada uno.
¿Y si el fondo está en ganancias?
Conviene no sacar la conclusión equivocada de este artículo. Donar un fondo con plusvalías no es la alternativa simétrica "buena": el donante tributa en su IRPF por la ganancia latente como si hubiera vendido, aunque no reciba dinero, y la hija paga además el Impuesto sobre Donaciones. En un fondo muy apreciado, la donación paga los dos impuestos que la herencia habría reducido a uno; es el caso que desarrolla la tabla de la plusvalía del muerto. Donar un fondo en pérdidas y donar un fondo en ganancias son decisiones distintas, y ninguna debería ejecutarse sin calcular antes su coste.
El Impuesto sobre Donaciones: lo paga quien recibe, y depende de dónde viva
Al margen del IRPF del donante, la donación tributa en el Impuesto sobre Sucesiones y Donaciones de quien la recibe, con independencia de que se donen participaciones o dinero. La cuota depende del parentesco y, sobre todo, de la normativa autonómica aplicable, que en las donaciones viene determinada por reglas de residencia propias: entre padres e hijos hay comunidades con bonificaciones muy elevadas y otras donde la factura es relevante, y en País Vasco y Navarra rigen normas forales. Muchas de esas bonificaciones exigen requisitos formales — escritura pública, que el dinero se entregue por vía bancaria y que conste su origen —, y su incumplimiento puede hacer perder la ventaja. La comparativa completa de donar en vida frente a heredar está en donaciones en vida vs herencia, y las alternativas para transmitir fondos a los hijos, en donar fondos de inversión a tus hijos.
Cuándo puede tener sentido donar a pesar del coste fiscal
La fiscalidad informa la decisión, pero no debería gobernarla. Una donación puede ser lo correcto aunque no sea lo más eficiente: si la hija necesita ahora la entrada de su primera vivienda, si se trata de financiar un negocio, de resolver una necesidad real, de adelantar parte de la herencia o de acompañarla mientras aprende a gestionar un patrimonio. La pregunta útil no es "¿cómo pago menos?", sino "¿quiero transmitir este activo concreto, o quiero ayudar económicamente a mi hija, y cuál es la mejor forma de hacerlo?". Si lo que se quiere es ayudar, casi siempre hay una vía mejor que donar un fondo en pérdidas: vender, aprovechar la pérdida y donar el dinero. Si lo que se quiere es, precisamente, que la hija reciba esas participaciones — porque cree en el fondo y quiere que sea ella quien se beneficie de su recuperación —, se puede hacer, sabiendo que la pérdida se queda por el camino. Lo que no conviene es renunciar a ayudar por motivos fiscales: el objetivo familiar va primero, como argumentamos en preparar el dinero para los hijos, o a los hijos para el dinero.
Las dudas sobre recomprar un fondo después de venderlo con pérdidas, y sobre cuánto hay que esperar, se debaten a menudo en la comunidad.
👉 Norma antiaplicación: la regla de los dos meses — foro de fiscalidad de Rankia
👉 Norma antiaplicación: la regla de los dos meses — foro de fiscalidad de Rankia
Antes de donar un fondo, comprueba esto
No es una recomendación de vender siempre antes de donar: es la forma de comparar las alternativas antes de una operación que no tiene marcha atrás.
- ¿Cuál es el valor de adquisición fiscal de las participaciones?
- ¿Cuál es su valor actual?
- ¿Hay una plusvalía o una minusvalía latente, y en qué lotes?
- ¿Qué efecto tendría en mi IRPF donar directamente el fondo?
- ¿Qué ocurriría si lo vendiera y donara el dinero?
- ¿Puedo utilizar la pérdida este año, y contra qué rentas?
- ¿Qué límites de compensación y de plazo debo tener en cuenta?
- ¿Voy a volver a comprar el mismo fondo u otro homogéneo, y en qué plazo?
- ¿Qué Impuesto sobre Donaciones pagaría quien recibe, y con qué requisitos?
- ¿Qué valor de adquisición tendría el receptor para una venta futura?
- ¿Cuál es el objetivo real de la donación?
- ¿Qué pasaría si mantuviera el fondo y se transmitiera por herencia?
Preguntas frecuentes
¿Puedo deducir en el IRPF la pérdida de un fondo que dono a mi hijo?
No. El artículo 33.5.c de la Ley del IRPF excluye las pérdidas patrimoniales debidas a transmisiones lucrativas entre vivos, y el Tribunal Supremo lo confirmó en su sentencia 616/2024, de 12 de abril, incluso cuando en la misma donación se declaran ganancias.
No. El artículo 33.5.c de la Ley del IRPF excluye las pérdidas patrimoniales debidas a transmisiones lucrativas entre vivos, y el Tribunal Supremo lo confirmó en su sentencia 616/2024, de 12 de abril, incluso cuando en la misma donación se declaran ganancias.
¿Es mejor vender el fondo y donar el dinero?
Con frecuencia, sí: la venta permite computar la pérdida y compensarla con ganancias o, con límites, con rendimientos del capital mobiliario. Pero depende de que tengas contra qué compensarla, de que no recompres participaciones homogéneas en el plazo legal y de que la venta encaje con tu cartera.
Con frecuencia, sí: la venta permite computar la pérdida y compensarla con ganancias o, con límites, con rendimientos del capital mobiliario. Pero depende de que tengas contra qué compensarla, de que no recompres participaciones homogéneas en el plazo legal y de que la venta encaje con tu cartera.
¿Cuánto me ahorro si vendo un fondo con 30.000 euros de pérdidas?
Depende de lo que compenses. Contra 30.000 euros de ganancias en los primeros tramos del ahorro, unos 6.180 euros; más si esas ganancias tributan en tramos superiores; menos, o nada, si no tienes ganancias ni rendimientos que compensar en los cuatro años siguientes.
Depende de lo que compenses. Contra 30.000 euros de ganancias en los primeros tramos del ahorro, unos 6.180 euros; más si esas ganancias tributan en tramos superiores; menos, o nada, si no tienes ganancias ni rendimientos que compensar en los cuatro años siguientes.
¿Si dono un fondo con ganancias tributo en el IRPF?
Sí. El donante tributa por la ganancia latente como si lo hubiera vendido, aunque no reciba dinero, y el receptor paga además el Impuesto sobre Donaciones.
Sí. El donante tributa por la ganancia latente como si lo hubiera vendido, aunque no reciba dinero, y el receptor paga además el Impuesto sobre Donaciones.
¿Mi hijo hereda las pérdidas de mis fondos?
No. Por causa de muerte no se computan ni ganancias ni pérdidas en el IRPF del fallecido, y la pérdida no pasa al heredero como crédito fiscal: él adquiere el fondo con su valor en la fecha del fallecimiento.
No. Por causa de muerte no se computan ni ganancias ni pérdidas en el IRPF del fallecido, y la pérdida no pasa al heredero como crédito fiscal: él adquiere el fondo con su valor en la fecha del fallecimiento.
Saber qué fondos tienen plusvalías y cuáles minusvalías latentes, lote a lote, es el primer paso: el seguimiento por posición de MyPortfolio lo calcula automáticamente, y para una donación con importes relevantes, una revisión con un profesional del buscador de asesores de Rankia cuesta mucho menos que el error. La planificación patrimonial consiste en coordinar el objetivo familiar, el activo y el momento de la transmisión. Antes de donar un fondo en pérdidas, compara la donación directa con la venta y la posterior donación del dinero: la diferencia puede estar en una pérdida fiscal que, una vez firmada la donación, ya no podrás utilizar.
👉 Lecturas relacionadas del blog:
La plusvalía del muerto: qué es y cuándo no conviene vender en vida
Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
Cómo usar las minusvalías para reducir la factura fiscal
Qué hacer con el dinero de una herencia
La plusvalía del muerto: qué es y cuándo no conviene vender en vida
Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
Cómo usar las minusvalías para reducir la factura fiscal
Qué hacer con el dinero de una herencia
Aviso: este artículo tiene carácter informativo y educativo. Los ejemplos numéricos son ilustrativos y se basan en la escala estatal de la base del ahorro del IRPF y en supuestos simplificados; el plazo de la regla de recompra aplicable a los fondos de inversión es objeto de criterios administrativos dispares. La tributación de la donación depende de la normativa autonómica o foral aplicable y de sus requisitos formales. No constituye asesoramiento fiscal ni legal; para decisiones concretas, consulta con un profesional cualificado. Contenido revisado en octubre de 2026 (LIRPF arts. 33, 36 y 49; STS 616/2024, de 12 de abril).