El euríbor hoy 21 de septiembre de 2026 se dispara hasta el 3,354% y la media provisional marca un nuevo máximo del año en el 3,202%, muy por encima del 2,952% de agosto: tu hipoteca variable se encarece.

El cuadro de amortización te dice, mes a mes, cuántos intereses pagas, cuánto capital devuelves y cuánto debes. Cómo se calcula con el sistema francés, cómo leerlo y qué pasa si amortizas antes de tiempo, con un ejemplo de 15.000 € al 7 % TIN a 60 meses.
")
Fintonic financia desde 1.000 € comparando ofertas de más de 40 entidades, sin exigir cuenta previa ni comisión de cancelación anticipada. Lo enfrentamos a N26, bankintercard, Deutsche Bank, Cofidis, BBVA, Cetelem, Younited y Vivus con datos verificados en sus webs oficiales el 15 de septiembre de 2026, ordenados por barrera de entrada real.

Si no puedes pagar la cuota, la moratoria que recuerdas de la pandemia ya no existe. Repasamos qué queda en pie del Código de Buenas Prácticas, qué requisitos pide el Banco de España y qué puedes negociar con tu banco si no encajas en ninguna medida pública.

Cuando dos personas son propietarias de una vivienda pero solo una figura como titular de la hipoteca (o paga las cuotas en la práctica), pueden surgir dudas sobre quién responde ante el banco y qué puede reclamar cada parte. Te explicamos qué dice la ley, qué riesgos existen y cómo resolver la situación.

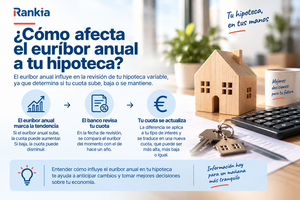
El euríbor anual es la media del índice a lo largo de un año natural. Repasamos cómo se calcula, su evolución histórica año a año, los máximos y mínimos de la serie y qué supone para la revisión de una hipoteca variable.

Ciudad Real es la provincia más barata de España para comprar vivienda (857 €/m²) y Zamora la capital más económica (1.449 €/m²). Repasamos el ranking completo de provincias y capitales, por qué existe esa diferencia de precio y qué tener en cuenta antes de comprar en una zona barata.

El Banco Central Europeo ha subido los tipos de interés en su reunión del 10 de septiembre, la segunda subida del año. Así impacta ya en el euríbor, en tu hipoteca variable y en la decisión entre fija o variable si vas a firmar ahora.

Es legal pedir una segunda hipoteca sobre una vivienda que ya está hipotecada, siempre que el banco acepte el riesgo y quede margen suficiente sobre el valor de tasación.

Pedir la hipoteca junto a otra persona te permite sumar ingresos y mejorar las condiciones, pero también compartir al 100% la responsabilidad de la deuda. Te contamos qué es, sus ventajas, riesgos y cómo solicitarla.

El Gobierno presenta el portal de Casa 47 para solicitar vivienda en alquiler asequible. Arranca con 800 viviendas, con la Comunitat Valenciana como región con más oferta y rentas desde 350 €/mes. Te contamos requisitos de ingresos, precios, duración de los contratos y cómo se solicita paso a paso.

Una asesora hipotecaria advierte de que el error más caro al firmarla no es el tipo de interés, sino no negociar la comisión de amortización anticipada: hasta 4.000 euros en un préstamo de 200.000. Con el euríbor rozando el 3%, el aviso cobra fuerza.

La previsión precio vivienda 2027 apunta a nuevas subidas: Bankinter +4%, BBVA Research +6,8%, Fitch Ratings 6%-8% y S&P Global Ratings +7,4%, que sitúa a España como el país donde más subirá el precio de la vivienda en Europa en 2027 y 2028. Ninguna entidad prevé una bajada generalizada.

El precio de la vivienda usada cae un 0,3% en agosto y rompe una racha de 43 meses consecutivos de subidas. Sin embargo, sigue un 12,5% por encima de hace un año. ¿Estamos ante un verdadero cambio de tendencia o solo ante un respiro?

Tener ingresos no es lo mismo que tener ahorrada la entrada del banco. Te contamos cómo Libeen, el alquiler con opción a compra regulado por la CNMV, te permite empezar a vivir en tu vivienda con solo el 7% de entrada.

Si te deniegan la hipoteca después de tasar, en la mayoría de los casos no está todo perdido. Repasamos las causas más habituales, qué hacer para salvar la operación y qué pasa con la tasación y las arras si finalmente no sale adelante.

León lidera las subidas de precio de la vivienda de toda España en agosto de 2026 (+26,7%), seguida de Zamora (+21,3%) y Salamanca (+19%). Repasamos el precio por m² en las 9 capitales de Castilla y León.

La cuesta de septiembre vuelve a tensionar el presupuesto familiar: el gasto escolar inicial ronda los 548 € por alumno y el coste anual alcanza los 2.484 €. Si necesitas financiar una parte, comparar TAE, plazo y coste total puede marcar una diferencia importante.

Recopilamos opiniones y reseñas reales de clientes que ya han tasado su vivienda con Gesvalt: qué valoran del proceso, del informe y de la atención recibida, con enlace al análisis completo de la tasadora.

Experto en Vivienda Revela su Sistema para Invertir en Inmuebles sin usar tu Dinero
En este episodio de Cuestión de Pasta, José Manuel conversa con Julio Clavero, inversor inmobiliario y empresario, sobre una forma muy práctica de entender el dinero: usar el ladrillo como herramienta para construir independencia financiera, pero sin idealizarlo ni convertirlo en una religión....

España registró 45.907 nuevas hipotecas sobre viviendas en junio, un 10,8% más que hace un año y el mejor dato para este mes desde 2010. El importe medio también escala hasta 178.365 euros, mientras el mercado entra ahora en un escenario de tipos muy diferente.

El euríbor vuelve a mandar una señal incómoda al mercado hipotecario. El euríbor a 12 meses vuelve a superar el 3% y marca un nuevo máximo anual. La cuestión ya no es solo que haya cruzado esa barrera, sino que empieza a hacerlo de forma recurrente.

La plusvalía municipal es el impuesto que grava el aumento de valor del suelo urbano al vender, heredar o donar un inmueble. En una venta la paga normalmente el vendedor y puede calcularse por método objetivo o por incremento real.

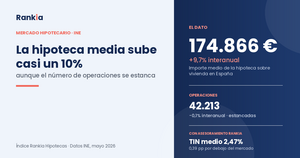
El INE confirma que la hipoteca media en España ya cuesta 174.866 €, un 9,7% más que hace un año, mientras el número de operaciones apenas se mueve (-0,1%). Repasamos las causas (vivienda y tipos al alza) y cómo conseguir mejores condiciones que la media del mercado.

Financiar el 100% de una segunda vivienda es posible, pero solo en casos concretos: doble garantía, perfil solvente con bróker o compra de un inmueble del banco. Te explicamos las vías reales, los requisitos y los gastos que debes seguir cubriendo aunque el banco financie el precio completo.
 España