Precio de la vivienda en España por comunidades autónomas: cuánto cuesta el metro cuadrado
Precio de la vivienda en España por comunidades autónomas: cuánto cuesta el metro cuadrado
El precio medio de la vivienda en España es de 2.355 €/m², un 12,5% más que hace un año. Consulta cuánto cuesta el metro cuadrado en cada comunidad autónoma, dónde sube más, cuánto vale un piso de 80 m² y qué hipoteca necesitas para comprarlo.
El precio de la vivienda en España está en máximos históricos: el valor tasado medio es de 2.355 euros por metro cuadrado, un 12,5% más que hace un año, según el último dato del Ministerio de Vivienda y Agenda Urbana, correspondiente al segundo trimestre de 2026. Pero esa media esconde un país partido en dos: en la Comunidad de Madrid el metro cuadrado supera los 4.000 euros y en Extremadura no llega a 1.000.
El precio de la vivienda sube de forma generalizada en España y alcanza nuevos máximos históricos.
Con un piso tipo de 80 m², comprar en Madrid cuesta de media unos 327.000 euros y en Extremadura, unos 80.000. Todas las comunidades autónomas suben, aunque a ritmos muy distintos: la Comunitat Valenciana (+15,7%) y Castilla y León (+15,1%) lideran el encarecimiento, mientras que Navarra y Extremadura crecen por debajo del 9%. Aquí tienes el precio por comunidad y por ciudad, cómo ha evolucionado y cuánta hipoteca necesitas para comprar.
Precio de la vivienda en España: 2.355 €/m² y nuevo máximo histórico
El precio medio de la vivienda en España alcanzó los 2.355 €/m² en el segundo trimestre de 2026, el nivel más alto de la serie del Ministerio, que arranca en 1995. Encadena 15 trimestres consecutivos al alza, supera en más de 250 €/m² el anterior máximo nominal de 2008 y, por primera vez, sube a la vez en los 306 municipios de más de 25.000 habitantes que recoge la estadística.
El récord es nominal. Si se descuenta la inflación acumulada, la vivienda sigue un 22,5% por debajo de los máximos de 2008 en términos reales, según CaixaBank Research: las casas cuestan hoy más euros que nunca, pero esos euros compran menos que entonces.
Indicador (2T 2026)
Dato
Valor tasado medio de la vivienda libre
2.355 €/m² (máximo histórico)
Variación interanual
+12,5%
Variación frente al primer trimestre
+1,7%
Trimestres consecutivos al alza
15
Municipios de más de 25.000 habitantes con subida
306 de 306
Municipios con subidas superiores al 10%
80%
Fuente y fecha de publicación
Ministerio de Vivienda y Agenda Urbana, 17/09/2026
Con el precio de la vivienda en máximos históricos y el euríbor todavía elevado, elegir bien la financiación es fundamental. Si estás buscando una hipoteca, una hipoteca fija puede ser la opción más atractiva actualmente para asegurarte una cuota estable y evitar futuras subidas de intereses. Estas son tres de las ofertas más destacadas actualmente:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
En Rankia te ofrecemos un servicio de asesoramiento hipotecario gratuito: comparamos ofertas de distintos bancos, negociamos el tipo de interés y te acompañamos hasta la firma. Es gratis para ti porque Rankia solo recibe una remuneración del banco si se firma la hipoteca. Te explicamos cómo funciona un bróker hipotecario gratuito.
Asesoramiento gratuito de Rankia
Vivienda nueva, usada y protegida: la usada es la que más sube
La vivienda de hasta cinco años sigue siendo la más cara, pero la usada es la que más se ha encarecido en el último año. La protegida, con precios regulados, sube bastante menos:
Tipo de vivienda
Valor tasado 2T 2026
Variación anual
Libre de hasta 5 años (nueva)
2.736,6 €/m²
+12,1%
Libre de más de 5 años (usada)
2.342,5 €/m²
+12,5%
Protegida (VPO)
1.247 €/m²
+5%
La diferencia entre nueva y usada, en torno a un 17%, es útil si dudas entre obra nueva o segunda mano: por un piso de 80 m² de menos de cinco años pagarías de media unos 31.500 euros más.
Precio de la vivienda por comunidades autónomas: de los 4.090 €/m² de Madrid a los 997 de Extremadura
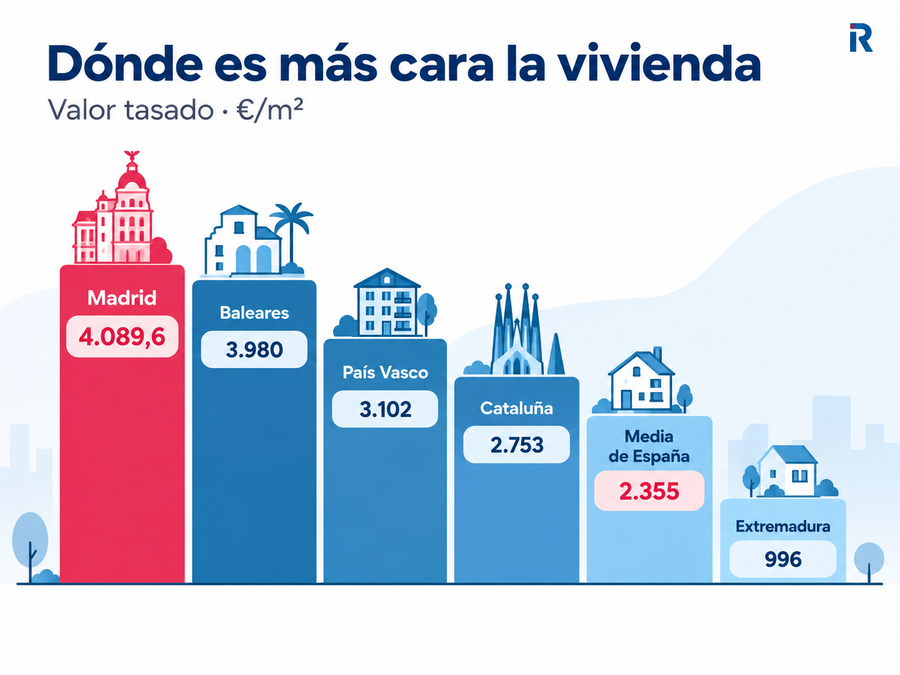
Todas las comunidades autónomas registran subidas interanuales, pero el nivel de precios varía más de cuatro veces entre la más cara y la más barata. Esta es la tabla completa del precio de la vivienda por comunidades, ordenada de mayor a menor, con lo que cuesta de media un piso de 80 m² en cada una:
Comunidad autónoma
Precio €/m² (2T 2026)
Variación anual
Piso de 80 m²
Comunidad de Madrid
4.089,6
+12,6%
327.200 €
Illes Balears
3.980,8
+13,1%
318.500 €
País Vasco
3.102,3
+11,0%
248.200 €
Cataluña
2.752,9
+10,0%
220.200 €
Canarias
2.279,4
+14,2%
182.400 €
Cantabria
2.122
+14,6%
169.800 €
Andalucía
1.981,6
+13,8%
158.500 €
Navarra
1.936,4
+8,5%
154.900 €
Comunitat Valenciana
1.935
+15,7%
154.800 €
Asturias
1.798,5
+14,0%
143.900 €
Aragón
1.762,8
+14,6%
141.000 €
Galicia
1.656,8
+11,2%
132.500 €
La Rioja
1.476,8
+12,1%
118.100 €
Región de Murcia
1.350,1
+13,9%
108.000 €
Castilla y León
1.349,6
+15,1%
108.000 €
Castilla-La Mancha
1.215,4
+14,7%
97.200 €
Extremadura
996,6
+8,3%
79.700 €
Media de España
2.355
+12,5%
188.400 €
Valor tasado medio de la vivienda libre del segundo trimestre de 2026 (Estadística de Valor Tasado de Vivienda del Ministerio de Vivienda y Agenda Urbana, publicada el 17 de septiembre de 2026). La variación anual compara con el segundo trimestre de 2025. El precio del piso de 80 m² es un cálculo propio de Rankia, redondeado a la centena.
Las dos ciudades autónomas se mueven cerca de la media nacional: Ceuta, con 2.214,9 €/m², y Melilla, con 2.164,5 €/m². Madrid encabeza los precios de la vivienda, seguida de Baleares, País Vasco y Cataluña.
Las comunidades autónomas más caras para comprar vivienda
Comunidad de Madrid (4.089,6 €/m²): máximo histórico y segundo trimestre seguido por encima de los 4.000 €/m². Tienes la evolución y las previsiones en el precio de la vivienda en Madrid.
Illes Balears (3.980,8 €/m²): a poco más de 100 €/m² de Madrid, con subidas del 13,1% anual.
País Vasco (3.102,3 €/m²): la única comunidad del norte por encima de los 3.000 €/m².
Cataluña (2.752,9 €/m²): la que menos sube de las cuatro más caras (+10%), aunque en la capital la vivienda usada ya supera los 4.600 €/m², como recoge el precio de la vivienda en Barcelona.
Si buscas el detalle municipal, hemos reunido las ciudades más caras de España con su precio por metro cuadrado.
Las comunidades autónomas más baratas para comprar vivienda
Extremadura (996,6 €/m²): la única por debajo de los 1.000 €/m²; un piso de 80 m² ronda los 80.000 euros.
Castilla-La Mancha (1.215,4 €/m²): la segunda más barata, aunque con subidas del 14,7%.
En el otro extremo, Navarra (+8,5%) y Extremadura (+8,3%) son las que menos se encarecen, seguidas de Cataluña (+10%) y País Vasco (+11%).
Tres comunidades que todavía no superan los precios de 2008
Pese al récord nacional, no todas las comunidades han recuperado su máximo de la burbuja. Según la serie histórica del Ministerio, la Región de Murcia (1.618,1 €/m² a finales de 2007), La Rioja (1.644,2 €/m² a comienzos de 2008) y Extremadura (1.027 €/m² a comienzos de 2008) siguen por debajo de aquellos niveles. Otras, como Madrid, Andalucía, Galicia o Navarra, ya los han rebasado. La comparación con 2008 alimenta el debate sobre una nueva burbuja inmobiliaria, aunque las condiciones de financiación son hoy muy distintas.
Precio del metro cuadrado en las grandes ciudades: Madrid supera los 5.400 €/m²
Las capitales van muy por delante de la media de su comunidad. Los datos municipales del Ministerio para vivienda usada, recopilados por la OCU, permiten poner cifra a cada gran ciudad:
Las subidas más fuertes no están en las capitales, sino en municipios medianos, turísticos o del área de influencia de una gran ciudad:
Municipio
Vivienda usada (€/m²)
Variación anual
Los Realejos (Tenerife)
1.906
+35,1%
Xirivella (Valencia)
1.790
+32,2%
Manacor (Baleares)
3.031
+31,9%
Torrelavega (Cantabria)
1.702
+31,5%
Arcos de la Frontera (Cádiz)
1.326
+30,8%
Algemesí (Valencia)
1.070
+29,7%
Almuñécar (Granada)
3.016
+28,8%
Catarroja (Valencia)
1.668
+28,6%
En el extremo contrario, localidades como Cieza, Ourense, Villarrobledo, Cangas, Andújar o Lugo crecen menos de un 4% anual. El mercado está cada vez más fragmentado, así que si compras para poner la vivienda en alquiler, una subida fuerte del último año no garantiza por sí sola una buena rentabilidad.
Evolución del precio de la vivienda en España: sube más despacio, pero sigue subiendo
El récord convive con una señal de enfriamiento. El valor tasado creció un 1,7% en el segundo trimestre, menos de la mitad que en los trimestres anteriores, y la tasa interanual se moderó hasta el 12,5%:
Trimestre
Variación trimestral
Variación interanual
4T 2025
+3,6%
+13,1%
1T 2026
+3,8%
+13,9%
2T 2026
+1,7%
+12,5%
La moderación también se ve en la actividad: la firma de hipotecas cayó un 3,5% en julio, aunque con un importe medio récord. El motivo de fondo de la subida no se corrige: se visan menos viviendas nuevas que hogares se crean cada año, y ese exceso de demanda se traslada al precio. Lo desarrollamos en por qué sube el precio de la vivienda en España, y comparamos el momento actual con el de 2008 en las lecciones de la burbuja.
El otro factor que decide cuánto pagas es la financiación: puedes seguir el índice de las hipotecas variables en el euríbor mensual y lo que se espera de él en la previsión del euríbor.
Cómo se mide el precio de la vivienda: tasación, notarios e INE
No hay un único precio de la vivienda en España. Tres estadísticas oficiales lo miden de forma distinta, y por eso sus cifras no coinciden:
Fuente
Qué mide
Último dato
Frecuencia
Ministerio de Vivienda (valor tasado)
Tasación de las viviendas que se hipotecan
2.355 €/m² (2T 2026), +12,5%
Trimestral
INE (Índice de Precios de Vivienda)
Precio de compraventa escriturada, en índice
+12,2% anual (2T 2026)
Trimestral
Consejo General del Notariado
Precio real firmado ante notario
2.112 €/m² (julio 2026), +7,7%
Mensual
El dato de los notarios sale más bajo porque mezcla pisos y casas unifamiliares: en julio, los pisos se vendieron a 2.547 €/m² (+12,5%) y las unifamiliares, a 1.495 €/m² (+2,3%). También muestra el otro lado del mercado: se escrituraron 65.395 compraventas, un 11,1% menos que un año antes. Se compran menos viviendas, pero cada metro cuadrado cuesta más.
Esta página se construye sobre el valor tasado del Ministerio de Vivienda y Agenda Urbana, que elabora a partir de los informes de las sociedades de tasación homologadas y es la única que da euros por metro cuadrado para todas las comunidades. El próximo dato, del tercer trimestre, se publica el 19 de noviembre de 2026.
Cuánto cuesta comprar una vivienda en España y qué hipoteca necesitas
Con la media nacional de 2.355 €/m², un piso de 80 m² se tasa en unos 188.400 euros, casi 21.000 euros más que hace un año. Así cambia según la superficie:
Superficie
Valor tasado 2T 2026
Hace un año (2T 2025)
Diferencia
70 m²
164.850 €
146.530 €
+18.320 €
80 m²
188.400 €
167.470 €
+20.930 €
90 m²
211.950 €
188.400 €
+23.550 €
100 m²
235.500 €
209.330 €
+26.170 €
Para ese piso de 80 m², con una hipoteca del 80% a 25 años y el tipo medio que registró el INE en junio (2,96%), las cifras serían estas:
Importe de la hipoteca: 150.720 euros, frente a los 133.970 que habrías necesitado hace un año.
Cuota mensual: unos 711,60 euros, unos 79 euros más al mes que con los precios de 2025.
Ingresos recomendados: para que la cuota no supere el 35% de lo que ganas, el hogar debería ingresar unos 2.030 euros netos al mes.
Los impuestos también cambian según la comunidad: si compras usada pagas ITP, que en la Comunidad de Madrid es del 6% y tiene sus propios tramos en el ITP en Cataluña y en el ITP de la Comunitat Valenciana; tienes las bonificaciones madrileñas en el ITP en Madrid.
¿Por qué el valor de tasación decide cuánto te presta el banco?
El dato del Ministerio no es un precio de oferta, sino el valor de tasación que calculan las tasadoras cuando se pide una hipoteca, y es el que usa el banco: normalmente financia hasta el 80% del importe menor entre el precio de compraventa y la tasación. Si pagas más de lo que se tasa la vivienda, la diferencia sale de tu bolsillo; una tasación por encima del precio de compra, en cambio, no aumenta el préstamo. Antes de firmar unas arras, te orienta simular gratis la tasación de tu vivienda.
Preguntas frecuentes
El valor tasado medio de la vivienda libre es de 2.355 €/m² en el segundo trimestre de 2026, un 12,5% más que un año antes y el máximo de la serie del Ministerio de Vivienda, que arranca en 1995. Para un piso de 80 m², eso supone unos 188.400 euros.
La Comunidad de Madrid, con 4.089,6 €/m², seguida muy de cerca por Illes Balears (3.980,8 €/m²) y, a más distancia, por País Vasco (3.102,3 €/m²) y Cataluña (2.752,9 €/m²). Son las cuatro únicas comunidades por encima de la media nacional.
Extremadura, con 996,6 €/m², la única por debajo de los 1.000 euros. Le siguen Castilla-La Mancha (1.215,4 €/m²), Castilla y León (1.349,6 €/m²) y la Región de Murcia (1.350,1 €/m²). En Extremadura, un piso de 80 m² ronda los 80.000 euros.
Por comunidades, en la Comunitat Valenciana (+15,7%), Castilla y León (+15,1%) y Castilla-La Mancha (+14,7%). Entre las grandes ciudades destaca Valencia (+17% en vivienda usada), y entre los municipios, Los Realejos (Tenerife), con una subida del 35,1%.
Porque miden cosas distintas. El Ministerio publica el valor de tasación de las viviendas que se hipotecan (2.355 €/m²), mientras que el Notariado recoge el precio real escriturado de todas las compraventas, incluidas casas unifamiliares, más baratas por metro cuadrado (2.112 €/m² en julio de 2026).
El Ministerio de Vivienda publica el valor tasado cada trimestre. El dato del tercer trimestre de 2026 está previsto para el 19 de noviembre de 2026, según su calendario oficial de disponibilidad estadística.