El Instituto Nacional de Estadística (INE) ha confirmado el patrón que llevaba meses dibujándose en el mercado hipotecario español: los bancos prestan cada vez más dinero por operación, pero el número de hipotecas firmadas prácticamente no crece.
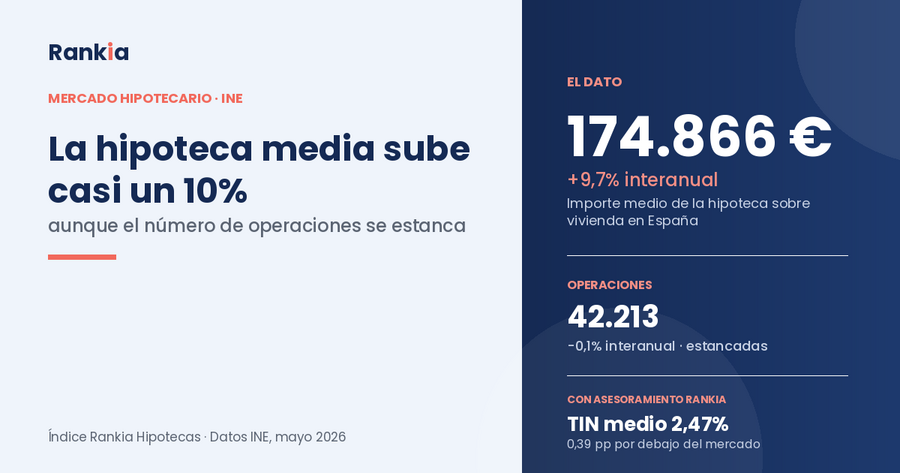
Según los últimos datos disponibles, correspondientes a mayo de 2026 y publicados el 20 de julio, el importe medio de las hipotecas sobre vivienda se situó en 174.866 euros, un 9,7% más que un año antes. En ese mismo mes se constituyeron 42.213 hipotecas, un 0,1% menos que en mayo de 2025: el primer retroceso interanual después de 22 meses consecutivos al alza.
El importe medio de la hipoteca en España se sitúa en 174.866 €, un 9,7% más que hace un año, según los últimos datos del INE
📊 El importe medio de la hipoteca en España sube a 174.866 €, un 9,7% más que hace un año, según el INE.
🧾 El número de hipotecas firmadas se estanca: 42.213 operaciones en mayo, un 0,1% menos que hace un año.
📈 El tipo de interés medio también sube, hasta el 2,98%, su nivel más alto en casi un año.
🗺️ Navarra, Canarias y Cataluña lideran el crecimiento por comunidades; Baleares, Cantabria y Murcia registran los mayores descensos.
🤝 En el segundo trimestre, los clientes de Rankia firmaron su hipoteca fija un 0,39 % por debajo del tipo medio del mercado, sin coste por el asesoramiento.
Los datos del INE: la hipoteca media roza los 175.000 euros
La Estadística de Hipotecas del INE, elaborada a partir de los Registros de la Propiedad, deja tres cifras clave para mayo de 2026:
Indicador
Mayo 2026
Variación anual
Hipotecas sobre vivienda constituidas
42.213
-0,1%
Importe medio
174.866 €
+9,7%
Tipo de interés medio
2,98%
Máximo en 11 meses
Capital total prestado
≈7.381,6 millones €
+9,6%
Plazo medio
25 años
—
El 60,9% de las hipotecas sobre vivienda se firmó a tipo fijo y el 39,1% a tipo variable. El tipo de interés medio al inicio fue del 2,96% para las fijas y del 3,00% para las variables: la diferencia entre ambas modalidades sigue siendo mínima, lo que explica que la mayoría de compradores siga prefiriendo la estabilidad de la cuota. En el acumulado de enero a mayo, el importe medio de las hipotecas ha crecido un 10,6% respecto al mismo periodo de 2025.
El INE recuerda que estos datos de 2026 son provisionales y se revisarán cuando se publiquen los del mismo mes del año siguiente. Puedes consultar la nota de prensa completa en el Instituto Nacional de Estadística.
¿Por qué sube el importe medio si las operaciones no crecen?
El INE no explica las causas del incremento, pero su propia estadística ofrece una pista: el importe medio de las hipotecas sobre el total de fincas registradas (incluidas las que no cambian de titular) subió un 12,1% en mayo, casi tres puntos más que el de las viviendas.
Esto apunta a un mercado en el que se pide prestado más dinero por operación, no porque haya más compradores, sino porque cada vivienda cuesta más y la financiación necesaria para comprarla también.
Los datos propios de Rankia van en la misma dirección: según el Índice Rankia Hipotecas, el informe trimestral que analiza las operaciones tramitadas por Rankia entre abril y junio de 2026, el precio medio de la vivienda en España se situó en 2.614 €/m², un 6,2% más que un año antes y el sexto trimestre consecutivo al alza. En comunidades como Madrid, comprar un piso de 90 m² exige ya un ahorro mínimo de 129.000 € solo para la entrada, lo que obliga a solicitar hipotecas de mayor importe para cubrir el resto.
El efecto se nota especialmente en los mercados más tensionados. En Cataluña, por ejemplo, el importe medio de la hipoteca superó por primera vez los 200.000 euros en mayo, un 11,6% más que un año antes, muy por encima de la media nacional.
Descargar el Índice Rankia Hipotecas Q2
📩 Descargar Informe
El tipo de interés también aprieta: euríbor y BCE
A la subida del importe se suma otra: la del propio tipo de interés. El 2,98% de mayo es el nivel más alto desde noviembre de 2025, aunque encadena ya 16 meses consecutivos por debajo del 3%. Detrás de esta tendencia está la evolución del euríbor, que cerró mayo en el entorno del 2,80% y que a principios de agosto de 2026 ya ronda el 2,9%, su nivel más alto en casi dos años.
El repunte coincide con el primer movimiento del Banco Central Europeo en tres años: en junio de 2026 el BCE subió los tipos oficiales hasta el 2,40%, poniendo fin a un largo periodo de tipos a la baja.
Carla Quinto, directora de Banca de Rankia, lo resume así en el último Índice Rankia Hipotecas: "En un mercado con tipos al alza, el asesoramiento marca la diferencia para conseguir mejores condiciones". En ese contexto, no es casualidad que el 70% de los clientes de Rankia en el segundo trimestre eligiera hipoteca fija para proteger su cuota frente a nuevas subidas.
¿Qué comunidades tiran del mercado? (y cuáles frenan)
La evolución no es uniforme en todo el país. Estas son las comunidades autónomas con mayores variaciones anuales en el número de hipotecas firmadas en mayo:
Donde más crece la firma de hipotecas
Comunidad Foral de Navarra: +33,5%
Canarias: +16,5%
Cataluña: +9,3%
Donde más cae
Illes Balears: -19,6%
Cantabria: -17,9%
Región de Murcia: -13,2%
El resto de comunidades se mueve en un rango más moderado, con el total nacional prácticamente plano (-0,1%). Los datos propios de Rankia confirman además que Madrid y la Comunidad Valenciana concentran juntas cerca de la mitad de las solicitudes de hipoteca que gestiona la compañía.
¿Cómo consiguen los clientes de Rankia mejorar la media del mercado?
Negociar con varios bancos a la vez, en lugar de acudir a una sola oficina, sigue marcando la diferencia. Según el Índice Rankia Hipotecas del segundo trimestre de 2026:
Los clientes de Rankia firmaron su hipoteca fija a un TIN medio del 2,47% (TAE 2,90%), 0,39 puntos por debajo del 2,86% que publicaban los bancos.
Sobre una hipoteca mediana de 160.000 € a 20 años, esa diferencia equivale a más de 12.000 € de ahorro a lo largo de la vida del préstamo.
El proceso completo, desde la solicitud hasta la firma en notaría, tardó de media 48 días, frente a los 60-80 días que suele necesitar quien lo gestiona sin asesoramiento, según estimaciones del Consejo General del Notariado.
El 95% de las operaciones se cerró con vinculaciones (de media, dos: nómina y seguro de hogar), sin necesidad de contratar más productos de los imprescindibles.
📌 Dato Rankia: el 70% de los clientes eligió hipoteca fija en el segundo trimestre, frente al 30% que optó por una mixta y ninguno por una variable pura, reflejo de la preferencia por la estabilidad en un entorno de tipos al alza.
Descargar el Índice Rankia Hipotecas Q2
📩 Descargar Informe
¿Vas a pedir una hipoteca? Que la subida de tipos no se la coma toda
Rankia es un Intermediario de Crédito Inmobiliario (ICI nº D304) 100% gratuito para quien pide la hipoteca: la comisión la paga el banco, solo si la operación llega a buen puerto. Trabajamos con CaixaBank, Kutxabank, Unicaja, Bankinter, Santander, Abanca, Ibercaja y otras entidades para poner a competir a los bancos por tu hipoteca, en lugar de que tengas que negociar tú mismo con cada oficina.