La Hipoteca Joven Sabadell ofrece financiación de hasta el 100% para jóvenes que buscan comprar su primera vivienda. Descubre aquí todas sus condiciones, requisitos, ventajas e inconvenientes y opiniones de los usuarios y de nuestros asesores hipotecarios.

¿Tienes menos de 35 años y estás buscando tu primera vivienda? La Hipoteca Joven Kutxabank te permite financiar hasta el 95% o el 100% a través de los avales ICO, con un tipo de interés competitivo y sin comisión de apertura.

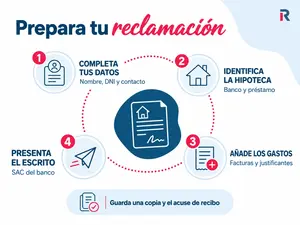
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.

La hipoteca joven Comunidad de Madrid (Plan Mi Primera Vivienda) te permite financiar hasta el 100 % de tu primera vivienda si cumples ciertos requisitos. En esta guía te explicamos cómo funciona, qué condiciones debes conocer, qué bancos participan y el paso a paso para solicita

¿Quieres saber cuánto tarda Fintonic en conceder un préstamo? En este artículo te explicamos, de forma clara y actualizada, en qué plazos puedes tener el dinero en tu cuenta, qué factores influyen en la rapidez de la concesión y cómo es el proceso paso a paso.
Si vas a comprar una vivienda en Madrid, necesitas saber exactamente qué impuestos y gastos vas a asumir antes de firmar,generalmente del 10-13%. En esta guía encontrarás el ITP actualizado con todos los tipos y bonificaciones vigentes, el IVA y AJD para obra nueva, los gastos de notaría, registro, gestoría y tasación, y ejemplos reales con cifras para que puedas calcular tu presupuesto total.
Si buscas financiación para comprar una vivienda, las hipotecas de Cajasur pueden ser una buena opción. La entidad ofrece hipotecas fijas, variables y mixtas con condiciones competitivas, bonificaciones y ventajas para jóvenes menores de 35 años.
")
Comparativa de los brokers hipotecarios con mejor reputación en España, sus comisiones, el tipo de operaciones en las que suelen conseguir mejores condiciones y cuándo compensa acudir a uno en lugar de negociar tú mismo.

¿Quieres poner un piso a nombre de tu hijo y no sabes cómo hacerlo? En esta guía te contamos las distintas formas de hacerlo (donación o compraventa), los impuestos que tendrás que pagar, los documentos necesarios y las claves legales que debes tener en cuenta.

¿Quieres conocer si la hipoteca variable de Bankinter es la opción adecuada para ti? En este artículo analizamos a fondo cómo funciona, sus condiciones, intereses, ventajas, desventajas y para qué perfil de cliente resulta más recomendable
Lyn Alden: Cómo afectan a los mercados los aranceles y los tipos de interés. (I)La lectura de las cartas trimestrales de Lyn Alden es obligada ,pues combina el análisis macro de las principales magnitudes de política económica con las decisiones de inversión y su visión de los mercados...

Descubre cómo funciona la hipoteca mixta de Bankinter: tipos de interés, bonificaciones, requisitos, ventajas, desventajas y opiniones reales. Una guía completa para saber si este producto se adapta a tu perfil financiero.

¿Quieres saber cuánto se tarda en firmar una hipoteca? Te contamos los plazos reales desde la aprobación hasta la firma en notaría y la formalización en el registro, para que tengas claro cuánto tiempo necesitas antes de tener las llaves de tu vivienda.

Descubre cómo funciona la hipoteca mixta Santander: tipos de interés, condiciones, bonificaciones y ventajas. Analizamos para quién es ideal y si realmente te conviene, con ejemplos y opinión experta para que tomes la mejor decisión sobre tu hipoteca.

La hipoteca variable Santander aplica interés variable desde el inicio con carencia inicial 6 meses a tipo fijo; financia 80% (habitual) o 70% (2ª), hasta 30 años (25 2ª), edad ≤80. Bonifica hasta -1,10% (nómina 600€/mes, seguros). TIN tras 6 meses: Euríbor+0,74% (bonif) / +1,84%.

Si estás pensando en contratar la hipoteca fija Santander, aquí te explico cómo funciona, qué intereses y condiciones puedes conseguir, qué ventajas y desventajas tiene y si realmente te conviene. Además, resuelvo las dudas más habituales para ayudarte a decidir.

La decisión de comprar o alquilar vivienda depende de tu situación financiera, tus planes de vida y las condiciones del mercado. Analizamos los costes, la rentabilidad, la fiscalidad y la revalorización de la vivienda, para que sepas qué opción te conviene más.

Kutxabank no publica el tipo de su hipoteca fija: lo fija el gestor en una oferta personalizada. Financia hasta el 80% sin comisión de apertura y exige al menos 3.000 € de ingresos y vinculación. Cuota de ejemplo según el tipo y opiniones del foro.

¿Buscas una hipoteca que te dé estabilidad al principio y flexibilidad más adelante? La hipoteca mixta de Kutxabank combina lo mejor de un tipo fijo con la oportunidad de beneficiarte de una bajada del euríbor en el futuro.

La hipoteca CaixaBank CasaFácil a tipo fijo ofrece un TIN bonificado desde el 2,80% a 15, 20 y 30 años, sin comisión de apertura. Analizamos sus tipos, qué bonificaciones compensan, gastos, requisitos, simulador, Hipoteca Eficiente y aval ICO.

El precio de la vivienda en Madrid sigue cerca de máximos, pero el precio de oferta ya se ha frenado: +2,4% anual. Comparamos Tinsa, Registradores e idealista, el detalle por distrito y el impacto de un Euríbor por encima del 3%.

Descubre las hipotecas de Ibercaja con los tipos de interés más actualizados: fija, variable, mixta y opciones para jóvenes. Analizamos sus condiciones, requisitos, ventajas y cuotas estimadas para que elijas la que mejor se adapta a ti.

¿Buscas un préstamo personal fácil, rápido y sin comisiones sorpresa? Descubre Lea Bank: solicita de 5.000€ a 30.000€ para lo que quieras (reformas, viajes, imprevistos…) en solo minutos y totalmente online.

La Reserva Federal de Estados Unidos Washington D.C., 15 de julio de 2025 – La Reserva Federal de Estados Unidos continúa en el centro del análisis económico mundial, en un contexto marcado por señales mixtas en la inflación, presiones políticas crecientes. www.estrategicbolsa.

El euríbor mensual sigue por encima del 3%: la última media cerrada es del 3,239%, apenas 0,008 puntos por debajo del máximo del año. Repasamos la evolución mes a mes, cuánto sube tu cuota en la revisión y qué se espera del BCE.