Euríbor 12 meses: precio actual y previsión del índice más usado en hipotecas
Euríbor 12 meses: precio actual y previsión del índice más usado en hipotecas
El euríbor a 12 meses es el índice de referencia de la mayoría de hipotecas variables en España. Consulta su última media mensual publicada en el BOE, la evolución de los últimos meses y cuánto puede cambiar tu cuota en la revisión anual.
El euríbor a 12 meses es el plazo del índice al que están referenciadas casi todas las hipotecas variables españolas. Si tu escritura dice «euríbor más un diferencial» y no especifica otro plazo, es este.
Su última media mensual publicada oficialmente en el BOE es la de agosto de 2026: 2,954%. Ese es el número que aplican los bancos en las revisiones que toman agosto como mes de referencia, y no la cotización que veas hoy en las noticias.
Euríbor a 12 meses: qué es, cómo se utiliza en las hipotecas variables y cómo puede afectar a tu cuota.
¿Qué es el euríbor a 12 meses?
Es el tipo de interés al que los bancos de la zona euro se prestan dinero entre ellos a un plazo de doce meses, sin garantías. Es uno de los cinco plazos que publica cada día el European Money Markets Institute, junto con los de una semana, un mes, tres meses y seis meses.
Verás que se le llama de varias formas y todas significan lo mismo: euríbor a 12 meses, euríbor a un año, euríbor anual o, simplemente, «el euríbor», porque es el plazo que domina el mercado hipotecario español y el que acapara los titulares.
Si quieres entender de dónde sale el dato antes de entrar en su aplicación hipotecaria, puedes consultar cómo se calcula el euríbor y quién publica el índice. Lo importante aquí es que hablamos de un dato de mercado y no de un tipo decidido directamente por tu banco.
Euríbor anual: por qué se llama así
El Banco de España utiliza en sus resoluciones la denominación «euríbor a un año», aunque en el mercado hipotecario es habitual hablar de euríbor anual.
El término puede llevar a confusión: no significa que el euríbor solo se publique una vez al año. El índice se calcula diariamente y se obtiene una media cada mes. Lo «anual» hace referencia al plazo de doce meses y, en muchas hipotecas, coincide además con una revisión de la cuota cada doce meses.
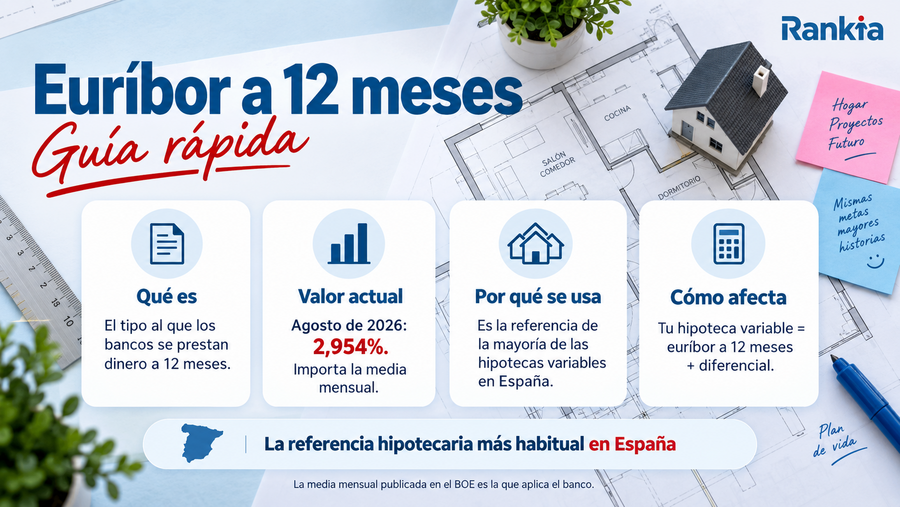
Guía rápida sobre el euríbor a 12 meses, su valor actual, por qué se utiliza y cómo influye en una hipoteca variable.
¿Cuál es el euríbor a 12 meses vigente?
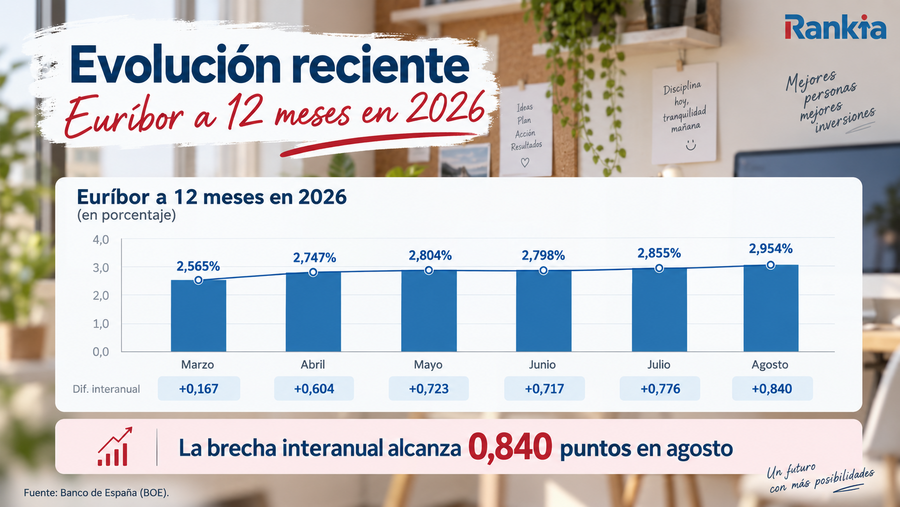
La cifra que cuenta es la media mensual, no el valor diario. Estas son las últimas medias mensuales cerradas y publicadas por el Banco de España, comparadas con el mismo mes del año anterior:
Mes de referencia
Media mensual
Mismo mes del año anterior
Diferencia interanual
Marzo
2,565%
2,398%
+0,167
Abril
2,747%
2,143%
+0,604
Mayo
2,804%
2,081%
+0,723
Junio
2,798%
2,081%
+0,717
Julio
2,855%
2,079%
+0,776
Agosto
2,954%
2,114%
+0,840
Medias mensuales del euríbor a 12 meses según los tipos oficiales de referencia del mercado hipotecario publicados por el Banco de España en el BOE.
La lectura es clara: el índice encadena una subida sostenida y la brecha con el año anterior no ha dejado de ensancharse, de menos de dos décimas en marzo a 0,840 puntos en agosto. Para quien revisa cuota una vez al año, esa diferencia interanual es exactamente lo que se traslada al recibo.
Evolución de la media mensual del euríbor a 12 meses entre marzo y agosto de 2026 y su diferencia frente al año anterior.
¿Por qué las hipotecas españolas usan el plazo de doce meses?
No es simplemente una cuestión de costumbre. El plazo de doce meses presenta varias características que encajan bien con una hipoteca.
La primera es la estabilidad. Los plazos más cortos reaccionan con mayor rapidez a los movimientos del mercado, mientras que el euríbor a doce meses ofrece una referencia algo más estable.
La segunda es la periodicidad de la revisión. Muchas hipotecas variables actualizan el interés una vez al año, de modo que utilizar una referencia a doce meses encaja con ese mismo horizonte temporal.
Y la tercera es la transparencia: el Banco de España publica oficialmente el dato que puede utilizarse como referencia en los contratos hipotecarios, por lo que el cliente puede comprobar qué valor se ha aplicado en su revisión.
¿Cómo se traduce en tu revisión anual?
En una hipoteca variable, el tipo que pagas suele calcularse así:
TIN = euríbor a 12 meses + diferencial
El diferencial queda pactado en el contrato. Lo que cambia en cada revisión es el euríbor utilizado como referencia.
Con la media de agosto de 2026 en el 2,954% y un diferencial del 0,75%, el tipo aplicable sería del 3,704%. Estas serían algunas cuotas orientativas a 25 años:
Capital pendiente
Cuota con diferencial +0,75%
Cuota con diferencial +1,00%
100.000 €
511,63 €
525,30 €
150.000 €
767,45 €
787,95 €
167.000 €
854,42 €
877,25 €
200.000 €
1.023,26 €
1.050,60 €
Cálculo orientativo sobre capital y plazo completos. Tu cuota real depende del capital pendiente, del plazo que te resta, de las bonificaciones aplicadas y del mes de referencia que fije tu escritura.
Son cálculos orientativos con el sistema de amortización francés de una hipoteca. La cuota real dependerá, entre otras cosas, del capital que todavía debas, del plazo restante y de las condiciones concretas de tu préstamo.
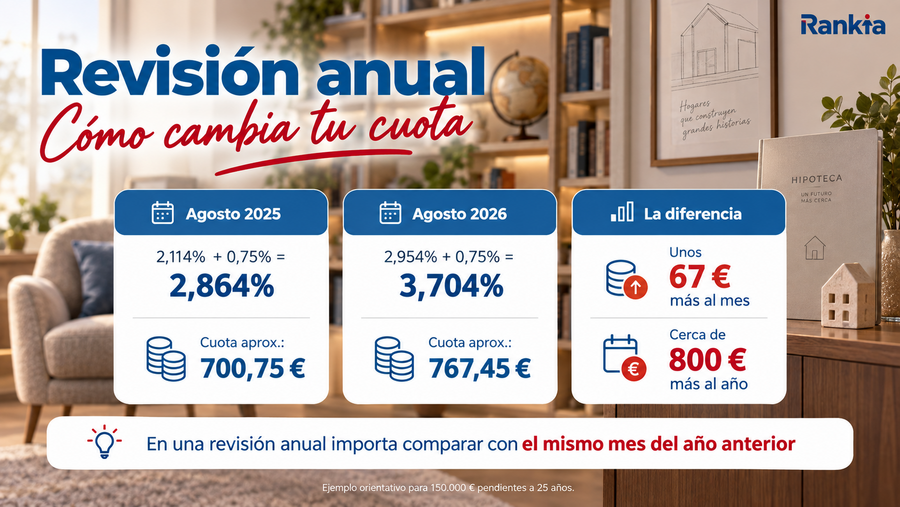
Para ver el efecto de una revisión anual, podemos comparar agosto de 2025 con agosto de 2026. Con 150.000 € pendientes y un diferencial del 0,75%, pasar de un euríbor del 2,114% al 2,954% elevaría la cuota de aproximadamente 700,75 € a 767,45 €.
Son cerca de 67 € más al mes, es decir, alrededor de 800 € adicionales al año.
Ejemplo de cómo una revisión anual del euríbor puede modificar la cuota de una hipoteca variable entre agosto de 2025 y agosto de 2026.
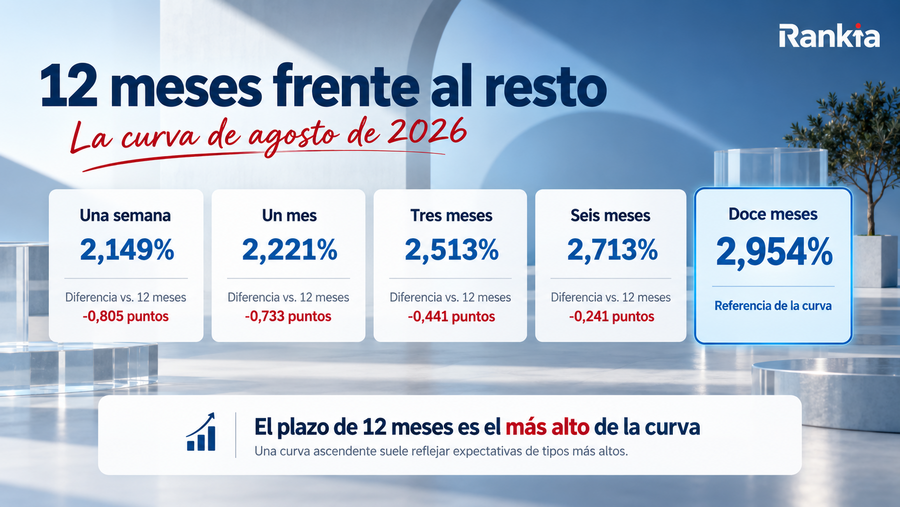
El euríbor a doce meses casi siempre cotiza por encima de los plazos cortos, porque prestar a un año incorpora más incertidumbre que prestar a una semana. Con los datos oficiales de agosto de 2026 la escala queda así:
Plazo
Media de agosto de 2026
Diferencia con el plazo de 12 meses
Una semana
2,149%
-0,805
Un mes
2,221%
-0,733
Tres meses
2,513%
-0,441
Seis meses
2,713%
-0,241
Doce meses
2,954%
—
Una curva ascendente como esta significa que los plazos más largos incorporan un tipo superior a los cortos. Cuando sucede lo contrario y la curva se invierte, el mercado suele estar descontando tipos inferiores en el futuro.
La periodicidad de revisión también cambia. Una hipoteca vinculada al euríbor a 6 meses utiliza actualmente una referencia inferior a la de doce meses, pero revisa el tipo dos veces al año.
El euríbor a 3 meses se sitúa todavía más abajo, aunque implica cuatro posibles revisiones anuales y es mucho menos habitual en las hipotecas de particulares.
Comparativa de los cinco plazos del euríbor en agosto de 2026, con el plazo de 12 meses como referencia más alta de la curva.
Qué mueve al euríbor a 12 meses
Al ser el plazo más largo, es también el más sensible a las expectativas: no refleja tanto lo que hace hoy el Banco Central Europeo como lo que el mercado cree que hará durante el próximo año.
Las expectativas de tipos del BCE. El índice se adelanta a las decisiones, no las sigue.
La inflación de la zona euro. Mientras se mantenga por encima del objetivo del 2%, el margen de bajada es escaso.
La tensión en los mercados de energía, que en este ciclo ha sido el detonante del repunte de precios.
La liquidez y la confianza entre bancos, que ensanchan o estrechan la prima sobre los tipos oficiales.
Para situar el nivel actual conviene mirar atrás en toda la serie del índice.
Euríbor histórico: los ciclos desde su creación en 1999
El euríbor a 12 meses existe desde 1999, cuando se implantó junto con el euro, y en más de dos décadas ha pasado por ciclos muy marcados:
Boom pre-crisis (2000-2008): el índice se mantuvo en la zona alta hasta marcar su máximo histórico: 5,393% de media en julio de 2008, en plena crisis financiera global.
Tipos negativos (2009-2021): el BCE fue recortando tipos año tras año, el euríbor entró en negativo en 2016 y llegó a su mínimo histórico: -0,505% de media en enero de 2021. Muchas hipotecas variables llegaron a pagar cuotas por debajo del diferencial pactado.
Subida acelerada (2022-2023): la crisis energética disparó la inflación y el BCE subió tipos a un ritmo sin precedentes; el euríbor pasó de terreno negativo a superar el 4% en poco más de un año.
Nueva fase (2024-2026): tras los primeros recortes del BCE el índice bajó, y ha vuelto a repuntar en 2026 hasta la media de agosto recogida más arriba.
El momento del ciclo en el que caiga el mes de referencia de tu escritura es determinante para saber si la próxima revisión será al alza o a la baja. Para mirar hacia delante, puedes consultar las previsiones del euríbor para 2026 y 2027.
La última media mensual cerrada y publicada oficialmente en el BOE es la de agosto de 2026: 2,954%. Es la referencia vigente para las revisiones que tomen ese mes como base, y supone 0,840 puntos más que el mismo mes del año anterior.
Sí. Euríbor a 12 meses, euríbor a un año y euríbor anual son tres nombres para el mismo plazo. El Banco de España lo denomina «euríbor a un año» en sus resoluciones del BOE, y es el que aparece en la práctica totalidad de las escrituras de hipoteca variable en España.
Porque el contrato se remite a la media mensual de un mes concreto, no a la cotización diaria. El valor del día solo sirve para intuir cómo se está formando la media del mes en curso; lo que se aplica a tu cuota es el promedio ya cerrado del mes de referencia que fije tu escritura.
Depende del capital pendiente y del plazo que te quede, pero como orden de magnitud: sobre 150.000 € a 25 años, cada punto porcentual de subida supone en torno a 75-80 € más al mes. La subida interanual de 0,840 puntos registrada en agosto de 2026 se traduce en unos 67 € mensuales adicionales en ese mismo supuesto.
En el BOE, dentro de la resolución mensual del Banco de España sobre tipos de interés oficiales de referencia del mercado hipotecario, que se publica en los primeros días hábiles de cada mes con la media del mes anterior. Esa es la fuente que prevalece si algún dato no cuadra.
No de forma unilateral. El plazo y la periodicidad de revisión están fijados en la escritura, así que cambiarlos exige una novación acordada con tu entidad o una subrogación a otro banco. En ambos casos se negocia el contrato completo, no solo el índice.