El precio de la vivienda bate un nuevo récord: 2.355 €/m² en el segundo trimestre de 2026
El precio de la vivienda bate un nuevo récord: 2.355 €/m² en el segundo trimestre de 2026
El precio de la vivienda en España marcó un nuevo récord en el segundo trimestre de 2026: 2.355 €/m² (un 12,5% más que un año antes) según el Ministerio de Vivienda. Es el sexto trimestre seguido por encima de los 2.000 €/m² y ya supera los niveles de la burbuja inmobiliaria.
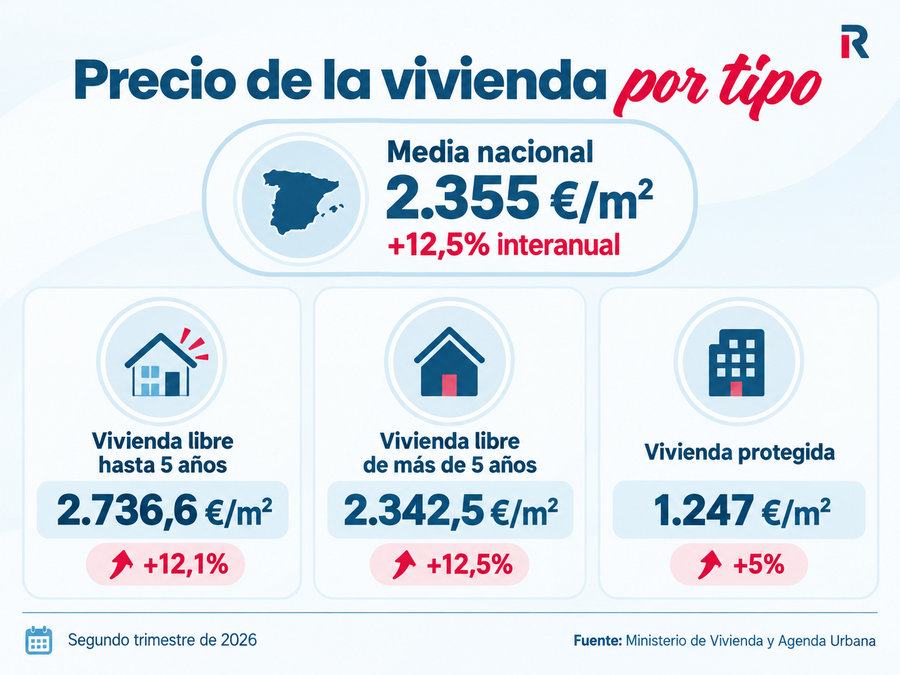
El precio de la vivienda en España ha marcado un nuevo récord: el valor tasado medio alcanzó los 2.355 €/m² en el segundo trimestre de 2026, un 12,5% más que un año antes, según el Ministerio de Vivienda y Agenda Urbana. Es el máximo de toda la serie histórica y el sexto trimestre consecutivo por encima de los 2.000 €/m², por encima ya de los niveles de la burbuja inmobiliaria.
El precio de la vivienda en España alcanzó un nuevo máximo histórico en el segundo trimestre de 2026.
El precio de la vivienda alcanza los 2.355 €/m², su nivel más alto de la historia
El dato lo publicó el Ministerio de Vivienda y Agenda Urbana el jueves 17 de septiembre de 2026, dentro de su estadística de valor tasado, cuya serie arranca en 1995. Los 2.355 €/m² del segundo trimestre suponen no solo un récord interanual (+12,5%), sino también una subida del 1,7% respecto al primer trimestre del año.
La estadística se elabora a partir de los informes de las sociedades de tasación integradas en la Asociación Española de Análisis del Valor (AEV), una de las referencias oficiales para medir el precio de la vivienda en España.
Seis trimestres seguidos por encima de los 2.000 €/m², más que en la burbuja
Con esta subida, el valor tasado encadena 15 trimestres consecutivos de incrementos y suma ya seis por encima de los 2.000 €/m², superando los niveles que se registraron en plena burbuja inmobiliaria. De media, la vivienda se ha encarecido un 13,2% en el primer semestre de 2026, después de que 2025 cerrara con un alza del 13,1%.
Detrás de esta escalada hay un factor estructural más que un repunte puntual: la oferta de vivienda no da abasto para una demanda creciente.
Dónde sube más: Madrid roza los 4.100 €/m² y la Comunidad Valenciana lidera las subidas
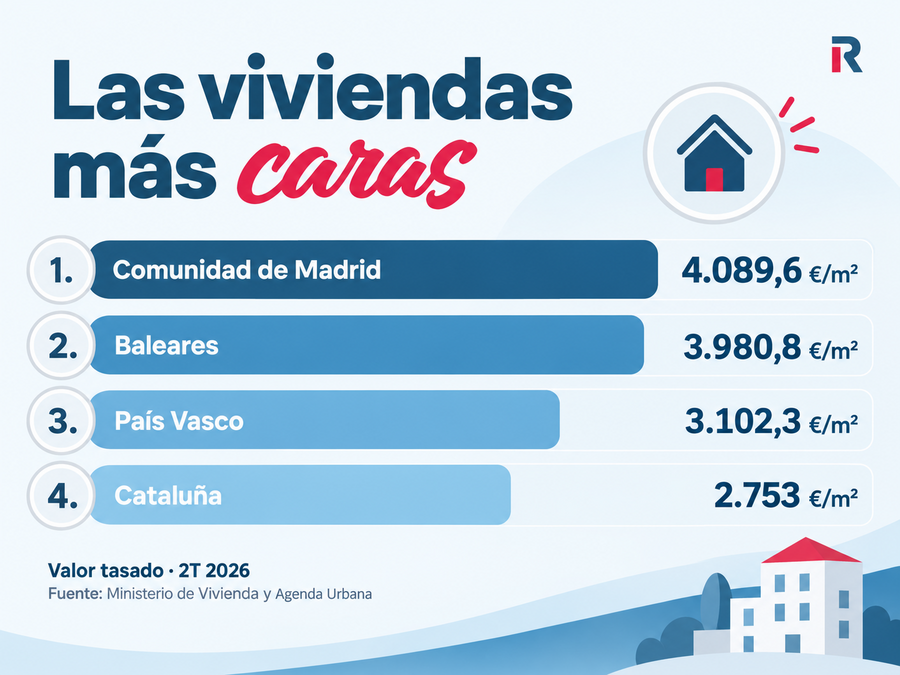
Las subidas fueron generalizadas: ninguna comunidad autónoma redujo su precio frente al año anterior. Estas son las cuatro autonomías con el metro cuadrado más caro:
Comunidad
Precio (€/m²)
Variación interanual
Comunidad de Madrid
4.089,6
Máximo histórico
Baleares
3.980,8
+13,1%
País Vasco
3.102,3
+11%
Cataluña
2.753
+10%
Las mayores subidas interanuales se concentraron en el interior y el arco mediterráneo:
Comunidad Valenciana: +15,8%
Castilla y León: +15,1%
Castilla-La Mancha: +14,7%
Cantabria y Aragón: +14,6%
En el lado contrario, solo tres territorios se quedaron por debajo del 10%: Ceuta y Melilla (+7,8%), Extremadura (+8,3%) y Navarra (+8,5%).
Madrid, Baleares, País Vasco y Cataluña registran los precios tasados de vivienda más elevados de España.
Vivienda nueva, usada y protegida: cuánto cuesta cada tipo
El encarecimiento no fue igual en todas las modalidades:
Vivienda libre de hasta 5 años (obra nueva o casi nueva): 2.736,6 €/m² (+12,1%), la más cara y el importe más alto registrado para este tipo.
Vivienda libre de más de 5 años: 2.342,5 €/m² (+12,5%).
Vivienda protegida: 1.247 €/m² (+5%), muy por debajo del mercado libre.
La vivienda libre de hasta cinco años es la modalidad más cara, mientras que la vivienda protegida mantiene un precio notablemente inferior.
¿Qué significa este récord si quieres comprar o ya tienes una hipoteca?
Para quien busca comprar, un precio en máximos se traduce en dos cosas muy concretas:
Una entrada mayor: los bancos suelen financiar hasta el 80% del menor valor entre precio de compra y tasación, así que hay que aportar en torno al 20% restante más los gastos.
Una cuota mensual más alta: a mayor capital financiado, mayor cuota, aunque el tipo de interés se mantenga.
Conviene recordar que esta estadística mide el valor tasado, que es justo el que usa el banco para decidir cuánto presta. Cuando la tasación iguala o supera el precio de compra tienes más margen para lograr financiación; cuando se queda por debajo, tendrás que poner más dinero de tu bolsillo.
Por eso, en un mercado tan tensionado, elegir y negociar bien la hipoteca marca la diferencia en el coste total del préstamo.
Mejores hipotecas fijas para comprar vivienda con los precios en máximos
Si has decidido comprar, fijar la cuota con una hipoteca a tipo fijo te protege frente a nuevas subidas. Estas son las mejores hipotecas fijas actualmente.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Vas a comprar con los precios en máximos? Nuestros asesores hipotecarios de Rankia puede comparar por ti las ofertas de varios bancos y conseguirte la hipoteca que mejor encaja con tu perfil, sin coste y sin compromiso.