


El precio de la vivienda en Madrid ha experimentado una fuerte evolución en los últimos años y se proyectan tendencias importantes para 2026 que todo comprador, vendedor o inversor debe conocer. A continuación, te mostramos un análisis con datos actualizados.
Precio medio de la vivienda en Madrid
El mercado inmobiliario madrileño se caracteriza por una amplia variedad de opciones residenciales que abarcan desde estudios hasta viviendas unifamiliares de gran tamaño. Con precios que reflejan tanto la demanda elevada como la calidad y el tamaño de la vivienda, el precio medio de venta varía considerablemente entre tipos de propiedad y número de habitaciones.
En términos concretos, el precio medio total de venta para distintos tipos de viviendas en Madrid es:
Tipo de propiedad |
Precio medio (€) |
|---|---|
Estudio |
64.000 |
Piso 2 habitaciones |
174.000 |
Piso 3 habitaciones |
341.000 |
Piso 4 habitaciones |
626.000 |
Piso 5 habitaciones |
1.070.000 |
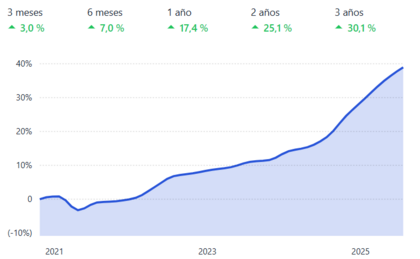
El precio por m2 en Madrid para casas según el número de habitaciones:
Nº de habitaciones |
Precio medio (€) |
Precio medio €/m² |
|---|---|---|
4 habitaciones |
1.070.000 |
3.400 €/m² |
5 habitaciones |
1.560.000 |
4.700 €/m² |
6 habitaciones |
1.880.000 |
5.700 €/m² |
7 habitaciones |
2.240.000 |
6.300 €/m² |
8 habitaciones |
2.690.000 |
6.600 €/m² |
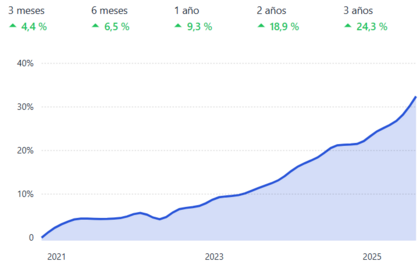
Estos valores muestran una clara relación entre tamaño y precio, así como un mercado residencial de alto valor, especialmente en viviendas grandes.
Las dos tablas anteriores recogen precios medios de oferta agregados por tipología y no distinguen entre distritos ni entre estado de conservación, por lo que conviene tomarlas como orden de magnitud y no como referencia de tasación. Para el valor concreto de un inmueble, el dato relevante es siempre el €/m² de su distrito y una tasación individual.
Evolución del precio de la vivienda en Madrid
Las cifras del mercado inmobiliario madrileño varían significativamente según la fuente y la metodología empleada. Es importante distinguir entre el precio de oferta (lo que piden los vendedores) y el valor de tasación de vivienda en Madrid (el precio que certifican los tasadores), así como comparar fuentes y datos equivalentes:
- Tinsa (tasaciones, nueva y usada): Sitúa el precio medio de la vivienda terminada en Madrid capital de 4.605 €/m² en el primer trimestre de 2026, con un incremento anual del +18,07 %. Un piso de 90 m² supone una inversión media de 414.000 €.
- Portales que comparan la oferta: Estiman el precio de oferta en Madrid capital de 5.984 €/m² en mayo de 2026.
- Colegio de Registradores (Q1 2026): Ubica el precio en la ciudad de Madrid de 5.428 €/m², segunda ciudad más cara tras San Sebastián (6.154 €/m²).
- En los últimos 10 años, distritos como Chamberí y Salamanca han duplicado aproximadamente el precio medio de la vivienda, impulsando la media general de Madrid al alza.
- Desde 2013, tras la recuperación del mercado, la subida ha sido sostenida, destacando barrios como Salamanca con una subida acumulada del 113% en precio medio por metro cuadrado desde 2013, pasando de 3.172€/m² a 6.769 €/m².
Esta visión histórica ayuda a comprender las tendencias actuales y el posicionamiento del mercado madrileño como uno de los más caros y dinámicos de España.
Cómo leer estas cifras sin equivocarte
La distancia entre 4.605 €/m² y 5.984 €/m² no es un error de nadie: son tres formas distintas de medir lo mismo, y cada una sirve para un propósito diferente.
- Tasación: es el valor que certifica un tasador homologado. Es el que va a usar tu banco para decidir cuánto te financia, así que es el número que importa cuando estás calculando la hipoteca. Suele ser el más bajo de los tres, porque incorpora criterios prudenciales.
- Precio de oferta: es lo que piden los vendedores en sus anuncios. Marca el techo de la negociación, no el suelo, y tiende a estar por encima del precio de cierre real.
- Precio de escritura: es lo que efectivamente se ha pagado en compraventas formalizadas ante notario. Es el dato más fiel a la transacción, pero llega con más retraso porque depende de la inscripción registral.
La regla práctica: si estás comprando, mira la tasación para saber qué te financiarán y la escritura para saber qué se está pagando de verdad. Si estás vendiendo, la oferta te orienta sobre la competencia, pero fijar tu precio en el máximo de oferta del distrito suele alargar el tiempo de comercialización.
Esa misma advertencia aplica a las variaciones interanuales: la tabla de distritos que verás a continuación procede de una fuente de precios de oferta y arroja variaciones más altas —hasta el +25 % en Madrid general y en Chamberí— que las que reportan las fuentes de tasación y escritura, situadas en el entorno del 17-19 % en el primer trimestre. No son cifras comparables entre sí y no deben leerse como una serie continua.
Distrito |
Precio €/m² |
Variación mensual |
Variación anual |
Precio máximo histórico |
|---|---|---|---|---|
Madrid (general) |
5.642 |
+1,3% |
+25,0% |
5.642 €/m² |
Arganzuela |
5.729 |
+1,0% |
+18,1% |
5.729 €/m² |
Barajas |
4.415 |
+1,0% |
+19,8% |
4.415 €/m² |
Carabanchel |
3.308 |
+2,4% |
+22,0% |
3.308 €/m² |
Centro |
7.253 |
+0,8% |
+17,6% |
7.253 €/m² |
Chamartín |
7.369 |
+1,7% |
+17,2% |
7.369 €/m² |
Chamberí |
8.333 |
+2,9% |
+25,0% |
8.333 €/m² |
El segundo trimestre de 2026 trae la primera señal de moderación
Hasta aquí, la foto del primer trimestre. Pero el dato más reciente introduce un matiz relevante que conviene incorporar antes de tomar cualquier decisión: en el segundo trimestre de 2026 el ritmo de encarecimiento se ha frenado de forma apreciable.
En el municipio de Madrid, el precio de publicación por metro cuadrado se situó en el entorno de los 7.330 €/m² en el Q2-2026, con una variación interanual del +4,5 %, frente al +10,9 % del trimestre anterior. En términos absolutos, el precio medio del inmueble en venta llegó incluso a retroceder un 2,6 % interanual, mientras la obra nueva mantenía el pulso alcista con un +8,8 % anual.
Conviene no sobreinterpretarlo: una desaceleración del ritmo no es una caída de precios, y un solo trimestre no marca un cambio de ciclo. Pero sí desactiva la lectura de que Madrid vaya a seguir revalorizándose a doble dígito de forma indefinida. Lo que sugiere el dato es que el mercado empieza a encontrar el techo de lo que el comprador está dispuesto a pagar, justo cuando la financiación se encarece.
Gráfico precio vivienda Madrid
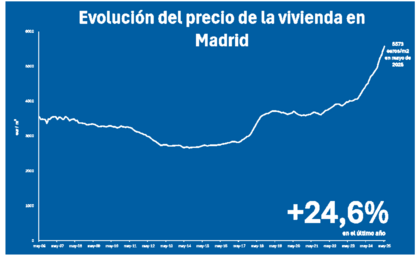
¿Cuál es la previsión del precio de la vivienda en Madrid para 2026?
La previsión para 2026 apunta a nuevas subidas, aunque menos intensas que las vistas en la fase más acelerada del ciclo. El escenario más prudente sitúa el avance en un rango de un dígito medio, con mayor resistencia en los distritos premium y algo más de moderación en las zonas intermedias. Más que una corrección generalizada, lo que hoy descuenta el mercado es una desaceleración del ritmo de encarecimiento.
- BBVA Research: proyecta un aumento del 5,3 % para Madrid en 2026.
- Singular Bank: estima un alza acumulada del entorno del 9 % entre 2025 y 2026.
- Bankinter: espera que el Euríbor se estabilice entre el 2,30 % y el 2,45 % a finales de 2027, lo que condicionará el acceso hipotecario y, con ello, parte de la demanda.
Las previsiones para Madrid en 2026 no son unánimes y su dispersión es amplia: van desde el 5,3 % de BBVA Research hasta estimaciones sensiblemente superiores en las casas de análisis más optimistas. Ninguna de las fuentes consultadas anticipa una caída de precios, pero sí una desaceleración respecto a los dos ejercicios anteriores. Toma cualquier previsión como escenario, no como dato.
Los distritos premium de Madrid como Salamanca, Retiro o Chamberí podrían mantener incrementos del 5–6 %, mientras que los barrios intermedios y emergentes seguirán creciendo a un ritmo menor. La escasez de oferta sigue siendo el principal motor de los precios.
El impacto del Euríbor y los tipos del BCE en el mercado de Madrid
El panorama hipotecario ha cambiado radicalmente desde el segundo semestre de 2025. El Euríbor a 12 meses cerró julio de 2026 en el 2,855 %, el nivel más alto del año, tras el 2,798 % de junio, y agosto arrancó con una media provisional por encima del 2,9 %. La brecha con julio de 2025 supera ya los 0,77 puntos. Este contexto tiene implicaciones directas para el mercado de vivienda en Madrid:
- Encarecimiento hipotecario real: sobre una hipoteca de referencia de 167.000 € a 25 años con Euríbor + 0,75 %, quienes revisen su cuota este verano la verán subir en torno a 70 € al mes respecto a la revisión anterior. En cómputo anual, el sobrecoste ronda los 840 €.
- Presión sobre la demanda de compra: el alza del Euríbor reduce la capacidad de endeudamiento de las familias y puede enfriar la demanda en los segmentos de precio más ajustado, especialmente en barrios de acceso intermedio.
- Desplazamiento a hipotecas fijas: ante la incertidumbre, una parte de los compradores se orienta hacia hipotecas fijas, donde los bancos han subido el precio pero ofrecen certidumbre en la cuota a largo plazo.
- Los precios de vivienda en Madrid no caen: la escasez estructural de oferta mantiene la presión alcista en precios aunque la demanda financiada con hipoteca variable se modere. El mercado de vivienda de lujo y el de compra al contado son menos sensibles al Euríbor.
La próxima cita relevante es la reunión del BCE de septiembre de 2026. El mercado viene descontando un movimiento al alza en los tipos de referencia, pero se trata de una expectativa, no de una decisión tomada: conviene seguirla antes de fijar el tipo de tu hipoteca, no darla por hecha.
Si estás buscando hipoteca en Madrid en este contexto, comparar entre varias entidades y valorar el tipo fijo frente al variable es más relevante que nunca. Consulta nuestra selección de mejores hipotecas o accede a nuestro asesoramiento hipotecario gratuito.
¿Qué factores explican el incremento de precios de la vivienda en Madrid?
- Escasez estructural de oferta: La falta de suelo finalista y las restricciones urbanísticas limitan la construcción de nueva vivienda. Madrid no puede crecer al ritmo de su demanda.
- Demanda sólida y sostenida: La capital sigue atrayendo población nacional e internacional. La combinación de mercado laboral, calidad de vida y concentración de servicios mantiene la presión compradora.
- Inflación y costes de construcción: El alza en materiales y mano de obra repercute directamente en el precio de la obra nueva y presiona al alza los precios de segunda mano por efecto comparativo.
- Rehabilitación urbana: Proyectos de regeneración elevan el valor en distritos céntricos y consolidan zonas emergentes.
- Inversión institucional y extranjera: Madrid sigue siendo destino de capital inversor europeo e internacional, lo que sostiene la demanda en los segmentos premium.
¿Cuáles son las implicaciones para compradores, vendedores e inversores?

Carla Quinto
Experta en Finanzas, Hipotecas y Productos bancarios
Para compradores, el principal reto sigue siendo encajar precio, entrada y cuota mensual en un contexto de financiación más exigente. Para vendedores, la clave está en fijar un precio competitivo y no apoyarse solo en máximos de oferta, sobre todo ahora que el segundo trimestre apunta a una moderación del ritmo de subidas. Para inversores, Madrid mantiene atractivo, pero conviene analizar con más detalle la rentabilidad neta, la presión de la demanda y el comportamiento específico de cada zona antes de tomar una decisión.
Para compradores
El acceso a la vivienda en Madrid es cada vez más complejo. El Euríbor por encima del 2,85% reduce la capacidad de endeudamiento. Compara hipotecas, valora barrios emergentes y ten en cuenta los gastos (10-13% del precio).
Para vendedores
Contexto todavía favorable tras las fuertes revalorizaciones acumuladas, pero el segundo trimestre de 2026 muestra moderación del ritmo. El Euríbor alto puede alargar los plazos de venta: fija un precio realista en lugar de anclarte al máximo de oferta del distrito.
Para inversores
Madrid sigue siendo atractivo para inversión, especialmente en alquiler. El Euríbor alto refuerza la demanda de alquiler y mantiene la rentabilidad del inversor propietario.
Preguntas frecuentes sobre el precio medio de la vivienda en Madrid
Depende de la metodología. En tasación, Tinsa sitúa Madrid capital en 4.605 €/m² (Q1 2026, +18,07%); en escritura, el Colegio de Registradores lo eleva a 5.428 €/m²; y en precio de oferta las cifras son aún mayores. Por distritos, Chamberí supera los 8.300 €/m² y Carabanchel se sitúa en ~3.300 €/m².
Comprar en Madrid sigue siendo exigente: precios en máximos y un Euríbor que cerró julio de 2026 en el 2,855%. Ninguna fuente anticipa caídas de precio, aunque el segundo trimestre ya muestra una moderación del ritmo de subidas. Si vas ajustado de ahorros, los barrios emergentes y el área metropolitana son alternativas estratégicas.
Los distritos más caros son Chamberí, Chamartín y Centro, con precios por encima de 7.200 €/m², mientras que zonas como Carabanchel y Barajas ofrecen precios más accesibles, entre 3.300 y 4.400 €/m².
Los distritos más consolidados siguen concentrando los precios más altos, pero también hay barrios intermedios y municipios del entorno metropolitano que están ganando peso por una combinación de menor ticket de entrada y mejora de servicios. Para el comprador, la clave ya no es solo el distrito, sino el equilibrio entre precio, transporte, demanda y potencial de revalorización.
¿Buscas casa en Madrid y necesitas financiación?
Estas son las 3 hipotecas más destacadas del mes y, además, te ofrecemos nuestro servicio de asesoramiento hipotecario totalmente gratuito.

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.58 %
Cuota
612,36 €*
hasta
694,67 €

- TIN bonificado:
- %
- TAE bonificado:
- %
Precio personalizado para cada cliente

- TIN bonificado:
- 2.9 %
- TAE bonificado:
- 3.89 %
Cuota
703,54 €*
hasta
791,76 €
Madrid sigue siendo uno de los mercados residenciales más tensionados de España. La demanda aguanta, la oferta sigue corta y la financiación vuelve a pesar más en la decisión de compra. Si estás valorando comprar o invertir, no basta con mirar la media de la ciudad: conviene comparar fuentes, analizar el barrio concreto y calcular con detalle el impacto de la hipoteca sobre tu presupuesto real.
Asesoramiento Hipotecario ¡Gratuito! 🏠
Contáctanos y te explicaremos cómo trabajamos para ayudarte a conseguir la hipoteca con los mejores tipos de interés disponibles para ti.


