Dónde se piden más hipotecas en España (y cuánto cuesta comprar en cada ciudad)
Dónde se piden más hipotecas en España (y cuánto cuesta comprar en cada ciudad)
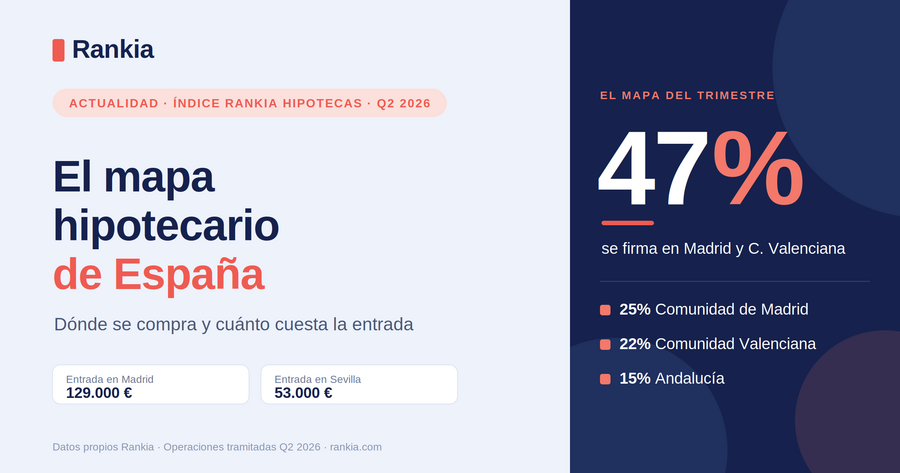
Madrid y la Comunidad Valenciana concentran el 47% de las hipotecas tramitadas por Rankia en el segundo trimestre de 2026. Analizamos cuánto ahorro y qué salario necesitas para comprar vivienda en las principales ciudades españolas.
Si estás pensando en comprar, el lugar importa tanto como el tipo de interés. No se pide lo mismo ni cuesta lo mismo comprar una vivienda en Madrid que comprar una casa en Sevilla. Los datos del segundo trimestre de 2026 dibujan un mapa muy desigual: dos comunidades concentran casi la mitad de las operaciones, y el ahorro necesario para la entrada varía en más de 75.000 € según la ciudad.
El mapa hipotecario de España: casi la mitad de las operaciones se firman en Madrid y la Comunidad Valenciana.
En este artículo verás dónde se están firmando más hipotecas y cuánto necesitas (ahorro y salario) para comprar en las principales ciudades españolas.
📍 Madrid (25%) y la Comunidad Valenciana (22%) concentran casi la mitad de las operaciones: el 47% del total.
🏙️ En Madrid hacen falta 129.000 € ahorrados solo para la entrada de un piso de 90 m².
💰 El salario anual necesario va de 40.000 € en Sevilla a 98.000 € en Madrid.
🏠 La hipoteca más alta del trimestre fue de 915.000 €, firmada en León.
💡 El problema ya no es la cuota mensual: es reunir el dinero de la entrada.
ℹ️ Los datos de este artículo reflejan las operaciones hipotecarias tramitadas a través de nuestro servicio de asesoramiento de Rankia Hipotecas entre abril y junio de 2026, no una muestra del conjunto del mercado hipotecario español. Pueden asemejarse a las tendencias generales del mercado, pero no deben leerse como una fotografía exacta ni oficial de su situación actual.
¿Dónde se piden más hipotecas?
El mapa de operaciones está muy concentrado. La Comunidad de Madrid encabeza con el 25% de las hipotecas tramitadas, seguida de cerca por la Comunidad Valenciana (22%) y Andalucía (15%). Detrás aparecen Cataluña y Asturias, y el resto se reparte entre las demás comunidades.
El dato que resume el trimestre es claro: Madrid y la Comunidad Valenciana suman el 47% de todas las operaciones. Casi una de cada dos hipotecas se firma en uno de esos dos territorios. En el caso valenciano, esta actividad coincide con una fuerte subida del precio de la vivienda en Valencia durante los últimos años.
✏️ Nota
Esta concentración no significa que en el resto del país no se compre; refleja dónde hay más actividad, más precio y más movimiento de compraventa. Si compras en una zona con menos operaciones, el proceso puede ser igual de ágil: lo que marca la diferencia no es el código postal, sino llegar al banco adecuado con el expediente preparado.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
¿Cuánto necesitas para comprar, ciudad por ciudad?
Aquí está la parte que más condiciona la decisión. Como norma general, el banco financia hasta el 80% del menor valor entre el precio de compraventa y la tasación. Esto significa que debes aportar el 20% restante y asumir los gastos e impuestos de la compra de vivienda, como el ITP o el IVA, la notaría, el registro, la gestoría y la tasación.
Ciudad
Precio medio (€/m²)
Ahorro para la entrada
Salario anual necesario*
Madrid
4.786 €
129.000 €
98.000 €
Bilbao
3.473 €
94.000 €
71.000 €
Barcelona
3.338 €
90.000 €
69.000 €
Valencia
2.102 €
57.000 €
43.000 €
Sevilla
1.960 €
53.000 €
40.000 €
Salario bruto estimado para que la cuota no supere el 30% de los ingresos netos. Piso de referencia de 90 m².
La diferencia es enorme: comprar en Madrid exige más del doble de ahorro que hacerlo en Sevilla, y un salario que roza los 100.000 € anuales para que la cuota sea sostenible.
Las cifras también muestran que no basta con mirar el precio por metro cuadrado. Antes de buscar vivienda conviene calcular qué hipoteca te puedes permitir con tu sueldo, teniendo en cuenta tus ingresos netos, otras deudas y el plazo del préstamo.
En mercados especialmente tensionados, como el de la vivienda en Barcelona, el barrio elegido también puede cambiar de forma sustancial el importe de la operación y los ahorros necesarios.
El problema ya no es la cuota, es la entrada
Durante años, el debate estuvo centrado en el tipo de interés y en la cuota mensual. Hoy la barrera se ha desplazado: el obstáculo real es reunir el dinero inicial.
Con el precio de la vivienda en España en niveles máximos y encadenando varios trimestres al alza, el 20% de entrada más los gastos se ha convertido en la prueba de fuego.
Muchos compradores tienen ingresos suficientes para pagar la mensualidad, pero no consiguen reunir los 90.000 o 129.000 € que puede exigir la aportación inicial en las grandes ciudades. Por eso, antes de iniciar la búsqueda, es importante calcular cuánto dinero necesitas para comprar una casa y separar claramente entrada, impuestos y gastos de formalización.
El dato curioso: la hipoteca más alta del trimestre
No todo es la media. La operación más alta que tramitamos en el trimestre fue una hipoteca de 915.000 € en León (Castilla y León), firmada por una pareja (funcionaria y consultor, de 43 y 41 años) en modalidad mixta: 5 años a tipo fijo del 1,30% y el resto a euríbor +0,30%, con una TAE del 2,29%.
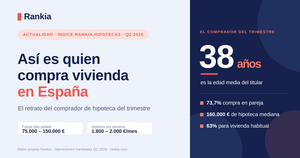
Es un recordatorio de que el mercado es diverso: conviven la hipoteca mediana de 160.000 € con operaciones que multiplican por cinco ese importe, cada una con su lógica de negociación.
¿Cómo afrontar la entrada según dónde compres?
No hay una respuesta única, pero sí un marco práctico:
Si compras en una ciudad cara, como Madrid, Bilbao o Barcelona, la clave es planificar el ahorro con tiempo y estudiar si tu perfil permite acceder a una hipoteca con financiación de hasta el 90%.
Si compras en una ciudad más accesible, como Valencia o Sevilla, el margen inicial es mayor, pero conviene igualmente comparar tipos, comisiones, vinculaciones y porcentajes de financiación. No siempre la primera propuesta de tu entidad es la más conveniente, por lo que resulta útil revisar qué ofrecen los bancos con mejores hipotecas.
En ambos casos, preparar correctamente la documentación y presentar la operación a varias entidades puede ampliar las posibilidades de financiación. La intervención de un intermediario hipotecario también puede ser especialmente útil cuando necesitas superar el 80% habitual o tienes un expediente más complejo.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
¿Compras en una zona cara y no sabes si llegas a la entrada? En Rankia estudiamos tu caso y negociamos con los bancos por ti, incluidos los perfiles que necesitan financiación por encima del 80%. El asesoramiento es 100% gratuito: cobramos al banco, nunca al cliente. ➡️ Consulta tu hipoteca sin compromiso.