Mejores hipotecas fijas de septiembre de 2026: comparativa por TAE
Mejores hipotecas fijas de septiembre de 2026: comparativa por TAE
EDITOR's CHOICE
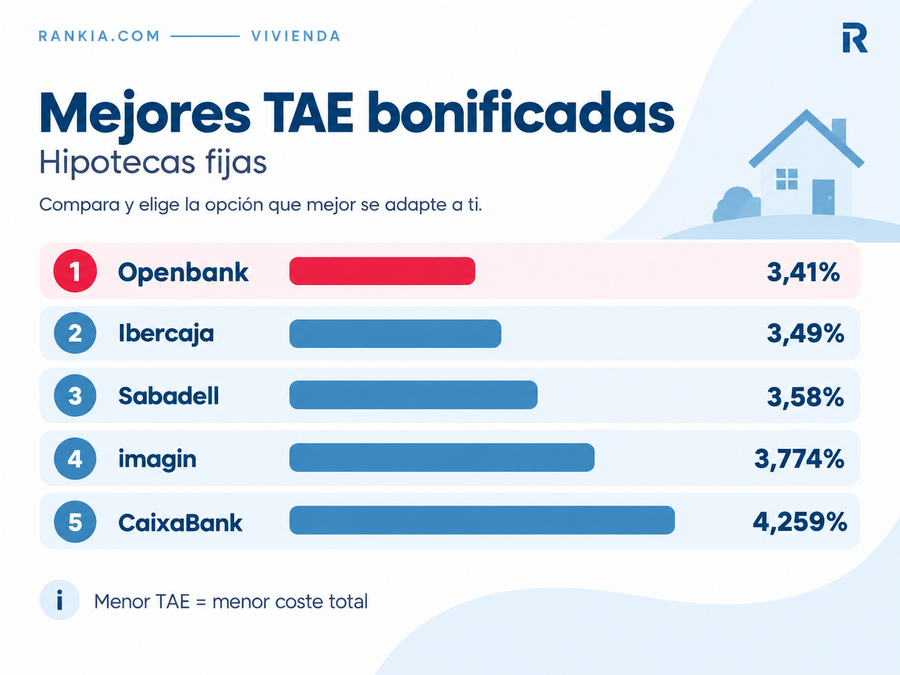
Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.
Las mejores hipotecas fijas de septiembre de 2026 son la Hipoteca Fija Sabadell (2,75% TIN - 3,58% TAE), la Hipoteca Fija Imagin (3,05% TIN - 3,774% TAE) y la Hipoteca Fija CaixaBank (2,85% TIN - 4,259% TAE)
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Quieres saber qué ofrece cada una y por qué están entre las mejores hipotecas fijas de septiembre de 2026? A continuación te explicamos en detalle sus condiciones, bonificaciones, vinculaciones y principales ventajas para que puedas compararlas mejor.
Ranking y comparativa de las mejores hipotecas fijas del mercado (septiembre 2026)
En Rankia Hipotecas hemos revisado una a una las condiciones publicadas por cada entidad en su propia web: el TIN con y sin bonificación, la TAE en ambos escenarios, el coste de los productos vinculados y la cuota estimada para un préstamo de 150.000 €. Con estos datos hemos elaborado el siguiente ranking para ayudarte a comparar y elegir la hipoteca que mejor encaja con tus necesidades.
Ranking de las mejores hipotecas fijas de septiembre 2026
Aquí tienes el ranking de hipotecas fijas ordenado por TAE bonificada, de menor a mayor. La TAE en una hipoteca incluye el coste de los seguros y productos vinculados que exige cada banco, por eso es el dato que mejor refleja lo que pagarás.
Datos verificados en septiembre de 2026 en la web oficial de cada entidad. Las condiciones pueden cambiar sin previo aviso: confirma siempre el ejemplo representativo vigente antes de firmar.
Comparativa de las hipotecas fijas con menor TAE bonificada analizadas en el artículo. ¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué banco ofrece la mejor hipoteca fija 🏡
Hipoteca Fija Openbank: la que menos te castiga si no bonificas
Openbank no tiene ni el TIN ni la TAE más bajos, pero sí la menor penalización por renunciar a las vinculaciones: entre el escenario bonificado y el que no lo está solo hay 0,19 puntos de TAE.
HIPOTECA OPEN FIJA OPENBANK
Bonificado
Sin bonificar
TIN
2,80%
3,30%
TAE
3,41%
3,60%
Cuota mensual*
695,81 €
734,94 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar nómina, pensión o prestación pública de al menos 900 € al mes con un titular, o 1.800 € con dos: −0,30%.
Contratar el seguro de hogar de Zurich comercializado por Openbank: −0,10%.
Contratar el seguro de vida de Zurich por el 100% del capital financiado: −0,10%.
Extra: si financias más de 150.000 €, el tipo baja otro 0,10%.
Hipoteca Fija Ibercaja: el TIN más bajo a cambio de seis productos
Ibercaja tiene el TIN más barato del mercado (2,55%), pero es también la vinculación más exigente: seis productos, incluida una aportación a un fondo de inversión, con revisión semestral.
HIPOTECA VAMOS FIJA IBERCAJA
Bonificado
Sin bonificar
TIN 1.er año
2,55%
2,55%
TIN resto de años
2,55%
3,55%
TAE
3,49%
3,80%
Cuota*
677 €
752 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar una nómina de al menos 2.500 € al mes, hacer 12 o más operaciones al semestre con tarjeta de Ibercaja y domiciliar tres o más recibos.
Contratar el seguro de hogar (Caser) y el de vida (Ibercaja Vida).
Mantener un plan de aportación sistemática de al menos 75 € al mes a un fondo de la entidad.
En conjunto rebajan hasta 1 punto el TIN. El cumplimiento se revisa cada seis meses.
Hipoteca Fija Sabadell: mismo tipo a 15 o a 30 años y la vinculación más clara
Banco Sabadell es la apuesta más sólida entre los grandes bancos: ofrece cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo tanto a 15 como a 30 años, algo que no ofrece ni Openbank ni ING.
HIPOTECA FIJA BANCO SABADELL
Bonificado
Sin bonificar
TIN
2,75%
3,75%
TAE
3,58%
4,23%
Cuota a 25 años*
692 €
771 €
Cuota a 30 años*
612 €
695 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada: −0,40%.
Seguro de vida: −0,40%.
Seguro de hogar: −0,10%.
Seguro de protección de pagos: −0,10%. Es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Fija imagin: 100% desde el móvil y hasta el 90% para menores de 35 años
Imagin, la marca digital de CaixaBank, tiene el TIN más alto del ranking, pero la vinculación más corta de todos. Todo el proceso de solicitud se hace desde la app.
HIPOTECA FIJA IMAGIN
Bonificado
Sin bonificar
TIN
3,05%
3,80%
TAE
3,774%
4,288%
Cuota*
715 €
775 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar nómina, pensión o ingresos por encima de 1.200 € al mes: −0,30%.
Contratar el seguro de vida de VidaCaixa por al menos el 50% del capital financiado: −0,30%.
Contratar el seguro de hogar de SegurCaixa: −0,15%.
La cuenta imagin es obligatoria, pero no cobra mantenimiento. El cumplimiento se revisa cada mes.
Hipoteca Fija CaixaBank: la única que bonifica por tener alarma en casa
La Hipoteca fija CasaFácil de CaixaBank ofrece un tipo fijo que varía según el plazo elegido: 15, 20 o 30 años. El TIN parte del 3,80%-3,85% sin bonificar y se puede reducir hasta 1 punto porcentual contratando diversos productos y servicios de la entidad. CaixaBank no cobra comisión de apertura ni de estudio.
HIPOTECA CASAFÁCIL FIJA CAIXABANK
Bonificado
Sin bonificar
TIN
2,85%
3,85%
TAE
4,259%
4,317%
Cuota mensual*
699,67 €
779,38 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o ingresos superiores a 600 € al mes, más tres recibos domiciliados y tres compras con tarjeta en tres meses: −0,35%.
Seguro de vida por al menos el 95% de la financiación: −0,35%. Entre el 50% y el 95%, solo −0,20%.
Seguro de hogar: −0,15%.
Alarma Hogar Verisure: −0,15%. El cumplimiento se revisa cada mes.
Hipoteca Fija ING: precio a medida y descuento por eficiencia energética
ING es la única entidad de la comparativa que no publica un tipo fijo. Lo calcula tras un estudio personalizado, en función de tu perfil, del plazo y del certificado energético de tu vivienda, y te lo enseña en un simulador en menos de un minuto. La única forma de compararla con el resto es pedir la oferta y mirar su TAE.
HIPOTECA NARANJA FIJA ING
Bonificado
Sin bonificar
TIN
A medida
+0,50 puntos sobre el bonificado
TAE
A medida
A medida
Plazo máximo
25 años
25 años
BONIFICACIONES DISPONIBLES
Domiciliar la nómina o ingresar 600 € o más cada mes en la Cuenta Nómina, junto al seguro de hogar: −0,10%.
Contratar el seguro de vida de ING: −0,40%.
Certificado energético A en obra nueva, o A y B en segunda mano: −0,10%.
Financiación de hasta el 80% en vivienda habitual y 75% en segunda residencia, con un importe mínimo de 50.000 €.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Leemos cada TIN, cada TAE y cada vinculación en el ejemplo representativo que publica la entidad en su propia web, no en un comparador. Si un banco no publica el tipo porque lo fija tras estudio personalizado, como ING, lo decimos y no rellenamos el hueco con una estimación.
Ordenamos por TAE bonificada, porque es el único indicador que incluye comisiones, seguros y productos vinculados.
Verificamos siempre los dos escenarios: publicamos el tipo bonificado y el tipo sin bonificar de cada oferta. Un TIN bajo con una brecha grande si dejas de cumplir una condición no es una oferta barata.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos. Las comisiones deciden el último desempate.
Revisamos esta comparativa cada mes y actualizamos los datos cuando una entidad cambia sus condiciones.
¿Qué banco tiene la mejor hipoteca fija en septiembre de 2026?
En este caso, no hay un único banco ganador: depende de lo que priorices. El TIN más bajo, la TAE más baja y la vinculación más ligera están en entidades distintas. Por eso, hemos seleccionado aquí los bancos que ganan en cada categoría:
🏆 La mejor en conjunto: Hipoteca Fija Sabadell (2,75% TIN y 3,58% TAE). Cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo a 15 o a 30 años.
💎 La TAE más baja: Hipoteca Open Fija de Openbank (2,80% TIN y 3,41% TAE). Además es la que menos te castiga si dejas de bonificar: solo 0,19 puntos de TAE.
📉 El TIN más bajo: Hipoteca Vamos Fija de Ibercaja (2,55% TIN y 3,49% TAE). Nadie baja de ese tipo nominal, pero exige seis productos vinculados con revisión semestral.
🔓 La de vinculación más corta: Hipoteca Fija imagin (3,05% TIN y 3,774% TAE). Solo tres productos y todo el proceso desde la app, con hasta el 90% de financiación entre los 18 y los 35 años.
🔗 La que más bonifica sobre el papel: Hipoteca CasaFácil Fija de CaixaBank (2,85% TIN y 4,259% TAE). Baja el TIN un punto entero, pero las vinculaciones dejan la TAE casi 1,5 puntos por encima. Es el ejemplo perfecto de por qué no hay que comparar TIN con TIN.
🍊 La mejor si tu perfil es sólido: Hipoteca Naranja Fija de ING (tipo a medida). No publica precio: lo calcula tras estudio personalizado según tu perfil, el plazo y el certificado energético de la vivienda.
¿A cuánto están las hipotecas fijas?
Las hipotecas fijas del mercado español se mueven actualmente entre el 2,55% y el 3,05% TIN bonificado, con TAE de entre el 3,41% y el 4,30%. Sin bonificar la horquilla sube al 3,30% - 3,85% TIN.
¿Qué tipo de interés se considera bueno para una hipoteca fija?
Por debajo del 2,75% TIN con una vinculación razonable es competitivo. Entre el 2,75% y el 3,25% es normal si no te obligan a contratar muchas vinculaciones. Por encima de 3,25 conviene negociar o comparar con un bróker.
¿Qué es una hipoteca fija y cómo se calcula el interés?
Una hipoteca fija es un préstamo para comprar vivienda cuyo interés no cambia en toda la vida del préstamo. La cuota que pagas este año es la misma que pagarás dentro de veinte, suba o baje el euríbor.
A diferencia de las hipotecas variables, aquí no hay índice de referencia ni diferencial: hay un único tipo pactado. Pero conviene entender que casi todas las ofertas del mercado son fijas bonificables, es decir, tienen dos tipos:
El tipo bonificado. El que te aplican mientras cumplas las condiciones de vinculación.
El tipo sin bonificar. El que te aplican el día que dejas de cumplir una de ellas. Es el único que el banco no puede cambiarte.
📌 Ejemplo
Firmas con Sabadell al 2,75% bonificado. Dentro de seis años cambias de trabajo y dejas de domiciliar la nómina: tu tipo pasa al 3,15% y la cuota sube unos 30 € al mes. Si además cancelas el seguro de vida, te vas al 3,55%.
¿Cómo se calcula la cuota?
En España las hipotecas se amortizan con el sistema de amortización francés: pagas la misma cuota todos los meses, pero al principio esa cuota es casi toda intereses y al final es casi toda capital. La fórmula es esta: Cuota = C × i / [1 − (1 + i)⁻ⁿ]
C es el capital que pides prestado.
i es el TIN dividido entre 12 (el tipo mensual).
n es el número de cuotas (los años multiplicados por 12).
Para un préstamo de 150.000 € al 2,75% TIN a 25 años: i = 0,0275/12 = 0,0022917 y n = 300. El resultado es la cuota de 692 € que ves en la ficha de Sabadell.
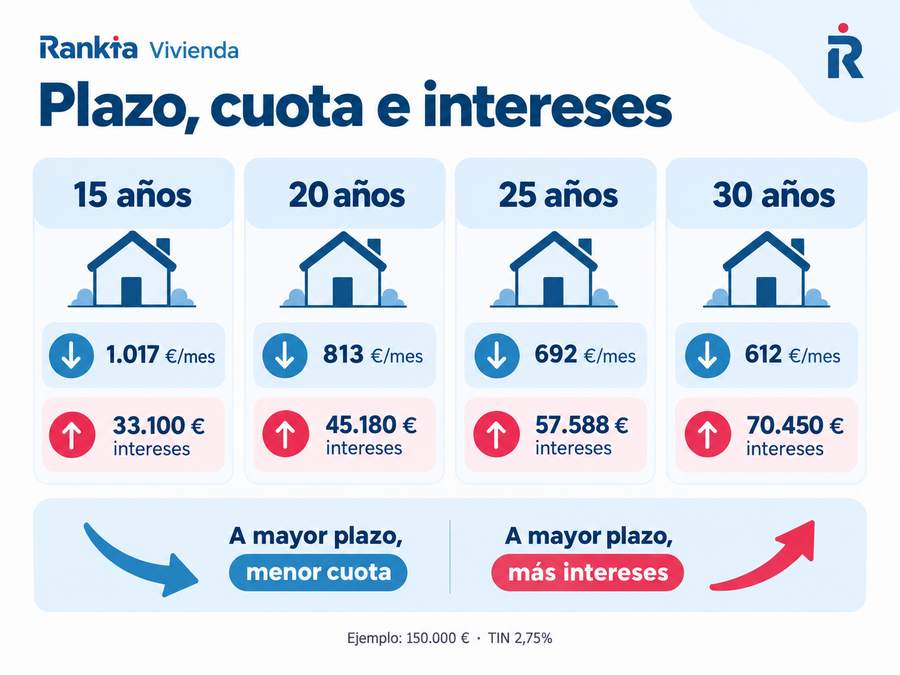
Lo interesante de hacer la cuenta es ver cuánto pesa el plazo. Con el mismo capital y el mismo tipo del 2,75%:
Plazo
Cuota mensual
Intereses totales
15 años
1.017 €
33.100 €
20 años
813 €
45.180 €
25 años
692 €
57.588 €
30 años
612 €
70.450 €
Alargar de 25 a 30 años te baja la cuota 80 € al mes, pero te cuesta casi 13.000 € más de intereses. Si estás valorando el plazo, conviene comparar una hipoteca a 20 o 30 años porque la diferencia de intereses puede ser muy relevante. Acortarla a 20 te ahorra 12.400 € a costa de 121 € más cada mes.
Ampliar el plazo reduce la cuota mensual, pero aumenta los intereses totales de la hipoteca.
¿Cuándo se revisa el cumplimiento de las bonificaciones?
El cumplimiento de las bonificaciones se revisa con periocidades distintas según la entidad:
CaixaBank e imagin lo comprueban cada mes.
Ibercaja, cada seis meses.
Banca March, una vez al año.
Openbank ajusta el tipo en el momento en que dejas de cumplir una condición.
Cuanto más frecuente es la revisión, menos margen tienes si un mes se te descuadra una domiciliación o se te pasa renovar un seguro. TuEn tu escritura aparecerán las condiciones que se aplican en las revisiones y cuándo: esta es la parte del contrato que más gente firma sin leer.
Ventajas y desventajas de las hipotecas fijas
Antes de contratar una hipoteca fija, conviene conocer bien sus ventajas y desventajas. Aunque este tipo de préstamo destaca por ofrecer cuotas estables durante toda la vida de la hipoteca, también puede implicar un mayor coste en determinados escenarios. Estas son las principales ventajas y desventajas de las hipotecas fijas:
Ventajas
Desventajas
✅ Tu cuota no sube aunque suba el euríbor.
❌ Si el euríbor baja de forma sostenida, pagas más que con una variable.
✅ Planificación total: sabes lo que pagarás dentro de 10, 20 o 30 años.
❌ La compensación por amortización anticipada puede llegar al 2% los diez primeros años.
✅ Tranquilidad para presupuestos ajustados o familias que priorizan la estabilidad.
❌ Los mejores tipos exigen más vinculación con el banco.
✅ Te protege de una subida como la de 2022-2023, que disparó cuotas más de 300 € al mes.
❌ El tipo bonificado no está garantizado de por vida: se revisa cada mes, semestre o año según el banco.
Hipotecas fijas sin vinculaciones: qué puedes exigir y qué no
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario (LCCI) prohíbe las ventas vinculadas: un banco no puede condicionar la concesión de la hipoteca a que contrates otros productos. Lo único que puede exigirte es un seguro de daños sobre el inmueble, y tienes derecho a contratarlo con la aseguradora que quieras. Lo que sí puede hacer, y hacen todos, es ofrecerte un tipo mejor si los contratas: eso son las ventas combinadas, que sí son legales.
Así que la pregunta correcta no es si puedes prescindir de las vinculaciones, sino cuánto te cuesta prescindir de ellas:
🟢 Openbank es la menos penalizadora: renunciar a todo te lleva del 3,41% al 3,60% de TAE. Solo 0,19 puntos.
🟡 Ibercaja se queda en 0,31 puntos y imagin, en 0,51, pese a que sus brechas en TIN son de 1 punto y 0,75.
🔴 Sabadell es la que más castiga: 0,65 puntos de TAE.
¿Cómo elegir la mejor hipoteca fija para tu perfil?
Elegir la mejor hipoteca fija no consiste en quedarse con la que anuncia el TIN más bajo. Hay que comparar la TAE, el coste real de las bonificaciones, las comisiones y las condiciones de vinculación que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira la TAE, no el TIN
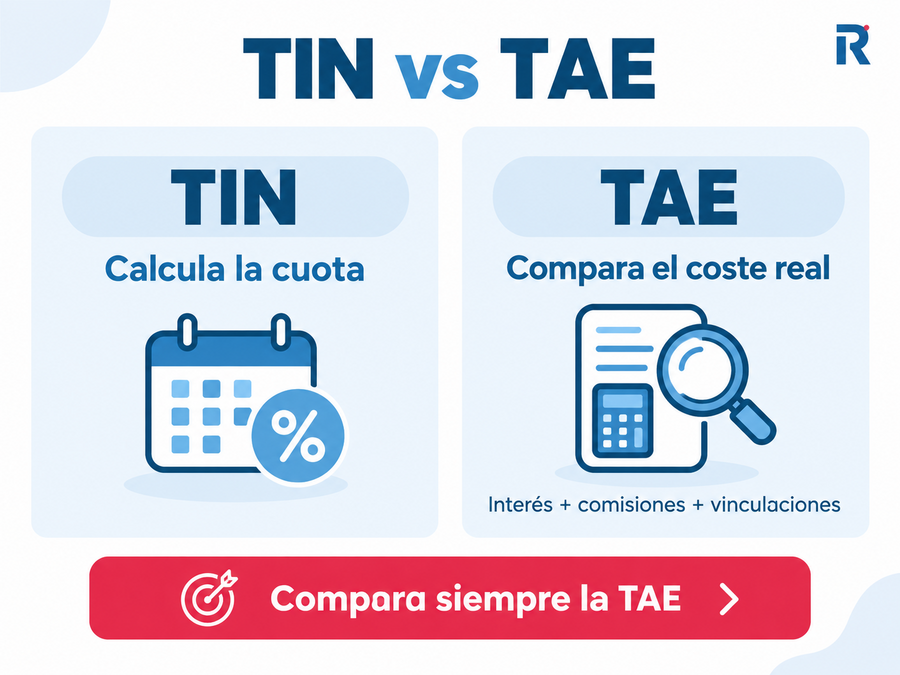
El TIN sirve para calcular la cuota. La TAE, para comparar entre bancos.
CaixaBank anuncia un TIN mejor que imagin (2,85% frente a 3,05%) y tiene una TAE casi 0,6 puntos peor, porque sus vinculaciones cuestan mucho más.
Una hipoteca al 2,90% TIN con 4,363% TAE es peor que otra al 3,05% TIN con 3,774% TAE.
El TIN sirve para calcular la cuota, mientras que la TAE refleja mejor el coste total de la hipoteca.
2️⃣ Calcula en euros lo que te cuesta la bonificación
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN equivalen a unos 7 € de cuota al mes, unos 84 € al año.
Si ese mismo seguro cuesta 226 €, como el que usa imagin en su ejemplo representativo, sales ganando.
Las cuentas cambian si ese seguro lo ibas a contratar igualmente. Lo que no debes hacer es contratar un producto que no necesitas solo por obtener el descuento.
3️⃣ Vigila la brecha entre tpo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco u otros productos asociados.
Entidad
Brecha en TIN
Brecha en TAE
CaixaBank
1,00
0,06
Openbank
0,50
0,19
Ibercaja
1,00
0,31
imagin
0,75
0,51
Sabadell
1,00
0,65
En CaixaBank, la bonificación parece grande porque el TIN baja 1 punto, pero el ahorro real es mucho menor. ¿La razón? Para conseguir ese descuento hay que contratar productos adicionales que también cuestan dinero. Al sumar esos costes, la TAE apenas baja 0,06 puntos, así que buena parte del ahorro del tipo de interés se pierde por el camino.
4️⃣ Revisa las comisiones
Apertura: ninguna de las siete del ranking la cobra.
Amortización anticipada: la Ley 5/2019 fija en tipo fijo un tope del 2% durante los diez primeros años y del 1,5% después. Casi todos los bancos lo aplican al máximo. La excepción es Openbank, que no cobra por amortización parcial, ni por subrogación, ni por cambio de condiciones.
5️⃣ Comprueba importe mínimo, financiación y plazo
Importe mínimo: algunas de las hipotecas con mejores condiciones exigen un importe mínimo elevado. Ibercaja parte de 100.000 €, mientras que imagin y Openbank permiten solicitar desde 30.000 €.
Financiación máxima: lo habitual es financiar hasta el 80% del valor de tasación o de compra, el menor de los dos. imagin llega al 90% entre los 18 y los 35 años; Ibercaja, al 95% si tienes 35 años o menos.
Plazo máximo: Sabadell, imagin y Openbank llegan hasta 30 años; Ibercaja e ING se quedan en 25 años.
Edad al vencimiento: en estas entidades, el límite suele situarse entre los 75 y los 80 años.
Requisitos y documentación para conseguir una hipoteca fija
Para que el banco apruebe tu hipoteca fija tendrás que acreditar capacidad de pago y cumplir los requisitos para pedir una hipoteca. Las entidades se fijan en cuatro pilares de solvencia y te pedirán cinco documentos.
Requisitos habituales
📊 Ratio de endeudamiento: la cuota no debe superar el 30%-35% de tus ingresos netos mensuales.
💼 Estabilidad laboral: se valora el contrato indefinido y una antigüedad mínima de un año; si eres autónomo, te pedirán las últimas declaraciones de IVA e IRPF.
🧾 Historial crediticio limpio: no figurar en listados de morosidad como ASNEF o RAI.
💰 Ahorro previo: salvo que accedas a una hipoteca al 100% de financiación, necesitarás el 20% de entrada más un 10% para impuestos, notaría y registro.
Documentación necesaria
🪪 DNI o NIE en vigor de todos los titulares.
📄 Vida laboral actualizada y últimas tres nóminas.
⚡ Certificado de eficiencia energética, que además puede rebajarte el tipo en entidades como ING.
¿A quién le conviene una hipoteca fija en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tus ingresos son ajustados o irregulares y necesitas saber exactamente qué vas a pagar cada mes durante los próximos veinte años.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
Crees que el euríbor va a seguir en niveles altos, o simplemente no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin amortizaciones grandes.
No te conviene si...
Piensas amortizar pronto o vender a medio plazo: la comisión por amortización anticipada en tipo fijo llega al 2% los diez primeros años, frente al 0,25% máximo de la variable.
Estás convencido de que los tipos van a bajar de forma sostenida por debajo del 2,5%.
Solo puedes acceder al tipo bonificado contratando productos que no necesitas y cuya prima se come el descuento.
Hipoteca fija, variable o mixta: ¿qué conviene en septiembre de 2026?
La hipoteca fija mantiene el mismo tipo de interés durante toda la vida del préstamo, por lo que la cuota no cambia aunque suba o baje el euríbor. La hipoteca variable se calcula sumando un diferencial al euríbor y se revisa normalmente cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después, variable.
Con la media del euríbor de agosto en el 2,954% y septiembre por encima del 3%, así queda la comparación para un préstamo de 150.000 €:
Modalidad
Tipo hoy
Cuánto dura ese tipo
Riesgo que asumes
Fija
2,55%-3,05% TIN
Toda la vida del préstamo
Pagar de más si el euríbor baja de forma sostenida
Variable
Euríbor + 0,49% a 1 punto, por encima del 3,45%
Se revisa cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial más bajo, variable después
De 3 a 10 años el tramo fijo
Aplazas el riesgo, no lo eliminas
Las hipotecas fijas de esta comparativa ofrecen tipos de entre el 2,55% y el 3,05% TIN, por lo que hoy suponen un coste menor que una hipoteca variable media. La fija solo sale perdiendo si el euríbor baja de forma sostenida por debajo de esos niveles durante años, algo que ahora mismo no está sobre la mesa.
¿Merece la pena cambiar de hipoteca variable a fija en 2026?
Si firmaste una hipoteca variable cuando el euríbor estaba en negativo y ahora ves cómo cada revisión te sube la cuota, cambiar de hipoteca variable a fija puede ser una buena opción. Para ello tienes tres vías:
Novación hipotecaria: negocias con tu propio banco un cambio de condiciones. Es la más rápida y barata. La Ley 5/2019 limita la comisión al 0,15% del capital pendiente durante los tres primeros años del préstamo y a cero después.
Subrogación hipotecaria: te llevas la hipoteca a otro banco que te ofrezca mejores condiciones. Se aplica el mismo límite del 0,15% los tres primeros años.
Cancelar y firmar una hipoteca nueva: es la más cara, porque asumes de nuevo la tasación y los gastos de constitución. Solo compensa si la mejora de tipo es muy grande.
Antes de esto, compara el tipo que pagarás tras tu próxima revisión (euríbor de tu mes de referencia + tu diferencial) con el mejor tipo fijo que puedas conseguir hoy. Si tu variable te va a quedar en el 3,70% y puedes irte a una fija al 2,75%, cambiar tiene sentido. Si la diferencia es de una o dos décimas, los gastos del cambio se comen al ahorro.
🚨 Importante
El momento en que interesa pasar de variable a fija es cuando el mercado espera que los tipos sigan subiendo, no cuando ya llevas años pagando de más. Con el euríbor en máximos de dos años, los tipos fijos que ofrecen los bancos ya incorporan esa expectativa.
Cinco errores que salen caros al contratar una hipoteca fija
Comparar TIN con TIN. El TIN no incluye ni comisiones ni seguros. Dos ofertas con el mismo TIN pueden diferir en más de medio punto de TAE.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales antes de firmar nada.
Ignorar el tipo sin bonificar. Es lo que pagarás el día que cambies de trabajo o canceles un seguro. En Sabadell son 0,65 puntos más de TAE.
Alargar el plazo para que entre la cuota. De 25 a 30 años ahorras 80 € al mes y pagas 13.000 € más de intereses.
No mirar la comisión por amortización anticipada. En tipo fijo la Ley 5/2019 permite hasta un 2% los diez primeros años, y casi todos los bancos lo aplican al máximo.
Preguntas frecuentes
De forma general no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. Las excepciones de este ranking son imagin, que llega al 90% entre los 18 y los 35 años, e Ibercaja, que alcanza el 95% si tienes 35 años o menos.
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.900 € de intereses. Con el 3,05% de imagin, 848 € y 105.500 €. Son 32 € más cada mes, pero 11.600 € al final del préstamo.
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto renta mucho más, porque los primeros años concentran casi todos los intereses. Openbank no cobra por amortización parcial.
Sí, pero te pedirán las dos últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio. Valoran la estabilidad: dos ejercicios completos sin caídas bruscas. Con un endeudamiento por debajo del 35%, las condiciones no son peores.
Puedes cancelarla con el dinero de la venta, pagando hasta un 2% de comisión los diez primeros años, o traspasarla al comprador por subrogación de deudor. La segunda vía te ahorra la comisión y es un argumento de venta si tu tipo es mejor que el del mercado.
Actualmente, nuestros asesores hipotecarios están consiguiendo tipos muy competitivos en hipotecas fijas, con un TIN cercano al 2% y una TAE aproximada del 2,5%, aunque todo depende del perfil del solicitante (edad, ingresos, tipo de contrato, ahorro aportado, etc.).
¿Vale la pena tramitar con ellos? Sí, especialmente si buscas comparar varias ofertas sin tener que ir banco por banco. Nuestros asesores trabajan con múltiples entidades y pueden ayudarte a conseguir mejores condiciones que las que normalmente se obtienen yendo por tu cuenta. Además, su asesoramiento es gratuito y personalizado.
¿Sabéis qué tipos están consiguiendo los asesores hipotecarios de Rankia actualmente en hipotecas fijas? ¿Vale la pena tramitar directamente con este servicio?