Las mejores hipotecas fijas de octubre 2026 y las más baratas
Las mejores hipotecas fijas de octubre 2026 y las más baratas
EDITOR's CHOICE
Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.
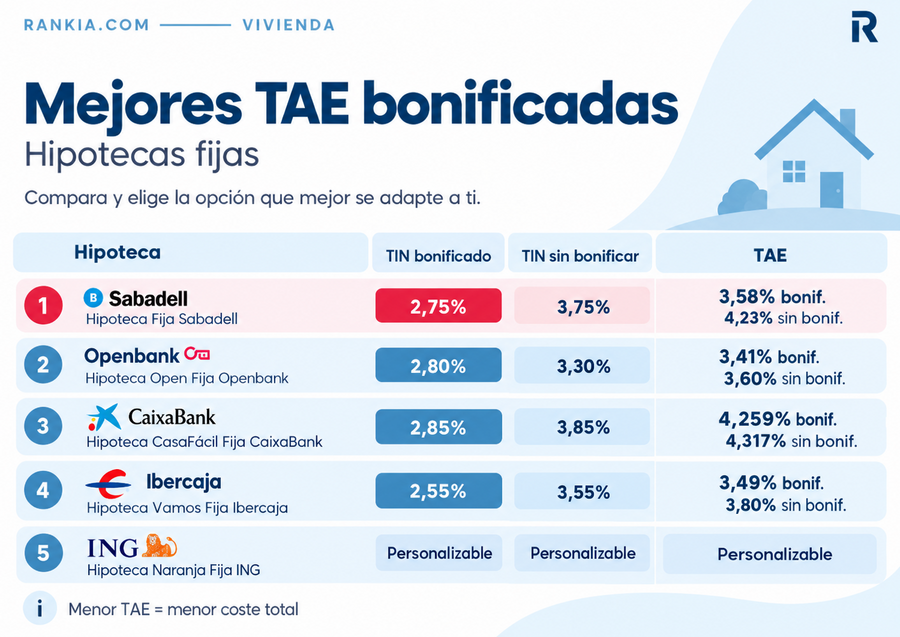
Las mejores hipotecas fijas de octubre de 2026 son la Hipoteca Fija Sabadell (2,75% TIN - 3,58% TAE), la Hipoteca Open Fija Openbank (2,80% TIN - 3,41% TAE) y la Hipoteca Fija CaixaBank (2,85% TIN - 4,259% TAE)
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Quieres saber qué ofrece cada una y por qué están entre las mejores hipotecas fijas de octubre de 2026? A continuación te explicamos en detalle sus condiciones, bonificaciones, vinculaciones y principales ventajas para que puedas compararlas mejor.
🏆 Destacada del mes: Hipoteca Fija Banco Sabadell
La Hipoteca Fija Sabadell es nuestra destacada de octubre por combinar un TIN bonificado del 2,75% con una TAE del 3,58%, manteniendo una cuota fija durante toda la vida del préstamo. Permite financiar hasta el 80% del valor de la vivienda y acceder al mejor tipo mediante la contratación de hasta cuatro productos bonificables: domiciliación de nómina, seguro de hogar, seguro de vida y seguro de protección de pagos. Es una opción especialmente interesante para quienes buscan estabilidad en la cuota y un tipo fijo competitivo.
Ranking y comparativa de las mejores hipotecas fijas del mercado (octubre 2026)
En Rankia Hipotecas hemos revisado una a una las condiciones publicadas por cada entidad en su propia web: el TIN con y sin bonificación, la TAE en ambos escenarios, el coste de los productos vinculados y la cuota estimada para un préstamo de 150.000 €. Con estos datos hemos elaborado el siguiente ranking para ayudarte a comparar y elegir la hipoteca que mejor encaja con tus necesidades.
Ranking de las mejores hipotecas fijas de octubre 2026
Aquí tienes el ranking de hipotecas fijas ordenado por TAE bonificada, de menor a mayor. La TAE en una hipoteca incluye el coste de los seguros y productos vinculados que exige cada banco, por eso es el dato que mejor refleja lo que pagarás.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué banco ofrece la mejor hipoteca fija 🏡
Hipoteca Fija Openbank: la que menos te castiga si no bonificas
Lahipoteca fija Openbank no tiene ni el TIN ni la TAE más bajos, pero sí la menor penalización por renunciar a las vinculaciones: entre el escenario bonificado y el que no lo está solo hay 0,19 puntos de TAE.
HIPOTECA OPEN FIJA OPENBANK
Bonificado
Sin bonificar
TIN
2,80%
3,30%
TAE
3,41%
3,60%
Cuota mensual*
695,81 €
734,94 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar nómina, pensión o prestación pública de al menos 900 € al mes con un titular, o 1.800 € con dos: −0,30%.
Contratar el seguro de hogar de Zurich comercializado por Openbank: −0,10%.
Contratar el seguro de vida de Zurich por el 100% del capital financiado: −0,10%.
Extra: si financias más de 150.000 €, el tipo baja otro 0,10%.
Hipoteca Fija Ibercaja: el TIN más bajo a cambio de seis productos
La hipoteca fija Ibercaja tiene el TIN más barato del mercado (2,55%), pero es también la vinculación más exigente: seis productos, incluida una aportación a un fondo de inversión, con revisión semestral.
HIPOTECA VAMOS FIJA IBERCAJA
Bonificado
Sin bonificar
TIN 1.er año
2,55%
2,55%
TIN resto de años
2,55%
3,55%
TAE
3,49%
3,80%
Cuota*
677 €
752 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar una nómina de al menos 2.500 € al mes, hacer 12 o más operaciones al semestre con tarjeta de Ibercaja y domiciliar tres o más recibos.
Contratar el seguro de hogar (Caser) y el de vida (Ibercaja Vida).
Mantener un plan de aportación sistemática de al menos 75 € al mes a un fondo de la entidad.
En conjunto rebajan hasta 1 punto el TIN. El cumplimiento se revisa cada seis meses.
Hasta el 95 % de financiación para jóvenes de 35 años o menos.
Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
Simulación y solicitud online con acompañamiento especializado durante todo el proceso.
Hipoteca Fija Sabadell: mismo tipo a 15 o a 30 años y la vinculación más clara
Lahipoteca fija Banco Sabadell es la apuesta más sólida entre los grandes bancos: ofrece cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo tanto a 15 como a 30 años, algo que no ofrece ni Openbank ni ING.
HIPOTECA FIJA BANCO SABADELL
Bonificado
Sin bonificar
TIN
2,75%
3,75%
TAE
3,58%
4,23%
Cuota a 25 años*
692 €
771 €
Cuota a 30 años*
612 €
695 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada: −0,40%.
Seguro de vida: −0,40%.
Seguro de hogar: −0,10%.
Seguro de protección de pagos: −0,10%. Es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Fija CaixaBank: la única que bonifica por tener alarma en casa
La hipoteca fija CasaFácil de CaixaBank ofrece un tipo fijo que varía según el plazo elegido: 15, 20 o 30 años. El TIN parte del 3,80%-3,85% sin bonificar y se puede reducir hasta 1 punto porcentual contratando diversos productos y servicios de la entidad. CaixaBank no cobra comisión de apertura ni de estudio.
HIPOTECA CASAFÁCIL FIJA CAIXABANK
Bonificado
Sin bonificar
TIN
2,85%
3,85%
TAE
4,259%
4,317%
Cuota mensual*
699,67 €
779,38 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o ingresos superiores a 600 € al mes, más tres recibos domiciliados y tres compras con tarjeta en tres meses: −0,35%.
Seguro de vida por al menos el 95% de la financiación: −0,35%. Entre el 50% y el 95%, solo −0,20%.
Seguro de hogar: −0,15%.
Alarma Hogar Verisure: −0,15%. El cumplimiento se revisa cada mes.
Hipoteca Fija ING: precio a medida y descuento por eficiencia energética
Lahipoteca fija ING no publica un tipo fijo. Lo calcula tras un estudio personalizado, en función de tu perfil, del plazo y del certificado energético de tu vivienda, y te lo enseña en un simulador en menos de un minuto. La única forma de compararla con el resto es pedir la oferta y mirar su TAE.
HIPOTECA NARANJA FIJA ING
Bonificado
Sin bonificar
TIN
A medida
+0,50 puntos sobre el bonificado
TAE
A medida
A medida
Plazo máximo
25 años
25 años
BONIFICACIONES DISPONIBLES
Domiciliar la nómina o ingresar 600 € o más cada mes en la Cuenta Nómina, junto al seguro de hogar: −0,10%.
Contratar el seguro de vida de ING: −0,40%.
Certificado energético A en obra nueva, o A y B en segunda mano: −0,10%.
Financiación de hasta el 80% en vivienda habitual y 75% en segunda residencia, con un importe mínimo de 50.000 €.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Leemos cada TIN, cada TAE y cada vinculación en el ejemplo representativo que publica la entidad en su propia web, no en un comparador. Si un banco no publica el tipo porque lo fija tras estudio personalizado, como ING, lo decimos y no rellenamos el hueco con una estimación.
Ordenamos por TAE bonificada, porque es el único indicador que incluye comisiones, seguros y productos vinculados.
Verificamos siempre los dos escenarios: publicamos el tipo bonificado y el tipo sin bonificar de cada oferta. Un TIN bajo con una brecha grande si dejas de cumplir una condición no es una oferta barata.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos. Las comisiones deciden el último desempate.
Revisamos esta comparativa cada mes y actualizamos los datos cuando una entidad cambia sus condiciones.
¿Qué banco tiene la mejor hipoteca fija en octubre de 2026?
En este caso, no hay un único banco ganador: depende de lo que priorices. El TIN más bajo y la TAE más baja están en entidades distintas. Por eso, hemos seleccionado aquí los bancos que ganan en cada categoría:
🏆 La mejor en conjunto: Hipoteca Fija Sabadell (2,75% TIN y 3,58% TAE). Cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo a 15 o a 30 años.
💎 La TAE más baja: Hipoteca Open Fija de Openbank (2,80% TIN y 3,41% TAE). Además es la que menos te castiga si dejas de bonificar: solo 0,19 puntos de TAE.
📉 El TIN más bajo: Hipoteca Vamos Fija de Ibercaja (2,55% TIN y 3,49% TAE). Nadie baja de ese tipo nominal, pero exige seis productos vinculados con revisión semestral.
🔗 La que más bonifica sobre el papel: Hipoteca CasaFácil Fija de CaixaBank (2,85% TIN y 4,259% TAE). Baja el TIN un punto entero, pero las vinculaciones dejan la TAE casi 1,5 puntos por encima. Es el ejemplo perfecto de por qué no hay que comparar TIN con TIN.
🍊 La mejor si tu perfil es sólido: Hipoteca Naranja Fija de ING (tipo a medida). No publica precio: lo calcula tras estudio personalizado según tu perfil, el plazo y el certificado energético de la vivienda.
¿A cuánto están las hipotecas fijas?
Las hipotecas fijas del mercado español se mueven actualmente entre el 2,55% y el 2,85% TIN bonificado, con TAE de entre el 3,41% y el 4,26%. Sin bonificar la horquilla sube al 3,30% - 3,85% TIN.
¿Qué tipo de interés se considera bueno para una hipoteca fija?
Por debajo del 2,75% TIN con una vinculación razonable es competitivo. Entre el 2,75% y el 3,25% es normal si no te obligan a contratar muchas vinculaciones. Por encima de 3,25 conviene negociar o comparar con un bróker.
¿Qué es una hipoteca fija y cómo se calcula el interés?
Una hipoteca fija es un préstamo para comprar vivienda cuyo interés no cambia en toda la vida del préstamo. La cuota que pagas este año es la misma que pagarás dentro de veinte, suba o baje el euríbor.
A diferencia de las hipotecas variables, aquí no hay índice de referencia ni diferencial: hay un único tipo pactado. Pero conviene entender que casi todas las ofertas del mercado son fijas bonificables, es decir, tienen dos tipos:
El tipo bonificado. El que te aplican mientras cumplas las condiciones de vinculación.
El tipo sin bonificar. El que te aplican el día que dejas de cumplir una de ellas. Es el único que el banco no puede cambiarte.
📌 Ejemplo
Firmas con Sabadell al 2,75% bonificado. Dentro de seis años cambias de trabajo y dejas de domiciliar la nómina: tu tipo pasa al 3,15% y la cuota sube unos 30 € al mes. Si además cancelas el seguro de vida, te vas al 3,55%.
¿Cómo se calcula la cuota?
En España las hipotecas se amortizan con el sistema de amortización francés: pagas la misma cuota todos los meses, pero al principio esa cuota es casi toda intereses y al final es casi toda capital. La fórmula es esta: Cuota = C × i / [1 − (1 + i)⁻ⁿ]
C es el capital que pides prestado.
i es el TIN dividido entre 12 (el tipo mensual).
n es el número de cuotas (los años multiplicados por 12).
Para un préstamo de 150.000 € al 2,75% TIN a 25 años: i = 0,0275/12 = 0,0022917 y n = 300. El resultado es la cuota de 692 € que ves en la ficha de Sabadell.
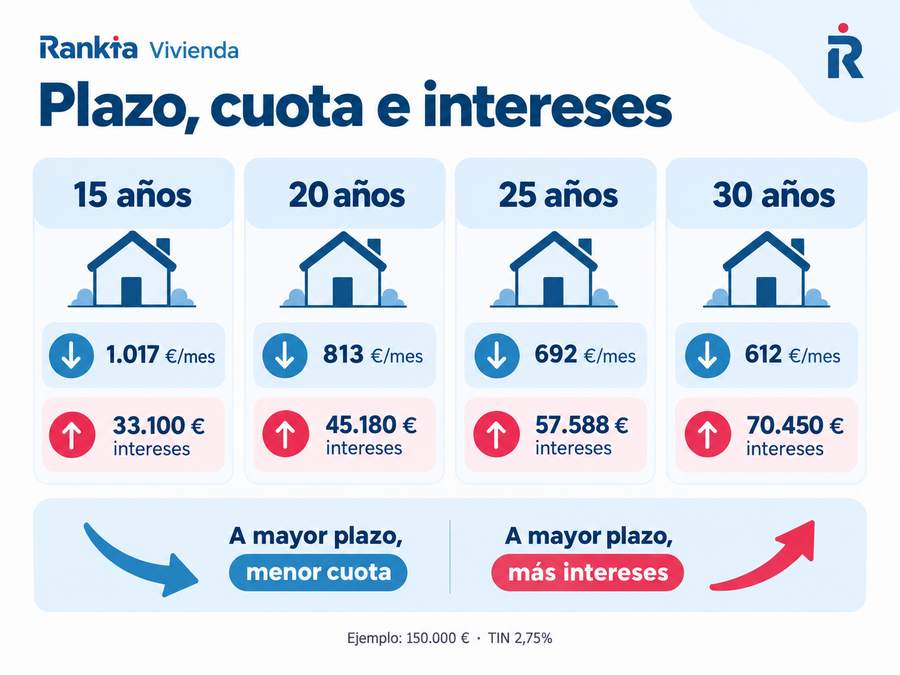
Lo interesante de hacer la cuenta es ver cuánto pesa el plazo. Con el mismo capital y el mismo tipo del 2,75%:
Plazo
Cuota mensual
Intereses totales
15 años
1.017 €
33.100 €
20 años
813 €
45.180 €
25 años
692 €
57.588 €
30 años
612 €
70.450 €
Alargar de 25 a 30 años te baja la cuota 80 € al mes, pero te cuesta casi 13.000 € más de intereses. Si estás valorando el plazo, conviene comparar una hipoteca a 20 o 30 años porque la diferencia de intereses puede ser muy relevante. Acortarla a 20 te ahorra 12.400 € a costa de 121 € más cada mes.
Ampliar el plazo reduce la cuota mensual, pero aumenta los intereses totales de la hipoteca.
¿Cuándo se revisa el cumplimiento de las bonificaciones?
El cumplimiento de las bonificaciones se revisa con periocidades distintas según la entidad:
CaixaBank lo comprueba cada mes.
Ibercaja, cada seis meses.
Banca March, una vez al año.
Openbank ajusta el tipo en el momento en que dejas de cumplir una condición.
Cuanto más frecuente es la revisión, menos margen tienes si un mes se te descuadra una domiciliación o se te pasa renovar un seguro. En tu escritura aparecerán las condiciones que se aplican en las revisiones y cuándo: esta es la parte del contrato que más gente firma sin leer.
Ventajas y desventajas de las hipotecas fijas
Antes de contratar una hipoteca fija, conviene conocer bien sus ventajas y desventajas. Aunque este tipo de préstamo destaca por ofrecer cuotas estables durante toda la vida de la hipoteca, también puede implicar un mayor coste en determinados escenarios. Estas son las principales ventajas y desventajas de las hipotecas fijas:
Ventajas
Desventajas
✅ Tu cuota no sube aunque suba el euríbor.
❌ Si el euríbor baja de forma sostenida, pagas más que con una variable.
✅ Planificación total: sabes lo que pagarás dentro de 10, 20 o 30 años.
❌ La compensación por amortización anticipada puede llegar al 2% los diez primeros años.
✅ Tranquilidad para presupuestos ajustados o familias que priorizan la estabilidad.
❌ Los mejores tipos exigen más vinculación con el banco.
✅ Te protege de una subida como la de 2022-2023, que disparó cuotas más de 300 € al mes.
❌ El tipo bonificado no está garantizado de por vida: se revisa cada mes, semestre o año según el banco.
Hipotecas fijas sin vinculaciones: qué puedes exigir y qué no
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario (LCCI) prohíbe las ventas vinculadas: un banco no puede condicionar la concesión de la hipoteca a que contrates otros productos. Lo único que puede exigirte es un seguro de daños sobre el inmueble, y tienes derecho a contratarlo con la aseguradora que quieras. Lo que sí puede hacer, y hacen todos, es ofrecerte un tipo mejor si los contratas: eso son las ventas combinadas, que sí son legales.
Así que la pregunta correcta no es si puedes prescindir de las vinculaciones, sino cuánto te cuesta prescindir de ellas:
🟢 Openbank es la menos penalizadora: renunciar a todo te lleva del 3,41% al 3,60% de TAE. Solo 0,19 puntos.
🟡 Ibercaja se queda en 0,31 puntos, pese a que su brecha en TIN es de 1 punto.
🔴 Sabadell es la que más castiga: 0,65 puntos de TAE.
¿Cómo elegir la mejor hipoteca fija para tu perfil?
Elegir la mejor hipoteca fija no consiste en quedarse con la que anuncia el TIN más bajo. Hay que comparar la TAE, el coste real de las bonificaciones, las comisiones y las condiciones de vinculación que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira la TAE, no el TIN
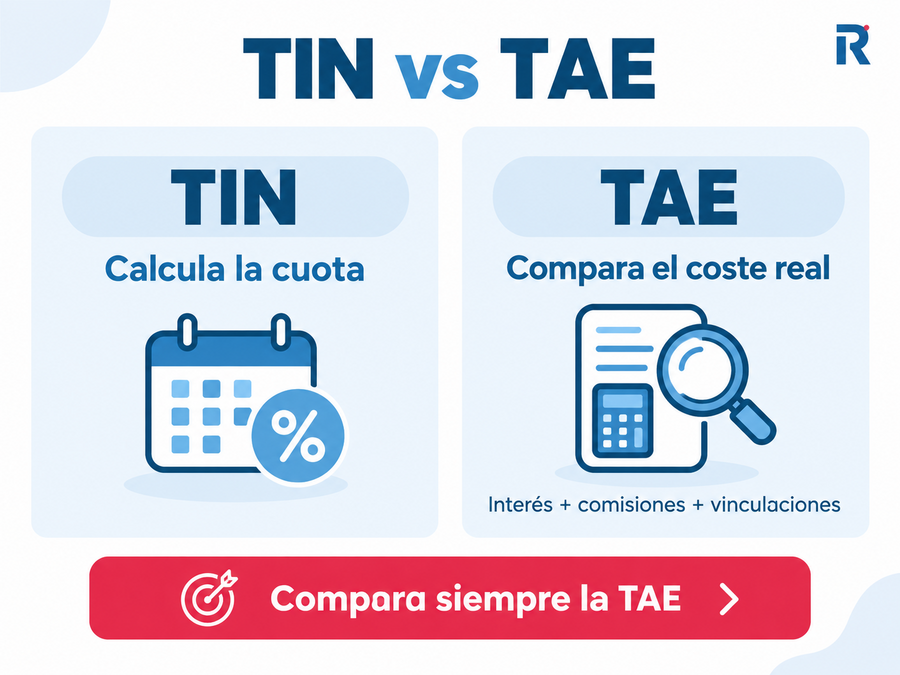
El TIN sirve para calcular la cuota. La TAE, para comparar entre bancos.
Ibercaja anuncia un TIN mejor que Openbank (2,55% frente a 2,80%) y, aun así, tiene una TAE peor (3,49% frente a 3,41%), porque sus vinculaciones cuestan más.
CaixaBank anuncia un TIN del 2,85%, casi igual que el de Openbank, pero su TAE se va al 4,259%: casi 0,85 puntos más.
El TIN sirve para calcular la cuota, mientras que la TAE refleja mejor el coste total de la hipoteca.
2️⃣ Calcula en euros lo que te cuesta la bonificación
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN equivalen a unos 7 € de cuota al mes, unos 84 € al año.
Si ese mismo seguro cuesta 226 € al año, sales ganando.
Las cuentas cambian si ese seguro lo ibas a contratar igualmente. Lo que no debes hacer es contratar un producto que no necesitas solo por obtener el descuento.
3️⃣ Vigila la brecha entre tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco u otros productos asociados.
Entidad
Brecha en TIN
Brecha en TAE
CaixaBank
1,00
0,06
Openbank
0,50
0,19
Ibercaja
1,00
0,31
Sabadell
1,00
0,65
En CaixaBank, la bonificación parece grande porque el TIN baja 1 punto, pero el ahorro real es mucho menor. ¿La razón? Para conseguir ese descuento hay que contratar productos adicionales que también cuestan dinero. Al sumar esos costes, la TAE apenas baja 0,06 puntos, así que buena parte del ahorro del tipo de interés se pierde por el camino.
4️⃣ Revisa las comisiones
Apertura: ninguna de las cinco del ranking la cobra.
Amortización anticipada: la Ley 5/2019 fija en tipo fijo un tope del 2% durante los diez primeros años y del 1,5% después. Casi todos los bancos lo aplican al máximo. La excepción es Openbank, que no cobra por amortización parcial, ni por subrogación, ni por cambio de condiciones.
5️⃣ Comprueba importe mínimo, financiación y plazo
Importe mínimo: algunas de las hipotecas con mejores condiciones exigen un importe mínimo elevado. Ibercaja parte de 100.000 €, mientras que Openbank permite solicitar desde 30.000 €.
Financiación máxima: lo habitual es financiar hasta el 80% del valor de tasación o de compra, el menor de los dos. Ibercaja llega al 95% si tienes 35 años o menos.
Plazo máximo: Sabadell, CaixaBank y Openbank llegan hasta 30 años; Ibercaja e ING se quedan en 25 años.
Edad al vencimiento: en estas entidades, el límite suele situarse entre los 75 y los 80 años.
Requisitos y documentación para conseguir una hipoteca fija
Para que el banco apruebe tu hipoteca fija tendrás que acreditar capacidad de pago y cumplir los requisitos para pedir una hipoteca. Las entidades se fijan en cuatro pilares de solvencia y te pedirán cinco documentos.
Requisitos habituales
📊 Ratio de endeudamiento: la cuota no debe superar el 30%-35% de tus ingresos netos mensuales.
💼 Estabilidad laboral: se valora el contrato indefinido y una antigüedad mínima de un año; si eres autónomo, te pedirán las últimas declaraciones de IVA e IRPF.
🧾 Historial crediticio limpio: no figurar en listados de morosidad como ASNEF o RAI.
💰 Ahorro previo: salvo que accedas a una hipoteca al 100% de financiación, necesitarás el 20% de entrada más un 10% para impuestos, notaría y registro.
Documentación necesaria
🪪 DNI o NIE en vigor de todos los titulares.
📄 Vida laboral actualizada y últimas tres nóminas.
⚡ Certificado de eficiencia energética, que además puede rebajarte el tipo en entidades como ING.
¿A quién le conviene una hipoteca fija en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tus ingresos son ajustados o irregulares y necesitas saber exactamente qué vas a pagar cada mes durante los próximos veinte años.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
Crees que el euríbor va a seguir en niveles altos, o simplemente no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin amortizaciones grandes.
No te conviene si...
Piensas amortizar pronto o vender a medio plazo: la comisión por amortización anticipada en tipo fijo llega al 2% los diez primeros años, frente al 0,25% máximo de la variable.
Estás convencido de que los tipos van a bajar de forma sostenida por debajo del 2,5%.
Solo puedes acceder al tipo bonificado contratando productos que no necesitas y cuya prima se come el descuento.
Hipoteca fija, variable o mixta: ¿qué conviene en octubre de 2026?
La hipoteca fija mantiene el mismo tipo de interés durante toda la vida del préstamo, por lo que la cuota no cambia aunque suba o baje el euríbor. La hipoteca variable se calcula sumando un diferencial al euríbor y se revisa normalmente cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después, variable.
Con la media del euríbor de agosto en el 2,954% y septiembre cerrando al 3,243%, así queda la comparación para un préstamo de 150.000 €:
Modalidad
Tipo hoy
Cuánto dura ese tipo
Riesgo que asumes
Fija
2,55%-2,85% TIN
Toda la vida del préstamo
Pagar de más si el euríbor baja de forma sostenida
Variable
Euríbor + 0,49% a 1 punto, por encima del 3,45%
Se revisa cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial más bajo, variable después
De 3 a 10 años el tramo fijo
Aplazas el riesgo, no lo eliminas
Las hipotecas fijas de esta comparativa ofrecen tipos de entre el 2,55% y el 2,85% TIN, por lo que hoy suponen un coste menor que una hipoteca variable media. La fija solo sale perdiendo si el euríbor baja de forma sostenida por debajo de esos niveles durante años, algo que ahora mismo no está sobre la mesa.
¿Merece la pena cambiar de hipoteca variable a fija en 2026?
Si firmaste una hipoteca variable cuando el euríbor estaba en negativo y ahora ves cómo cada revisión te sube la cuota, cambiar de hipoteca variable a fija puede ser una buena opción. Para ello tienes tres vías:
Novación hipotecaria: negocias con tu propio banco un cambio de condiciones. Es la más rápida y barata. La Ley 5/2019 limita la comisión al 0,15% del capital pendiente durante los tres primeros años del préstamo y a cero después.
Subrogación hipotecaria: te llevas la hipoteca a otro banco que te ofrezca mejores condiciones. Se aplica el mismo límite del 0,15% los tres primeros años.
Cancelar y firmar una hipoteca nueva: es la más cara, porque asumes de nuevo la tasación y los gastos de constitución. Solo compensa si la mejora de tipo es muy grande.
Antes de esto, compara el tipo que pagarás tras tu próxima revisión (euríbor de tu mes de referencia + tu diferencial) con el mejor tipo fijo que puedas conseguir hoy. Si tu variable te va a quedar en el 3,70% y puedes irte a una fija al 2,75%, cambiar tiene sentido. Si la diferencia es de una o dos décimas, los gastos del cambio se comen al ahorro.
🚨 Importante
El momento en que interesa pasar de variable a fija es cuando el mercado espera que los tipos sigan subiendo, no cuando ya llevas años pagando de más. Con el euríbor en máximos de dos años, los tipos fijos que ofrecen los bancos ya incorporan esa expectativa.
Cinco errores que salen caros al contratar una hipoteca fija
Comparar TIN con TIN. El TIN no incluye ni comisiones ni seguros. Dos ofertas con el mismo TIN pueden diferir en más de medio punto de TAE.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales antes de firmar nada.
Ignorar el tipo sin bonificar. Es lo que pagarás el día que cambies de trabajo o canceles un seguro. En Sabadell son 0,65 puntos más de TAE.
Alargar el plazo para que entre la cuota. De 25 a 30 años ahorras 80 € al mes y pagas 13.000 € más de intereses.
No mirar la comisión por amortización anticipada. En tipo fijo la Ley 5/2019 permite hasta un 2% los diez primeros años, y casi todos los bancos lo aplican al máximo.
Preguntas frecuentes
De forma general no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. La excepción de este ranking es Ibercaja, que alcanza el 95% si tienes 35 años o menos.
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.900 € de intereses. Con el 2,85% de CaixaBank, 827 € y 97.800 €. Son 11 € más cada mes, pero 3.800 € al final del préstamo.
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto renta mucho más, porque los primeros años concentran casi todos los intereses. Openbank no cobra por amortización parcial.
Sí, pero te pedirán las dos últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio. Valoran la estabilidad: dos ejercicios completos sin caídas bruscas. Con un endeudamiento por debajo del 35%, las condiciones no son peores.
Puedes cancelarla con el dinero de la venta, pagando hasta un 2% de comisión los diez primeros años, o traspasarla al comprador por subrogación de deudor. La segunda vía te ahorra la comisión y es un argumento de venta si tu tipo es mejor que el del mercado.
Para poder valorar tu oferta, me gustaría preguntar qué tipo de vinculaciones estarías dispuesto a contratar y cuáles te gustaría contratar. Que no es lo mismo 😊
En función de eso, te doy mi opinión. Saludos!
en respuesta a
Actv1
-
#299
28/04/19 08:36
Hola Lorena esta oferta Es la que me ofrecen es la misma que la que han comentado que te parece ???
IMPORTE HIPOTECA: 130.000€
PLAZO: 30 AÑOS
TIPO DE INTERÉS DEL PRIMER AÑO: 1,75% cuota mensual 464,42€
RESTO DEL PLAZO: HASTA 1,75%(CON LAS POSIBLES BONIFICACIONES YA APLICADAS, ES DECIR PARTIMOS DEL 2,75%)*
COMISION DE APERTURA:0
COMISION DE AMORTIZACIÓN: 20% DEL PRINCIPAL EXENTO ANUALMENTE, ES DECIR EN VUESTRO CASO PODRÍAIS AMORTIZAR HASTA 26.000€ TODOS LOS AÑOS SIN COMISION, APARTE DE LAS CUOTAS)
*BONIFICACIONES: el máximo de bonificación a aplicar es del 1% (aunque el sumatorio de todas las posibilidades sea superior, esto es para que el cliente pueda elegir las que más le interesen); siendo la domiciliación de las nóminas y el consumo con tarjetas de 2.400€ al año esencial para la aplicación del resto de bonificaciones):
- NÓMINAS DOMICILIADAS Y CONSUMO CON TARJETAS 2400€/AÑO: -0,50%
Y SI ADEMÁS CONTRATAS
- CONSUMO CON TARJETAS 3.600€/AÑO: -0,10%
- SEGURO DE HOGAR: -0,10%
- SEGURO DE VIDA: -0,10%
- SEGURO COCHE LIBERTY: -0,10%
- SEGUROS SALUD SANITAS: -0,10%
- APORTACION A PLAN DE PENSIONES 1000€/AÑO: -0,10%
- APORTACION A PLAN DE PENSIONES 2000€/AÑO: -0,10%
Tenemos la opcion de incluir seguros de hogar y vida de los 5 primeros años en la hipoteca, de esta manera los tendriais pagados para esos primeros años que con la nueva vivienda se tienen más gastos y se necesita algo más de liquidez, siendo la incidencia en la cuota del préstamo de unos 20€ más al mes.
Si quereis decirme las bonificaciones exactas que os interesarían y os envio tipo de interes y cuota exacta teniendo en cuenta las mismas.
en respuesta a
Lorena Romero
-
#298
23/04/19 15:18
Muchas gracias Lorena por todas las aclaraciones, esta tarde tendremos la cita y ya tenemos las cosas mucho más claras, cualquier duda os la comento.
Muchas gracias ;)
en respuesta a
Actv1
-
#297
23/04/19 13:13
Buenas! Te respondo por orden de tus preguntas.
1) Recomiendo que no sea PUF. Muchas ventajas para el banco y pocas para el cliente.
2) Desconozco el precio el pack vida + hogar a 5 años. Tampoco tendría sentido que los seguros fueran a 5 años si la hipoteca es a 30 años, ¿no? ¿Tras los 5 años qué pasa, el banco te ofrece otro seguro diferente?
3) Los seguros de vida corrientes son los seguros de vida, a secas. Sin apellidos (PUF es un apellido, un tipo de seguro de vida).
4) Sí. Si te ofrecen un seguro de vida normal y corriente, la oferta es muy buena.
5) La prima del seguro es el precio anual que pagas por el seguro. Para un seguro de hogar +200-250€/año me parece caro. El precio del seguro de vida depende del perfil del solicitante, es difícil saberlo. En Rankia trabajamos con los Seguros Zurich. Puedes hacer una simulación con ellos y compararlo con lo que te ofrezca Kutxabank.
6) En mi comentario anterior te mencionaba Hipotecas.com que no tiene vinculaciones. Aunque creo que te sale mejor ese 1,75-1,85% que lo veo muy competitivo.
Saludos,
en respuesta a
Lorena Romero
-
#296
23/04/19 10:02
Muchas gracias por la respuesta.
Me surgen dudas Lorena.
Sobre el seguro de vida mío y mi pareja recomiendas que no sea el PUF, porque se incrementa a la hipoteca que yo pido al tratarse de un pago único y mes a mes van descontando esa cantidad y encima con intereses, ¿ estoy en lo cierto?
¿Aunque me vayan a ofrecer un pack de vida+Hogar a 5 años a X dinero, tampoco sería recomendable?
¿Cuáles son los seguros de vida corrientes Lorena,?¿ cuál es su terminología?
Si me ofrecen uno corriente, ¿si que sería sensato hacerlo con la kutxa?
Sobre el seguro de hogar me comentas que sería recomendable hacerlo con el banco que me da hipoteca, porque si que es verdad que ahí me bajaría también el tipo un 0. Lo que sea, ¿pero a que te refieres con el precio de la prima?
El tema es que había leído que los seguros de hogar de la kutxa daban muchos problemas pero claro, será cuestión de cada caso particular, no se si sabes algo al respecto.
Con las condiciones que te describí de las necesidades de hipoteca que necesitamos, ¿crees que la kutxa nos ofrece lo mejor del mercado ahora mismo? O ¿sabes de otras que nos pueda dar buenas condiciones sin quizá tantas vinculaciones?
Muchas gracias por tu amabilidad
en respuesta a
Actv1
-
#295
23/04/19 09:22
¡Buenas Actv1! Gracias por tu mensaje.
Como puedes ver en la tabla comparativa de este artículo, no existe en el mercado actualmente ninguna hipoteca a tipo fijo a 30 años entorno a 1.75-1.85%. La única que te puedo ofrecer es Hipotecas.com que personaliza los tipos de interés en función del perfil del solicitante.
Con respecto a la oferta de Kutxabank, trataría de evitar el seguro de vida de Prima Única Financiada (PUF). Este tipo de seguros se pagan por adelantado por un importe elevado que el banco se ofrece a financiarte dentro del préstamo. Tiene 2 inconvenientes:
1) Lo pagas por adelantado antes de usarlo cosa que no tiene ningún sentido. Si lo cancelas de forma anticipada, recuperar el dinero de los años no utilizados es una odisea. Aquí tienes un hilo al respecto: https://www.rankia.com/foros/seguros/temas/2896118-seguro-vida-proteccion-pagos-puedo-recuperar-prima-por-haber-amortizado-hipoteca 2) Al financiarse dentro del préstamo, pagas intereses por él.
Trataría de cambiarlo por un seguro de vida corriente o directamente rechazarlo y que Kutxabank te suba el diferencial. Sale rentable créeme.
Con respecto al seguro de hogar, al ser obligatorio por ley yo prefiero contratarlo con la entidad que da la hipoteca. Habría que estudiar la bonificación que te ofrecen y el precio de la prima.
Y sí, a un interés del 1.75-1.85%, os interesa más el tipo fijo.
Saludos!
#294
22/04/19 10:52
Hola Lorena, aprovecho el hilo para que me puedas aconsejar.
Vamos a comprar mi pareja y yo una vivienda de 2 mano por 325 mil € en Madrid, disponemos de más del 20% mínimo necesario para hacer frente, por lo que sólo nos haría falta una hipoteca entorno a 200-205 mil.
Lo vendedores de la casa que voy a comprar se mudan a otra y van a hacer la hipoteca con la Kutxabank, puesto que conocen al director y les ha hecho buenas condiciones, nos han mandado a nosotros también por si estamos interesados para hacerla con la Kutxa la hipoteca sin ningún tipo de compromiso.
Pero claro haciendo 2 hipotecas seguro que le podemos apretar más ambos.
Por el tipo de edades que tenemos e ingresos y condiciones que nos ofrecen nos interesa un tipo fijo a 30 años entorno a 1.75-1.85.
Mañana tenemos cita con el director para cerrar las condiciones y oferta definitiva.
El miedo que nos da son las "demasiadas vinculaciones" que quizá obligan si o si.
Que en principio estaríamos dispuestos a tener:
-Nóminas.
-Tarjeta con gastos de 3600€ anuales ( esto creo que se supera al año sin
problema).
- Seguro de vida (¿que tenemos que tener en cuenta para que no nos la cuelen?,
¿que es eso del PUFF?).
- Seguro de hogar. (He leído que son malísimos los de la Kutxabank y dan muchos
problemas, ¿es mejor intentar negociarlo por fuera el seguro de hogar? Porque entiendo que si se vincula con ellos es de por vida y no se puede quitar uno ¿no?
Nos dijo por teléfono que nos harían un pack por ser jóvenes tenemos 31-33 años de 5 años el mismo precio en el seguro de hogar y vida sin subida, pero no se si eso tendrá gato encerrado y de ahí de que nos quieran pillar con el pack sabiendo que los seguros de hogar son malos.
Todo lo que comento con un tipo fijo aproximado de 1.75-1.85, por eso mañana vamos a negociar condiciones y ver que precio cerrado nos dan.
Hemos visto que en función de los tipos que nos dan en la Kutxa son 0.60/0.70 variable o el fijo de 1.75/1.85 nos conviene mejor un fijo. ¿estoy en lo cierto?
Con openbank también hemos visto, pero nos gusta más el hecho de tener una sucursal para poder ir a tratar el tema y el trato, ya que openbank en Madrid sólo tiene 1 oficina y la Kutxa cientos, además tratando con el director podemos apretar más las condiciones.
Y en openbank no igualan las condiciones de la Kutxa, pero claro no tienen tantas vinculaciones
Cualquier aclaración será bien recibida.
Muchas gracias por los consejos que me podáis dar.
Saludos
en respuesta a
amaria
-
#293
03/04/19 11:30
Buenas Amaria,
Para elaborar este ranking nos basamos en la información que aparece en la página web de cada entidad. Targobank únicamente anuncia sus tipos a 15 y 20 años.
Saludos!
en respuesta a
Lorena Romero
-
#292
03/04/19 00:55
Lorena si me. Dices. Un correo te actualizo la. Oferta de Targobank
#291
03/04/19 00:54
La oferta de Targobank no está actualizada, ya que ofrecen mejores precios a 25 años y mayor financiación sin comisión de apertura asumiendo gastos menos tasacion
en respuesta a
Monicka13
-
#290
02/04/19 10:17
A ver que te dicen los compañeros pero vamos dependerá de tus ingresos, si simulas un escenario de euribor alto y podrías asumirlo, pues quizá te merezca la pena “arriesgarte” (seguramente al final te haya costado menos la casa) y por supuesto ahorrando toda la diferencia de cuota que estarías pagando en conparación con un interés fijo, por si llega ese escenario.
Si por otro lado primas la “tranquilidad” de saber que vas a pagar siempre lo mismo y no te obligan a más vinculaciones, pues ni lo dudes, creo que es muy buen TAE para tantos años.
Saludos y ya nos contarás.
en respuesta a
Anhell
-
#289
02/04/19 10:02
Hola!
En estos momentos Sabadell está apostando por hipoteca fijas. Dependiendo del tiempo que lleves con ellos están haciendo ofertas personalizadas.
Yo tengo una variable con euríbor+0,75 y me han enviado una oferta para pasar la hipoteca a fijo con un tin de 2,05 (2,065 tae). Me faltan casi 26 años de hipoteca. Sería a través de contrato privado, por lo que con conlleva otros gastos ni vinculaciones. El capital a amortizar son cerca de los 133.000€. ¿Consideráis que es una buena oferta?
#288
29/03/19 17:35
Alguien ha conseguido que Ruben82 le diga la oficina del Sabadell que le hizo esa superpropuesta???.
Saludod!
en respuesta a
Lorena Romero
-
Nuevo
#287
29/03/19 08:35
Muchísimas gracias!!
en respuesta a
Pabola
-
#286
21/03/19 13:31
Hola Ruben82! Podrías pasar el contacto de la oficina del sabadell que te ha hecho esta oferta? es brutal
gracias!
en respuesta a
Tahich
-
#285
21/03/19 11:40
Hooola de nuevo.
Te recomiendo que a la hora de escoger una hipoteca te fijes siempre en la TAE y no en el TIN. El 2,30% TIN a 30 años de Cajasur puede no convencerte pero... si te fijas su TAE es de únicamente 2,32%. Ese 2,32% marca el coste real total del préstamo (incluyendo TIN, vinculaciones, comisiones y otros gastos).
Mira la tabla de este ranking. Tu TAE supera a todas las que ves ahí (y eso que el ranking es a 25 años!!).
Por lo tanto, muy buena oferta. Aprovecho para comentarte que puedes solicitar una oferta personalizada con Cajasur a través de este enlace: Hipoteca CajaSur Joven
en respuesta a
Lorena Romero
-
Nuevo
#284
21/03/19 10:14
Buenos días!
Es verdad, perdona. Sería a 30 años.
en respuesta a
Joanpeex
-
#283
20/03/19 18:44
Buenas de nuevo Joanpeex,
Tienes razón ese contenido está algo desactualizado. Tengo pendiente darle un repaso. La info de BBVA sí que la tengo actualizada en esta ficha Hipoteca Subrogación BBVA Las hipotecas online como Coinc u Openbank, rara vez ofrecen subrogación.
De las hipotecas que comentas, Liberbank es la que más vinculaciones tiene así que la descartaría. También podrías echarle un ojo a HipotecasCom o Bankia que ofrecen esta opción y con vinculaciones 0.
Saludos!
en respuesta a
Tahich
-
#282
20/03/19 14:32
¡Buenas! Para poder valorar tu oferta es imprescindible que nos indiques a qué plazo quieres la hipoteca. Recuerda que en las hipotecas fijas el tipo de interés aumenta a mayor plazo.
en respuesta a
Saracuca
-
#281
19/03/19 19:40
Me parece interesante. Creo que le voy a plantear al director cambiar la comisión de apertura por el seguro de protección de pagos. Gracias!