Mejores hipotecas fijas de noviembre de 2026: ranking y comparativa por TAE
Mejores hipotecas fijas de noviembre de 2026: ranking y comparativa por TAE
EDITOR's CHOICE
Comparamos siete hipotecas fijas de Sabadell, ING, BBVA, CaixaBank, Openbank, Ibercaja y MyInvestor: TIN y TAE con y sin bonificar, vinculaciones, comisiones y cuál te conviene según tu perfil.
Las mejores hipotecas fijas de este mes son la Hipoteca fija Sabadell, con cuatro bonificaciones; la Hipoteca Naranja fija de ING, con precio a medida, y la Hipoteca Fija BBVA, sin comisión de apertura. La TAE bonificada más baja es la de Openbank, 3,41%, y el TIN más bajo, el de Ibercaja, 2,55%. Comparamos su TAE, sus vinculaciones y sus comisiones.
Mejor en conjunto: Sabadell, con 2,75% TIN y 3,67% TAE, cuatro bonificaciones y sin comisión de apertura.
Precio a medida: ING calcula tu tipo según tu perfil y mejora el TIN si tu casa es eficiente.
Si aceptas vinculaciones: Ibercaja, con el TIN más bajo, 2,55%, y 3,49% TAE si contratas seis productos.
Sin vinculaciones: MyInvestor, 3,61% TAE, si los titulares ingresan al menos 4.000 € netos al mes.
Comparativa de las mejores hipotecas fijas en España: descubre qué bancos ofrecen las condiciones más competitivas para financiar tu vivienda.
Mejores hipotecas fijas (noviembre de 2026): ranking y comparativa
Estas son las siete hipotecas a tipo fijo del ranking, de la primera a la séptima. Tras las tres primeras, la tabla resume su TIN y su TAE con y sin bonificaciones, lo que pide cada banco y por qué ocupa su puesto:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Sin productos, pero pide ingresos de 4.000 € netos al mes
¿Cómo hemos elegido las mejores hipotecas fijas?
Hemos analizado diez hipotecas fijas de bancos que las ofrecen en toda España, con las condiciones que publica cada entidad. Las siete del ranking son las que mejor equilibran precio, vinculaciones y facilidad de acceso. Valoramos cinco criterios:
Coste con bonificaciones: la TAE bonificada, que suma intereses, comisiones y seguros exigidos.
Coste sin bonificar: cuánto sube la TAE si dejas de cumplir alguna condición.
Vinculaciones: cuántos productos pide el banco y cuánto rebaja cada uno.
Comisiones: apertura, estudio y amortización anticipada.
Acceso: ingresos mínimos, financiación máxima, plazo y canal de contratación, en oficina o por internet.
1. Hipoteca fija Sabadell: cuatro bonificaciones y sin comisión de apertura
La hipoteca fija de Sabadell sale al 2,75% TIN y 3,67% TAE con cuatro bonificaciones; sin ellas, al 4,23% TAE. No cobra comisión de apertura y financia hasta el 80% a 30 años. Te conviene si ya tienes la nómina y los seguros en el banco. Estas son sus rebajas:
Sin comisión de apertura: formalizar el préstamo no tiene coste de comisión.
Bonificaciones sencillas: nómina y tres seguros, sin fondos ni tarjeta.
Gestor personal: un especialista te acompaña durante todo el proceso.
Segunda vivienda: también la financia, con un porcentaje menor.
Contras
Peso de los seguros: vida, hogar y protección de pagos suman 0,60 puntos.
Salto sin bonificar: pierdes un punto de TIN si no cumples ninguna condición.
Amortización anticipada: 2% los diez primeros años y 1,5% después.
2. Hipoteca Naranja fija de ING: precio a medida y mejor tipo si tu casa es eficiente
La hipoteca fija de ING no publica un tipo único: calcula tu precio según tu perfil y el plazo, y su simulador te lo da en menos de un minuto. No cobra comisión de apertura y financia hasta el 80%, desde 50.000,00 € y con un plazo máximo de 25 años. Así rebaja el tipo:
Nómina domiciliada junto con el seguro de hogar: −0,10%.
Seguro de vida: −0,40%.
Certificado energético A, B o C: el TIN de tu oferta mejora.
Sin comisión de apertura: formalizar la hipoteca no tiene coste de comisión.
Precio al momento: su simulador te da tu tipo personalizado en un minuto.
Premia la eficiencia: mejor TIN si tu vivienda tiene certificado A, B o C.
Pocas vinculaciones: nómina, hogar y vida, sin tarjeta ni fondos.
Contras
Sin tipo publicado: no puedes comparar su TAE hasta simular tu caso.
Peso del seguro de vida: aporta 0,40 puntos de la rebaja total.
Plazo más corto: su máximo queda por debajo del de otros bancos del ranking.
3. Hipoteca Fija BBVA: hasta un punto de rebaja en dos bloques
La Hipoteca Fija BBVA parte del 2,85% TIN y 3,76% TAE a 15 años; de 16 a 30 años, el TIN bonificado es del 2,95%. No cobra comisión de apertura y el primer mes aplica la rebaja máxima aunque no cumplas. Financia hasta el 80% a 30 años. Rebaja en dos bloques:
Nómina de más de 600 € (o pensión de más de 300 €) junto con el seguro de hogar: −0,50%.
Seguro vinculado al préstamo que cubra al menos la mitad de la hipoteca: −0,50%. Si esa mitad supera 150.000 €, basta con esa cifra.
Sin apertura ni estudio: formalizar la hipoteca no te cuesta comisiones.
Rebaja desde el primer mes: aplica el mejor tipo aunque aún no cumplas.
Solo dos bloques: nómina con seguro de hogar y un seguro del préstamo.
Nómina asequible: basta con más de 600 € o una pensión de 300 €.
Contras
TIN más alto a largo plazo: de 16 a 30 años sube una décima.
Salto sin bonificar: pierdes un punto entero de TIN.
Amortización anticipada: 2% los diez primeros años y 1,5% después.
4. Hipoteca CasaFácil Fija de CaixaBank: la única que bonifica por tener alarma en casa
La hipoteca fija de CaixaBank se firma a 15, 20 o 30 años. En su ejemplo representativo, 150.000 € a 30 años, cuesta 2,85% TIN y 4,26% TAE con las cuatro bonificaciones, y 3,85% TIN y 4,32% TAE sin ellas. No cobra comisión de apertura ni de estudio.
Rebaja hasta un punto el tipo, pero su TAE bonificada es la más alta del ranking porque incluye el coste de las vinculaciones:
Nómina domiciliada, tres recibos y tres compras con tarjeta al trimestre: −0,35%.
5. Hipoteca Fija Openbank: la TAE más baja, con o sin bonificaciones
La hipoteca fija de Openbank tiene la TAE bonificada más baja del ranking, 3,41%, con un TIN de 2,80%. Si renuncias a todas las vinculaciones, la TAE solo sube al 3,60%. No cobra comisión de apertura ni por amortización parcial, y financia hasta el 80% a 30 años, solo online.
Nómina, pensión o prestación de al menos 900 € al mes: −0,30%.
Seguro de hogar comercializado por Openbank: −0,10%.
Seguro de vida: −0,10%.
Si pides más de 150.000 €, el tipo baja otro 0,10%.
6. Hipoteca Fija Vamos de Ibercaja: el TIN más bajo a cambio de seis vinculaciones
La hipoteca fija de Ibercaja ofrece el TIN bonificado más bajo del ranking, 2,55%, con una TAE de 3,49%. No cobra comisión de apertura, pide un mínimo de 100.000,00 € y, si tienes 35 años o menos, financia hasta el 95% de la vivienda. El primer año aplica el tipo bonificado aunque no cumplas.
Nómina de al menos 2.500 € al mes y tres recibos domiciliados.
Doce operaciones al semestre con la tarjeta de crédito.
Seguros de hogar y de vida comercializados por Ibercaja.
Aportación periódica de al menos 75 € al mes a un fondo de Ibercaja.
Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
Simulación y solicitud online con acompañamiento especializado durante todo el proceso.
7. Hipoteca MyInvestor Tipo Fijo: sin vinculaciones si los titulares ingresan 4.000 euros al mes
La hipoteca fija de MyInvestor no pide ningún producto vinculado: sale al 3,40% TIN y 3,61% TAE, contrates lo que contrates. A cambio, los titulares deben ingresar 4.000 euros netos al mes, o 3.000 si sois funcionarios. Financia hasta el 80% a 30 años.
Importe mínimo: 100.000,00 €.
Comisión de apertura: no la cobra en la compra de vivienda habitual hasta el 80%; en otros casos, hasta el 1%.
Amortización total: hasta el 2% los diez primeros años y el 1,5% después. La parcial solo se cobra si amortizas el 25% o más en un año.
Comparativa de hipotecas fijas por TAE: ¿cuáles son las más baratas?
Por TAE bonificada, la hipoteca fija más barata es la de Openbank, seguida de las de Ibercaja y MyInvestor. Estas son las seis con la TAE más baja y el requisito que decide si llegas a ella:
Openbank: 3,41% TAE con bonificaciones y 3,60% sin ellas; pide una nómina de al menos 900 € al mes y los seguros de hogar y vida.
Ibercaja: 3,49% TAE con bonificaciones y 3,80% sin ellas; pide una nómina de 2.500 € y seis productos.
MyInvestor: 3,61% TAE sin vinculaciones; los titulares deben ingresar 4.000 € netos al mes.
Santander: 3,65% TAE con bonificaciones y 4,16% sin ellas; pide una nómina desde 1.000 € al mes y seguros.
Sabadell: 3,67% TAE con bonificaciones y 4,23% sin ellas; pide la nómina y tres seguros.
BBVA: 3,76% TAE con bonificaciones a 15 años y 4,59% sin ellas; pide una nómina de más de 600 € y dos seguros.
Con tu importe y tu plazo, el comparador de hipotecas ordena las ofertas por su cuota mensual, lo que pagarás cada mes. Si aceptas que la cuota cambie, algunas variables y mixtas también están entre las hipotecas más baratas del mercado.
¿Qué banco tiene la mejor hipoteca fija según tu perfil?
No hay una hipoteca fija ideal para todos: depende de lo que puedas cumplir y de lo que priorices, la TAE, no vincularte o financiar más. Así encaja cada una según tu situación.
Si ya tienes la nómina y los seguros en un gran banco
La Hipoteca fija Sabadell es la que mejor encaja: bonifica nómina, vida, hogar y protección de pagos, no cobra apertura y te asigna un gestor. La de BBVA es la alternativa si prefieres solo dos bloques de vinculación y la rebaja máxima desde el primer mes.
Si no quieres contratar productos del banco
La de MyInvestor no exige ninguno y mantiene su 3,61% TAE aunque no contrates nada, pero los titulares deben ingresar 4.000 euros netos al mes. Si no llegas, Openbank tiene la TAE sin bonificar más baja: 3,60% TAE.
Si tienes 35 años o menos
La hipoteca fija de Ibercaja financia hasta el 95% del menor valor entre tasación y compraventa si tienes 35 años o menos, frente al 80% habitual. Con un aval, la hipoteca joven de Ibercaja puede llegar al 100%.
Si buscas la TAE más baja
La de Openbank tiene la TAE bonificada más baja, 3,41%, con una nómina de 900 € y los seguros de hogar y vida. Se contrata solo online y, si pides más de 150.000 €, el tipo baja otro 0,10%.
Si tienes más de 50 años
Openbank permite que la hipoteca termine hasta los 80 años, frente a los 75 que fija la mayoría de bancos. Así puedes alargar el plazo y bajar la cuota, aunque al final pagarás más intereses.
Si compras una segunda vivienda
Sabadell también financia la segunda residencia, hasta el 70% de su valor, frente al 80% de la vivienda habitual. En MyInvestor, fuera de la compra de vivienda habitual, la comisión de apertura puede llegar al 1%.
Si eres funcionario
MyInvestor rebaja su requisito de ingresos a 3.000 euros netos al mes si sois funcionarios, en lugar de 4.000. Otros bancos tienen condiciones propias para este colectivo entre las mejores hipotecas para funcionarios.
Si tu vivienda es eficiente
ING mejora el TIN de su Hipoteca Naranja fija si la casa tiene certificado energético A, B o C: lo indicas al simular y el precio que te ofrece baja.
¿A cuánto están las hipotecas fijas y qué interés es bueno?
Las fijas del ranking tienen un TIN bonificado de entre el 2,55% y el 3,40%, y una TAE bonificada de entre el 3,41% y el 4,26%. Sin bonificaciones, el TIN va del 3,30% de Openbank al 3,85% de BBVA y CaixaBank.
Con la media del euríbor de octubre en el 3,239%, una variable con euríbor + 0,75% se revisaría al 3,989%. Hoy, la fija bonificada sale más barata que una variable con ese diferencial. Para saber si te ofrecen un buen tipo, usa esta referencia en TIN bonificado:
Por debajo del 2,75%: competitivo, si la vinculación es razonable.
Entre el 2,75% y el 3,25%: precio normal, siempre que no te pidan muchos productos.
Por encima del 3,25%: conviene negociar o comparar con otras ofertas.
Ejemplo: ¿cuánto pagas de verdad con la hipoteca fija más barata?
La de Ibercaja tiene el TIN más bajo, 2,55%. En una simulación con 150.000 € a 25 años, pagas 676,71 € al mes con todas las bonificaciones, 78 € menos que sin ellas, que serían 754,96 €.
A cambio, su ejemplo representativo suma unos 804 € al año en seguros de vida y hogar, tarjeta y cuenta, unos 67 € al mes. Un seguro de daños es obligatorio en cualquier hipoteca, así que el ahorro real depende de lo que te costaría por libre. Por eso compara la TAE, que incluye esos costes.
La aportación de 75 € al mes a un fondo, el último requisito, no es un gasto, pero inmoviliza ese dinero.
¿Qué es una hipoteca fija y cómo se calcula la cuota?
Una hipoteca fija, o hipoteca a tipo fijo, es un préstamo hipotecario con un interés que no cambia en toda su vida. Pagas la misma cuota el primer año que el último, suba o baje el euríbor.
Casi todas son hipotecas bonificadas: tienen un tipo bonificado, que te aplican mientras cumplas las vinculaciones, y otro sin bonificar, el que pagas si dejas de cumplir alguna.
Si firmas con Sabadell al 2,75% y años después dejas de domiciliar la nómina, tu tipo sube 0,40 puntos. Sobre 150.000 € a 25 años, la cuota crece unos 31 € al mes.
¿Cómo se calcula la cuota de una hipoteca fija?
En España las hipotecas se pagan con el sistema de amortización francés: la cuota es siempre la misma, pero al principio es casi toda intereses. La fórmula es Cuota = C × i / [1 − (1 + i)⁻ⁿ], donde C es el capital, i el TIN entre 12 y n el número de cuotas.
Con 150.000 € al 2,75% TIN, el plazo cambia mucho lo que pagas. Alargar de 25 a 30 años baja la cuota 80 €, pero suma 12.860 € de intereses:
Plazo
Cuota mensual
Intereses totales
15 años
1.018 €
33.228 €
20 años
813 €
45.180 €
25 años
692 €
57.590 €
30 años
612 €
70.450 €
Si dudas entre una hipoteca a 20 o 30 años, acortar a 20 te ahorra 12.410 € de intereses a cambio de 121 € más cada mes.
Hipoteca fija, variable o mixta: ¿cuál te conviene más?
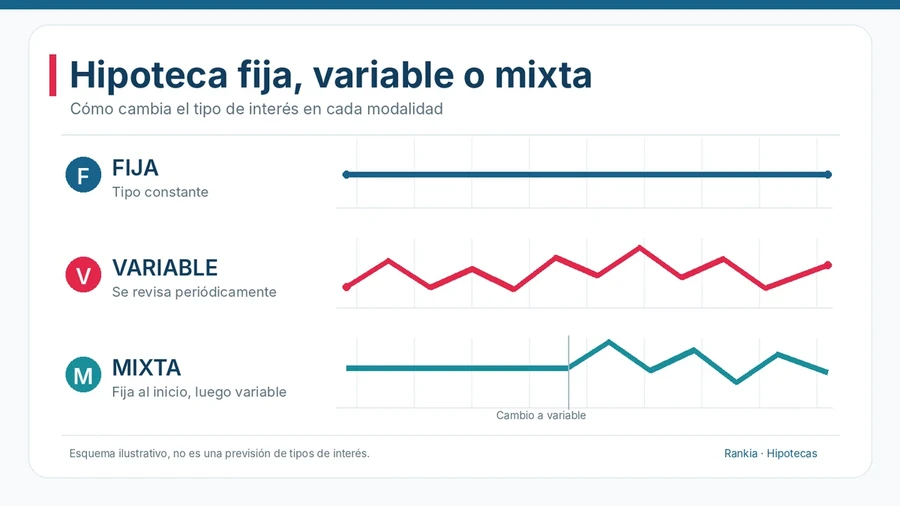
La fija mantiene el tipo toda la vida del préstamo; la variable suma un diferencial al euríbor y se revisa cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después pasa a variable.
Modalidad
Cómo se fija el tipo
Riesgo que asumes
Fija
Un único tipo toda la vida del préstamo
Pagar de más si el euríbor baja mucho
Variable
Euríbor más un diferencial, revisado cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial y variable después
Aplazas el riesgo, no lo eliminas
La hipoteca fija mantiene el tipo de interés, la variable se revisa periódicamente y la mixta combina ambos sistemas.
La fija solo pierde si el euríbor baja de forma sostenida durante años, algo que hoy no recoge la previsión del euríbor. Para comparar las tres modalidades con cifras, cada mes actualizamos el ranking de las mejores hipotecas.
¿A quién le conviene una hipoteca fija?
Depende de tu colchón, de tus ingresos y del tiempo que vayas a mantener el préstamo.
✅ Te encaja si:
Tus ingresos son ajustados y necesitas saber qué pagarás cada mes durante veinte años o más.
Ya cumples las bonificaciones sin contratar nada nuevo.
Crees que el euríbor seguirá alto o no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin grandes amortizaciones.
⚠️ No te conviene si:
Piensas amortizar pronto o vender a medio plazo: la comisión en fija llega al 2% los diez primeros años, frente al 0,25% de la variable.
Esperas que los tipos bajen de forma sostenida y aceptas el riesgo de una variable.
Solo llegas al tipo bonificado contratando productos que no necesitas.
¿Merece la pena cambiar de hipoteca variable a fija?
Si cada revisión te sube la cuota, puede compensarte cambiar de hipoteca variable a fija. La Ley 5/2019 limita la comisión de ese cambio al 0,15% los tres primeros años y la deja en cero después. Tienes tres vías:
Novación hipotecaria: cambias las condiciones con tu propio banco. Es la más rápida y barata.
Cancelar y firmar una nueva: la más cara, porque vuelves a pagar tasación y gastos. Solo compensa con una mejora de tipo muy grande.
Compara el tipo de tu próxima revisión, euríbor más tu diferencial, con la mejor fija que puedas conseguir. Si la diferencia es de una o dos décimas, los gastos del cambio se comen el ahorro.
Ventajas y desventajas de las hipotecas fijas
La fija compensa si priorizas la estabilidad y vas a mantener el préstamo muchos años:
Pros
Cuota estable: no sube aunque suba el euríbor o el BCE eleve los tipos.
Planificación: sabes lo que pagarás dentro de 10, 20 o 30 años.
Hoy más barata: el TIN bonificado queda por debajo de una variable media.
Contras
Sin bajadas: si el euríbor cae de forma sostenida, pagas más que con una variable.
Amortizar cuesta más: hasta el 2% los diez primeros años y el 1,5% después.
Más vinculación: el mejor tipo exige nómina y varios seguros del banco.
Requisitos y documentación para conseguir una hipoteca fija
Además de cumplir los requisitos para pedir una hipoteca, tendrás que demostrar que puedes pagarla. El banco se fija en cuatro pilares de solvencia:
¿Cómo elegir una hipoteca fija? Claves para comparar ofertas
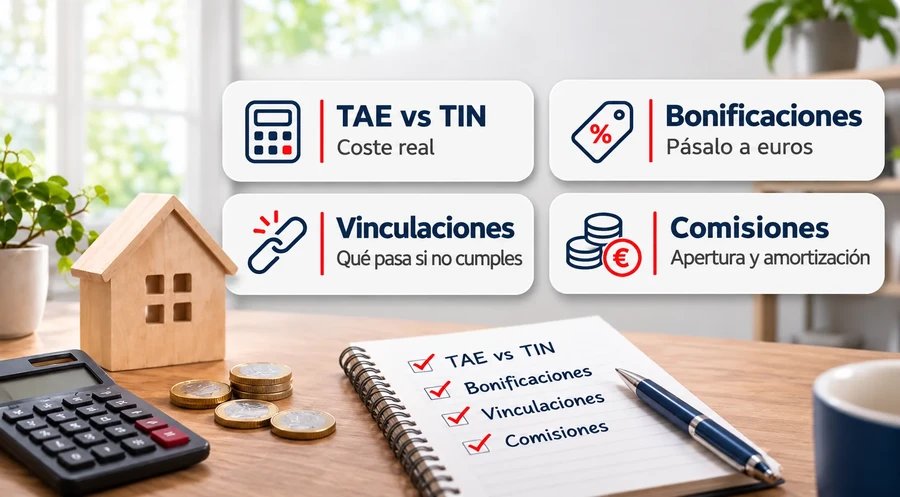
Elegir bien no consiste en quedarse con el TIN más bajo. Hay que mirar la TAE, el coste real de las bonificaciones, las comisiones y lo que pasa si dejas de cumplirlas.
Las cuatro claves para comparar hipotecas fijas: TAE frente a TIN, coste de las bonificaciones, vinculaciones y comisiones.
La TAE, no el TIN, es la que sirve para comparar
El TIN sirve para calcular la cuota; la TAE de una hipoteca incluye comisiones y seguros, y es la que compara bancos.
Ibercaja anuncia un TIN más bajo que Openbank (2,55% frente a 2,80%) y, aun así, su TAE es peor: 3,49% frente a 3,41%.
CaixaBank anuncia 2,85% TIN, casi como Openbank, pero su TAE se va al 4,26% por el coste de sus vinculaciones, en su ejemplo representativo de 150.000 € a 30 años.
¿Cuánto te cuesta cada bonificación en euros?
El banco te da el descuento en puntos y el coste de los seguros en primas anuales. Para comparar, pásalo todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN son unos 8 € de cuota al mes, unos 92 € al año.
Si ese seguro cuesta 226 € al año, sales ganando. Y si ibas a contratarlo igualmente, la bonificación es casi gratis.
¿Qué pasa si dejas de cumplir las vinculaciones?
La diferencia entre la TAE bonificada y la que no lo está es tu seguro contra el futuro. Entre las que bonifican, va de 0,06 puntos en CaixaBank a 0,83 en BBVA, con Unicaja en 0,15, Openbank en 0,19, Ibercaja en 0,31, Santander en 0,51, Imagin en 0,52 y Sabadell en 0,56.
En CaixaBank, la TAE pasa del 4,26% al 4,32% en su ejemplo representativo de 150.000 € a 30 años.
Cada banco revisa el cumplimiento con una periodicidad distinta, de mensual a anual, y la escritura fija cuándo. Es la parte del contrato que más gente firma sin leer.
Las comisiones de una hipoteca fija
Apertura: no la cobra ninguna de las siete del ranking en la compra de vivienda habitual. Unicaja, en cambio, cobra un 0,15%.
Amortización anticipada: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Openbank no cobra por amortización parcial.
Gastos de la hipoteca: notaría, registro y gestoría los paga el banco; tú solo pagas la tasación.
Compara con el mismo importe y plazo
Cada banco calcula su TAE con su propio ejemplo: BBVA y Openbank, a 15 años; Ibercaja, a 25, y Santander, MyInvestor y CaixaBank, a 30. Para comparar de verdad, pide la FEIN con el mismo importe y plazo en todos los bancos.
Las condiciones finales dependen de tus ingresos, tus ahorros y tu perfil. Nuestro servicio de bróker hipotecario compara ofertas de varios bancos y negocia por ti sin coste ni compromiso.
Hipotecas fijas sin vinculaciones: ¿qué puedes exigir al banco?
La Ley 5/2019 de contratos de crédito inmobiliario prohíbe las ventas vinculadas: el banco no puede obligarte a contratar otros productos para darte la hipoteca. Solo puede exigirte un seguro de daños de la vivienda, y puedes contratarlo donde quieras.
Lo que sí hacen todos es premiar con un tipo mejor si contratas sus productos. Entre las mejores hipotecas sin vinculaciones, MyInvestor no pide ninguno, y Openbank tiene la TAE sin bonificar más baja del ranking.
Preguntas frecuentes
¿Cuál es la mejor hipoteca fija ahora mismo?
La Hipoteca fija Sabadell, por su equilibrio entre precio, cuatro bonificaciones sencillas y ausencia de comisión de apertura. Si solo miras el precio, la de Openbank tiene la TAE bonificada más baja, 3,41%, y la de MyInvestor no exige vinculaciones.
¿Existen hipotecas fijas al 100% de financiación?
Por norma general, no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. En este ranking, Ibercaja llega al 95% si tienes 35 años o menos.
¿Qué plazo máximo tiene una hipoteca fija?
Lo habitual son 30 años, el máximo de casi todas las del ranking. Ibercaja llega a 25 años y ING, a 25 años. Además, la mayoría pide que termines de pagar antes de cumplir 75 años.
¿Cuánto pagaría por una hipoteca fija de 200.000 € a 30 años?
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.934 € de intereses. Con el 2,85% de CaixaBank, 827 € y 97.761 €: 3.828 € más al final del préstamo. Son cálculos ilustrativos, sin gastos ni seguros; la TAE de CaixaBank es del 4,26% en su ejemplo representativo de 150.000 € a 30 años.
¿Merece la pena amortizar anticipadamente una hipoteca fija?
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite cobrar hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto rinde más, porque los primeros años concentran los intereses.
¿Puedo conseguir una hipoteca fija siendo autónomo?
Sí. Te pedirán las últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio, y valorarán que tus ingresos sean estables durante varios ejercicios.
¿Puedo llevarme mi hipoteca fija a otro banco?
Sí, con una subrogación. Si el cambio le supone una pérdida, tu banco puede cobrarte una compensación de hasta el 2% los diez primeros años y el 1,5% después.
¿Se puede negociar el tipo de una hipoteca fija?
Sí, sobre todo si tienes buenos ingresos, poco endeudamiento y aportas más del 20% de entrada. Presentar ofertas de otros bancos es la mejor palanca para negociar.
Actualmente, nuestros asesores hipotecarios están consiguiendo tipos muy competitivos en hipotecas fijas, con un TIN cercano al 2% y una TAE aproximada del 2,5%, aunque todo depende del perfil del solicitante (edad, ingresos, tipo de contrato, ahorro aportado, etc.).
¿Vale la pena tramitar con ellos? Sí, especialmente si buscas comparar varias ofertas sin tener que ir banco por banco. Nuestros asesores trabajan con múltiples entidades y pueden ayudarte a conseguir mejores condiciones que las que normalmente se obtienen yendo por tu cuenta. Además, su asesoramiento es gratuito y personalizado.
¿Sabéis qué tipos están consiguiendo los asesores hipotecarios de Rankia actualmente en hipotecas fijas? ¿Vale la pena tramitar directamente con este servicio?