La independencia financiera no es un número. Es una condición que puede conseguirse y perderse. Este artículo no explica cómo llegar — explica cómo saber si ya estás ahí y si tu sistema aguantará décadas.
 España
Acceder
Blog Gestión Patrimonial: ¿qué hacer con tu dinero?
Blog Gestión Patrimonial: ¿qué hacer con tu dinero?
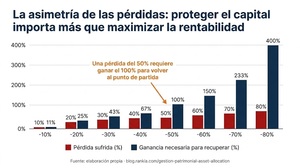
Los grandes patrimonios no desaparecen de golpe. Desaparecen por una acumulación de errores perfectamente evitables. Este ensayo examina los diez más frecuentes — y más costosos — en la gestión de un patrimonio relevante.
La diferencia entre ganar dinero y tener patrimonio no es de cantidad. Es de mentalidad. Este artículo explica por qué el juego financiero cambia radicalmente cuando el patrimonio existe — y por qué la mayoría de personas nunca hace esa transición.
Donar en vida o esperar a la herencia — la respuesta depende del tipo de activo, la comunidad autónoma y la edad del donante. Para fondos de inversión, casi siempre gana la herencia (plusvalía del muerto). Para inmuebles con mucha revalorización, también. Pero hay cuatro situaciones donde la donación en vida sale mejor.
La planificación patrimonial no es solo para ricos. Es el proceso de tomar decisiones conscientes sobre cinco ámbitos — acumulación, fiscalidad, rentas, eventos patrimoniales y estructuras — antes de que el tiempo o los impuestos las tomen por ti. Este artículo explica los cinco ámbitos y enlaza a los artículos de profundidad de cada uno.
El SIALP es el único producto financiero en España que combina diferimiento + exención total de las ganancias después de 5 años. El PIAS añade la ventaja adicional de exención en renta vitalicia. Ninguno de los dos se explica bien en el contexto de una cartera de fondos indexados — esta guía lo hace.
Acabas de vender tu empresa. Tienes entre 500K y varios millones en cuenta, una factura fiscal de 19–30% que no puedes tocar, y ningún artículo en España escrito para ti. Esta guía cubre los 12 primeros meses mes a mes: desde la provisión fiscal urgente hasta la estructura patrimonial definitiva.
Si construyes tu posición en MSCI World repartida entre tres fondos distintos (Amundi, Fidelity, iShares) en lugar de uno solo, el FIFO se aplica de forma independiente a cada ISIN. Eso te permite elegir qué lote reembolsar según su plusvalía latente, sin necesidad del doble fondo monetario.
Una sociedad patrimonial permite retener beneficios al 25% del IS. Cuando los dividendos vienen de sociedad participada (≥5%, ≥1 año), la exención del art. 21 LIS los hace llegar casi libres: tipo efectivo 1,25%.
Las minusvalías en fondos y acciones pueden compensarse con plusvalías del mismo año, con dividendos e intereses (hasta el 25%), y arrastrarse hasta 4 años. Guía completa con los 4 casos posibles, ejemplos numéricos y el checklist de fin de año para reducir la factura fiscal al máximo.
La estrategia del doble fondo monetario permite saltarse el FIFO para elegir qué participaciones reembolsas. El resultado: tributas por las ganancias más pequeñas en lugar de por las más antiguas y grandes. Te explicamos el mecanismo, el ejemplo numérico real y cuándo no merece la pena hacerlo.
Donar fondos a tus hijos genera IRPF para el donante sobre las plusvalías acumuladas, más ISD para el receptor. La alternativa más eficiente es abrir el fondo directamente a nombre del hijo. Explicamos cuánto cuesta cada opción, cuándo merece la pena donar y cómo minimizar el impacto fiscal.
Cuando heredas fondos de inversión, las ganancias acumuladas por el fallecido quedan exentas de IRPF gracias a la plusvalía del muerto. Solo pagas el Impuesto de Sucesiones sobre el valor liquidativo a fecha de fallecimiento. Te explicamos cómo funciona, cómo calcular el IS y el paso a paso para recibir los fondos heredados.
Tras vender empresa o piso, provisiona 19%-30% de la ganancia patrimonial IRPF 2026 para Hacienda (no inviertas antes). La ganancia=precio venta−adquisición−gastos. Tributa en la base del ahorro en la declaración del año siguiente (si vendes 2026, pagas en 2027).
Si has recibido una indemnización por despido, lo primero que debes saber es cuánto queda después de impuestos — y si estás dentro del límite de exención. Hasta 180.000€ de indemnización por despido improcedente están exentos de IRPF (LO 1/2025, en vigor desde abril de 2025), siempre que la...
Rankiano desde hace
más de 23 años

Soy socio fundador de Rankia. Licenciado en Administración y Dirección de Empresas y Certificado como Asesor Financiero en Crédito Hipotecario. Más de 20 años invirtiendo en los mercados de renta variable. Premio Caixa Popular Emprendedores al mejor proyecto innovador y Premio Bancaja para Jóvenes Emprendedores. Miembro del comité organizador de Forinvest Valencia.
Rankiano desde hace
más de 23 años
Portavoz oficial de la empresa editora de este sitio web Rankia
Rankiano desde hace
más de 6 años