El régimen fiscal de la empresa familiar es, probablemente, el conjunto de beneficios más potente del sistema tributario español — y el que más familias pierden por no revisarlo a tiempo. Funciona como un puzle de tres piezas encadenadas: la exención en el Impuesto sobre el Patrimonio (art. 4.Ocho.Dos de la Ley 19/1991), que es la llave; la reducción del 95% en el Impuesto de Sucesiones y Donaciones (art. 20.2.c y 20.6 de la Ley 29/1987) — que varias comunidades elevan al 99%, Madrid entre ellas desde el 1 de julio de 2026 —, que solo se abre si la llave funciona; y el diferimiento en el IRPF del donante (art. 33.3.c LIRPF) cuando la transmisión es en vida. Nada de esto es automático por el hecho de que la empresa sea "familiar": hay requisitos objetivos de participación, dirección, remuneración y actividad que se comprueban — y se incumplen — en los detalles. Este artículo explica qué exige de verdad el régimen, dónde se rompe, por qué el 95% no significa tributar por el 5%, y por qué la pregunta correcta no es "¿pagaré mucho de Sucesiones?" sino "¿está mi estructura preparada para que mis hijos reciban la empresa sin ponerla en riesgo?". (Fuentes: Ley 19/1991, BOE; Ley 29/1987, BOE)
La historia de partida es la de miles de empresas españolas. Un empresario de 68 años posee una compañía valorada en 5 millones de euros — el activo principal de la familia, con diferencia. Tiene tres hijos: uno trabaja en la empresa, los otros dos no. Durante décadas su plan sucesorio ha sido una frase: "cuando llegue el momento, ya lo arreglaremos". Pero la sucesión de una empresa no consiste en repartir acciones: exige responder a la vez quién controlará, quién trabajará, cómo se compensa a los que quedan fuera, qué impuestos genera la transmisión, si la estructura cumple hoy los requisitos fiscales, de dónde saldrá la liquidez para pagar lo que toque, y qué pasa si un heredero quiere vender. Una empresa familiar no se protege cuando llega la herencia: se protege muchos años antes.
Empresa familiar en sentido económico y en sentido fiscal: no es lo mismo
En sentido económico, empresa familiar es cualquier negocio controlado por una familia — la inmensa mayoría del tejido empresarial español. En sentido fiscal, es solo aquella cuyas participaciones cumplen, uno a uno, los requisitos objetivos del art. 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio. La distinción importa porque todo el edificio se apoya ahí: la reducción de Sucesiones no tiene requisitos de fondo propios — se remite a la exención del Impuesto sobre el Patrimonio. Si las participaciones no estaban exentas en el Patrimonio del causante, no hay 95% para los herederos, por muy familiar que fuera la empresa desde 1952. Y la comprobación se hace sobre hechos verificables: porcentajes, nóminas, actas, balances. El apellido en el rótulo no puntúa.
La exención en el Impuesto sobre el Patrimonio: la llave de todo
La exención pretende proteger el capital productivo: que el empresario no tribute cada año en el IP por el valor de la herramienta con la que trabaja. Sus tres requisitos, en versión precisa:
- 1. Actividad económica real (letra a). La entidad no puede tener como actividad principal la gestión de un patrimonio mobiliario o inmobiliario. La ley lo objetiva: hay "gestión de patrimonio" cuando, durante más de 90 días del ejercicio, más de la mitad del activo son valores o activos no afectos a actividades económicas — con exclusiones importantes (participaciones del 5%+ con medios para dirigirlas, beneficios de actividades económicas no distribuidos de los últimos 10 años). Aquí es donde una empresa operativa que ha ido acumulando tesorería e inversiones financieras puede, sin que nadie lo advierta, cruzar la línea.
- 2. Participación mínima (letra b). Al menos el 5% individual, o el 20% conjunto con el grupo de parentesco: cónyuge, ascendientes, descendientes y colaterales hasta segundo grado (hermanos, cuñados), por consanguinidad, afinidad o adopción. Matiz de 2026 que afecta a las estructuras con holding: el TEAC, siguiendo al Supremo, ha fijado que la participación indirecta a través de otras sociedades no computa para estos porcentajes (criterio ya anticipado por la DGT en las consultas V2374-21 y V2945-21) — solo cuenta la participación directa.
- 3. Dirección remunerada (letra c). Alguien debe ejercer funciones efectivas de dirección en la entidad y percibir por ellas una remuneración que represente más del 50% de la totalidad de sus rendimientos del trabajo y de actividades económicas. La regla clave cuando la participación es conjunta: basta que una sola persona del grupo cumpla dirección y remuneración para que la exención alcance a todos los miembros con participación.
Y el matiz que casi todas las guías omiten: cumplirlo todo no exime el 100% del valor. La exención es proporcional a los activos afectos a la actividad (netos de deudas): una empresa de 5 millones con 3 millones vinculados a la actividad y 2 millones en inversiones financieras ajenas a ella solo tiene exento —y luego reducible en Sucesiones, como confirmó el Tribunal Supremo en sus sentencias de 2020 y 2023— el valor proporcional de la parte afecta. La calificación de cada activo (¿la tesorería es "necesaria" para la actividad? ¿y la cartera de fondos dentro de la sociedad?) es exactamente el terreno donde se juegan las inspecciones, y donde la respuesta depende de las circunstancias y de la doctrina administrativa en cada momento.
Los porcentajes en la práctica: tres familias, tres comprobaciones
Caso A — El padre tiene el 100%. Participación sobrada. Todo se juega en las letras a) y c): que la sociedad no se haya vuelto patrimonial por acumulación de inversiones, y que el padre (o un miembro del grupo) cobre por dirigir más de la mitad de sus rendimientos. El punto ciego típico: el fundador que se jubila, cobra pensión, deja de facturar a la empresa… y sin saberlo apaga la letra c) — y con ella, la futura reducción de sus herederos.
Caso B — Padre 10%, dos hijos 5% cada uno. El padre cumple individualmente (≥5%); los hijos también, cada uno por su lado. Pero conviene analizarlo como grupo (20% conjunto): así basta que uno solo —por ejemplo, la hija que dirige— cumpla la letra c) para que los tres tengan exención. La nómina de esa hija y sus actas de administración se convierten en el documento más valioso de la familia.
Caso C — Padre 4%, familia 30%. El padre no llega individualmente, pero el grupo sí: exención posible vía 20% conjunto, siempre que quien ejerza la dirección remunerada sea un miembro del grupo con participación. Cuidado con los perímetros: el grupo se define desde cada contribuyente, y hay configuraciones (sobrinos, primos, ramas de tercera generación) donde alguien queda fuera del parentesco computable y pierde el tren aunque "toda la familia" sume de sobra.
El requisito que más exenciones rompe: la dirección remunerada
La letra c) es estadísticamente la gran asesina del régimen, por cuatro vías. Primera: funciones de dirección de verdad — administración efectiva, gerencia, dirección con poder de decisión, acreditable con contrato, nombramiento y actas; figurar como administrador sin ejercer, o ejercer sin nombramiento documentado, son ambas posiciones frágiles. Segunda: la remuneración debe ser por esas funciones — un dividendo no vale, y una nómina "de empleado" sin vínculo con la dirección es discutible. Tercera: el umbral del 50% se mide sobre los rendimientos del trabajo y de actividades económicas de quien dirige — pensiones, otras nóminas o facturación profesional ajena pueden diluirlo por debajo del umbral sin que nadie lo note hasta la inspección. Y cuarta: el calendario — el requisito debe cumplirse en el momento relevante (el devengo del IP cada 31 de diciembre; en las donaciones, el Supremo ha precisado en su sentencia de 13 de noviembre de 2024 el momento de verificación del requisito de remuneración). El escenario crítico es siempre el mismo: la jubilación del fundador. Si deja la dirección y nadie del grupo la recoge —con nombramiento, funciones y nómina—, la familia puede pasar años sin exención sin saberlo, y descubrirlo el día del fallecimiento, cuando ya no tiene arreglo. Transmitir acciones es fácil; transmitir el control —y el requisito fiscal que lo acompaña— es mucho más complicado.
No todas las sociedades sirven: operativa, holding, patrimonial
Cinco fotografías del mismo problema. La empresa operativa pura (fábrica, distribución, servicios) es el caso fácil. La holding familiar puede acceder al régimen si sus participadas cumplen y ella dispone de la organización para gestionarlas — pero con la participación indirecta fuera del cómputo de porcentajes, el diseño de quién participa en qué escalón se vuelve crítico. La sociedad con inmuebles exige que el arrendamiento sea actividad económica real (con los medios que la norma y la doctrina exigen), no mera tenencia. La sociedad con mucha tesorería y la que acumula inversiones financieras caminan hacia la patrimonialidad sobrevenida: cada ejercicio en que los activos no afectos superan la mitad del activo es un ejercicio en riesgo. Y conviene deshacer aquí una confusión frecuente en la comunidad: la sociedad patrimonial es, casi por definición, lo contrario de una empresa familiar a estos efectos — puede tener sentido por otros motivos, pero no esperes de ella exención en Patrimonio ni reducción en Sucesiones.
De la exención en Patrimonio a la reducción en Sucesiones: el puzle completo
Con la llave del IP funcionando, se abren las otras dos piezas:
- Herencia (art. 20.2.c LISD): reducción estatal del 95% del valor de la empresa individual, negocio profesional o participaciones exentas, para cónyuge, descendientes o adoptados (y, en su defecto, ascendientes y colaterales hasta tercer grado), con obligación de mantener la adquisición diez años (varias CCAA lo rebajan a cinco). El incumplimiento del mantenimiento —vender antes de plazo, con matices sobre reinversión según normativa aplicable— obliga a devolver el beneficio con intereses.
- Donación en vida (art. 20.6 LISD): misma reducción si el donante tiene 65 años o más (o incapacidad permanente), cesa en las funciones de dirección y en su remuneración, y el donatario mantiene lo recibido y su derecho a la exención durante diez años. Y aquí la joya que completa el sistema: cumpliendo el 20.6, la donación tampoco tributa en el IRPF del donante (art. 33.3.c LIRPF) — el donatario se subroga en valor y fecha de adquisición. Es la única donación del sistema español con "plusvalía del muerto en vida": la comparación completa entre las tres vías de transmisión está en la plusvalía del muerto y en donaciones en vida vs herencia, y donde existan, los pactos sucesorios añaden una cuarta vía que combina especialmente bien con este régimen.
El 95% no significa que solo pagues por el 5%
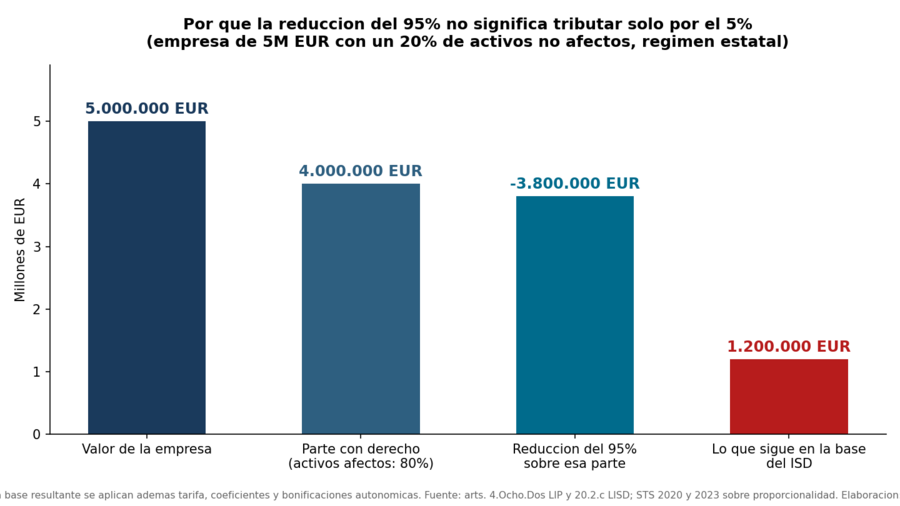
La confusión más cara del régimen merece su propio capítulo. La cadena real de cálculo es: valor de la empresa → porción con derecho al beneficio (proporcional a activos afectos) → reducción del 95% sobre esa porción → base liquidable → tarifa (que en la escala estatal llega al 34%) → coeficientes multiplicadores → bonificaciones autonómicas. Con números: empresa de 5 millones, 80% de activos afectos. La reducción no es 4,75M (95% de 5M) sino 3,8M (95% de 4M). En la base del ISD quedan 1,2 millones por la empresa — el millón no afecto entero más el 5% de la parte afecta — antes de tarifa y de lo que diga la comunidad autónoma. La diferencia entre "creía que pagaría por el 5%" y la liquidación real puede ser de cientos de miles de euros.
La comunidad autónoma puede cambiar el resultado — pero no sustituye a los requisitos
El ISD es un tributo cedido: las comunidades mejoran la reducción estatal (varias al 99%, con plazos de mantenimiento de 5 años; la Comunidad de Madrid se sumó al 99% con reducción propia desde el 1 de julio de 2026, Ley 3/2026), añaden bonificaciones generales de cuota para parientes directos y modulan tarifas. Por eso ninguna planificación puede hacerse sin fijar cuatro coordenadas: la residencia fiscal del causante (que determina la normativa autonómica aplicable a la sucesión), la del heredero cuando resulte relevante, la naturaleza y ubicación de los activos, y la normativa vigente en el momento del devengo — que cambia con los ciclos políticos, en ambas direcciones. Dos avisos derivados: primero, las bonificaciones generales entre padres e hijos que hoy existen en muchas comunidades hacen que en algunos casos la reducción de empresa familiar parezca redundante… hasta que la bonificación cambia, el heredero es un hermano, o la sucesión se liquida en otra comunidad — el régimen de empresa familiar es el seguro estructural, la bonificación autonómica es el clima; segundo, mover la residencia por motivos fiscales es una decisión mayor con requisitos de efectividad y riesgos de comprobación propios. El mapa autonómico del impuesto hermano está en nuestra guía del Impuesto sobre el Patrimonio por comunidades.
La fiscalidad sucesoria se construye antes de la sucesión
Casi todo lo que protege a una familia empresaria necesita años, no semanas: reorganizar participaciones para que los porcentajes del grupo cuadren (y hacerlo puede requerir régimen de neutralidad fiscal, con sus propios requisitos de motivo económico válido); preparar el relevo en la dirección con nombramientos y nóminas que cumplan la letra c) antes de que el fundador afloje; separar el patrimonio personal de la empresa — sacar la casa de la playa y la cartera de fondos de la sociedad operativa, o aceptar su coste en afectación; ordenar la holding sabiendo que la participación indirecta no computa; redactar testamento y, en su caso, protocolo familiar; y dejar madurar los plazos (los diez años de mantenimiento, los 65 del donante, los ejercicios "limpios" de patrimonialidad). Es el cuadrante irreversible-alto impacto del marco de decisiones reversibles e irreversibles: meses de proceso, no días. La fiscalidad sucesoria se construye antes de la sucesión — después solo se liquida.
El problema que el impuesto no resuelve: quién controla la empresa
Supongamos la fiscalidad perfecta: exención viva, reducción del 99%, cuota casi cero. Queda el problema de verdad. Empresa de 5 millones, tres hijos, uno dentro y dos fuera: si heredan a partes iguales, el que trabaja queda como socio minoritario de sus hermanos — que querrán dividendos de una empresa que necesita reinvertir, o querrán vender una empresa que él quiere continuar. La igualdad aritmética puede ser la semilla de la inequidad real y del conflicto que acaba forzando la venta. Las herramientas no son fiscales: gobierno (quién decide qué, órganos, mayorías), equidad en el balance familiar completo (empresa para quien la trabaja, otros activos para los demás — y si no alcanzan, fórmulas como seguros de vida, deuda interna familiar o clases de participaciones), reglas de liquidez y salida pactadas en frío (protocolo familiar, estatutos), y conversaciones en vida. La mayor ventaja fiscal no sirve de nada si la empresa no sobrevive al fundador — y como vimos en De camisa a camisa, los patrimonios familiares mueren de comunicación rota y herederos sin preparar mucho más que de impuestos: el objetivo de la planificación sucesoria no es pagar cero — es maximizar la probabilidad de que empresa, familia y patrimonio sobrevivan a la transición. Para patrimonios grandes, institucionalizar esta coordinación es exactamente la función de un family office.
Empresa familiar y patrimonio familiar no son lo mismo
El fundador no tiene una empresa: tiene un balance patrimonial familiar — empresa, vivienda, cartera financiera, inmuebles, liquidez — y la empresa es una línea (normalmente la mayor y la menos líquida). Analizarla aislada produce errores simétricos: optimizar la empresa e ignorar que no hay liquidez para el ISD del resto; o proteger fiscal y jurídicamente la compañía mientras el patrimonio financiero se transmite sin ninguna planificación. La pregunta completa no es "¿cómo transmito la empresa?" sino "¿cómo reparto de forma equilibrada y financiable todo el patrimonio familiar?" — y esa pregunta incluye qué activos se venden, cuáles se donan, cuáles se heredan (recordando la plusvalía del muerto) y de dónde sale el efectivo para impuestos y compensaciones.
Los cinco errores (más dos) que hacen perder la ventaja
- 1. Patrimonialidad sobrevenida: años acumulando tesorería e inversiones hasta que más de la mitad del activo deja de estar afecto — y nadie recalculó.
- 2. Dirección sin estructura: el fundador se jubila, nadie del grupo recoge las funciones remuneradas, la letra c) se apaga en silencio.
- 3. Confundir empresa familiar con sociedad patrimonial: montar una SL de inversiones "porque desgrava" y creer que heredará con el 95%.
- 4. Esperar al último momento: los requisitos se miden en devengos y plazos que ya habrán pasado; la letra c) no se arregla post mortem.
- 5. Sucesión fiscalmente brillante y empresarialmente inviable: repartir a tercios iguales para "no discriminar" y sembrar el conflicto que fuerza la venta.
- 6. Ignorar la proporcionalidad de afectos: planificar como si el 95% aplicara sobre el valor total y descubrir la diferencia en la liquidación.
- 7. Romper el mantenimiento: vender antes del plazo de 10 años (o 5 autonómico) sin analizar las consecuencias — devolución del beneficio con intereses.
Caso práctico completo: el proceso de análisis
Empresario de 70 años, empresa valorada en 8 millones, tres hijos (uno dentro, dos fuera), más vivienda, cartera financiera e inmuebles. El proceso — no la solución, que es de su asesor, sino el orden de las preguntas:
(1) Fotografía fiscal hoy: ¿está exenta en su IP? Porcentajes ✓ (tiene el 100%), pero a sus 70 años, ¿quién ejerce la dirección remunerada y cumple el 50%? ¿Y qué parte del activo está afecta — cuánta tesorería e inversiones ha acumulado la sociedad?
(2) Problemas visibles: si la letra c) depende de él y se retira, la exención cae; si hay 2M no afectos, la base sucesoria será mucho mayor de lo que la familia cree.
(3) Reparación: nombrar y remunerar al hijo que dirige (letra c) asegurada a futuro), evaluar sacar los activos no afectos (con su coste) o afectarlos de verdad.
(4) Vía de transmisión: con 70 años cumple el requisito de edad del 20.6 — puede donar en vida las participaciones al hijo que continúa (reducción + diferimiento IRPF + relevo ordenado), o esperar a la herencia.
(5) Equidad: los dos hijos de fuera reciben cartera e inmuebles; si no alcanza, seguro de vida o fórmulas de compensación.
(6) Gobierno: protocolo, estatutos con reglas de salida, consejo de familia.
(7) Liquidez: proyección de la cuota real (con la cascada completa) y de dónde sale. Siete pasos, dos años de trabajo tranquilo — o una semana de pánico en la notaría, a elegir.
El checklist del empresario
- ¿Qué porcentaje tengo yo y qué porcentaje suma mi grupo familiar (cónyuge, ascendientes, descendientes, hermanos)?
- ¿Alguno de nosotros ejerce funciones de dirección documentadas (nombramiento, contrato, actas)?
- ¿Su remuneración por dirigir supera el 50% de sus rendimientos del trabajo y actividades económicas?
- ¿Qué pasa con ese requisito el día que me jubile — quién lo recoge y desde cuándo?
- ¿La sociedad realiza actividad económica real, o más de la mitad del activo son valores y activos no afectos (regla de los 90 días)?
- ¿Cuánta tesorería e inversiones financieras ha acumulado y cómo se defendería su afectación?
- ¿Hay holding? ¿Los porcentajes computan en el escalón correcto (la participación indirecta no cuenta)?
- ¿Qué parte del valor quedaría realmente reducida — he hecho la cascada de afectos alguna vez?
- ¿Dónde resido fiscalmente y qué normativa autonómica se aplicaría hoy a mi sucesión?
- ¿Existe testamento actualizado y coherente con la estructura?
- ¿Existe protocolo familiar, o al menos reglas escritas de empleo, dividendos y salida?
- ¿Quién dirigirá la empresa cuando yo no esté — y lo sabe?
- ¿Qué recibirán los hijos que no trabajen en ella, y es equitativo en el balance familiar completo?
- ¿Hay liquidez prevista para impuestos y compensaciones sin malvender?
- ¿Qué ocurriría si un heredero quiere vender su parte a los cinco años?
- ¿Cuándo fue la última vez que un especialista revisó todo esto — antes o después del último cambio normativo?
Este patrón de dudas es exactamente el que llega una y otra vez al foro de Fiscalidad de Rankia: familias que descubren los requisitos cuando la sucesión ya está abierta — cuando la letra c) lleva tres años apagada o la sociedad cruzó a patrimonial sin que nadie mirase el balance con ojos fiscales. Si tu empresa vale varios millones, la revisión de este checklist con un especialista en empresa familiar —vía el buscador de asesores de Rankia— es probablemente la hora mejor pagada de tu año; y el inventario del balance patrimonial familiar completo puedes empezarlo hoy en MyPortfolio.
Preguntas frecuentes
¿Toda empresa familiar está exenta del Impuesto sobre el Patrimonio?
No. Solo las participaciones que cumplen los tres requisitos del art. 4.Ocho.Dos LIP (actividad económica, participación mínima, dirección remunerada), y solo en proporción a los activos afectos a la actividad.
No. Solo las participaciones que cumplen los tres requisitos del art. 4.Ocho.Dos LIP (actividad económica, participación mínima, dirección remunerada), y solo en proporción a los activos afectos a la actividad.
¿La reducción del 95% en Sucesiones es automática si la empresa es familiar?
No: exige que las participaciones estuvieran exentas en el Patrimonio del causante, que el adquirente esté en el círculo de parentesco del art. 20.2.c y que mantenga la adquisición diez años (cinco en varias comunidades). Algunas CCAA elevan el porcentaje al 99% — Madrid, con reducción propia, desde julio de 2026.
No: exige que las participaciones estuvieran exentas en el Patrimonio del causante, que el adquirente esté en el círculo de parentesco del art. 20.2.c y que mantenga la adquisición diez años (cinco en varias comunidades). Algunas CCAA elevan el porcentaje al 99% — Madrid, con reducción propia, desde julio de 2026.
¿Puedo donar la empresa a mis hijos en vida con los mismos beneficios?
Sí, vía art. 20.6 LISD: donante de 65 años o más (o incapacidad), cese en dirección y remuneración, y mantenimiento por el donatario. Cumpliéndolo, además, la donación no tributa en el IRPF del donante (art. 33.3.c LIRPF) y el donatario se subroga en valor y fecha.
Sí, vía art. 20.6 LISD: donante de 65 años o más (o incapacidad), cese en dirección y remuneración, y mantenimiento por el donatario. Cumpliéndolo, además, la donación no tributa en el IRPF del donante (art. 33.3.c LIRPF) y el donatario se subroga en valor y fecha.
¿Qué pasa si mi sociedad tiene mucha tesorería o una cartera de inversiones?
Riesgo doble: si más de la mitad del activo deja de estar afecto durante más de 90 días del ejercicio, la exención puede perderse por patrimonialidad; y aunque se conserve, la exención y la reducción son proporcionales a los activos afectos, no al valor total.
Riesgo doble: si más de la mitad del activo deja de estar afecto durante más de 90 días del ejercicio, la exención puede perderse por patrimonialidad; y aunque se conserve, la exención y la reducción son proporcionales a los activos afectos, no al valor total.
¿La participación a través de una holding computa para el 5% o el 20%?
No: conforme al criterio del Supremo, el TEAC y la DGT (V2374-21, V2945-21), solo computa la participación directa. El diseño de la estructura holding debe hacerse sabiéndolo.
No: conforme al criterio del Supremo, el TEAC y la DGT (V2374-21, V2945-21), solo computa la participación directa. El diseño de la estructura holding debe hacerse sabiéndolo.
👉 La cadena completa del blog — empresa, patrimonio, fiscalidad, sucesión, gobierno:
De camisa a camisa en tres generaciones
Pactos sucesorios
Planificación patrimonial antes de los 50
Family office: qué es y cuándo tiene sentido
De camisa a camisa en tres generaciones
Pactos sucesorios
Planificación patrimonial antes de los 50
Family office: qué es y cuándo tiene sentido
Aviso: este artículo tiene carácter informativo y educativo. El régimen fiscal de la empresa familiar depende del cumplimiento efectivo de requisitos legales que se verifican caso por caso, de la normativa estatal y autonómica vigente en el momento del devengo —que cambia con frecuencia y en ambas direcciones— y de criterios administrativos y jurisprudenciales en evolución. Las cifras y ejemplos son ilustrativos. No constituye asesoramiento fiscal ni legal; cualquier planificación de este tipo debe realizarse con un profesional especializado. Nota de actualización: contenido revisado el 16 de agosto de 2026 conforme a la Ley 19/1991 (art. 4.Ocho.Dos), la Ley 29/1987 (arts. 20.2.c y 20.6), el art. 33.3.c LIRPF, la jurisprudencia del TS (2020-2024), el criterio del TEAC de 2026 sobre participación indirecta y la Ley 3/2026 de la Comunidad de Madrid.