Las decisiones reversibles e irreversibles no deberían analizarse igual, y sin embargo casi todo el mundo lo hace: dedica el mismo proceso mental a cambiar de fondo (deshacerse en dos días y sin coste fiscal, vía traspaso) que a donar patrimonio a los hijos (una decisión que, salvo causas legales muy tasadas, no tiene marcha atrás). Este artículo propone un marco en dos preguntas —¿puedo deshacer esta decisión? ¿cuánto me costaría?— y una regla operativa: si una decisión puede deshacerse, actúa con agilidad; si apenas puede revertirse, decide con paciencia. En patrimonio, ese segundo filtro evita los errores más caros: los que no admiten corrección.
Empecemos con dos personas. La primera pasa una tarde comparando su fondo global con otro casi idéntico y ejecuta el traspaso; si se equivoca, lo deshace la semana que viene sin peaje fiscal. La segunda, con la mejor intención, dona en vida la mayor parte de su patrimonio a sus hijos "para dejarlo todo arreglado". Ambas creen haber tomado una decisión financiera más. No es así: la primera ha cruzado una puerta giratoria; la segunda, una puerta que solo se abre hacia un lado. Jeff Bezos formalizó esa distinción en una de sus cartas a los accionistas de Amazon: las decisiones Tipo 2 son reversibles —puertas de doble sentido, que deben tomarse rápido— y las Tipo 1 son irreversibles o casi —puertas de un solo sentido, que exigen método, lentitud y consulta—. El error organizativo que Bezos quería evitar es exactamente el error patrimonial más común: usar el proceso pesado para todo (parálisis) o el proceso ligero para todo (desastre).
El error de tratar todas las decisiones como si fueran iguales
Es un patrón observable en cualquier comunidad de inversores: semanas debatiendo décimas de comisión entre dos fondos indexados casi clónicos, y una tarde para firmar ante notario una donación, constituir una sociedad patrimonial "porque lo hace todo el mundo" o aceptar la primera oferta por la empresa de toda una vida. El tiempo de análisis se asigna por ansiedad o por familiaridad, no por consecuencias. El marco correcto invierte la asignación: el mayor error patrimonial rara vez consiste en elegir mal entre dos fondos; consiste en tomar demasiado deprisa una decisión que condicionará los próximos veinte años.
De aquí sale la idea que atraviesa todo este blog: en patrimonio, las decisiones deberían analizarse en tres dimensiones: rentabilidad esperada, riesgo asumido y reversibilidad. Casi todo el mundo compara solo las dos primeras. La tercera es la que separa un error recuperable de una hipoteca vital.
Qué es una decisión reversible (y por qué conviene tomarla rápido)
Una decisión reversible puede modificarse, tiene costes de salida limitados, permite aprender del resultado y mantiene abiertas varias opciones. En el patrimonio español abundan más de lo que parece: cambiar de fondo (el traspaso entre fondos UCITS ni siquiera tributa), ajustar el porcentaje de liquidez, rebalancear la cartera, revisar la política de inversión, cambiar de banco o de custodio. En todas ellas, el mayor riesgo no es equivocarse: es la lentitud. Como señala la heurística que popularizó Farnam Street, el grado de reversibilidad se mide por el coste de deshacer; cuando ese coste es bajo, la información adicional que ganas esperando vale menos que el tiempo que pierdes. Equivocarse barato y pronto es una forma de aprender; estas decisiones son el laboratorio del patrimonio.
Qué es una decisión irreversible (y por qué exige otro proceso)
Una decisión irreversible genera consecuencias difíciles o imposibles de revertir, con costes fiscales, legales o familiares elevados, y condiciona el patrimonio durante años o décadas. El catálogo patrimonial español incluye:
- Donar patrimonio en vida. La donación es, con carácter general, irrevocable: el Código Civil solo permite revocarla por causas muy tasadas (ingratitud, incumplimiento de cargas, supervivencia o superveniencia de hijos). Además del coste fiscal inmediato, entrega el control para siempre — con independencia de cómo evolucionen la vida del donante, la de los hijos o sus matrimonios. Cuándo compensa asumirlo lo analizamos en donaciones en vida vs herencia.
- Constituir una sociedad patrimonial sin análisis suficiente. Entrar es fácil; salir, no: la disolución o la extracción de activos tiene costes fiscales que pueden superar con creces el ahorro que la motivó. Los supuestos en los que sí funciona están en cuándo tiene sentido una sociedad patrimonial.
- Vender la empresa. Probablemente la decisión más irreversible de todas: no hay recompra del proyecto de una vida, y la estructura fiscal de la operación debe decidirse antes de firmar, no después — lo desarrollamos en qué hacer con el dinero tras vender tu empresa.
- Cambiar la residencia fiscal. Reversible sobre el papel, carísima de revertir en la práctica: implica mudar la vida entera, acreditar la permanencia, y en patrimonios grandes puede activar peajes de salida. Sus consecuencias dependen por completo de las circunstancias personales y de la normativa aplicable en cada momento.
- Determinados pactos sucesorios y capitulaciones familiares, que vinculan a varias generaciones.
- La concentración prolongada en un único activo — la irreversibilidad silenciosa: cada año que todo el patrimonio sigue en un solo inmueble o negocio no se firma nada, pero la opción de diversificar a buen precio puede estar cerrándose sola.
La matriz de decisiones patrimoniales
Cruzar la reversibilidad con el impacto produce una matriz de cuatro cuadrantes con una regla de actuación cada uno:
Cuadrante |
Ejemplos |
Cómo actuar
|
|---|---|---|
Reversible + impacto bajo |
Cambiar entre fondos similares, ajustar liquidez unos puntos |
Decide en minutos y automatiza; el análisis extra no paga |
Reversible + impacto alto |
Rebalancear la cartera, cambiar de custodio, revisar la política de inversión |
Actúa con agilidad y monitoriza el resultado: equivocarse es corregible |
Irreversible + impacto bajo |
Pequeñas donaciones bonificadas, gastos menores de estructura |
Agrupa, decide una vez y no vuelvas sobre ello |
Irreversible + impacto alto |
Donar patrimonio, vender la empresa, sociedad patrimonial, residencia fiscal, pactos sucesorios |
Meses, no días: proceso completo, segunda opinión, escenarios y familia |
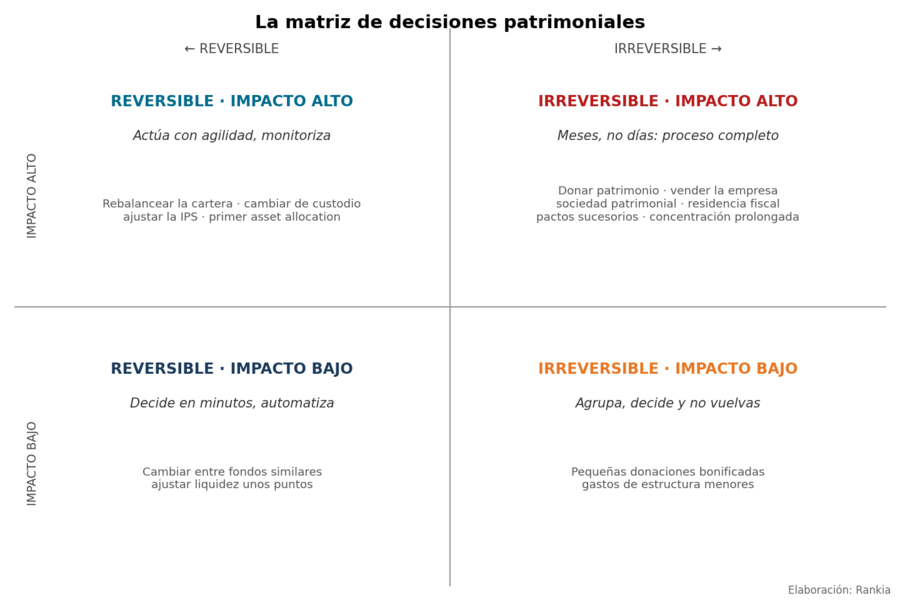
Una advertencia: la reversibilidad no es binaria, es un continuo. Casi ninguna decisión es perfectamente reversible (todo cambio tiene fricción) ni absolutamente irreversible (casi todo puede deshacerse pagando). La pregunta operativa no es "¿puedo deshacerlo?" sino "¿cuánto me costaría deshacerlo — en dinero, en impuestos, en tiempo y en relaciones familiares?". Ese coste es la posición exacta de la decisión en la matriz.
El valor de mantener opciones abiertas
El patrimonio no solo sirve para generar rentabilidad: también sirve para conservar opciones. Mantener liquidez, diversificar, no precipitar estructuras complejas y no bloquear alternativas innecesariamente son formas de comprar opcionalidad — el derecho, sin la obligación, de decidir más adelante con mejor información. Vista así, la flexibilidad también forma parte de la rentabilidad: una estructura que ahorra un 1% anual de impuestos pero elimina la capacidad de adaptarse a un cambio normativo, familiar o vital puede salir carísima en términos de opciones perdidas. Las mejores decisiones patrimoniales suelen dejar abiertas más puertas de las que cierran. Un ejemplo operativo de este principio aplicado a la cartera es la inversión por tramos: replicar el mismo índice en varios fondos no mejora la rentabilidad esperada en nada — solo compra reversibilidad futura sobre qué vender y cuándo. Y aun así vale la pena.
Casos prácticos: seis decisiones bajo el marco
1 — Cambiar un fondo activo por otro. Reversible, impacto medio. Traspaso sin peaje fiscal, deshacer cuesta dos días. Proceso: horas, no semanas. El riesgo real aquí es la parálisis por análisis.
2 — Constituir una sociedad patrimonial solo por motivos fiscales. Irreversible en la práctica, impacto alto. El ahorro anual es visible; el coste de salida, invisible hasta que se necesita. Proceso: análisis con números propios (no los del vecino), segunda opinión independiente de quien no cobre por constituirla, y un test explícito de salida: ¿qué costaría deshacer esto dentro de diez años?
3 — Donar patrimonio demasiado pronto. Irreversible, impacto máximo — patrimonial y familiar. El proceso exige modelar la propia longevidad y necesidades futuras antes que la fiscalidad de los hijos: la primera regla de la donación es no donar lo que puedas llegar a necesitar. Las fórmulas intermedias (nuda propiedad con reserva de usufructo) existen precisamente para no cruzar la puerta entera de una vez.
4 — Vender la empresa sin planificar. Irreversible, impacto máximo. La estructura fiscal y patrimonial de la venta se decide antes de la firma o no se decide: después ya solo queda administrar las consecuencias.
5 — Cambiar la residencia fiscal. Semi-irreversible, impacto alto. El papel se firma rápido; la vida que hay que mudar de verdad para que sea efectiva, no. Proceso largo, asesoramiento específico y escenarios: ¿y si la normativa cambia? ¿y si la familia no se adapta?
6 — Concentrar todo en un único inmueble o negocio. La irreversibilidad por omisión: nadie la firma, pero cada año que pasa cierra opciones. Merece el mismo proceso deliberado que las anteriores, aunque no haya notario de por medio.
Cómo decidir cuando la decisión es irreversible
Para el cuadrante crítico, un proceso en seis pasos, en orden:
- Esperar activamente. No es procrastinar: es fijar una fecha de decisión futura y usar el tiempo para reducir incertidumbre concreta.
- Buscar una segunda opinión sin conflicto de interés — de alguien que no gane nada con que firmes.
- Analizar escenarios, no predicciones. Como insiste Howard Marks, no se trata de saber qué pasará, sino de que la decisión sobreviva a varios futuros posibles. El premortem que popularizaron Gary Klein y Daniel Kahneman es la herramienta: "estamos a cinco años vista y esta decisión ha salido mal — ¿qué ocurrió?".
- Consultar especialistas en la materia concreta (fiscal, mercantil, sucesoria): las consecuencias de donaciones, sociedades o cambios de residencia dependen de circunstancias personales y de normativa que cambia — este marco enseña a pensar, no sustituye al asesoramiento.
- Documentar la decisión y sus supuestos. Annie Duke lo llama separar la calidad de la decisión de la calidad del resultado: sin registro escrito de por qué decidiste, el futuro reescribirá tus motivos. En decisiones irreversibles, la calidad del proceso es lo único que controlas.
- Involucrar a la familia cuando corresponda. Una decisión irreversible tomada en solitario sobre un patrimonio familiar es dos errores en uno.
Este patrón de deliberación se ve constantemente en la comunidad: en el foro de Fiscalidad de Rankia, un usuario exponía las dudas de sus padres —vender un inmueble ya, reinvertir en renta vitalicia o dejar que lo hereden los hijos— y la respuesta de la comunidad ilustra por qué la información previa importa tanto en las puertas de un solo sentido:
"No existe exención por el hecho de que hayan transcurrido 30 años desde la adquisición ni porque sean mayores de 65 años (sí habría exención por edad si lo que vendiesen fuese la vivienda habitual)." — @Marianin07, foro de Fiscalidad de Rankia
👉 Ver la conversación completa: Plusvalía vivienda padres: ¿mejor en vida, con sucesiones o herencia?
La familia del hilo hizo exactamente lo correcto: detenerse a preguntar antes de firmar. Dos de las tres creencias con las que llegaban (exención por antigüedad, exención por edad en cualquier inmueble) eran falsas. En una decisión reversible, ese error se corrige; en una irreversible, se paga durante años.
La humildad como ventaja patrimonial
Reconocer la incertidumbre no es debilidad: es la ventaja competitiva de los patrimonios que duran. Y conviene decir también lo contrario para no convertir el marco en dogma: a veces la irreversibilidad es deliberada y valiosa — un pacto sucesorio bien construido da certidumbre a una familia, y cerrar opciones puede ser precisamente el objetivo (comprometerse tiene valor). El marco no dice "nunca cruces puertas de un solo sentido"; dice: sabe cuál estás cruzando, y ajusta el proceso al tipo de puerta. Los grandes patrimonios no se distinguen por acertar siempre: se distinguen por saber qué decisiones merecen meses de reflexión y cuáles pueden corregirse sobre la marcha. El verdadero objetivo no es no equivocarse nunca; es no equivocarse en lo que no tiene marcha atrás.
A partir de hoy, antes de cada decisión patrimonial, añade la tercera pregunta. No solo "¿cuánto puedo ganar?" ni "¿cuánto puedo perder?", sino: ¿qué ocurrirá si me equivoco — y podré deshacerlo? Para las reversibles, herramientas como MyPortfolio y el comparador de fondos te permiten experimentar barato; para las irreversibles, el buscador de asesores de Rankia es un buen punto de partida para esa segunda opinión sin prisa.
Preguntas frecuentes
¿Se puede revocar una donación ya hecha?
Solo en supuestos muy tasados del Código Civil (ingratitud del donatario, incumplimiento de cargas, supervivencia o superveniencia de hijos). En la práctica patrimonial, la donación debe tratarse como irreversible.
Solo en supuestos muy tasados del Código Civil (ingratitud del donatario, incumplimiento de cargas, supervivencia o superveniencia de hijos). En la práctica patrimonial, la donación debe tratarse como irreversible.
¿Deshacer una sociedad patrimonial es caro?
Puede serlo: la disolución y la salida de los activos tienen su propia factura fiscal, que depende de las plusvalías acumuladas dentro de la sociedad y de cada situación. Por eso el análisis de salida debe hacerse antes de entrar.
Puede serlo: la disolución y la salida de los activos tienen su propia factura fiscal, que depende de las plusvalías acumuladas dentro de la sociedad y de cada situación. Por eso el análisis de salida debe hacerse antes de entrar.
¿Cambiar de fondo de inversión tiene coste fiscal?
Entre fondos UCITS del mismo titular, el traspaso difiere la tributación: no se tributa hasta el reembolso definitivo. Es el ejemplo de decisión patrimonial reversible.
Entre fondos UCITS del mismo titular, el traspaso difiere la tributación: no se tributa hasta el reembolso definitivo. Es el ejemplo de decisión patrimonial reversible.
¿Cuándo conviene decidir rápido?
Cuando el coste de deshacer la decisión es bajo. En ese caso, el mayor riesgo no es equivocarse sino la lentitud: la información extra que ganas esperando vale menos que el tiempo y las oportunidades que pierdes.
Cuando el coste de deshacer la decisión es bajo. En ese caso, el mayor riesgo no es equivocarse sino la lentitud: la información extra que ganas esperando vale menos que el tiempo y las oportunidades que pierdes.
👉 Lecturas relacionadas del blog:
Los 10 errores que destruyen un patrimonio
Impuesto sobre el Patrimonio: guía por comunidades autónomas
La estrategia del doble fondo monetario
La IPS (declaración de política de inversión)
Riesgo de concentración
Los 10 errores que destruyen un patrimonio
Impuesto sobre el Patrimonio: guía por comunidades autónomas
La estrategia del doble fondo monetario
La IPS (declaración de política de inversión)
Riesgo de concentración
Aviso: este artículo tiene carácter informativo y de reflexión. La clasificación entre decisiones reversibles e irreversibles es un marco conceptual, no una regla absoluta: muchas decisiones presentan grados intermedios de reversibilidad y costes de salida. Las referencias a donaciones, sociedades patrimoniales, residencia fiscal o planificación sucesoria son ilustrativas; sus consecuencias dependen de las circunstancias concretas y de la normativa aplicable. No constituye asesoramiento legal, fiscal ni financiero.