En 1998, un cirujano cardiovascular de Barcelona cobró su primera guardia de urgencias como especialista. Tardó doce años en llegar hasta ahí. Doce años de carrera, residencia, especialidad, oposiciones. Su sueldo ese año fue de 68.000 euros. En 2010, con cuarenta y cinco años, ganaba 280.000 euros anuales entre la pública y la privada, daba conferencias internacionales y operaba a pacientes que venían de toda Europa.
Tenía también una hipoteca de 900.000 euros sobre un piso en Diagonal, dos coches de alta gama, un estudio en la Costa Brava, los colegios más caros de la ciudad para sus tres hijos, vacaciones en Maldivas cada año, y una secretaria que le gestionaba las citas de la clínica privada.
Cuando cumplió cincuenta y tres años, un infarto — el primero que sufrió en lugar de curar — lo apartó de los quirófanos durante ocho meses. La clínica privada le retiró las consultas. Los ingresos cayeron a la mitad.
Por primera vez en su vida adulta, este hombre que había ganado más de cuatro millones de euros en veinte años de carrera se preguntó cuánto tiempo podía sobrevivir sin trabajar.
La respuesta fue dieciocho meses.
No es una historia sobre medicina, ni sobre el sistema sanitario español, ni sobre el riesgo de ser autónomo. Es una historia sobre la diferencia entre ganar dinero y tener patrimonio. Y sobre por qué esa diferencia, que parece obvia cuando se lee en una frase, resulta tan difícil de aplicar cuando uno está dentro.
Cinco palabras que casi todo el mundo confunde
Antes de continuar, conviene separar cinco conceptos que el lenguaje cotidiano mezcla como si fueran sinónimos y no lo son.
Los ingresos son el flujo. Lo que entra cada mes o cada año. El sueldo, los honorarios, los dividendos, las rentas. Son temporales por naturaleza — dependen de que trabajes, de que el negocio funcione, de que el mercado se mantenga, de que la salud aguante. Los ingresos son la materia prima. No son el producto final.
El patrimonio es el stock. La suma de lo que posees menos lo que debes. Puede ser enorme o puede ser casi cero, independientemente de los ingresos que hayas tenido. El cirujano de Barcelona tenía ingresos extraordinarios. Su patrimonio neto, con las deudas deducidas, era negativo. Técnicamente, tenía menos de lo que debía.
La riqueza es un concepto relativo que la mayoría confunde con una cifra absoluta. La riqueza real es la capacidad de mantener tu nivel de vida sin necesitar más ingresos activos. Es cuánto tiempo puedes vivir de lo que tienes. Un profesor de instituto con 400.000 euros bien invertidos y gastos de 18.000 al año puede ser más rico — en el sentido que importa — que un directivo de empresa con 120.000 de sueldo, 80.000 de hipoteca y 40.000 en fondos.
La liquidez es la fricción del patrimonio. Tener un inmueble de un millón de euros no te da un millón de euros disponibles. Tener participaciones en una empresa familiar no significa que puedas convertirlas en efectivo cuando lo necesites. El patrimonio ilíquido tiene valor real, pero no es lo mismo que tener acceso a él. La liquidez es el oxígeno del sistema — invisible cuando está presente, devastadora cuando falta.
La independencia financiera es el destino. El punto en el que los activos generan suficiente rendimiento para cubrir los gastos sin que el trabajo sea una necesidad económica. No es una cifra universal — es el cociente entre lo que tienes y lo que necesitas. Y ese cociente puede alcanzarse con cinco millones o con trescientos mil, dependiendo de cómo vivas y dónde vivas.
El momento en que el juego cambia
Hay un punto en la vida financiera de una persona en el que las reglas del juego se transforman. No hay una señal clara que lo anuncie. No hay nadie que te diga: a partir de ahora, el objetivo ha cambiado.
Durante los primeros años, el objetivo financiero es simple: ganar más. Desarrollar habilidades. Ahorrar. Invertir. Construir. En esa fase, la rentabilidad es el indicador más relevante. Un joven de treinta años con 50.000 euros ahorrados puede asumir riesgos altos porque, incluso si pierde todo, tiene décadas por delante para recuperarse. El coste del error es el tiempo. Y el tiempo es el activo más abundante que tiene.
Pero cuando el patrimonio empieza a ser relevante — cuando ya no hablamos de 50.000 euros sino de 500.000 o de varios millones — el cálculo cambia de forma fundamental. Ya no se trata de maximizar. Se trata de no destruir.
No es pesimismo. Se trata de matemáticas.
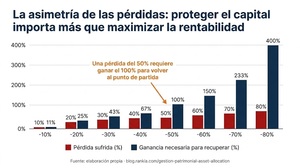
Perder el 50% de un patrimonio exige ganar el 100% solo para volver al punto de partida. Una pérdida del 30% requiere una ganancia del 43% para recuperarse. La asimetría entre pérdidas y ganancias no es intuitiva, pero es inexorable. Y se vuelve cada vez más relevante cuanto más grande es el patrimonio que está en juego.
Warren Buffett lo formuló con la precisión que le caracteriza: la primera regla de la inversión es no perder dinero. La segunda regla es no olvidar la primera. Lo que parece una obviedad es en realidad el principio que separa a los gestores patrimoniales de los especuladores — aunque ambos utilicen los mismos mercados y a veces las mismas herramientas.
Cuando el patrimonio existe, la pregunta deja de ser cuánto puedes ganar. Pasa a ser cuánto puedes permitirte perder.
El coste de oportunidad
El dinero tiene una propiedad que no se enseña en los libros de educación financiera: el coste de perderlo es mayor que el beneficio de ganarlo.
No en términos emocionales — aunque también — sino en términos matemáticos y temporales. Un millón de euros invertido durante veinte años al 7% anual se convierte en casi cuatro millones. Si ese millón desaparece en una mala decisión a los cincuenta años de edad, no se pierde solo un millón. Se pierde la cadena de interés compuesto que ese millón hubiera generado. Se pierden los cuatro millones. Se pierde el tiempo que tarda en recuperarse. Se pierde, sobre todo, la posibilidad de que ese capital haga lo que el capital hace mejor cuando se le deja tranquilo: trabajar.
Las grandes fortunas rara vez desaparecen por una mala inversión. Suelen desaparecer por una sucesión de malas decisiones que se retroalimentan: el empresario que vende su empresa, pierde el ancla de su identidad profesional y empieza a especular para reproducir la emoción de construir algo; el heredero que recibe un patrimonio que no ha construido y no entiende; la familia que confunde el patrimonio con el estatus y empieza a gastarlo antes de entender cómo funciona.
El error casi nunca es catastrófico en el momento en que se comete. Es banal. Una operación inmobiliaria que parecía obvia. Una concentración excesiva en un activo que había funcionado muy bien. Una sociedad con un amigo de confianza. Un año de gastos que se extiende a cinco. El patrimonio no muere de infarto — muere de mil pequeñas decisiones que, vistas en retrospectiva, tenían una dirección clara.
Volatilidad y riesgo de ruina
El mundo financiero tiene una obsesión con la volatilidad. Los fondos se clasifican por ella. Los asesores la usan para medir el riesgo. Los reguladores la exigen en los informes. Es un número limpio, calculable, que da la ilusión de que el riesgo se puede medir con precisión.
Pero la volatilidad y el riesgo de ruina son dos cosas completamente distintas.
La volatilidad es la oscilación del precio. Que un fondo baje un 30% en un año es volatilidad. Si el inversor puede esperar, esa caída es temporal. Si puede seguir aportando, esa caída es una oportunidad. La volatilidad solo es destructiva cuando el inversor está obligado a vender en el momento equivocado — por necesidad de liquidez, por pánico, por deuda asociada al activo.
El riesgo de ruina es diferente. Es la posibilidad de una pérdida permanente de capital de la que no hay recuperación posible. El apalancamiento excesivo. La concentración en un único activo que quiebra. La dependencia de ingresos que desaparecen de golpe. La responsabilidad personal sobre deudas de una empresa que no sobrevive. El riesgo de ruina no se recupera con tiempo. El tiempo no repara lo que ya no existe.
Un patrimonio bien gestionado tiene tolerancia alta a la volatilidad y tolerancia muy baja al riesgo de ruina. Un inversor que confunde los dos conceptos suele hacer exactamente lo contrario: vender en las caídas de mercado (que son volatilidad, no ruina) y asumir riesgos de concentración o apalancamiento que sí contienen riesgo de ruina real.
El cirujano de Barcelona no quebró porque las bolsas cayeran. Quebró porque el 100% de su ingreso dependía de su capacidad física para operar. Eso no era volatilidad. Era concentración de riesgo en el activo más frágil que existe: el cuerpo humano.
El patrimonio como máquina de opciones
Hay una forma de pensar sobre el patrimonio que pocas personas adoptan de forma consciente: el patrimonio no es principalmente una máquina de rentabilidad. Es una máquina de opciones.
Cuando tienes patrimonio relevante, tienes opciones que no existían antes. Puedes rechazar un trabajo que no te conviene. Puedes esperar antes de vender una empresa. Puedes atravesar una crisis de salud sin que se convierta también en una crisis financiera. Puedes dar a tus hijos tiempo para encontrar su camino sin presión. Puedes invertir en un proyecto que no te da rentabilidad inmediata pero sí sentido.
El patrimonio compra tiempo antes que rentabilidad. Y el tiempo — la capacidad de esperar, de no actuar por necesidad, de dejar que las cosas se desarrollen a su propio ritmo — es probablemente el activo más valioso en cualquier decisión financiera compleja.
Las grandes familias patrimoniales europeas no han sobrevivido durante generaciones porque tomaron las mejores decisiones de inversión. Han sobrevivido porque construyeron estructuras que les daban tiempo y opciones: patrimonios diversificados, estructuras sucesorias claras, hábitos de decisión colectiva, cultura de preservación antes que de maximización. Cuando el entorno cambió — y el entorno siempre cambia — tenían margen para adaptarse en lugar de verse obligadas a reaccionar.
La primera obligación del patrimonio es sobrevivir. Todo lo demás es secundario.
Cuatro historias sobre el mismo error
El error tiene muchas formas, pero una sola causa: no haber hecho la transición mental de constructor de ingresos a gestor de patrimonio.
El médico con cuatro millones ganados y cero acumulados. Ya lo conoces. Es la historia del principio de este artículo. No es un caso extremo ni inventado — es la situación de decenas de miles de profesionales liberales españoles que estructuran su vida entera alrededor de su capacidad de generar ingresos y nunca construyen un sistema que funcione sin ellos. El día que la máquina de ingresos se detiene, no hay nada detrás.
El empresario que vendió su empresa y se convirtió en especulador. Construyó una empresa durante quince años. La vendió por tres millones de euros. Tenía cincuenta y dos años, energía ilimitada y la certeza de que sabía cómo hacer que el dinero trabajara — porque había visto hacerlo durante toda su vida profesional. En dieciocho meses había comprometido 1,8 millones en tres operaciones: un proyecto hotelero en Lisboa con un conocido, una participación en una startup de movilidad eléctrica y un terreno para desarrollar en Murcia. Los tres resultaron en pérdidas. La lógica de construir una empresa y la lógica de preservar un patrimonio financiero son tan distintas que parecen deportes diferentes. Y muchos empresarios descubren esa diferencia demasiado tarde.
El heredero que recibió lo que no construyó. No es solo una cuestión de carácter ni de valores. Es fundamentalmente una cuestión de calibración. Quien construye un patrimonio de cero desarrolla, a lo largo del proceso, una comprensión intuitiva de cuánto cuesta cada euro, de qué decisiones lo generan y qué decisiones lo destruyen. El heredero que recibe un patrimonio ya construido no tiene esa calibración. No es su culpa — es una limitación estructural del proceso. La segunda generación preserva. La tercera generación, sin formación específica, con frecuencia destruye. El dicho tiene mucho de estadístico además de anecdótico.
La familia que lo mantuvo durante tres generaciones. El apellido no importa para el análisis. Lo que importa es el patrón. Las familias que mantienen su patrimonio durante tres generaciones suelen compartir características que no tienen que ver con la rentabilidad de sus inversiones: tienen procesos de decisión que exigen consenso, no permiten que ningún miembro individual comprometa el patrimonio colectivo, educan a cada generación en la historia de cómo se construyó lo que existe, y definen con claridad la diferencia entre lo que puede gastarse y lo que debe preservarse. El patrimonio no es un activo — es una institución. Y las instituciones sobreviven porque tienen reglas, no porque tengan suerte.
Encuentra asesores EAFI independientes registrados en la CNMV para tu situación patrimonial
La psicología manda sobre las matemáticas
Hay algo que los libros de finanzas personales rara vez admiten con suficiente énfasis: la mayoría de las decisiones financieras más costosas que toman las personas con patrimonio relevante no son errores matemáticos. Son errores psicológicos.
No es que alguien calculara mal una rentabilidad esperada. Es que vendió en el momento de mayor pánico porque el dolor de ver la cartera caer era insoportable. No es que alguien eligiera el fondo equivocado. Es que cambió de fondo cada vez que el anterior dejó de ser el favorito del mercado. No es que alguien ignorara la diversificación. Es que concentró el capital donde tenía mayor control percibido — su propio sector, su propio país, su propia empresa — porque la familiaridad se confunde con seguridad.
Daniel Kahneman pasó su carrera entera demostrando que los seres humanos somos sistemáticamente irracionales en condiciones de incertidumbre. No de forma aleatoria — de forma predecible. Sobrevaloramos las pérdidas recientes. Infravaloramos los riesgos que no hemos experimentado personalmente. Tenemos exceso de confianza en nuestra capacidad de predecir el futuro. Buscamos confirmación de lo que ya creemos.
Estos sesgos son costosos para cualquier inversor. Se vuelven devastadores cuando el patrimonio es grande, porque el impacto absoluto de cada error crece de forma proporcional al capital en juego. Un error de comportamiento que cuesta el 10% de 50.000 euros es 5.000 euros recuperables. El mismo error sobre 2.000.000 euros son 200.000 euros que quizás no haya tiempo de recuperar.
Por eso la gestión patrimonial seria no se ocupa solo de qué comprar. Se ocupa de construir sistemas que limiten el margen de error humano: reglas de inversión escritas, compromisos de permanencia, asesores independientes que actúen como contrapeso al impulso emocional del momento. No porque el inversor sea irracional — sino porque todos lo somos bajo suficiente presión.
El cambio que este blog propone
Este blog no está escrito para quien empieza a invertir. Hay miles de contenido en Rankia excelentes para eso.
Está escrito para quien ya tiene algo que proteger.
Para el médico, el directivo, el empresario, el profesional que ha llegado a los cuarenta y cinco o cincuenta años con un patrimonio relevante y empieza a sentir que las reglas del juego que aprendió durante la fase de construcción ya no se aplican de la misma manera.
Para quien quiere entender no solo dónde invertir, sino cómo estructurar el patrimonio entero: la asignación entre activos, la localización fiscal de cada uno, la planificación de cuándo y cómo empezar a vivir de él, y cómo asegurarse de que lo que ha construido llegue en las mejores condiciones a la siguiente generación.
Los artículos técnicos de este blog cubren las herramientas concretas: la fiscalidad de los fondos UCITS, el diferimiento de los traspasos, el Impuesto sobre el Patrimonio, la estrategia del doble fondo monetario, la localización de activos según vehículo y horizonte, la planificación sucesoria. Son herramientas reales, con números reales, para decisiones reales.
Pero las herramientas solo tienen sentido dentro de una filosofía más amplia. Y esa filosofía empieza aquí, en este artículo, con una idea que parece sencilla y resulta transformadora cuando se aplica de verdad:
Ganar dinero y gestionar un patrimonio son dos disciplinas completamente distintas. La primera depende de tus habilidades. La segunda depende de tu mentalidad. La primera tiene un máximo que viene determinado por el tiempo y la energía que puedes dedicarle. La segunda, si se construye bien, puede sobrevivir décadas después de que tú hayas dejado de trabajar.
El momento en que haces esa transición — de constructor de ingresos a gestor de patrimonio — es el momento en que el juego realmente empieza.
Lo que dice el foro de Rankia
En el hilo ¿Puedo vivir de mis rentas?, el forero @valentin , referente de la comunidad de planificación de largo plazo en Rankia, formula el cambio de perspectiva que este artículo describe:
"Otro método probablemente con mayor sentido común, es primero cubrir las necesidades básicas desde la edad de retiro hasta el fallecimiento mediante cuotas fijas conocidas; cubiertas las necesidades básicas, el resto de capital puede utilizarse en una cartera de inversión tradicional, con objeto de crecimiento de capital. Hay que considerar el riesgo de longevidad y el de la asistencia sanitaria."
👉 Ver artículo completo: ¿Puedo vivir de mis rentas? — blog Rankia
Y en el hilo Dejar el plan de pensiones y pasar a fondos de inversión, un forero jubilado articula la lección que más cuesta llegar a aprender — y que solo se entiende cuando el patrimonio ya existe y hay que vivir de él:
Y en el hilo Dejar el plan de pensiones y pasar a fondos de inversión, un forero jubilado articula la lección que más cuesta llegar a aprender — y que solo se entiende cuando el patrimonio ya existe y hay que vivir de él:
"Como jubilado digo que al llegar la hora del posible rescate de los planes la respuesta es que es mejor complementar la pensión con cualquier otra cosa: reembolsos de fondos, dividendos, rentas de cualquier tipo. Todo eso es mejor que sacar del plan de pensiones sea por capital o por rentas periódicas."
👉 Ver hilo completo: Plan de pensiones vs fondos de inversión — foro Rankia
Los artículos que cubren las herramientas
Una vez aceptado el marco, las herramientas concretas:
→ Planificación patrimonial: qué es y por qué importa antes de los 50 — el mapa completo de los cinco ámbitos
→ La estrategia del doble fondo monetario — diferimiento fiscal real
→ Cómo usar las minusvalías para reducir la factura fiscal
→ Impuesto sobre el Patrimonio 2026: guía por comunidades autónomas
→ Cómo invertir después de vender tu empresa
→ Cómo construir una cartera para vivir de las rentas
→ Donaciones en vida vs herencia: cuándo conviene cada una
→ Family office: qué es, cuándo tiene sentido y qué cuesta
Aviso divulgativo. Ejemplos ilustrativos. No constituye asesoramiento personalizado. Consulta siempre con asesor financiero y fiscal.