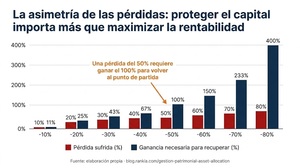
En marzo de 2020, mientras el mundo procesaba el alcance de la pandemia, los mercados de renta variable global cayeron un 34% en treinta y tres días de cotización. Fue la caída más rápida de esa magnitud en la historia de los mercados modernos.
Dos inversores con exactamente la misma cartera — 65% renta variable global indexada, 25% renta fija, 10% monetario — tuvieron experiencias completamente distintas.
El primero no tenía un plan escrito. Llevaba años invirtiendo con la convicción intelectual de que las correcciones eran oportunidades. Había leído a Bogle, a Bernstein, a Graham. Sabía que vender en el peor momento era el error clásico del inversor individual. Pero cuando el saldo de su cartera cayó un 28% en dos semanas, cuando los medios hablaban de depresión global y los mercados abrían cada día con otro -5%, algo en él cedió. Vendió el 70% de la renta variable el 23 de marzo de 2020. El mercado tocó fondo ese mismo día.
El segundo tenía una IPS. Un documento de cuatro páginas que había escrito tres años antes y que incluía, en su apartado de situaciones extraordinarias, una cláusula específica: "Si la cartera cae más de un 25%, revisaré el documento antes de tomar ninguna decisión. En ningún caso venderé renta variable en una corrección inferior al 40% salvo que cambien mis circunstancias personales." Cuando la cartera cayó ese 28%, abrió el documento, lo releyó y no hizo nada. En diciembre de 2020, su cartera había recuperado el 100% de las pérdidas y alcanzado nuevos máximos.
La diferencia no estaba en la cartera. Era idéntica. La diferencia estaba en que uno tenía un proceso y el otro no.
Esa diferencia es una IPS (Política de inversión Personal o Investment Policy Statement).
Dos inversores con exactamente la misma cartera — 65% renta variable global indexada, 25% renta fija, 10% monetario — tuvieron experiencias completamente distintas.
El primero no tenía un plan escrito. Llevaba años invirtiendo con la convicción intelectual de que las correcciones eran oportunidades. Había leído a Bogle, a Bernstein, a Graham. Sabía que vender en el peor momento era el error clásico del inversor individual. Pero cuando el saldo de su cartera cayó un 28% en dos semanas, cuando los medios hablaban de depresión global y los mercados abrían cada día con otro -5%, algo en él cedió. Vendió el 70% de la renta variable el 23 de marzo de 2020. El mercado tocó fondo ese mismo día.
El segundo tenía una IPS. Un documento de cuatro páginas que había escrito tres años antes y que incluía, en su apartado de situaciones extraordinarias, una cláusula específica: "Si la cartera cae más de un 25%, revisaré el documento antes de tomar ninguna decisión. En ningún caso venderé renta variable en una corrección inferior al 40% salvo que cambien mis circunstancias personales." Cuando la cartera cayó ese 28%, abrió el documento, lo releyó y no hizo nada. En diciembre de 2020, su cartera había recuperado el 100% de las pérdidas y alcanzado nuevos máximos.
La diferencia no estaba en la cartera. Era idéntica. La diferencia estaba en que uno tenía un proceso y el otro no.
Esa diferencia es una IPS (Política de inversión Personal o Investment Policy Statement).
Qué es realmente una IPS
El término Investment Policy Statement (IPS) — Política de Inversión Personal en español — procede del mundo institucional. Los fondos de pensiones, las dotaciones universitarias, los fondos soberanos y los family offices trabajan con IPS desde hace décadas. No porque sean burocráticamente meticulosos, sino porque gestionan el dinero de otras personas y necesitan un marco que trascienda a las personas concretas que toman decisiones en cada momento. La IPS garantiza que, cuando el gestor del fondo cambia, la filosofía permanece.
Para el inversor individual, la función es diferente pero igualmente válida. La IPS no garantiza continuidad institucional — garantiza continuidad personal. Garantiza que el inversor de junio de 2025, calmado y con perspectiva, define las reglas que seguirá el inversor de marzo de 2026, quizás asustado y presionado por noticias alarmantes.
Una IPS no es un plan financiero. No proyecta rentabilidades ni predice el comportamiento de los mercados. No es un contrato legal ni un documento para mostrar a terceros. Es algo más simple y más poderoso: un conjunto de reglas que conviertes en decisiones emocionales en decisiones previamente reflexionadas.
Una IPS responde, con calma y tiempo, a las preguntas que los mercados te hacen en el peor momento:
¿Qué estoy intentando conseguir con este patrimonio? ¿Cuánto tiempo tengo? ¿Qué pérdidas puedo soportar sin cambiar el plan? ¿Cuándo rebalancearé? ¿Qué haré si los mercados caen un 30%, un 40%, un 50%? ¿Qué cosas nunca haré, independientemente de las circunstancias?
La mejor decisión de inversión suele tomarse antes de realizar la primera inversión. La IPS es el espacio donde esa decisión se toma con la cabeza fría.
El CFA Institute define la IPS como "el documento fundacional de la relación inversor-gestor, que establece objetivos, restricciones y directrices que guiarán la gestión de la cartera". Para Vanguard, "tener un plan de inversión escrito es uno de los comportamientos más importantes que distingue a los inversores exitosos de los que no lo son".
Para el inversor individual, la función es diferente pero igualmente válida. La IPS no garantiza continuidad institucional — garantiza continuidad personal. Garantiza que el inversor de junio de 2025, calmado y con perspectiva, define las reglas que seguirá el inversor de marzo de 2026, quizás asustado y presionado por noticias alarmantes.
Una IPS no es un plan financiero. No proyecta rentabilidades ni predice el comportamiento de los mercados. No es un contrato legal ni un documento para mostrar a terceros. Es algo más simple y más poderoso: un conjunto de reglas que conviertes en decisiones emocionales en decisiones previamente reflexionadas.
Una IPS responde, con calma y tiempo, a las preguntas que los mercados te hacen en el peor momento:
¿Qué estoy intentando conseguir con este patrimonio? ¿Cuánto tiempo tengo? ¿Qué pérdidas puedo soportar sin cambiar el plan? ¿Cuándo rebalancearé? ¿Qué haré si los mercados caen un 30%, un 40%, un 50%? ¿Qué cosas nunca haré, independientemente de las circunstancias?
La mejor decisión de inversión suele tomarse antes de realizar la primera inversión. La IPS es el espacio donde esa decisión se toma con la cabeza fría.
El CFA Institute define la IPS como "el documento fundacional de la relación inversor-gestor, que establece objetivos, restricciones y directrices que guiarán la gestión de la cartera". Para Vanguard, "tener un plan de inversión escrito es uno de los comportamientos más importantes que distingue a los inversores exitosos de los que no lo son".
Por qué todos los grandes patrimonios trabajan con una IPS
El Fondo de Dotación de la Universidad de Yale — uno de los más grandes y mejor gestionados del mundo, con más de 40.000 millones de dólares bajo gestión — tiene una IPS de varias decenas de páginas que define con precisión su asignación estratégica, sus restricciones de inversión, sus criterios de selección de gestores y sus reglas de rebalanceo. David Swensen, que gestionó ese fondo durante treinta y cinco años y generó rentabilidades que ningún índice de referencia pudo igualar, dedicaba más tiempo a pensar en el proceso que en los activos concretos.
El Fondo de Pensiones del Gobierno de Noruega — el mayor fondo soberano del mundo, con más de 1,6 billones de dólares — tiene una política de inversión aprobada por el Parlamento noruego que define con exactitud qué puede y qué no puede hacer el gestor. Esa política fue la que evitó que el fondo vendiera activos durante la crisis financiera de 2008, cuando la presión política para reducir pérdidas era enorme.
Los family offices — vehículos de gestión patrimonial para familias con patrimonios superiores a los 50-100 millones de euros — dedican semanas a redactar y revisar sus IPS antes de invertir un euro. El objetivo no es predecir el futuro. Es que cuando el futuro sea complicado, el gestor sepa exactamente qué tiene permitido hacer y qué no.
La IPS convierte las decisiones futuras en reglas presentes. Los mercados ponen a prueba las carteras. Las crisis ponen a prueba las reglas.
El Fondo de Pensiones del Gobierno de Noruega — el mayor fondo soberano del mundo, con más de 1,6 billones de dólares — tiene una política de inversión aprobada por el Parlamento noruego que define con exactitud qué puede y qué no puede hacer el gestor. Esa política fue la que evitó que el fondo vendiera activos durante la crisis financiera de 2008, cuando la presión política para reducir pérdidas era enorme.
Los family offices — vehículos de gestión patrimonial para familias con patrimonios superiores a los 50-100 millones de euros — dedican semanas a redactar y revisar sus IPS antes de invertir un euro. El objetivo no es predecir el futuro. Es que cuando el futuro sea complicado, el gestor sepa exactamente qué tiene permitido hacer y qué no.
La IPS convierte las decisiones futuras en reglas presentes. Los mercados ponen a prueba las carteras. Las crisis ponen a prueba las reglas.
Los 11 apartados de una IPS completa
Una IPS personal no necesita ser un documento extenso. Para la mayoría de inversores individuales, cuatro a ocho páginas son suficientes. Lo que sí debe contener es específico y concreto — no vaguedades como "largo plazo" o "perfil moderado-agresivo", sino compromisos claros que puedan evaluarse objetivamente.
1. Objetivos patrimoniales
¿Qué pretende conseguir el patrimonio? La respuesta no puede ser "maximizar la rentabilidad". Ese no es un objetivo — es una aspiración. Un objetivo debe ser concreto, medible y con un horizonte temporal. "Alcanzar la independencia financiera a los 62 años con una cartera financiera que genere 36.000 euros anuales ajustados por inflación, complementando una pensión pública estimada de 1.800 euros mensuales." Eso es un objetivo. Ver la guía completa sobre cómo saber si has alcanzado la independencia financiera real.
2. Horizonte temporal
¿Cuánto tiempo debe trabajar el patrimonio? Este número cambia todo lo demás. Un horizonte de 30 años justifica una alta exposición a renta variable — las correcciones, por severas que sean, tienen tiempo de recuperarse. Un horizonte de 5 años exige máxima preservación del capital. La IPS debe especificar tanto el horizonte total como los hitos intermedios en los que podría necesitarse liquidez.
3. Necesidades de liquidez
¿Cuándo necesitaré dinero y cuánto? Las necesidades de liquidez son el mayor determinante de cuánto riesgo puede asumir realmente una cartera. Un inversor que necesitará 100.000 euros en cuatro años para financiar la compra de una segunda residencia no puede tener esos 100.000 euros en renta variable — aunque el horizonte total del patrimonio sea de veinte años. La IPS debe separar el capital que tiene que estar disponible en el corto plazo del que puede asumir la volatilidad del largo plazo.
4. Tolerancia al riesgo
¿Qué pérdidas puedo soportar sin cambiar el plan? Esta es la pregunta más difícil de responder honestamente. La mayoría de inversores sobreestiman su tolerancia al riesgo en momentos de mercado tranquilo y la descubren por primera vez cuando ya es tarde. La IPS debe incluir tanto la tolerancia financiera al riesgo (cuánta pérdida puedes absorber sin que cambie tu situación económica real) como la tolerancia psicológica (cuánta pérdida puedes ver en pantalla sin actuar impulsivamente). El primero es objetivo. El segundo es el que determina si seguirás el plan.
5. Asset allocation estratégico
¿Cuál será la distribución objetivo entre activos? El asset allocation — la asignación entre renta variable, renta fija, activos alternativos y liquidez — es el determinante principal del rendimiento de largo plazo de una cartera. Estudios clásicos como el de Brinson, Hood y Beebower (1986) demostraron que el asset allocation explica más del 90% de la variabilidad del rendimiento de una cartera diversificada a largo plazo. La IPS debe especificar la distribución objetivo con precisión: porcentajes concretos, tipos de activos concretos, exposición geográfica concreta.
6. Bandas de rebalanceo
¿Cuándo rebalancearé? El rebalanceo no es negociable en una cartera bien gestionada — es el mecanismo que asegura que la distribución real no se desvía de la distribución objetivo. La IPS debe definir si el rebalanceo es por calendario (cada año, cada semestre), por bandas (cuando un activo se desvía más de un X% de su peso objetivo) o por una combinación de ambos. Las bandas del 5-10% sobre el peso objetivo son un punto de partida razonable para la mayoría de carteras.
7. Política de aportaciones
¿Cómo invertiré nuevo capital? Las aportaciones periódicas son el mecanismo que permite al inversor beneficiarse de la volatilidad en lugar de sufrirla. La IPS debe definir la frecuencia de las aportaciones, si se aplica dollar-cost averaging o se invierte de golpe, y si las aportaciones se dirigen al activo más infraponderado o se distribuyen proporcionalmente.
8. Política de retiradas
¿Cómo viviré del patrimonio cuando llegue el momento? Esta sección se activa en la fase de desacumulación y es especialmente relevante para quien se acerca a la independencia financiera. Debe especificar la tasa de retirada objetivo, si es fija o dinámica (ajustada según el rendimiento de la cartera), el mecanismo fiscal de los reembolsos y el tratamiento del riesgo de secuencia. Ver el análisis completo en la regla del 4%.
9. Gestión fiscal
¿Qué principios seguiré para minimizar el impacto fiscal? La IPS debe recoger los principios fiscales de la cartera: si se utilizará diferimiento mediante traspasos UCITS, si se aplicará la estrategia del doble fondo monetario o la inversión por tramos, cómo se gestionarán las minusvalías, y qué criterios determinan cuándo es aceptable reembolsar a pesar del coste fiscal. La gestión fiscal eficiente puede valer entre el 0,5% y el 1,5% anual de rentabilidad adicional — más que la comisión de cualquier fondo.
10. Restricciones y exclusiones
¿Qué cosas nunca haré? Esta es la sección más ignorada y posiblemente la más valiosa. Una lista de compromisos negativos — lo que el inversor se compromete a no hacer independientemente de las circunstancias — puede evitar los errores más costosos. Ejemplos: "No apalancamiento de ningún tipo". "No inversión en activos individuales que superen el 5% del patrimonio financiero total". "No cambio de estrategia sin un período de reflexión de 30 días". "No venta de renta variable en correcciones inferiores al 40% salvo cambio de circunstancias personales".
11. Situaciones extraordinarias y revisión
¿Qué haré ante escenarios extremos? La IPS debe anticipar los escenarios que generan más pánico y definir la respuesta antes de que ocurran. Una caída del 30%: revisar el documento y no hacer nada. Una caída del 50%: revisar el documento, valorar si hay oportunidad de rebalancear hacia renta variable, no vender. Un cambio fundamental en las circunstancias personales (pérdida de empleo, herencia inesperada, venta de empresa): iniciar el proceso de revisión de la IPS. También debe definir cuándo se revisará la IPS: normalmente una vez al año, siempre que cambien las circunstancias personales y nunca en respuesta a movimientos de mercado.
1. Objetivos patrimoniales
¿Qué pretende conseguir el patrimonio? La respuesta no puede ser "maximizar la rentabilidad". Ese no es un objetivo — es una aspiración. Un objetivo debe ser concreto, medible y con un horizonte temporal. "Alcanzar la independencia financiera a los 62 años con una cartera financiera que genere 36.000 euros anuales ajustados por inflación, complementando una pensión pública estimada de 1.800 euros mensuales." Eso es un objetivo. Ver la guía completa sobre cómo saber si has alcanzado la independencia financiera real.
2. Horizonte temporal
¿Cuánto tiempo debe trabajar el patrimonio? Este número cambia todo lo demás. Un horizonte de 30 años justifica una alta exposición a renta variable — las correcciones, por severas que sean, tienen tiempo de recuperarse. Un horizonte de 5 años exige máxima preservación del capital. La IPS debe especificar tanto el horizonte total como los hitos intermedios en los que podría necesitarse liquidez.
3. Necesidades de liquidez
¿Cuándo necesitaré dinero y cuánto? Las necesidades de liquidez son el mayor determinante de cuánto riesgo puede asumir realmente una cartera. Un inversor que necesitará 100.000 euros en cuatro años para financiar la compra de una segunda residencia no puede tener esos 100.000 euros en renta variable — aunque el horizonte total del patrimonio sea de veinte años. La IPS debe separar el capital que tiene que estar disponible en el corto plazo del que puede asumir la volatilidad del largo plazo.
4. Tolerancia al riesgo
¿Qué pérdidas puedo soportar sin cambiar el plan? Esta es la pregunta más difícil de responder honestamente. La mayoría de inversores sobreestiman su tolerancia al riesgo en momentos de mercado tranquilo y la descubren por primera vez cuando ya es tarde. La IPS debe incluir tanto la tolerancia financiera al riesgo (cuánta pérdida puedes absorber sin que cambie tu situación económica real) como la tolerancia psicológica (cuánta pérdida puedes ver en pantalla sin actuar impulsivamente). El primero es objetivo. El segundo es el que determina si seguirás el plan.
5. Asset allocation estratégico
¿Cuál será la distribución objetivo entre activos? El asset allocation — la asignación entre renta variable, renta fija, activos alternativos y liquidez — es el determinante principal del rendimiento de largo plazo de una cartera. Estudios clásicos como el de Brinson, Hood y Beebower (1986) demostraron que el asset allocation explica más del 90% de la variabilidad del rendimiento de una cartera diversificada a largo plazo. La IPS debe especificar la distribución objetivo con precisión: porcentajes concretos, tipos de activos concretos, exposición geográfica concreta.
6. Bandas de rebalanceo
¿Cuándo rebalancearé? El rebalanceo no es negociable en una cartera bien gestionada — es el mecanismo que asegura que la distribución real no se desvía de la distribución objetivo. La IPS debe definir si el rebalanceo es por calendario (cada año, cada semestre), por bandas (cuando un activo se desvía más de un X% de su peso objetivo) o por una combinación de ambos. Las bandas del 5-10% sobre el peso objetivo son un punto de partida razonable para la mayoría de carteras.
7. Política de aportaciones
¿Cómo invertiré nuevo capital? Las aportaciones periódicas son el mecanismo que permite al inversor beneficiarse de la volatilidad en lugar de sufrirla. La IPS debe definir la frecuencia de las aportaciones, si se aplica dollar-cost averaging o se invierte de golpe, y si las aportaciones se dirigen al activo más infraponderado o se distribuyen proporcionalmente.
8. Política de retiradas
¿Cómo viviré del patrimonio cuando llegue el momento? Esta sección se activa en la fase de desacumulación y es especialmente relevante para quien se acerca a la independencia financiera. Debe especificar la tasa de retirada objetivo, si es fija o dinámica (ajustada según el rendimiento de la cartera), el mecanismo fiscal de los reembolsos y el tratamiento del riesgo de secuencia. Ver el análisis completo en la regla del 4%.
9. Gestión fiscal
¿Qué principios seguiré para minimizar el impacto fiscal? La IPS debe recoger los principios fiscales de la cartera: si se utilizará diferimiento mediante traspasos UCITS, si se aplicará la estrategia del doble fondo monetario o la inversión por tramos, cómo se gestionarán las minusvalías, y qué criterios determinan cuándo es aceptable reembolsar a pesar del coste fiscal. La gestión fiscal eficiente puede valer entre el 0,5% y el 1,5% anual de rentabilidad adicional — más que la comisión de cualquier fondo.
10. Restricciones y exclusiones
¿Qué cosas nunca haré? Esta es la sección más ignorada y posiblemente la más valiosa. Una lista de compromisos negativos — lo que el inversor se compromete a no hacer independientemente de las circunstancias — puede evitar los errores más costosos. Ejemplos: "No apalancamiento de ningún tipo". "No inversión en activos individuales que superen el 5% del patrimonio financiero total". "No cambio de estrategia sin un período de reflexión de 30 días". "No venta de renta variable en correcciones inferiores al 40% salvo cambio de circunstancias personales".
11. Situaciones extraordinarias y revisión
¿Qué haré ante escenarios extremos? La IPS debe anticipar los escenarios que generan más pánico y definir la respuesta antes de que ocurran. Una caída del 30%: revisar el documento y no hacer nada. Una caída del 50%: revisar el documento, valorar si hay oportunidad de rebalancear hacia renta variable, no vender. Un cambio fundamental en las circunstancias personales (pérdida de empleo, herencia inesperada, venta de empresa): iniciar el proceso de revisión de la IPS. También debe definir cuándo se revisará la IPS: normalmente una vez al año, siempre que cambien las circunstancias personales y nunca en respuesta a movimientos de mercado.
Asesores independientes registrados en la CNMV para ayudarte a diseñar tu política de inversión personal
La IPS protege al inversor de sí mismo
El mayor enemigo del patrimonio rara vez son los mercados. Suele ser el propio inversor.
Los datos de DALBAR — una consultora americana que lleva décadas analizando la diferencia entre la rentabilidad de los fondos y la rentabilidad que obtienen sus partícipes reales — son consistentes: el inversor medio obtiene sistemáticamente entre un 2% y un 4% menos que el fondo en el que invierte. La razón no es que elija fondos malos. Es que compra en los momentos de euforia, vende en los momentos de pánico, y cambia de estrategia cada vez que el mercado o los medios le dan una razón para hacerlo.
Hay cinco mecanismos psicológicos que destruyen el rendimiento del inversor individual, y la IPS actúa directamente contra cada uno de ellos:
FOMO (Fear Of Missing Out). El miedo a perderse la próxima gran oportunidad lleva al inversor a perseguir las categorías de activos que más han subido en el ciclo reciente — exactamente cuando el potencial de rentabilidad futura es menor y el riesgo es mayor. La IPS, al definir la asignación estratégica de antemano, elimina la necesidad de decidir si "esta vez es diferente".
Pánico. El mecanismo más destructivo. Cuando la cartera cae un 30% y los medios predicen el apocalipsis económico, el cerebro genera una respuesta emocional de urgencia que no distingue entre una amenaza real y una corrección temporal. La IPS es el ancla que permite al inversor distinguir entre los dos casos sin dejarse llevar por la emoción del momento.
Exceso de confianza. El inversor que ha tenido dos o tres años excepcionales tiende a atribuirlos a su habilidad en lugar de a las condiciones del mercado. Ese exceso de confianza lleva a aumentar el riesgo, a concentrar posiciones y a apartarse de la estrategia que generó los buenos resultados. La IPS fija los límites de concentración y de desviación del asset allocation objetivo de antemano, cuando el exceso de confianza no ha nublado el juicio.
Persecución de rentabilidades pasadas. El fondo que más ha subido los últimos tres años será el más vendido el año siguiente. Es uno de los patrones más documentados y más destructivos del comportamiento inversor. La IPS, al definir los criterios de selección de activos de antemano, evita que el historial de rentabilidad reciente sea el criterio dominante en las decisiones de inversión.
Cambios constantes de estrategia. La tentación de "optimizar" permanentemente la cartera — rotar entre sectores, ajustar el asset allocation según las previsiones macroeconómicas, cambiar de fondos cuando aparece uno con mejor historial reciente — genera fricción fiscal y costes de transacción que erosionan el rendimiento sin añadir valor. La IPS define cuándo es legítimo cambiar la estrategia (cambio de circunstancias personales) y cuándo no lo es (cambio de mercados).
👉 Los tres errores de comportamiento que más dinero destruyen
Una IPS convierte decisiones emocionales en decisiones previamente reflexionadas.
Los datos de DALBAR — una consultora americana que lleva décadas analizando la diferencia entre la rentabilidad de los fondos y la rentabilidad que obtienen sus partícipes reales — son consistentes: el inversor medio obtiene sistemáticamente entre un 2% y un 4% menos que el fondo en el que invierte. La razón no es que elija fondos malos. Es que compra en los momentos de euforia, vende en los momentos de pánico, y cambia de estrategia cada vez que el mercado o los medios le dan una razón para hacerlo.
Hay cinco mecanismos psicológicos que destruyen el rendimiento del inversor individual, y la IPS actúa directamente contra cada uno de ellos:
FOMO (Fear Of Missing Out). El miedo a perderse la próxima gran oportunidad lleva al inversor a perseguir las categorías de activos que más han subido en el ciclo reciente — exactamente cuando el potencial de rentabilidad futura es menor y el riesgo es mayor. La IPS, al definir la asignación estratégica de antemano, elimina la necesidad de decidir si "esta vez es diferente".
Pánico. El mecanismo más destructivo. Cuando la cartera cae un 30% y los medios predicen el apocalipsis económico, el cerebro genera una respuesta emocional de urgencia que no distingue entre una amenaza real y una corrección temporal. La IPS es el ancla que permite al inversor distinguir entre los dos casos sin dejarse llevar por la emoción del momento.
Exceso de confianza. El inversor que ha tenido dos o tres años excepcionales tiende a atribuirlos a su habilidad en lugar de a las condiciones del mercado. Ese exceso de confianza lleva a aumentar el riesgo, a concentrar posiciones y a apartarse de la estrategia que generó los buenos resultados. La IPS fija los límites de concentración y de desviación del asset allocation objetivo de antemano, cuando el exceso de confianza no ha nublado el juicio.
Persecución de rentabilidades pasadas. El fondo que más ha subido los últimos tres años será el más vendido el año siguiente. Es uno de los patrones más documentados y más destructivos del comportamiento inversor. La IPS, al definir los criterios de selección de activos de antemano, evita que el historial de rentabilidad reciente sea el criterio dominante en las decisiones de inversión.
Cambios constantes de estrategia. La tentación de "optimizar" permanentemente la cartera — rotar entre sectores, ajustar el asset allocation según las previsiones macroeconómicas, cambiar de fondos cuando aparece uno con mejor historial reciente — genera fricción fiscal y costes de transacción que erosionan el rendimiento sin añadir valor. La IPS define cuándo es legítimo cambiar la estrategia (cambio de circunstancias personales) y cuándo no lo es (cambio de mercados).
👉 Los tres errores de comportamiento que más dinero destruyen
Una IPS convierte decisiones emocionales en decisiones previamente reflexionadas.
Ejemplo completo: la IPS del matrimonio García-López
Marta (48 años) y Jordi (46 años). Dos hijos de 16 y 13 años. Jordi acaba de vender su participación en una empresa de software por 1.400.000 euros netos después de impuestos. Tienen la vivienda habitual en propiedad (sin hipoteca, valorada en 650.000 euros), 900.000 euros disponibles para invertir, y una pensión pública estimada conjunta de aproximadamente 3.200 euros mensuales a los 65 años. Sus gastos actuales son de 5.500 euros mensuales. Su objetivo es la independencia financiera a los 60 años.
Antes de mover un euro, se sentaron a escribir su IPS. Esto es lo que pusieron en cada sección.
Antes de mover un euro, se sentaron a escribir su IPS. Esto es lo que pusieron en cada sección.
IPS Matrimonio García-López
Sección 1 — Objetivos
Alcanzar la independencia financiera cuando Marta cumpla 60 años (2038). En ese momento, la cartera financiera debe ser capaz de generar 30.000 euros anuales — la diferencia entre los 66.000 euros de gasto anual actual ajustados por inflación y los 38.400 euros que esperan recibir de pensión pública conjunta. Al 4% de tasa de retirada, el capital objetivo en 2038 es de 750.000 euros en términos reales de hoy.
Objetivo secundario: preservar el capital real de la cartera durante la fase de desacumulación para que los hijos hereden al menos el equivalente al capital inicial si ambos fallecen antes de los 85 años.
Objetivo secundario: preservar el capital real de la cartera durante la fase de desacumulación para que los hijos hereden al menos el equivalente al capital inicial si ambos fallecen antes de los 85 años.
Sección 2 — Horizonte temporal
Fase de acumulación: 14 años (2026–2040). Fase de desacumulación: 25–30 años (2040–2065/2070). Horizonte total del sistema patrimonial: 44 años.
Necesidades de liquidez programadas en la fase de acumulación: ninguna de las inversiones actuales tiene fecha fija de reembolso. Los estudios universitarios de los hijos (estimados en 50.000 euros entre 2028 y 2034) se cubrirán con los ingresos laborales de Marta, no con el patrimonio financiero. Esta decisión se revisará si los ingresos laborales cambian.
Necesidades de liquidez programadas en la fase de acumulación: ninguna de las inversiones actuales tiene fecha fija de reembolso. Los estudios universitarios de los hijos (estimados en 50.000 euros entre 2028 y 2034) se cubrirán con los ingresos laborales de Marta, no con el patrimonio financiero. Esta decisión se revisará si los ingresos laborales cambian.
Sección 3 — Liquidez
Colchón de emergencia permanente: 66.000 euros (12 meses de gastos actuales). Depositado en fondo monetario en cuenta separada. No forma parte de la cartera de inversión. No se invierte en activos de mayor riesgo bajo ninguna circunstancia.
Capital disponible para invertir una vez separado el colchón: 834.000 euros.
Capital disponible para invertir una vez separado el colchón: 834.000 euros.
Sección 4 — Tolerancia al riesgo
Tolerancia financiera: podemos soportar una caída del patrimonio financiero de hasta el 50% sin que cambie nuestra situación económica real. Marta trabaja (ingresos de 4.000 euros netos mensuales), no tenemos hipoteca, y el colchón de liquidez cubre 12 meses de gastos sin tocar la cartera.
Tolerancia psicológica: hemos vivido las correcciones de 2008, 2020 y 2022 sin vender ninguna posición. En 2020, la cartera anterior cayó un 22% en seis semanas y no hicimos nada. Consideramos que nuestra tolerancia psicológica real es alta — pero hemos vivido esas correcciones con patrimonios menores. Con 834.000 euros en juego, revisaremos esta estimación en la primera corrección severa que experimentemos con esta cartera.
Máxima pérdida tolerable que activa una revisión obligatoria del documento: 45%.
Tolerancia psicológica: hemos vivido las correcciones de 2008, 2020 y 2022 sin vender ninguna posición. En 2020, la cartera anterior cayó un 22% en seis semanas y no hicimos nada. Consideramos que nuestra tolerancia psicológica real es alta — pero hemos vivido esas correcciones con patrimonios menores. Con 834.000 euros en juego, revisaremos esta estimación en la primera corrección severa que experimentemos con esta cartera.
Máxima pérdida tolerable que activa una revisión obligatoria del documento: 45%.
Sección 5 — Asset allocation estratégico objetivo
Renta variable global indexada (MSCI ACWI o equivalente): 70% → 584.000 €
Renta fija global corto/medio plazo (bonos gobierno + corporativos IG): 20% → 167.000 €
Activos reales (oro vía ETC + inmobiliario cotizado REIT): 5% → 42.000 €
Fondo monetario (reserva de oportunidades + amortiguador correcciones): 5% → 42.000 €
Distribución geográfica dentro de la renta variable: MSCI World 60%, mercados emergentes 10%. No se harán apuestas tácticas por regiones ni sectores basadas en previsiones macroeconómicas.
Vehículos: exclusivamente fondos UCITS indexados para las cuatro clases de activos. Sin fondos de gestión activa por encima del 10% del total de la cartera.
Renta fija global corto/medio plazo (bonos gobierno + corporativos IG): 20% → 167.000 €
Activos reales (oro vía ETC + inmobiliario cotizado REIT): 5% → 42.000 €
Fondo monetario (reserva de oportunidades + amortiguador correcciones): 5% → 42.000 €
Distribución geográfica dentro de la renta variable: MSCI World 60%, mercados emergentes 10%. No se harán apuestas tácticas por regiones ni sectores basadas en previsiones macroeconómicas.
Vehículos: exclusivamente fondos UCITS indexados para las cuatro clases de activos. Sin fondos de gestión activa por encima del 10% del total de la cartera.
Sección 6 — Rebalanceo
Método principal: por bandas. Cuando cualquier clase de activo se desvíe más de ±7 puntos porcentuales de su peso objetivo, se rebalanceará hacia el objetivo.
Método secundario: revisión por calendario en la primera semana de enero de cada año. Si ninguna clase supera la banda, no se ejecuta ningún rebalanceo.
Mecanismo preferido: aportaciones mensuales dirigidas al activo más infraponderado, antes de vender el más sobreponderado (para minimizar el coste fiscal de las ventas). Solo se venderán activos para rebalancear cuando las aportaciones no sean suficientes para corregir la desviación.
Método secundario: revisión por calendario en la primera semana de enero de cada año. Si ninguna clase supera la banda, no se ejecuta ningún rebalanceo.
Mecanismo preferido: aportaciones mensuales dirigidas al activo más infraponderado, antes de vender el más sobreponderado (para minimizar el coste fiscal de las ventas). Solo se venderán activos para rebalancear cuando las aportaciones no sean suficientes para corregir la desviación.
Sección 7 — Política de aportaciones
Aportación mensual fija: 2.000 euros del salario de Marta, los días 1–5 de cada mes.
Destino: el 100% va al activo más infraponderado respecto al objetivo en la fecha de aportación.
Regla de invariabilidad: la aportación mensual no se modifica en función del estado del mercado. Si el mercado cae un 30%, la aportación de ese mes sigue siendo 2.000 euros — en el activo que ha caído. Si el mercado sube un 30%, la aportación de ese mes sigue siendo 2.000 euros.
Aportaciones extraordinarias (bonus, ingresos inesperados): se invierten en dos partes iguales a 30 y 60 días de recibirse, siguiendo la misma regla de destino al activo más infraponderado.
Destino: el 100% va al activo más infraponderado respecto al objetivo en la fecha de aportación.
Regla de invariabilidad: la aportación mensual no se modifica en función del estado del mercado. Si el mercado cae un 30%, la aportación de ese mes sigue siendo 2.000 euros — en el activo que ha caído. Si el mercado sube un 30%, la aportación de ese mes sigue siendo 2.000 euros.
Aportaciones extraordinarias (bonus, ingresos inesperados): se invierten en dos partes iguales a 30 y 60 días de recibirse, siguiendo la misma regla de destino al activo más infraponderado.
Sección 8 — Política de retiradas (activa desde 2038)
Tasa de retirada inicial: 4% del valor de la cartera en el primer año de retiro (2040), ajustado anualmente por el IPC real.
Dinámica de ajuste: si la cartera cae más del 20% durante un año de retiro, la retirada de ese año se reduce al 3,5%. Si sube más del 15%, la retirada puede aumentarse al 4,5% o destinarse el exceso a reconstruir el colchón de liquidez.
Orden de reembolso para cubrir gastos: (1) fondo monetario y renta fija de corto plazo, (2) renta fija de medio plazo, (3) renta variable — siempre el último recurso. La renta variable solo se reembolsa para cubrir gastos cuando los dos primeros segmentos están agotados.
Colchón de liquidez en retiro: mantener siempre el equivalente a 24 meses de gastos en fondo monetario o cuenta remunerada fuera de la cartera de inversión.
Dinámica de ajuste: si la cartera cae más del 20% durante un año de retiro, la retirada de ese año se reduce al 3,5%. Si sube más del 15%, la retirada puede aumentarse al 4,5% o destinarse el exceso a reconstruir el colchón de liquidez.
Orden de reembolso para cubrir gastos: (1) fondo monetario y renta fija de corto plazo, (2) renta fija de medio plazo, (3) renta variable — siempre el último recurso. La renta variable solo se reembolsa para cubrir gastos cuando los dos primeros segmentos están agotados.
Colchón de liquidez en retiro: mantener siempre el equivalente a 24 meses de gastos en fondo monetario o cuenta remunerada fuera de la cartera de inversión.
Sección 9 — Gestión fiscal
Principio cardinal: nunca reembolsar y recomprar. Solo traspasos entre fondos UCITS.
Estrategia FIFO: todas las aportaciones futuras se distribuirán en al menos tres fondos distintos que repliquen el mismo índice (inversión por tramos), para poder elegir qué participaciones reembolsar minimizando el IRPF.
Compensación de minusvalías: revisión anual en diciembre de todas las posiciones con minusvalías latentes. Si hay ganancias realizadas ese año, se valorará aflorar las minusvalías para compensarlas.
Límite de tributación anual: no generar más de 200.000 euros de plusvalía realizada en un solo ejercicio fiscal para no entrar en el tramo del 30% del IRPF del ahorro. Si un rebalanceo importante requiere superar ese límite, se distribuirá entre dos ejercicios fiscales.
Estrategia FIFO: todas las aportaciones futuras se distribuirán en al menos tres fondos distintos que repliquen el mismo índice (inversión por tramos), para poder elegir qué participaciones reembolsar minimizando el IRPF.
Compensación de minusvalías: revisión anual en diciembre de todas las posiciones con minusvalías latentes. Si hay ganancias realizadas ese año, se valorará aflorar las minusvalías para compensarlas.
Límite de tributación anual: no generar más de 200.000 euros de plusvalía realizada en un solo ejercicio fiscal para no entrar en el tramo del 30% del IRPF del ahorro. Si un rebalanceo importante requiere superar ese límite, se distribuirá entre dos ejercicios fiscales.
Sección 10 — Restricciones (cosas que nunca haremos)
— No apalancamiento bajo ninguna circunstancia.
— No inversión en activos individuales (acciones, bonos corporativos individuales, criptomonedas, inmuebles adicionales) que superen el 3% del patrimonio financiero total.
— No cambio de estrategia sin un período mínimo de reflexión de 30 días calendario y, si el cambio afecta a más del 20% de la cartera, consulta obligatoria con un asesor externo.
— No venta de renta variable por razones de mercado si la corrección es inferior al 40%. El único motivo legítimo para vender renta variable fuera del plan es un cambio de circunstancias personales documentado en una revisión de esta IPS.
— No persecución de modas: no invertiremos en ninguna categoría de activo cuya justificación principal sea que "está subiendo mucho" o que "todo el mundo está invirtiendo en esto".
— No inversión en activos individuales (acciones, bonos corporativos individuales, criptomonedas, inmuebles adicionales) que superen el 3% del patrimonio financiero total.
— No cambio de estrategia sin un período mínimo de reflexión de 30 días calendario y, si el cambio afecta a más del 20% de la cartera, consulta obligatoria con un asesor externo.
— No venta de renta variable por razones de mercado si la corrección es inferior al 40%. El único motivo legítimo para vender renta variable fuera del plan es un cambio de circunstancias personales documentado en una revisión de esta IPS.
— No persecución de modas: no invertiremos en ninguna categoría de activo cuya justificación principal sea que "está subiendo mucho" o que "todo el mundo está invirtiendo en esto".
Sección 11 — Situaciones extraordinarias
Si la cartera cae entre el 20% y el 30%: abrir este documento, releerlo, no hacer nada. Continuar con las aportaciones mensuales.
Si la cartera cae entre el 30% y el 40%: abrir este documento, releerlo, valorar si hay exceso de liquidez en el colchón para hacer una aportación extraordinaria hacia renta variable. No vender.
Si la cartera cae más del 40%: revisión obligatoria con asesor externo. Evaluar si las circunstancias del mundo han cambiado fundamentalmente o si es una corrección temporal severa. En ningún caso vender sin esa revisión.
Si Marta pierde su empleo: suspender las aportaciones mensuales temporalmente. No vender la cartera. Activar el colchón de liquidez. Si la situación se prolonga más de 6 meses, revisar la IPS completa.
Si recibimos una herencia o evento de liquidez mayor: aparcar en fondo monetario el importe íntegro. Iniciar revisión de esta IPS antes de invertir nada. No tomar ninguna decisión de inversión en los primeros 30 días.
Si la cartera cae entre el 30% y el 40%: abrir este documento, releerlo, valorar si hay exceso de liquidez en el colchón para hacer una aportación extraordinaria hacia renta variable. No vender.
Si la cartera cae más del 40%: revisión obligatoria con asesor externo. Evaluar si las circunstancias del mundo han cambiado fundamentalmente o si es una corrección temporal severa. En ningún caso vender sin esa revisión.
Si Marta pierde su empleo: suspender las aportaciones mensuales temporalmente. No vender la cartera. Activar el colchón de liquidez. Si la situación se prolonga más de 6 meses, revisar la IPS completa.
Si recibimos una herencia o evento de liquidez mayor: aparcar en fondo monetario el importe íntegro. Iniciar revisión de esta IPS antes de invertir nada. No tomar ninguna decisión de inversión en los primeros 30 días.
Sección 12 — Revisión anual y firmas
Fecha de revisión anual: primera semana de enero.
Criterio de revisión: esta IPS se revisa cuando cambian las circunstancias personales (empleo, hijos, salud, objetivos, horizonte temporal, nivel de gastos). No se revisa como respuesta a movimientos del mercado.
¿Cuándo SÍ tiene sentido revisar la IPS?: cuando el objetivo de independencia financiera cambie; cuando el horizonte temporal varíe significativamente; cuando uno de los dos fallezca o haya un cambio de estado civil; cuando los ingresos laborales cambien estructuralmente; cuando alguno de los hijos necesite capital que no estaba previsto.
¿Cuándo NO tiene sentido revisar la IPS?: cuando la bolsa cae; cuando un fondo bate al mercado; cuando los medios anuncian una recesión inminente; cuando un conocido nos dice que hay una "oportunidad única".
Firma: Marta García · Jordi López · Julio 2026
Próxima revisión programada: enero 2027.
Criterio de revisión: esta IPS se revisa cuando cambian las circunstancias personales (empleo, hijos, salud, objetivos, horizonte temporal, nivel de gastos). No se revisa como respuesta a movimientos del mercado.
¿Cuándo SÍ tiene sentido revisar la IPS?: cuando el objetivo de independencia financiera cambie; cuando el horizonte temporal varíe significativamente; cuando uno de los dos fallezca o haya un cambio de estado civil; cuando los ingresos laborales cambien estructuralmente; cuando alguno de los hijos necesite capital que no estaba previsto.
¿Cuándo NO tiene sentido revisar la IPS?: cuando la bolsa cae; cuando un fondo bate al mercado; cuando los medios anuncian una recesión inminente; cuando un conocido nos dice que hay una "oportunidad única".
Firma: Marta García · Jordi López · Julio 2026
Próxima revisión programada: enero 2027.
Errores frecuentes al redactar una IPS
Hacerla demasiado compleja. Una IPS de veinte páginas que requiere dos horas de lectura antes de poder aplicarla no cumple su función. Cuanto más compleja, menos probable que el inversor la consulte en el momento en que más la necesita — en medio de una corrección de mercado. Una IPS de cuatro a seis páginas, clara y directamente aplicable, es más valiosa que una obra maestra de precisión financiera que nadie lee.
Copiar la de otra persona. La IPS de un forero de Rankia, de un libro de finanzas personales o de un artículo en internet puede servir como referencia — pero no puede ser la tuya. La IPS tiene que reflejar tus objetivos reales, tu horizonte real, tu tolerancia al riesgo real y tu situación fiscal real. Una IPS copiada es un disfraz, no un plan.
Cambiarla continuamente. La IPS que se modifica cada vez que el mercado se mueve no es una IPS — es una racionalización post-hoc de las decisiones emocionales. Una IPS que cambia tres veces en un año de alta volatilidad ha fallado en su función principal. La regla general: si sientes el impulso de cambiar la IPS como respuesta a un movimiento de mercado, eso es exactamente la señal de que no debes cambiarla.
Escribir objetivos imposibles. "Obtener una rentabilidad del 12% anual con máxima seguridad y sin volatilidad" no es un objetivo — es una fantasía. La IPS con objetivos irrealistas conduce a asumir riesgos excesivos en busca de la rentabilidad prometida, lo que invariablemente termina en una corrección que destruye la disciplina. Los objetivos deben ser alcanzables con el asset allocation definido.
No revisarla nunca. Una IPS que no se revisa durante diez años puede volverse obsoleta — no porque cambien los mercados, sino porque cambia la vida. Un inversor de 45 años con dos hijos pequeños y un horizonte de 25 años tiene necesidades completamente distintas a las que tendrá a los 58 años, con los hijos independizados y a tres años de la jubilación. La revisión anual no es opcional.
Convertirla en una predicción del mercado. La IPS que incluye compromisos como "cuando la bolsa caiga a mínimos históricos, aumentaré la renta variable" asume que el inversor puede predecir cuándo ha llegado el mínimo — lo que nadie puede hacer de forma sistemática. La IPS debe basarse en reglas que no requieren predicción: porcentajes, bandas, calendarios y circunstancias personales.
Copiar la de otra persona. La IPS de un forero de Rankia, de un libro de finanzas personales o de un artículo en internet puede servir como referencia — pero no puede ser la tuya. La IPS tiene que reflejar tus objetivos reales, tu horizonte real, tu tolerancia al riesgo real y tu situación fiscal real. Una IPS copiada es un disfraz, no un plan.
Cambiarla continuamente. La IPS que se modifica cada vez que el mercado se mueve no es una IPS — es una racionalización post-hoc de las decisiones emocionales. Una IPS que cambia tres veces en un año de alta volatilidad ha fallado en su función principal. La regla general: si sientes el impulso de cambiar la IPS como respuesta a un movimiento de mercado, eso es exactamente la señal de que no debes cambiarla.
Escribir objetivos imposibles. "Obtener una rentabilidad del 12% anual con máxima seguridad y sin volatilidad" no es un objetivo — es una fantasía. La IPS con objetivos irrealistas conduce a asumir riesgos excesivos en busca de la rentabilidad prometida, lo que invariablemente termina en una corrección que destruye la disciplina. Los objetivos deben ser alcanzables con el asset allocation definido.
No revisarla nunca. Una IPS que no se revisa durante diez años puede volverse obsoleta — no porque cambien los mercados, sino porque cambia la vida. Un inversor de 45 años con dos hijos pequeños y un horizonte de 25 años tiene necesidades completamente distintas a las que tendrá a los 58 años, con los hijos independizados y a tres años de la jubilación. La revisión anual no es opcional.
Convertirla en una predicción del mercado. La IPS que incluye compromisos como "cuando la bolsa caiga a mínimos históricos, aumentaré la renta variable" asume que el inversor puede predecir cuándo ha llegado el mínimo — lo que nadie puede hacer de forma sistemática. La IPS debe basarse en reglas que no requieren predicción: porcentajes, bandas, calendarios y circunstancias personales.
Cuándo debe modificarse la IPS
La IPS no cambia porque cambien los mercados. Cambia cuando cambian las circunstancias personales — y solo cuando ese cambio es real, permanente y verificable, no temporal ni emocional.
Cambios que justifican revisar la IPS: jubilación anticipada o pérdida de empleo que modifica el horizonte y la capacidad de ahorro; venta de una empresa que aumenta significativamente el patrimonio total; herencia que cambia la composición del patrimonio o introduce nuevos activos; nacimiento de hijos o cambio en los objetivos sucesorios; cambio permanente de residencia fiscal que modifica el tratamiento de las plusvalías; diagnóstico médico que modifica el horizonte temporal o las necesidades de liquidez futuras.
Cambios que no justifican revisar la IPS: corrección de mercado, aunque sea severa; malos resultados de uno o varios años; aparición de nuevas clases de activos o vehículos de inversión que "parecen" superiores; cambio de opinión sobre la estrategia basado en lectura de artículos o recomendaciones de terceros; sensación de que "el entorno ha cambiado fundamentalmente".
Una IPS que no puede resistir cinco años sin modificaciones probablemente no fue diseñada correctamente.
Cambios que justifican revisar la IPS: jubilación anticipada o pérdida de empleo que modifica el horizonte y la capacidad de ahorro; venta de una empresa que aumenta significativamente el patrimonio total; herencia que cambia la composición del patrimonio o introduce nuevos activos; nacimiento de hijos o cambio en los objetivos sucesorios; cambio permanente de residencia fiscal que modifica el tratamiento de las plusvalías; diagnóstico médico que modifica el horizonte temporal o las necesidades de liquidez futuras.
Cambios que no justifican revisar la IPS: corrección de mercado, aunque sea severa; malos resultados de uno o varios años; aparición de nuevas clases de activos o vehículos de inversión que "parecen" superiores; cambio de opinión sobre la estrategia basado en lectura de artículos o recomendaciones de terceros; sensación de que "el entorno ha cambiado fundamentalmente".
Una IPS que no puede resistir cinco años sin modificaciones probablemente no fue diseñada correctamente.
La IPS como herramienta de legado
Hay una dimensión de la IPS que pocas personas consideran y que puede ser la más valiosa de todas: la IPS como documento de transmisión de filosofía patrimonial a la siguiente generación.
Los herederos que reciben un patrimonio significativo sin ningún contexto sobre cómo se construyó y cómo se gestiona tienen una probabilidad muy alta de tomar decisiones destructivas — no por mala intención, sino por ausencia de marco de referencia. La IPS del causante, si está bien escrita y es comprensible para alguien sin formación financiera especializada, proporciona ese marco.
Una IPS pensada también como documento de legado incluiría una sección adicional: la explicación de la filosofía subyacente. Por qué se eligió la indexación sobre la gestión activa. Por qué el asset allocation tiene esa distribución específica. Qué errores se cometieron a lo largo del camino y qué se aprendió de ellos. Qué principios guiaron las decisiones más importantes.
El patrimonio transmite activos. La IPS puede transmitir criterios. Y los criterios, a largo plazo, valen más que los activos. Ver el análisis de donaciones en vida vs herencia y de el impuesto de sucesiones en fondos de inversión.
Los herederos que reciben un patrimonio significativo sin ningún contexto sobre cómo se construyó y cómo se gestiona tienen una probabilidad muy alta de tomar decisiones destructivas — no por mala intención, sino por ausencia de marco de referencia. La IPS del causante, si está bien escrita y es comprensible para alguien sin formación financiera especializada, proporciona ese marco.
Una IPS pensada también como documento de legado incluiría una sección adicional: la explicación de la filosofía subyacente. Por qué se eligió la indexación sobre la gestión activa. Por qué el asset allocation tiene esa distribución específica. Qué errores se cometieron a lo largo del camino y qué se aprendió de ellos. Qué principios guiaron las decisiones más importantes.
El patrimonio transmite activos. La IPS puede transmitir criterios. Y los criterios, a largo plazo, valen más que los activos. Ver el análisis de donaciones en vida vs herencia y de el impuesto de sucesiones en fondos de inversión.
Lo que dice el foro de Rankia
En el hilo clásico de Gestión pasiva: Bogleheads y otros temas relacionados con la indexación, @valentin — uno de los referentes más respetados de la comunidad inversora de Rankia y de este blog — lo formuló con la precisión de quien lleva décadas pensando en estos temas:
"Todo inversor debiera tener una 'Política de Inversión', y dentro de ésta y bajo gestión de cartera debería abordar el método de rebalanceo."
👉 Ver hilo: Gestión pasiva: Bogleheads — foro Rankia
Y en el mismo hilo, la tensión clásica entre los dos sistemas de rebalanceo que cualquier IPS debe resolver:
Y en el mismo hilo, la tensión clásica entre los dos sistemas de rebalanceo que cualquier IPS debe resolver:
"El inconveniente que conlleva hacerlo por bandas es que requiere monitorizar tu cartera de forma continua (como poco una vez al mes) mientras que si programas los rebalanceos por tiempo (por ejemplo cada año), puedes olvidarte de tu cartera durante ese período."
👉 Ver hilo completo: Rebalanceo por bandas vs por tiempo — foro Rankia
Tu plantilla: cómo escribir tu IPS en una tarde
Esta plantilla está diseñada para completarse en aproximadamente 60-90 minutos. No requiere cálculos complejos ni software especializado. Requiere honestidad, reflexión y claridad sobre lo que realmente quieres del dinero.
Política de Inversión Personal — completa en 60–90 minutos
DATOS GENERALES
Nombre(s): _______________
Fecha de redacción: _______________
Próxima revisión programada: _______________
Nombre(s): _______________
Fecha de redacción: _______________
Próxima revisión programada: _______________
SECCIÓN 1 — OBJETIVOS
¿Para qué existe este patrimonio?
¿Para qué existe este patrimonio?
Escribe tu objetivo principal en una frase que incluya una cifra, un plazo y un criterio de éxito. Ejemplo: "Alcanzar la independencia financiera a los 62 años con una cartera que genere 30.000 € anuales, complementando una pensión estimada de 1.500 €/mes."
Mi objetivo principal: _______________
¿Cómo sabré si lo he conseguido? (métrica concreta): _______________
Objetivo secundario (si lo hay): _______________
SECCIÓN 2 — HORIZONTE TEMPORAL
¿Cuánto tiempo tiene que trabajar este dinero?
¿Cuánto tiempo tiene que trabajar este dinero?
Horizonte total (hasta cuándo debe durar el patrimonio): ___ años
Fase de acumulación (hasta cuándo aporto): hasta _______________
¿Hay fechas intermedias en las que necesitaré dinero? Ejemplo: estudios universitarios en 2031, compra de vivienda en 2029.
Necesidad |
Fecha aproximada |
Importe estimado |
¿Sale de la cartera o de los ingresos? |
|---|---|---|---|
SECCIÓN 3 — LIQUIDEZ
El dinero que no puede estar en riesgo bajo ninguna circunstancia
Colchón de emergencia (fuera de la cartera, en fondo monetario o cuenta remunerada):
Importe: _______________ €
Dónde está: _______________
Regla: este dinero no se invierte en activos de mayor riesgo. Nunca.
Importe: _______________ €
Dónde está: _______________
Regla: este dinero no se invierte en activos de mayor riesgo. Nunca.
Capital disponible para invertir (total menos el colchón): _______________ €
SECCIÓN 4 — TOLERANCIA AL RIESGO
La pregunta más importante — y la más difícil de responder honestamente
Pregunta 1: Si tu cartera cayera un 30% mañana, ¿qué harías?
☐ No haría nada — está en mi plan
☐ Lo pensaría pero probablemente no vendería
☐ Probablemente reduciría algo la renta variable
☐ Vendería una parte importante
☐ No haría nada — está en mi plan
☐ Lo pensaría pero probablemente no vendería
☐ Probablemente reduciría algo la renta variable
☐ Vendería una parte importante
Pregunta 2: ¿Has vivido una corrección severa con dinero invertido? ¿Qué hiciste realmente?
Pregunta 3: ¿Cuánto podría caer la cartera sin afectar tu situación económica real (ingresos, gastos, deudas)? ___ %
Máxima caída que activa revisión obligatoria del documento: ___ %
SECCIÓN 5 — ASSET ALLOCATION OBJETIVO
La distribución que defino hoy con la cabeza fría
La distribución que defino hoy con la cabeza fría
Clase de activo |
Peso objetivo |
Importe aproximado |
|---|---|---|
Renta variable global |
___ % |
_______________ € |
Renta fija |
___ % |
_______________ € |
Activos reales (oro, REITs) |
___ % |
_______________ € |
Fondo monetario / liquidez |
___ % |
_______________ € |
TOTAL |
100 % |
_______________ € |
¿Hay restricciones geográficas o sectoriales? Ejemplo: máximo 20% en España, nada en sectores excluidos.
¿Gestión activa, indexada o mixta? ¿Por qué?
SECCIÓN 6 — REBALANCEO
Las reglas que evitan que la cartera se desvíe del plan
Las reglas que evitan que la cartera se desvíe del plan
Método elegido:
☐ Por calendario: rebalanceo cada _______________ (trimestre / semestre / año)
☐ Por bandas: si cualquier activo se desvía más de ± ___ % de su peso objetivo
☐ Combinado: revisión anual + bandas de ± ___ %
☐ Por calendario: rebalanceo cada _______________ (trimestre / semestre / año)
☐ Por bandas: si cualquier activo se desvía más de ± ___ % de su peso objetivo
☐ Combinado: revisión anual + bandas de ± ___ %
¿Cómo rebalanceo? Orden de preferencia:
- Primero dirijo las nuevas aportaciones al activo más infraponderado
- Si no es suficiente, vendo el más sobreponderado y compro el más infraponderado
¿Hay restricciones fiscales que afecten al rebalanceo? (ej: evitar plusvalías en diciembre)
SECCIÓN 7 — APORTACIONES
Cómo entra el dinero nuevo
Cómo entra el dinero nuevo
Aportación periódica: _______________ € cada _______________
Fecha de aportación: _______________
Destino: siempre al activo más infraponderado respecto al objetivo
Fecha de aportación: _______________
Destino: siempre al activo más infraponderado respecto al objetivo
¿Se modifica si el mercado cae o sube? ☐ No, siempre la misma ☐ Sí (explicar: _______________)
Si recibo dinero extraordinario (bonus, herencia, venta):
☐ Lo invierto de golpe en ___ días
☐ Lo distribuyo en ___ partes durante ___ meses
☐ Primero espero ___ días y decido
☐ Lo invierto de golpe en ___ días
☐ Lo distribuyo en ___ partes durante ___ meses
☐ Primero espero ___ días y decido
SECCIÓN 8 — RETIRADAS
(Completar cuando se acerque la fase de desacumulación o si ya estás en ella)
(Completar cuando se acerque la fase de desacumulación o si ya estás en ella)
Tasa de retirada inicial: ___ % del capital en el primer año de retiro
¿Fija o dinámica? ☐ Fija, ajustada solo por IPC ☐ Dinámica: si la cartera cae >20%, bajo al ___ %
Orden de reembolso (de primero a último):
- Fondo monetario / liquidez
- Renta fija corto plazo
- Renta fija largo plazo
- Renta variable — siempre el último recurso
¿Qué hago si necesito retirar en un año de corrección severa (>25%)?
SECCIÓN 9 — GESTIÓN FISCAL
Los principios que minimizan la factura de Hacienda
Los principios que minimizan la factura de Hacienda
☐ Solo traspasos entre fondos UCITS — nunca reembolso y recompra en la misma posición
☐ Compensación de minusvalías: revisión anual en _______________ (mes)
☐ Límite de plusvalía realizada al año para no entrar en tramo superior: _______________ €
☐ Inversión por tramos para nuevas aportaciones (para poder elegir qué vender)
☐ Compensación de minusvalías: revisión anual en _______________ (mes)
☐ Límite de plusvalía realizada al año para no entrar en tramo superior: _______________ €
☐ Inversión por tramos para nuevas aportaciones (para poder elegir qué vender)
¿Hay otras consideraciones fiscales relevantes en mi situación? (IP, empresa familiar, sociedad patrimonial)
SECCIÓN 10 — RESTRICCIONES
Las líneas rojas que no cruzaré bajo ninguna circunstancia
Las líneas rojas que no cruzaré bajo ninguna circunstancia
Escribe al menos 4. Sé específico — "no haré cosas arriesgadas" no es una restricción.
Ejemplos orientativos: "No apalancamiento de ningún tipo." / "Ninguna posición individual supera el 5% de la cartera." / "No cambios de estrategia sin 30 días de reflexión y consulta con asesor." / "No vendo renta variable en correcciones inferiores al 40% salvo cambio de circunstancias personales documentado."
SECCIÓN 11 — SITUACIONES EXTRAORDINARIAS
Las respuestas que defino hoy para los momentos en que el mercado quiera que improvise
Las respuestas que defino hoy para los momentos en que el mercado quiera que improvise
Si la cartera cae entre el 20% y el 30%:
→ Abriré este documento, lo releeré y no haré nada. Continuaré las aportaciones normales.
→ Abriré este documento, lo releeré y no haré nada. Continuaré las aportaciones normales.
Si la cartera cae entre el 30% y el 40%:
→ _______________
→ _______________
Si la cartera cae más del 40%:
→ _______________
→ _______________
Si pierdo mi empleo o mis ingresos cambian drásticamente:
→ _______________
→ _______________
Si recibo una herencia u otro evento de liquidez importante:
→ _______________
→ _______________
Si mi situación de salud cambia de forma permanente:
→ _______________
→ _______________
SECCIÓN 12 — REVISIÓN Y FIRMA
Fecha de próxima revisión anual: _______________
¿Cuándo SÍ revisaré esta IPS antes de la fecha programada?
Cuando cambie alguna de estas circunstancias personales:
☐ Cambio de empleo o pérdida de ingresos
☐ Venta de empresa o evento de liquidez mayor
☐ Nacimiento de hijos o cambio en los objetivos sucesorios
☐ Cambio de residencia fiscal
☐ Diagnóstico médico relevante
☐ Otro: _______________
Cuando cambie alguna de estas circunstancias personales:
☐ Cambio de empleo o pérdida de ingresos
☐ Venta de empresa o evento de liquidez mayor
☐ Nacimiento de hijos o cambio en los objetivos sucesorios
☐ Cambio de residencia fiscal
☐ Diagnóstico médico relevante
☐ Otro: _______________
¿Cuándo NO revisaré esta IPS?
Cuando los mercados suban mucho. Cuando los mercados caigan mucho. Cuando los medios anuncien una recesión. Cuando un conocido me diga que hay una oportunidad que no puedo perder.
Cuando los mercados suban mucho. Cuando los mercados caigan mucho. Cuando los medios anuncien una recesión. Cuando un conocido me diga que hay una oportunidad que no puedo perder.
Firma:
_______________ · _______________ · Fecha: _______________
_______________ · _______________ · Fecha: _______________
Invertir es elegir activos. Gestionar un patrimonio es diseñar un sistema.
Hay una distinción que este blog lleva repitiendo desde su primer artículo: invertir y gestionar un patrimonio son dos disciplinas diferentes. Invertir consiste en elegir activos. Gestionar un patrimonio consiste en diseñar un sistema capaz de sobrevivir durante décadas.
La IPS es ese sistema.
No predice qué activo subirá más el próximo año. No garantiza que el inversor evitará todas las pérdidas. No elimina la incertidumbre — que es inherente a los mercados y no puede eliminarse. Lo que sí hace es transformar la incertidumbre futura en reglas presentes. Convierte el ruido de los mercados en una señal que puede gestionarse. Y separa las decisiones que deben tomarse — rebalancear cuando las bandas se disparan — de las decisiones que no deben tomarse — vender cuando el pánico hace que todo parezca urgente.
El inversor que tiene una IPS no necesita una cartera perfecta. Necesita un conjunto de reglas que le ayuden a tomar buenas decisiones durante los próximos treinta años. Y eso, más que cualquier selección de fondos, es lo que determina el patrimonio final.
El patrimonio crece gracias a las inversiones. Se conserva gracias a la disciplina.
La IPS es ese sistema.
No predice qué activo subirá más el próximo año. No garantiza que el inversor evitará todas las pérdidas. No elimina la incertidumbre — que es inherente a los mercados y no puede eliminarse. Lo que sí hace es transformar la incertidumbre futura en reglas presentes. Convierte el ruido de los mercados en una señal que puede gestionarse. Y separa las decisiones que deben tomarse — rebalancear cuando las bandas se disparan — de las decisiones que no deben tomarse — vender cuando el pánico hace que todo parezca urgente.
El inversor que tiene una IPS no necesita una cartera perfecta. Necesita un conjunto de reglas que le ayuden a tomar buenas decisiones durante los próximos treinta años. Y eso, más que cualquier selección de fondos, es lo que determina el patrimonio final.
El patrimonio crece gracias a las inversiones. Se conserva gracias a la disciplina.
MyInvestor: fondos indexados, carteras automatizadas y monetarios para implementar tu política de inversión personal
Artículos relacionados del blog
→ La diferencia entre ganar dinero y tener patrimonio — el artículo fundacional del blog
→ Los 10 errores que destruyen un patrimonio — los errores de comportamiento que la IPS evita
→ La estrategia del doble fondo monetario — gestión fiscal para tu IPS
→ Cómo usar las minusvalías para reducir la factura fiscal
→ La regla del 4%: cuánto puedes retirar sin poner en peligro tu patrimonio
→ Independencia financiera real: cómo saber si ya la tienes
→ Riesgo de concentración: el mayor peligro del patrimonio español
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ Comparador de fondos de inversión Rankia
→ Los 10 errores que destruyen un patrimonio — los errores de comportamiento que la IPS evita
→ La estrategia del doble fondo monetario — gestión fiscal para tu IPS
→ Cómo usar las minusvalías para reducir la factura fiscal
→ La regla del 4%: cuánto puedes retirar sin poner en peligro tu patrimonio
→ Independencia financiera real: cómo saber si ya la tienes
→ Riesgo de concentración: el mayor peligro del patrimonio español
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ Comparador de fondos de inversión Rankia
Aviso divulgativo. Plantilla orientativa. No constituye asesoramiento personalizado. Consulta asesor financiero CNMV.