Carlos tiene 52 años. Lleva veinte trabajando como socio en un despacho de abogados en Madrid. En 2021 vendió una participación minoritaria de la sociedad por 800.000 euros netos. Tiene además 350.000 euros en fondos indexados que ha ido acumulando desde los 35 años, una vivienda habitual hipotecada con 90.000 euros pendientes, un piso de alquiler en Barcelona valorado en 320.000 euros que genera 1.400 euros mensuales, y una pensión pública estimada de 1.800 euros al mes cuando se jubile a los 65. Gasta entre 5.000 y 6.000 euros al mes.
Cuando Carlos le dice a su gestor bancario que quiere dejar de trabajar en cinco años y vivir de sus activos, el gestor saca una hoja de cálculo. Suma los activos: 800.000 + 350.000 + 320.000 (inmueble) = 1.470.000 euros de patrimonio. Carlos gasta 66.000 euros al año. El 4% de 1.470.000 es 58.800 euros. "Estás muy cerca", dice el gestor.
Pero Carlos no está cerca. O al menos no tan cerca como parece.
El inmueble de Barcelona vale 320.000 euros sobre el papel — pero tardará entre tres y seis meses en convertirse en efectivo si necesita venderlo, y pagará entre el 19% y el 30% de IRPF sobre la plusvalía. El piso de alquiler genera 1.400 euros brutos, pero con IRPF, derramas y vacíos ocasionales, netos son más bien 1.000 euros. Los 800.000 euros de la venta de la participación están en un depósito al 2,5% — no en fondos con diferimiento fiscal. Y nadie ha integrado la pensión de 1.800 euros en el cálculo, lo que distorsiona completamente la cifra de capital necesario.
La independencia financiera no es un número. Es una condición. Y hay una diferencia enorme entre tener la cifra correcta sobre el papel y tener el sistema que la hace sostenible.
El problema con la definición estándar
Los artículos que Rankia tiene publicados sobre independencia financiera — incluyendo el cálculo de cuánto necesitas, la historia de Leif Dahleen y el análisis probabilístico de Gaspar — responden bien una pregunta: ¿cuánto necesitas para llegar a la independencia financiera?
Este artículo responde una pregunta diferente: si ya tienes ese patrimonio, ¿cómo sabes que realmente has llegado — y que tu situación es sostenible?
La definición habitual dice que eres financieramente independiente cuando tus activos generan suficiente renta pasiva para cubrir tus gastos sin necesitar trabajar. En su formulación más extendida, la regla del 4% (gastos anuales × 25 = capital necesario) da el número de referencia.
El problema no es la definición. Es lo que ignora:
Ignora la composición del patrimonio. Tener 1.500.000 euros en inmuebles es muy diferente a tener 1.500.000 euros en fondos indexados, aunque el número sea idéntico. La liquidez, el acceso real al capital y el coste de convertirlo en renta son completamente distintos.
Ignora la fiscalidad española real. El 4% bruto no es el 4% neto. Cada euro que retiras de un fondo tributa sobre la plusvalía proporcional. Cada euro de alquiler tributa sobre la renta. Cada vez que vendes un inmueble, pagas entre el 19% y el 30% sobre la ganancia. El número correcto no es el capital necesario bruto — es el capital necesario después de calcular cuánto se lleva Hacienda en cada retirada.
Ignora la pensión pública. En España, casi nadie llega a la independencia financiera sin haber cotizado durante décadas. Eso significa que hay una pensión pública esperada que cubrirá parte de los gastos en la jubilación. Si no la integras en el cálculo, estás sobreestimando el capital que necesitas — a veces por un factor de dos.
Ignora el riesgo de concentración. Un patrimonio concentrado en España — inmuebles, empresa, pensión pública, fondos domésticos — no está diversificado aunque la cifra sea suficiente. Ver el análisis completo en riesgo de concentración: el mayor peligro del patrimonio español.
El ajuste con la pensión pública española
Un profesional de 50 años con veinte años de cotizaciones y un salario regulador de 45.000 euros anuales puede esperar una pensión pública de aproximadamente 1.600–2.000 euros mensuales al jubilarse a los 65. Eso son entre 19.200 y 24.000 euros anuales — indexados al IPC desde la reforma de 2021, lo que convierte la pensión pública española en uno de los activos antiinflacionarios más eficientes disponibles para el inversor español medio.
Si ese inversor gasta 4.500 euros al mes (54.000 euros anuales) y tiene una pensión esperada de 1.800 euros mensuales (21.600 euros anuales), su cartera financiera solo necesita generar 32.400 euros anuales — no los 54.000 que sugeriría el cálculo bruto. Al 4%, el capital necesario pasa de 1.350.000 euros a 810.000 euros. La pensión pública equivale a un capital de 540.000 euros que el inversor ya tiene "garantizado" sin haberlo acumulado en ninguna cuenta.
Integrar la pensión pública en el cálculo de independencia financiera no es un truco contable, sino reconocer que el sistema de pensiones español, con todas sus limitaciones demográficas, sigue siendo uno de los más generosos de la OCDE para quien ha cotizado consistentemente.
La tabla real para el inversor español debería ser así:
Gasto mensual |
Pensión estimada |
Necesitas de cartera/año |
Capital necesario (4%) |
|---|---|---|---|
2.500 €/mes |
1.400 €/mes |
13.200 € |
330.000 € |
3.500 €/mes |
1.600 €/mes |
22.800 € |
570.000 € |
5.000 €/mes |
2.000 €/mes |
36.000 € |
900.000 € |
7.500 €/mes |
2.400 €/mes |
61.200 € |
1.530.000 € |
Cifras orientativas. La pensión pública real depende de los años cotizados, el salario regulador y la normativa vigente. El capital necesario al 4% asume una cartera financiera en fondos UCITS con diferimiento fiscal. Para el cálculo detallado de la tasa de retirada sostenible, ver la regla del 4%: cuánto puedes retirar sin ponerlo en peligro.
El check de independencia financiera real: 4 preguntas
Si crees que has llegado o estás cerca de llegar, estas cuatro preguntas determinan si tu situación es sólida o más frágil de lo que parece.
Pregunta 1: ¿Cuánto de tu patrimonio es realmente líquido?
No en teoría — en la práctica. ¿Cuánto podrías convertir en efectivo en menos de 30 días sin incurrir en pérdidas significativas o costes fiscales desorbitados? Los fondos UCITS son líquidos en 1-5 días. Los inmuebles no lo son. Las participaciones en empresas no cotizadas tampoco. Un patrimonio de 2.000.000 euros del que solo 300.000 son líquidos no proporciona la misma independencia financiera que 2.000.000 euros en fondos.
Pregunta 2: ¿Has calculado el impacto fiscal real de las retiradas?
El 4% no es el 4% neto. Si tu fondo tiene una plusvalía latente del 50% y retiras 40.000 euros, pagas IRPF solo sobre la mitad proporcional que corresponde a plusvalías — pero ese impuesto sí existe y reduce el rendimiento neto real. Para quien tiene la estrategia del doble fondo monetario o la inversión por tramos, el coste fiscal de la retirada puede ser mucho menor. Para quien no la tiene, puede ser significativamente mayor de lo previsto. Ver la guía completa en la estrategia del doble fondo monetario.
Pregunta 3: ¿Tienes 1-2 años de gastos en efectivo fuera del mercado?
El riesgo de secuencia — la posibilidad de que los años malos lleguen al principio del retiro — es el mayor enemigo de la independencia financiera. Un inversor que se vuelve financieramente independiente en 2008 y no tiene colchón de liquidez se ve obligado a vender fondos en el peor momento posible para cubrir sus gastos. Eso puede destruir en dos años un sistema que habría sobrevivido décadas con una corrección en otro momento del ciclo.
Pregunta 4: ¿Tu patrimonio sobreviviría si España atraviesa una década difícil?
No es pesimismo — es la pregunta que distingue la independencia financiera teórica de la real. Si el inmueble, la empresa familiar, los fondos domésticos y la pensión pública representan el 90% de tu patrimonio, tienes una dependencia estructural de un único entorno económico. No necesitas liquidar nada — pero sí construir gradualmente exposición a activos globales que respondan de forma diferente ante escenarios distintos.
La independencia financiera concentrada: rico en papel, frágil en la práctica
Hay un perfil frecuente en España que cree haber alcanzado la independencia financiera y que, en realidad, tiene una variante mucho más frágil: la independencia financiera concentrada.
El empresario que tiene el 60% del patrimonio en su empresa, el 25% en inmuebles españoles y el 15% en fondos nacionales. La directiva con vivienda habitual, segunda residencia, plan de pensiones y fondos del banco de siempre — todos dependiendo del mismo ciclo económico español. El médico que ha acumulado 800.000 euros pero el 70% está en inmuebles ilíquidos y el 30% en productos de la banca privada con comisiones del 1,5%.
Todos tienen el número aproximado.
La Independencia Financiera concentrada tiene características específicas: funciona bien cuando el entorno funciona bien, y se deteriora exactamente cuando más se necesita — en una crisis económica, cuando los inmuebles no se venden, cuando la empresa pierde valor y cuando los fondos nacionales caen junto con el ciclo. En ese momento, la liquidez desaparece precisamente cuando más falta hace.
La solución no es vender todo y empezar desde cero. Es construir progresivamente, con los flujos de ahorro futuros, una capa de activos globales, líquidos y descorrelacionados del ciclo español que actúe como amortiguador. Ver el análisis completo en riesgo de concentración: el mayor peligro del patrimonio español.
Compara fondos de renta variable global para construir diversificación real fuera de España
Las 4 amenazas que pueden destruir la independecia financiera una vez conseguida
La independencia financiera puede perderse. No de golpe — de forma gradual, por las mismas razones que los patrimonios se destruyen: errores acumulados, cambios de entorno no anticipados y concentración invisible.
Amenaza 1 — La inflación no prevista. Una inflación del 5% durante cinco años reduce el poder adquisitivo real de una tasa de retirada fija en casi un 25%. El inversor que calcula sus gastos en 2024 con inflación cero y retira la misma cantidad en 2029 está retirando efectivamente mucho más en términos reales. La pensión pública española está indexada al IPC — pero los fondos no lo están automáticamente. Hay que replantear la tasa de retirada ante períodos inflacionarios sostenidos.
Amenaza 2 — El riesgo de secuencia al inicio del retiro. Si los primeros tres años de retiro coinciden con una corrección severa del mercado, el daño puede ser permanente. No porque la cartera no se recupere — es que se ha vendido a precios bajos para cubrir los gastos, y esas participaciones vendidas no se benefician del rebote. El colchón de liquidez (1-2 años de gastos en monetario o cuenta remunerada) es el único antídoto eficaz. Ver el análisis completo en la regla del 4%.
Amenaza 3 — Los cambios regulatorios fiscales. La fiscalidad del ahorro en España ha cambiado significativamente en los últimos diez años — el tramo del 30% desde 300.000 euros es el más reciente. Una persona que planificó la independencia financiera con los tipos del ahorro de 2015 puede encontrar que el sistema ya no es sostenible con los tipos de 2026. La diversificación fiscal — no depender de un único vehículo ni de un único sistema fiscal — es la única cobertura real contra este riesgo.
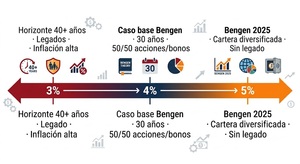
Amenaza 4 — El riesgo de longevidad. Vivir más de lo esperado es un riesgo ignorado en la planificación patrimonial española. La esperanza de vida media en España para alguien que hoy tiene 55 años supera los 30 años adicionales. Una tasa de retirada calibrada para 25 años puede ser insuficiente para 35. La regla del 4% fue calibrada para 30 años de horizonte — para horizontes más largos, los estudios modernos recomiendan tasas del 3–3,5%.
La paradoja del acumulador: quien llega no puede dejar de ahorrar
Hay un fenómeno que los libros de finanzas personales rara vez mencionan porque es incómodo de explicar: la mayoría de personas que alcanzan la independencia financiera no cambian sus hábitos. Siguen ahorrando. Siguen trabajando. Siguen sin gastar lo que podrían.
No es irracionalidad. Es la lógica de quien ha pasado décadas construyendo un sistema de acumulación y no tiene un sistema equivalente de retirada. El cerebro que ha aprendido que "vender fondos es malo" tiene que reaprender que vender fondos de forma sistemática y disciplinada es exactamente lo que debe hacer ahora.
Como descubrió un forero de Rankia tras alcanzar su propia independencia financiera: la independencia financiera no trae la libertad que imaginabas en la fase de acumulación. Trae algo diferente y, en muchos sentidos, mejor. Trae tranquilidad.
La transición de acumulador a gestor patrimonial — de construir capital a administrarlo — es un cambio difícil en la vida financiera de una persona. No porque sea técnicamente complejo, sino porque requiere un cambio de mentalidad que va exactamente en contra de los hábitos que permitieron llegar hasta ahí. Ver el marco conceptual completo en la diferencia entre ganar dinero y tener patrimonio.
Lo que dice el foro de Rankia
En el hilo Como se rentista y tener independencia financiera, un forero que ha alcanzado la independencia financiera real en pareja resume:
"Tanto mi mujer como yo la hemos conseguido y no por ello dejamos nuestros trabajos y nos desprendemos de nuestras pertenencias imbuidos por una falsa sensación de independencia. En realidad lo que ganas es tranquilidad y seguridad."
👉 Ver hilo: Como se rentista y tener IF — foro Rankia
Y en el hilo clásico Vivir de las rentas... Haz tu cálculo, el debate que más dura en la comunidad de Rankia sobre cuánto es realmente suficiente termina siempre en el mismo punto de partida:
Y en el hilo clásico Vivir de las rentas... Haz tu cálculo, el debate que más dura en la comunidad de Rankia sobre cuánto es realmente suficiente termina siempre en el mismo punto de partida:
"Calculando todos los factores, incluyendo el necesario incremento constante de ese patrimonio para que con los años siga siendo suficiente, hablaríamos de 1,5 millones de euros, de ahí para arriba."
👉 Ver hilo: Vivir de las rentas — foro Rankia
Checklist: ¿tienes realmente la Independencia Finnanciera?
Antes de considerar que has llegado, verifica estos seis puntos:
✅ Capital suficiente ajustado por pensión. Has integrado tu pensión pública estimada en el cálculo y el capital restante necesario es el que cubre la diferencia, no el total de gastos.
✅ Al menos el 60% del patrimonio es líquido. Puedes convertirlo en efectivo en menos de 30 días sin pérdidas fiscales desproporcionadas.
✅ Tienes 1-2 años de gastos en efectivo o monetario fuera del mercado de renta variable, como colchón contra el riesgo de secuencia.
✅ Has calculado el IRPF real de tus retiradas y el sistema sigue siendo sostenible después de impuestos.
✅ Tienes exposición a activos globales fuera del ciclo español — no dependes exclusivamente del entorno económico, fiscal y regulatorio de España.
✅ Has calibrado la tasa de retirada para tu horizonte real. Si tienes 50 años y esperas vivir hasta los 85-90, tu horizonte es de 35-40 años — no de 25-30. La tasa correcta es probablemente el 3-3,5%, no el 4%.
Recursos del blog para construir el sistema
→ Cómo construir una cartera para vivir de las rentas en 2026 — carteras modelo 300K/600K/1M€ con mecánica fiscal completa
→ La regla del 4%: cuánto puedes retirar sin ponerlo en peligro — el debate académico y la adaptación española
→ La estrategia del doble fondo monetario — cómo reducir el IRPF de las retiradas
→ Riesgo de concentración: el mayor peligro del patrimonio español
→ La diferencia entre ganar dinero y tener patrimonio
→ Planificación patrimonial: qué es y por qué importa antes de los 50
Artículos de Rankia sobre independencia financiera para la fase de acumulación:
→ Cómo Leif Dahleen logró la IF y se jubiló a los 43 — historia real FIRE con cartera ETFs UCITS
→ Cuánto dinero y rendimiento necesito para vivir de mis rentas — cálculo cuantitativo y simulaciones
→ La independencia financiera que no me gusta, y la que sí — el ensayo de Fernan2
Asesores independientes registrados en la CNMV para verificar la sostenibilidad de tu independencia financiera
Aviso divulgativo. Cálculos orientativos. No constituye asesoramiento personalizado.