Los pactos sucesorios son la única vía en España para heredar en vida con tratamiento fiscal de herencia: acuerdos en escritura pública, previstos en los derechos civiles de Galicia, País Vasco, Navarra, Cataluña y Baleares (también Aragón), por los que una persona transmite ahora bienes a sus futuros herederos, tributando en el Impuesto de Sucesiones —con sus reducciones autonómicas, a menudo muy generosas— y no como donación. El Tribunal Supremo confirmó su naturaleza mortis causa (sentencia de 9 de febrero de 2016), lo que implica que el transmitente no tributa en su IRPF por las plusvalías latentes del bien entregado. Desde la Ley 11/2021 existe, eso sí, una regla antiabuso decisiva: si el beneficiario vende lo recibido antes de cinco años o antes del fallecimiento del transmitente, pierde la actualización de valor. Este artículo explica las figuras de cada territorio, su fiscalidad impuesto por impuesto, esa regla — y cuándo un pacto sucesorio merece estudiarse y cuándo no. (Fuentes: Ley 35/2006 del IRPF, art. 36; Ley 11/2021, BOE)
El caso de partida es reconocible. Una mujer de 72 años, gallega, tiene una vivienda, una cartera de fondos con plusvalías importantes acumuladas durante treinta años y participaciones en la empresa familiar. Sus hijos son adultos y ella quiere empezar a ordenar la sucesión — porque prefiere ver en vida cómo se organiza lo que costó una vida construir. Su pregunta es la de miles de familias: "¿tengo que esperar a morir para transmitir este patrimonio?". En la mayor parte de España, la respuesta práctica es que las alternativas en vida (donar o vender) tienen costes fiscales serios. Pero en los territorios con derecho civil propio existe una tercera vía que la mayoría de españoles desconoce: pactar la herencia. Una herencia no empieza cuando alguien muere; empieza cuando una familia decide cómo quiere transmitir su patrimonio.
Qué es un pacto sucesorio (y qué no es)
Un pacto sucesorio es un contrato sobre la herencia futura: dos o más personas —típicamente un padre o madre y sus hijos— acuerdan hoy, en escritura pública ante notario, cómo se transmitirán determinados bienes, pudiendo entregarlos ya ("con efectos de presente") o diferir la entrega. Esa naturaleza contractual lo distingue de todo lo demás:
- No es un testamento: el testamento es unilateral y revocable a voluntad hasta el último día; el pacto es bilateral y, como regla general, vincula — no puede deshacerse unilateralmente salvo en los supuestos previstos.
- No es una donación: aunque por fuera se parezcan (alguien entrega un bien gratis en vida), civil y fiscalmente son mundos distintos: el pacto es un negocio por causa de muerte anticipado, y esa calificación —confirmada por el Tribunal Supremo— cambia todos los impuestos aplicables, como veremos.
- No es una herencia ordinaria: no hay que esperar al fallecimiento; los efectos patrimoniales pueden producirse hoy.
- No es una compraventa: no hay precio; es una transmisión lucrativa.
Un matiz esencial que explica por qué esta figura no está al alcance de todos: el Código Civil común prohíbe con carácter general los pactos sobre la herencia futura. Solo los derechos civiles propios de ciertos territorios los admiten, y para otorgarlos se exige normalmente la vecindad civil correspondiente del disponente — una condición jurídica que no coincide con el empadronamiento: se adquiere por residencia continuada de diez años (automática, salvo declaración en contra) o de dos años con declaración expresa ante el Registro Civil. Un madrileño recién mudado a Santiago no puede otorgar una apartación gallega; uno que lleve dos años y opte por la vecindad gallega, sí. Este límite es la primera criba práctica.
Donación, pacto sucesorio y herencia: tres vías, tres fiscalidades
Donación |
Pacto sucesorio (efectos de presente) |
Herencia |
|
|---|---|---|---|
Naturaleza |
Inter vivos |
Mortis causa anticipada (STS 9-2-2016) |
Mortis causa |
Cuándo recibe el beneficiario |
Ahora |
Ahora |
Al fallecimiento |
Impuesto del receptor |
ISD, tarifa y reducciones de donaciones |
ISD, tarifa y reducciones de sucesiones (devengo al otorgar) |
ISD, tarifa y reducciones de sucesiones |
IRPF del transmitente por la plusvalía latente |
Sí tributa (como si vendiera) |
NO tributa (art. 33.3.b LIRPF) |
NO tributa (plusvalía del muerto) |
Valor de adquisición futuro del receptor |
Valor en la donación |
Valor en el pacto — SALVO venta antes de 5 años o del fallecimiento (subrogación, art. 36 LIRPF) |
Valor en la herencia |
Revocabilidad |
Irrevocable salvo causas tasadas |
Vinculante; modificación solo por acuerdo o causas legales |
Testamento libremente revocable en vida |
La fila decisiva es la del IRPF del transmitente. Quien dona un fondo comprado por 50.000 € que vale 200.000 € tributa en su renta por 150.000 € de ganancia que nunca cobró — el gran defecto de la donación que explicamos en donaciones en vida vs herencia. Quien transmite ese mismo fondo por pacto sucesorio no tributa nada en IRPF: el Tribunal Supremo zanjó en 2016 que estos pactos son adquisiciones por causa de muerte aunque el efecto patrimonial se anticipe, y les aplica la misma no sujeción del art. 33.3.b) que a la herencia — la plusvalía del muerto, pero sin muerto. Exactamente por eso el legislador estatal reaccionó en 2021.
La fiscalidad, impuesto por impuesto
Impuesto sobre Sucesiones y Donaciones. El pacto tributa como sucesión, no como donación, y se devenga el día del otorgamiento. Esto tiene una consecuencia enorme: las reducciones y bonificaciones autonómicas de sucesiones —pensadas para el fallecimiento— se aplican en vida. En Galicia, la reducción por parentesco para cónyuge y descendientes alcanza 1.000.000 € por adquirente; en Baleares, los grupos I y II disfrutan de bonificación del 100% de la cuota; en los territorios forales vascos, el mínimo exento es de 400.000 € por adquirente con un tipo del 1,5% sobre el exceso para parientes directos; Navarra aplica tipos muy reducidos entre padres e hijos. El resultado práctico: en muchos casos reales, el ISD de un pacto entre padres e hijos es cero o casi cero. Dos cautelas: la normativa autonómica cambia (verifica la vigente en tu comunidad antes de firmar), y existen reglas de acumulación — en particular, tras la Ley 11/2021, las adquisiciones por pactos sucesorios se acumulan a otras transmisiones lucrativas del mismo transmitente a efectos del ISD, para evitar el troceo artificial en varias escrituras.
IRPF del transmitente. No hay ganancia ni pérdida patrimonial: el disponente no tributa por las plusvalías latentes de lo que entrega (art. 33.3.b LIRPF y doctrina STS). Aquí está la diferencia de decenas de miles de euros frente a donar o vender.
IRPF futuro del beneficiario. El bien entra en su patrimonio con el valor declarado en el ISD del pacto (sin exceder el de mercado). Si algún día vende, su ganancia se calcula desde ese valor actualizado — con la excepción capital de la regla de los cinco años que se explica en el siguiente apartado.
Plusvalía municipal (IIVTNU). Si lo transmitido es un inmueble urbano, el impuesto municipal se devenga con el pacto, pero con una ventaja: al calificarse como transmisión mortis causa, resultan aplicables las bonificaciones que muchas ordenanzas municipales reservan a las herencias (hasta el 95% para vivienda habitual y parientes directos, según municipio). Conviene consultar la ordenanza concreta antes de otorgar.
La regla de los cinco años
Es el punto donde más desinformación circula, así que vamos norma en mano. La Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, modificó el artículo 36 de la Ley del IRPF añadiendo este párrafo: "en las adquisiciones lucrativas por causa de muerte derivadas de contratos o pactos sucesorios con efectos de presente, el beneficiario de los mismos que transmitiera, antes del transcurso de cinco años desde la celebración del pacto sucesorio o del fallecimiento del causante, si fuera anterior, los bienes adquiridos, se subrogará en la posición de este, respecto al valor y fecha de adquisición de aquellos".
Desmenucemos qué significa exactamente:
- Por qué existe. La exposición de motivos lo dice sin rodeos: impedir que el pacto se use como lavadora de plusvalías — que el padre "pase" el bien al hijo con valor actualizado y el hijo lo venda al día siguiente sin que nadie tribute nunca por la revalorización histórica.
- A qué afecta. Solo a los pactos con efectos de presente (con entrega actual del bien), y solo al IRPF del beneficiario cuando vende. No toca el ISD del pacto, ni el IRPF del disponente, ni nada si el beneficiario simplemente conserva el bien.
- El plazo, exactamente. La subrogación se aplica si la venta ocurre antes de que transcurran cinco años desde la escritura del pacto — o antes del fallecimiento del disponente si este ocurre primero. Es decir: el fallecimiento "libera" el valor actualizado aunque no hayan pasado los cinco años; y pasados los cinco años, el valor queda consolidado aunque el disponente viva.
- Qué ocurre si se vende antes. No hay sanción ni se anula el pacto: sencillamente, el beneficiario calcula su ganancia como si fuera el disponente — con el valor y la fecha de adquisición originales. La plusvalía histórica que había quedado sin tributar aflora en su declaración.
- Desde cuándo. Se aplica a las ventas realizadas desde el 11 de julio de 2021, aunque el pacto fuera anterior a esa fecha — uno de los puntos que la Xunta de Galicia llevó al Tribunal Constitucional. El TC desestimó el recurso y avaló la regla en 2023 (sentencia con dos votos particulares discrepantes), así que hoy es derecho firme.
- Excepciones. No las hay por tipo de bien ni por motivo de la venta. La única "salida" es estructural: transmitir después del plazo, después del fallecimiento, o —matiz relevante para fondos de inversión— no vender sino traspasar, ya que el traspaso entre fondos no es una transmisión a efectos del IRPF (conviene, en todo caso, validar el caso concreto con asesoramiento antes de operar).
El impacto en euros, con el ejemplo del caso inicial. La madre transmite a su hija por pacto de mejora un fondo que le costó 50.000 € y que vale 200.000 € el día de la escritura (ISD en Galicia: 0 €, por la reducción del millón). La hija lo vende tiempo después por 210.000 €:
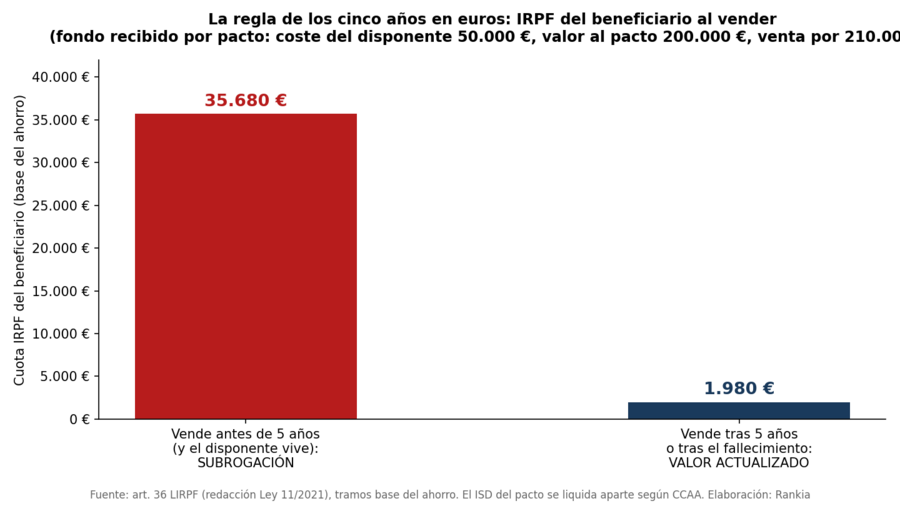
Si vende antes de cinco años con la madre viva, se subroga: ganancia de 160.000 € (210.000 − 50.000) y una cuota de unos 35.680 €. Si vende tras el plazo o tras el fallecimiento, su ganancia es de 10.000 € (210.000 − 200.000) y la cuota ronda los 1.980 €. Misma familia, mismo fondo, misma venta: 33.700 € de diferencia solo por el calendario. La regla no convierte el pacto en mala idea — lo convierte en una herramienta de horizonte largo: funciona para ordenar y consolidar, no para vender mañana.
Las figuras, territorio a territorio
Territorio |
Figuras |
Quién / a favor de quién |
Rasgos clave |
ISD orientativo (parientes directos) |
|---|---|---|---|---|
Galicia (Ley 2/2006) |
Apartación y pacto de mejora |
Apartación: solo legitimarios (hijos, descendientes de premuertos, cónyuge). Mejora: cualquier descendiente, incluidos nietos |
La apartación implica renuncia irrevocable a la legítima; la mejora transmite bienes concretos (también dinero) sin perder la condición de legitimario, con o sin entrega de presente; cabe reservar usufructo |
Reducción de 1.000.000 € por adquirente (cónyuge y descendientes) |
Islas Baleares (Compilación) |
Donación universal y definición (Mallorca y, desde la Ley 7/2017, Menorca); finiquito de legítima (Ibiza y Formentera) |
Entre causante y legitimarios/descendientes seg\u00fan figura |
La definición y el finiquito son renuncias a la legítima a cambio de una atribución actual; la donación universal instituye heredero con efectos de presente |
Bonificación del 100% de la cuota para grupos I y II |
País Vasco (Ley 5/2015) |
Pactos sucesorios con eficacia de presente o post mortem |
Amplio: institución de heredero o atribuciones particulares |
Regulación civil común a los tres territorios; fiscalidad foral propia en cada Diputación |
Mínimo exento de 400.000 € por adquirente y 1,5% sobre el exceso |
Navarra (Fuero Nuevo) |
Pactos o contratos sucesorios (en capitulaciones o escritura) |
Gran libertad de configuración, con o sin transmisión actual |
configuración, con o sin transmisión actualEl régimen civil más flexible de España en materia sucesoria |
Tipos muy reducidos para cónyuge, ascendientes y descendientes |
Cataluña (libro IV CCCat) |
Heredamientos y pactos de atribución particular |
Entre cónyuge/pareja estable y parientes dentro de los grados legales |
Pueden ser con o sin transmisión de presente; el heredamiento instituye heredero de forma vinculante |
Bonificaciones de sucesiones decrecientes por tramos (más modestas que Galicia o Baleares) |
Tres precisiones sobre la tabla. Primera: son figuras jurídicamente distintas, no variantes de lo mismo — una apartación gallega (que extingue la legítima del apartado) no se parece a un heredamiento catalán (que instituye heredero) ni a una definición mallorquina (renuncia a legítima futura a cambio de atribución actual); meterlas en el mismo saco es el error típico de las guías rápidas. Segunda: todas exigen escritura pública, y la vecindad civil del disponente es presupuesto de validez — el beneficiario, en cambio, no siempre necesita tenerla (en Galicia, por ejemplo, basta la del disponente). Tercera: los importes del ISD son orientativos a fecha de esta guía y cambian con frecuencia; Aragón también admite pactos sucesorios, aunque el brief territorial habitual se centra en estos cinco regímenes.
Cuatro casos prácticos
Caso 1 — La vivienda. Padres gallegos, piso de 300.000 € comprado por 60.000 €. Pacto de mejora a favor del hijo con reserva de usufructo vitalicio: los padres siguen viviendo en él, el hijo adquiere la nuda propiedad hoy. ISD: dentro del millón de reducción, cuota simbólica. IRPF de los padres: nada. Plusvalía municipal: devengo con posible bonificación mortis causa según ordenanza. Si el hijo vende antes de cinco años con los padres vivos, se subroga en los 60.000 € — la regla empuja a que la vivienda transmitida por pacto sea para conservar, no para liquidar.
Caso 2 — La cartera de fondos. El del ejemplo numérico anterior. Matiz operativo importante: el beneficiario que quiera reorganizar la cartera recibida sin esperar el plazo puede traspasar entre fondos (el traspaso no es transmisión en IRPF) y diferir la venta efectiva hasta consolidar el valor actualizado. La mecánica de traspasos y del orden de venta la tratamos en la guía de sucesiones en fondos.
Caso 3 — Las participaciones de la empresa familiar. Aquí el pacto brilla como herramienta de sucesión empresarial ordenada: permite entregar el relevo en vida, con el fundador presente para acompañar la transición, tributando como sucesión — y, si se cumplen los requisitos de la empresa familiar, con las reducciones específicas del ISD además de las generales. Es también el caso donde más imprescindible resulta el asesoramiento especializado, porque se cruzan ISD, IRPF, exención en Patrimonio y requisitos de mantenimiento.
Caso 4 — El patrimonio diversificado. La mujer de 72 años del inicio no tiene por qué elegir todo o nada: puede pactar hoy las participaciones de la empresa (relevo en vida) y la vivienda (con usufructo), dejar la cartera financiera para la herencia (plusvalía del muerto plena, sin regla de cinco años, y con la liquidez disponible para sus propias necesidades) y ajustar el testamento para lo demás. El pacto sucesorio no sustituye a la planificación: es una pieza más del puzle.
Cuándo puede tener sentido estudiarlo
- Grandes plusvalías latentes en bienes que la siguiente generación va a conservar largo plazo: el pacto traslada el activo con valor actualizado sin coste de IRPF para nadie (si se respeta el horizonte).
- Sucesión empresarial que conviene ejecutar en vida del fundador, con orden y acompañamiento.
- Patrimonio inmobiliario familiar que se quiere asignar en vida para evitar proindivisos conflictivos entre hermanos el día de mañana.
- Reducciones autonómicas generosas hoy que podrían no existir mañana: el pacto permite "consumir" el marco fiscal vigente con certeza, en lugar de apostar a que siga igual al fallecimiento.
- Reorganización intergeneracional planificada, donde los padres quieren ver funcionando en vida el reparto y evitar el conflicto póstumo.
Cuándo NO tiene sentido
El pacto sucesorio es, junto a la donación, una de las decisiones patrimoniales más irreversibles que existen — exactamente el cuadrante que exige meses y no días según el marco de decisiones reversibles e irreversibles. No conviene cuando:
- El disponente puede llegar a necesitar esos bienes. La regla número uno de toda transmisión en vida: no se transmite lo que puede hacer falta para la propia vejez, cuidados o imprevistos. La reserva de usufructo mitiga, pero no devuelve la propiedad.
- Hay conflicto familiar latente. Un pacto otorgado en frío puede detonarlo en caliente: la apartación, por ejemplo, extingue la legítima del apartado de forma irrevocable, y las percepciones de agravio entre hermanos no entienden de escrituras.
- Se busca solo el atajo fiscal con venta inmediata. La regla de los cinco años existe precisamente para eso: si el plan es "pactar y vender", el ahorro desaparece por subrogación y solo quedan los costes.
- No se tiene (ni se va a tener) la vecindad civil. Mudarse a Galicia el año que viene no habilita para otorgar una apartación; los plazos de la vecindad civil (dos años con opción expresa, diez automáticos) son previos e innegociables. Y forzar residencias por motivos fiscales tiene sus propios riesgos de comprobación.
- El beneficiario tiene planes de emigrar fiscalmente o una situación patrimonial inestable (los bienes pactados entran en su patrimonio hoy: embargables, gananciales según régimen, computables).
- El coste total no compensa: notaría, posible ISD si se superan reducciones, plusvalía municipal en inmuebles y asesoramiento — frente a una herencia que quizá, en esa comunidad y ese patrimonio, ya tributaría poco.
Lo que pregunta la comunidad
El interés real por estas figuras se ve en el foro de Fiscalidad de Rankia desde hace más de una década. En este hilo, un usuario gallego plantea el caso típico — un pacto de mejora con entrega de dinero — y descubre en la conversación las diferencias con la donación:
"Soy de Galicia y tengo que hacer los trámites para un pacto sucesorio, exactamente el pacto de mejora en Galicia. Se trata de una donación de dinero..." — usuario del foro de Fiscalidad de Rankia
👉 Ver el hilo completo: Pacto sucesorio - pacto de mejora en Galicia
El propio lapsus del hilo ("se trata de una donación...") es la confusión que este artículo intenta desmontar: el pacto de mejora no es una donación, y en esa diferencia de calificación jurídica está toda la diferencia fiscal. Que la mejora pueda tener por objeto dinero —sí puede— no la convierte en donación: sigue siendo sucesión anticipada.
Preguntas frecuentes
¿Puedo hacer un pacto sucesorio si vivo en Madrid o Andalucía?
Con carácter general, no: el Código Civil común prohíbe los pactos sobre herencia futura. Necesitarías la vecindad civil de un territorio que los admita, que se adquiere por diez años de residencia (automática) o dos años con declaración expresa.
Con carácter general, no: el Código Civil común prohíbe los pactos sobre herencia futura. Necesitarías la vecindad civil de un territorio que los admita, que se adquiere por diez años de residencia (automática) o dos años con declaración expresa.
¿El transmitente paga IRPF por las plusvalías del bien que entrega?
No. El Tribunal Supremo (sentencia de 9 de febrero de 2016) calificó estos pactos como adquisiciones por causa de muerte: se aplica la no sujeción del art. 33.3.b) LIRPF, igual que en la herencia.
No. El Tribunal Supremo (sentencia de 9 de febrero de 2016) calificó estos pactos como adquisiciones por causa de muerte: se aplica la no sujeción del art. 33.3.b) LIRPF, igual que en la herencia.
¿Qué pasa exactamente si el beneficiario vende antes de cinco años?
Se subroga en el valor y la fecha de adquisición del disponente (art. 36 LIRPF, redacción Ley 11/2021): su ganancia se calcula desde el coste histórico original. La regla se desactiva si antes se produce el fallecimiento del disponente.
Se subroga en el valor y la fecha de adquisición del disponente (art. 36 LIRPF, redacción Ley 11/2021): su ganancia se calcula desde el coste histórico original. La regla se desactiva si antes se produce el fallecimiento del disponente.
¿El pacto sucesorio tributa como donación o como herencia?
Como herencia: en el ISD se aplican la tarifa y las reducciones de sucesiones de la comunidad correspondiente, con devengo en la fecha de la escritura.
Como herencia: en el ISD se aplican la tarifa y las reducciones de sucesiones de la comunidad correspondiente, con devengo en la fecha de la escritura.
¿Se puede revocar un pacto sucesorio?
Como regla general, no unilateralmente: es un contrato vinculante. Cabe modificarlo o dejarlo sin efecto por acuerdo de las partes o por las causas legalmente previstas en cada derecho civil. Debe tratarse, a efectos de planificación, como una decisión irreversible.
Como regla general, no unilateralmente: es un contrato vinculante. Cabe modificarlo o dejarlo sin efecto por acuerdo de las partes o por las causas legalmente previstas en cada derecho civil. Debe tratarse, a efectos de planificación, como una decisión irreversible.
¿La plusvalía municipal se paga en un pacto sucesorio con inmueble?
Sí, se devenga con la transmisión, pero calificada como mortis causa — lo que abre la puerta a las bonificaciones que muchas ordenanzas reservan a las herencias. Depende del municipio.
Sí, se devenga con la transmisión, pero calificada como mortis causa — lo que abre la puerta a las bonificaciones que muchas ordenanzas reservan a las herencias. Depende del municipio.
Para dimensionar la decisión con números propios —plusvalías latentes por posición, qué activos pactar y cuáles reservar— el seguimiento de cartera de MyPortfolio hace la mitad del trabajo; la otra mitad, tratándose de una decisión irreversible que cruza derecho civil, ISD, IRPF y familia, corresponde a un especialista — el buscador de asesores de Rankia es un buen punto de partida. Este artículo pretende exactamente lo que promete: que llegues a esa reunión sabiendo qué preguntar.
👉 Lecturas relacionadas del blog:
Mayores de 65: exención por vivienda habitual y renta vitalicia
Impuesto sobre el Patrimonio: guía por comunidades autónomas
Qué hacer con el dinero de una herencia
Mayores de 65: exención por vivienda habitual y renta vitalicia
Impuesto sobre el Patrimonio: guía por comunidades autónomas
Qué hacer con el dinero de una herencia
Aviso: este artículo tiene carácter informativo y educativo. Los pactos sucesorios son instituciones de derecho civil autonómico con requisitos de validez estrictos (vecindad civil, escritura pública, capacidad) y consecuencias civiles y fiscales que dependen de las circunstancias concretas, del territorio y de la normativa vigente en cada momento, que cambia con frecuencia. Las cifras de reducciones y bonificaciones autonómicas son orientativas a la fecha de revisión. No constituye asesoramiento jurídico ni fiscal; cualquier operación de este tipo debe estudiarse con un profesional especializado. Nota de actualización: contenido revisado el 12 de agosto de 2026 conforme a la Ley 35/2006 (art. 36, redacción dada por la Ley 11/2021), la doctrina del Tribunal Supremo (sentencia de 9 de febrero de 2016), la jurisprudencia constitucional de 2023 y la normativa civil autonómica citada.