Pocas cosas alteran tanto una estructura patrimonial como un divorcio. Una herencia llega una vez; una crisis de mercado se recupera con el tiempo. Una ruptura obliga a responder de golpe a preguntas que llevaban años sin hacerse: qué tenía cada uno al casarse, qué se ha construido juntos, con qué dinero se pagó cada cosa, a nombre de quién está y quién puede probarlo. Este artículo no es una guía de trámites para divorciarse ni un manual de Derecho de Familia. Es una mirada de planificación patrimonial sobre el matrimonio, con una idea central: el patrimonio no se protege cuando llega el divorcio; se organiza y se documenta durante toda la vida en común. Proteger la riqueza no consiste en elegir separación de bienes, sino en entender qué patrimonio existe, cómo se ha construido, a quién pertenece y qué consecuencias tiene cada decisión que se toma durante el matrimonio.
Si buscas una explicación básica de los regímenes, la tienes en regímenes económicos matrimoniales en España, y el coste del procedimiento en cuánto cuesta divorciarse. Aquí nos centramos en lo que ocurre con el patrimonio.
Primero: ¿qué régimen tienes realmente?
Muchas personas creen saber cómo están casadas y se equivocan. Si no se firmaron capitulaciones matrimoniales, el régimen no lo eligió la pareja: lo fija la ley. Y en España no hay un único régimen supletorio. Depende del derecho civil aplicable, que se determina por la vecindad civil de los cónyuges al casarse (y, en su defecto, por la residencia habitual común inmediatamente posterior a la boda o el lugar de celebración, según el artículo 9.2 del Código Civil), no por dónde vivan hoy.
Lo primero que hay que saber es que la sociedad de gananciales es el régimen supletorio del Código Civil, que rige en los territorios de derecho común y también en Galicia. Pero Cataluña e Illes Balears tienen como régimen supletorio la separación de bienes; Aragón, el consorcio conyugal; Navarra, la sociedad de conquistas; y en la parte aforada de Bizkaia y en Aramaio y Llodio rige, con carácter general, la comunicación foral, un régimen de comunidad universal. La Comunidad Valenciana es un caso especial: su Ley 10/2007 estableció la separación de bienes como régimen supletorio, pero el Tribunal Constitucional la anuló en la STC 82/2016, de 28 de abril. Desde el 1 de junio de 2016, los valencianos que se casan sin capitulaciones lo hacen en gananciales; quienes se casaron entre julio de 2008 y mayo de 2016 sin capitulaciones deben revisar su situación concreta, porque la ley valenciana preveía para ellos la separación de bienes.
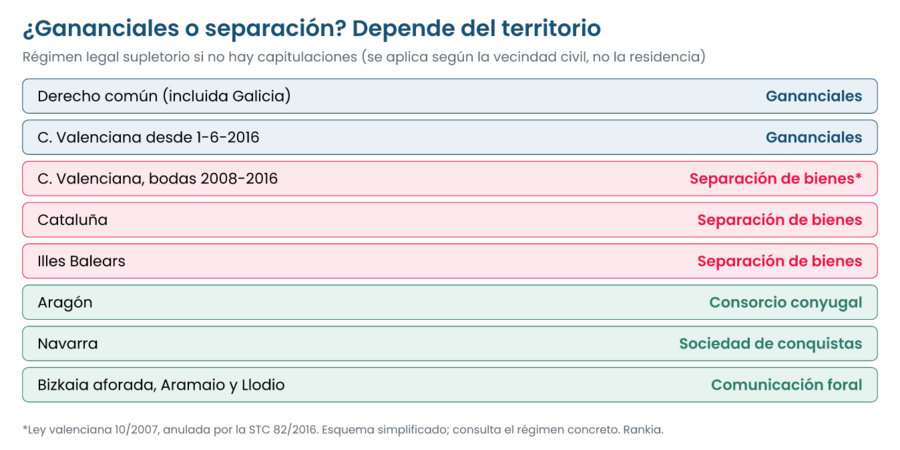
Las consecuencias son enormes. Dos matrimonios con la misma historia, el mismo patrimonio y los mismos ingresos, uno de Barcelona y otro de Sevilla, pueden terminar con repartos completamente distintos. Y el régimen catalán de separación tiene, además, su propia compensación económica por razón de trabajo (artículo 232-5 del Código Civil de Cataluña), con reglas diferentes de la compensación del Código Civil.
Los tres regímenes del Código Civil, desde el punto de vista patrimonial
Sociedad de gananciales
En gananciales coexisten tres patrimonios: el privativo de cada cónyuge y el común. Son privativos (artículo 1346 del Código Civil) los bienes que cada uno tenía antes de casarse, los que recibe después por herencia o donación, y los que adquiere a costa o en sustitución de bienes privativos. Son gananciales (artículo 1347) los salarios y rendimientos del trabajo, los frutos y rentas de los bienes, sean comunes o privativos (los dividendos, los intereses o el alquiler de un piso heredado son gananciales, aunque el piso no lo sea), lo adquirido con dinero común y las empresas fundadas durante el matrimonio con fondos comunes.
Cuatro reglas explican la mayoría de los conflictos:
- La titularidad registral no decide la naturaleza del bien. Un piso a nombre de uno solo puede ser ganancial si se pagó con dinero común. Lo que importa es el origen del dinero y la fecha de adquisición.
- Hay una presunción de ganancialidad (artículo 1361): lo que existe durante el matrimonio se presume ganancial mientras no se pruebe que es privativo. Quien alega que algo es suyo tiene que demostrarlo, y el Supremo exige una prueba clara.
- Si se mezcla dinero, el bien comprado con fondos privativos y gananciales pertenece a ambos patrimonios en proporción a lo aportado (artículo 1354). La vivienda familiar comprada a plazos por uno antes de la boda y pagada en parte durante el matrimonio sigue esa misma regla (artículo 1357).
- Los reembolsos. Si se usó dinero privativo para algo ganancial, o al revés, nace un derecho de reembolso por el valor actualizado (artículo 1358). El Tribunal Supremo, en pleno (sentencia 295/2019, de 27 de mayo), estableció que quien aporta dinero privativo para comprar un bien que se declara ganancial tiene derecho a reembolso aunque no lo reservara expresamente al comprar, siempre que pruebe el origen privativo.
Las deudas también se clasifican: las contraídas para las cargas de la familia o la administración ordinaria son a cargo de la sociedad, y la hipoteca de la vivienda ganancial es una deuda común. Al divorciarse, la sociedad de gananciales se disuelve y se liquida: inventario de bienes y deudas, cálculo de reembolsos y reparto por mitad del remanente.
Separación de bienes
Cada cónyuge es dueño de lo que tenía y de lo que adquiere, y lo administra libremente (artículo 1437). Lo que se compra a nombre de ambos es de los dos en la proporción que figure; y si no se puede acreditar a quién pertenece algo, se presume que es de ambos por mitad (artículo 1441). Las cuentas, carteras y participaciones son de su titular, salvo prueba de que el dinero era de otro.
Que haya separación de bienes no significa que no haya consecuencias económicas al divorciarse. Si uno de los cónyuges paga un bien a nombre del otro, puede haber una donación, un préstamo o un derecho de crédito, según lo que se pueda probar. Y el artículo 1438 prevé la compensación por trabajo para la casa: el trabajo doméstico computa como contribución a las cargas del matrimonio y da derecho a una compensación al extinguirse el régimen. No es automática ni universal. El Supremo la vinculó en su origen a la dedicación exclusiva al hogar y la ha matizado después: puede proceder si se trabajaba para el negocio del otro en condiciones precarias, y en la sentencia 229/2024, de 21 de febrero, la admitió para quien combinó el hogar con un empleo, como factor que reduce la cuantía pero no excluye el derecho, y validó calcularla tomando como referencia el salario mínimo durante los años de dedicación (100.000 euros en ese caso). En cambio, la denegó (sentencia de 29 de septiembre de 2020) a quien trabajaba en la farmacia de su esposa con un sueldo adecuado y sin perjuicio para su carrera.
Régimen de participación
Es el gran desconocido. Durante el matrimonio funciona como una separación de bienes; al terminar, se calcula cuánto ha ganado cada cónyuge (diferencia entre su patrimonio inicial y final) y quien ha ganado menos tiene derecho a la mitad de la diferencia (artículos 1411 a 1434). Es poco frecuente porque exige valorar patrimonios al principio y al final, lo que genera discusiones técnicas, pero conceptualmente combina independencia en la gestión con solidaridad en el resultado.
Gananciales |
Separación de bienes |
Participación |
|
|---|---|---|---|
Durante el matrimonio |
Lo que se gana y lo que producen los bienes (salarios, dividendos, rentas) es común; lo anterior, lo heredado y lo donado es de cada uno |
Cada uno es dueño de lo suyo y de lo que adquiere; lo comprado a nombre de ambos es de los dos según su cuota |
Funciona como una separación de bienes |
Al terminar |
Se liquida la sociedad: inventario, reembolsos y reparto por mitad del remanente |
No hay nada común que repartir, salvo bienes en copropiedad y, en su caso, la compensación por trabajo para la casa |
Quien ha ganado menos recibe la mitad de la diferencia entre las ganancias de ambos |
Lo que protege |
Al cónyuge que reduce su carrera por la familia |
Al patrimonio previo y a la empresa de cada uno, y frente a deudas del otro |
Una combinación de ambos |
Lo que exige |
Documentar el origen privativo del dinero |
Documentar quién paga qué y pactar las compensaciones |
Valorar patrimonios al principio y al final |
Ninguno es mejor en abstracto. La separación de bienes no significa ausencia de solidaridad económica: muchas parejas en separación comparten gastos, compran juntas y se protegen con testamento y seguros. Y los gananciales no son una mala decisión: protegen de forma natural al cónyuge que ha reducido su carrera para cuidar de la familia, algo que en separación solo se compensa en parte y con pleito. La pregunta no es qué régimen es mejor, sino cuál encaja con lo que aporta cada uno, lo que esperan construir y cómo se van a repartir los papeles.
Capitulaciones matrimoniales: qué permiten y qué no
Las capitulaciones matrimoniales son el contrato en el que los cónyuges, o los futuros cónyuges, fijan su régimen económico o lo modifican (artículos 1325 a 1335 del Código Civil). Lo esencial:
- Se pueden otorgar antes o después de la boda. Si se otorgan antes y el matrimonio no se celebra en un año, caducan.
- Exigen escritura pública ante notario, que comprueba la capacidad y la voluntad de ambos y asesora sobre el contenido.
- Deben inscribirse en el Registro Civil, y en su caso en el de la Propiedad y el Mercantil, para que produzcan efectos frente a terceros.
- No perjudican derechos ya adquiridos por terceros (artículo 1317): pasar a separación de bienes no deja sin cobrar a los acreedores de las deudas comunes anteriores. Las capitulaciones no sirven para vaciar un patrimonio frente a acreedores.
- Pueden contener algo más que el régimen: reglas sobre cómo tratar determinadas aportaciones, inventarios de lo que aporta cada uno o, en algunos territorios, pactos para el caso de ruptura, siempre dentro de los límites legales.
Conviene distinguir tres operaciones que suelen confundirse: otorgar capitulaciones (el contrato), cambiar de régimen (su efecto principal) y liquidar el régimen anterior (repartir lo acumulado hasta entonces). Pasar de gananciales a separación disuelve la sociedad de gananciales, pero no reparte nada por sí solo: los bienes gananciales siguen siendo comunes hasta que se liquidan, y los derechos económicos generados hasta ese momento no desaparecen. Lo habitual es hacer las tres cosas en la misma escritura.
Qué pasa con el patrimonio cuando llega el divorcio
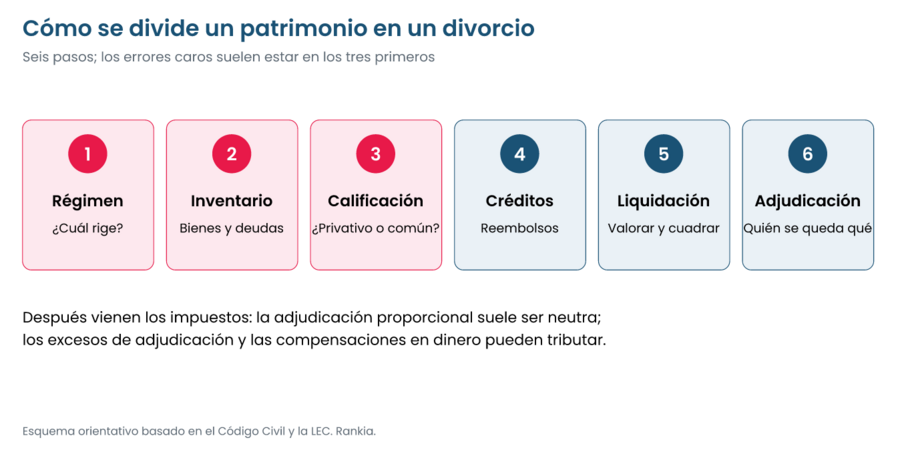
Con la admisión de la demanda quedan revocados los consentimientos y poderes que un cónyuge hubiera otorgado al otro (artículo 102), y con el divorcio se disuelve el régimen. A partir de ahí, el proceso, sea de mutuo acuerdo o contencioso, sigue siempre la misma lógica: saber qué régimen rige, hacer inventario de bienes y deudas, clasificar qué es privativo y qué es común, calcular los créditos y reembolsos, valorar y liquidar, y adjudicar. La Ley de Enjuiciamiento Civil regula un procedimiento específico para la liquidación cuando no hay acuerdo (artículos 806 y siguientes), que empieza precisamente por la formación del inventario. Además, la jurisprudencia ha admitido que una separación de hecho seria y prolongada puede impedir que lo adquirido después se considere ganancial.
No todos los activos se tratan igual:
- Inmuebles. Hay que separar tres cosas: quién es el titular, cuánto vale el bien y a quién se adjudica. Una segunda residencia comprada con una herencia es privativa, aunque se haya mantenido con dinero común (lo que puede dar lugar a reembolsos). Un piso alquilado privativo sigue siendo de su dueño, pero las rentas cobradas durante el matrimonio eran gananciales.
- Carteras de fondos y acciones. Una cartera anterior a la boda es privativa, y lo que se compre con su venta o mediante traspasos también, si se puede seguir el rastro. Los dividendos e intereses cobrados son gananciales. Si se mezclan con ahorro común en la misma cuenta sin registro, la presunción de ganancialidad lo complica todo.
- Planes de pensiones. Los derechos del plan suelen considerarse del partícipe, pero el Supremo (sentencia 618/2022, de 21 de septiembre) ha establecido que las aportaciones hechas con dinero ganancial generan un crédito a favor de la sociedad que debe incluirse en el inventario, y que es el titular quien debe probar que el dinero era privativo.
- Herencias y donaciones. Son privativas de quien las recibe; sus frutos no. Una herencia ingresada en la cuenta común sin documentación puede acabar presumiéndose ganancial.
- Cuentas y depósitos. Que una cuenta sea conjunta no significa que el dinero sea de los dos por mitad: lo determina el origen de los fondos y el régimen. En gananciales, lo ahorrado durante el matrimonio suele ser común aunque esté en la cuenta de uno.
- Hipotecas y préstamos. El convenio regulador obliga a los cónyuges entre sí, pero no al banco: si ambos firmaron la hipoteca, el banco puede reclamar a cualquiera, aunque el convenio diga que paga uno solo.
La vivienda familiar: propiedad, uso e hipoteca son cosas distintas
La vivienda concentra a menudo la mayor parte del patrimonio y casi siempre la mayor carga emocional. Hay que distinguir:
- La propiedad: de quién es, según el régimen y el origen del dinero.
- El uso: quién vive en ella. Tras la reforma de la Ley 8/2021, a falta de acuerdo, el uso corresponde a los hijos comunes menores y al progenitor con quien convivan hasta que todos alcancen la mayoría de edad (artículo 96). Sin hijos, el juez puede atribuirlo temporalmente al cónyuge más necesitado de protección. Con custodia compartida, los tribunales suelen fijar un uso temporal.
- La hipoteca: quién responde ante el banco, que no cambia por la sentencia.
- La adjudicación: si la vivienda se queda en manos de uno compensando al otro, o se vende y se reparte el precio.
Atribuir el uso no transmite la propiedad ni libera al otro de la hipoteca. Para vender o hipotecar la vivienda cuyo uso está atribuido hace falta el consentimiento de ambos o autorización judicial. Desde el punto de vista patrimonial, el uso atribuido inmoviliza durante años un activo que no se puede vender ni rentabilizar libremente, y eso debería pesar en cualquier negociación. Las cuestiones de compraventa entre la pareja están en cómo comprar el 50% de la vivienda a tu pareja y en comprar una casa en pareja.
La empresa familiar: el activo más delicado
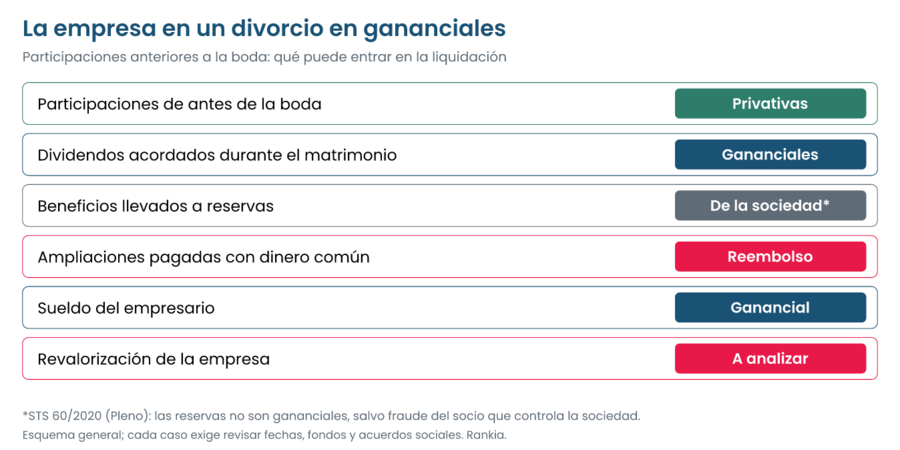
Para un empresario, el divorcio plantea un riesgo doble: el patrimonial (cuánto le corresponde al otro cónyuge) y el empresarial (qué le pasa a la empresa mientras tanto). En gananciales, la calificación depende de fechas y fondos, no de quién dirige la empresa:
- Participaciones adquiridas antes del matrimonio: privativas. Las nuevas participaciones suscritas en ampliaciones por ser titular de las privativas también lo son, pero si se pagaron con dinero común nace un reembolso a favor de la sociedad de gananciales.
- Empresa fundada durante el matrimonio con fondos comunes: ganancial, aunque esté a nombre de uno solo.
- Dividendos: los acordados por la junta durante el matrimonio son gananciales, aunque se cobren después.
- Beneficios no repartidos: el Supremo, en pleno (sentencia 60/2020, de 3 de febrero, reiterada por la 298/2020, de 15 de junio), ha establecido que los beneficios destinados a reservas no son gananciales: pertenecen a la sociedad mercantil. La excepción es el fraude: si el cónyuge que controla la sociedad deja de repartir dividendos para perjudicar a la sociedad de gananciales, las reservas pueden incluirse en la liquidación, pero hay que probarlo.
- El sueldo del empresario es ganancial, como cualquier salario.
- La revalorización de una empresa privativa durante el matrimonio no se reparte de forma automática, pero el trabajo de los cónyuges y las inversiones con dinero común pueden generar derechos de reembolso. Es una de las cuestiones más discutidas y depende mucho de los hechos.
La valoración de participaciones no cotizadas exige normalmente un informe pericial, y puede ser el centro de todo el procedimiento. Pero el riesgo más grave no es la cifra, sino la continuidad: si las participaciones son gananciales y el otro cónyuge recibe la mitad, puede convertirse en socio de una empresa que no conoce y con intereses opuestos. Si el empresario tiene que pagar su parte en dinero, puede verse obligado a descapitalizar la empresa o a endeudarse. Y una reorganización de participaciones puede afectar a los requisitos de la exención de empresa familiar. Por eso las capitulaciones, los estatutos (cláusulas de adquisición preferente o de valoración) y el protocolo familiar deberían contemplar el divorcio de un socio. No para anticiparlo, sino para que la empresa no dependa de cómo termine un matrimonio. Si hay una holding, conviene saber que las reglas son las mismas: lo que cuenta es el origen y la fecha de las participaciones (lo explicamos en holding familiar o sociedad patrimonial).
Compensaciones y pensiones: cuatro figuras que no hay que mezclar
- Pensión compensatoria (artículo 97): corrige el desequilibrio económico que el divorcio produce en un cónyuge respecto del otro y que empeora su situación anterior en el matrimonio. Puede ser temporal o indefinida, o sustituirse por un capital o un usufructo. No es un reparto de ingresos futuros ni la mitad del patrimonio del otro.
- Compensación por trabajo para la casa (artículo 1438): propia de la separación de bienes, compensa la mayor dedicación a la familia. Es compatible con la pensión compensatoria, pero no es lo mismo.
- Pensión de alimentos: es un derecho de los hijos, no del cónyuge, y se fija según las necesidades de los hijos y los recursos de los padres.
- Compensaciones de la liquidación: los pagos que equilibran los lotes cuando uno se adjudica más bienes de los que le corresponden, o los reembolsos entre patrimonios privativos y comunes.
Los impuestos del reparto
No toda liquidación matrimonial está exenta de impuestos, pero la regla general es favorable cuando el reparto es proporcional:
Operación |
IRPF |
ITP y AJD |
Plusvalía municipal |
|---|---|---|---|
Liquidación de gananciales con lotes proporcionales |
Sin ganancia patrimonial (art. 33.2 LIRPF) |
Exenta (art. 45.I.B.3 TRLITPAJD) |
No sujeta (art. 104.3 TRLRHL) |
Exceso de adjudicación compensado con dinero privativo |
Puede haber ganancia para quien cede su parte |
TPO, salvo bien indivisible (entonces, AJD) |
No sujeta si se hace en cumplimiento de la sentencia o convenio |
Extinción de condominio en separación de bienes |
Sin ganancia si se adjudica según la cuota; quien cobra la compensación puede tener ganancia |
Normalmente AJD si el bien es indivisible |
No sujeta si deriva del divorcio |
Compraventa entre cónyuges sin relación con el divorcio |
Ganancia o pérdida para quien vende |
TPO |
Sujeta |
Pensión compensatoria |
Reduce la base del que paga; rendimiento del trabajo para quien cobra |
— |
— |
Pensión de alimentos a los hijos |
Exenta para los hijos; quien paga puede aplicar las escalas por separado |
— |
— |
Tres matices importantes. Primero, en una liquidación sin ganancia, quien recibe un bien conserva el valor y la fecha de adquisición originales: el impuesto no desaparece, se aplaza hasta que venda. Un lote con 300.000 euros en un piso comprado hace treinta años no vale lo mismo, después de impuestos, que 300.000 euros en efectivo, y conviene tenerlo en cuenta al formar los lotes. Segundo, el exceso de adjudicación de un bien indivisible (normalmente la vivienda) compensado en dinero tiene un tratamiento más favorable que una venta, pero los detalles varían entre comunidades y criterios administrativos. Tercero, una compraventa entre cónyuges fuera de la liquidación tributa como cualquier otra. Para la mecánica de la extinción de condominio, puedes ver la extinción de condominio, paso a paso. Y no hay que olvidar el Impuesto sobre el Patrimonio: tras el reparto, cada uno declara lo suyo, y el cambio de titularidades puede alterar la factura, como se ve en el Impuesto de Patrimonio en cada comunidad.
Cuatro situaciones para entender las diferencias
Los casos siguientes son hipotéticos y se sitúan en derecho común salvo que se diga otra cosa. Las cifras son redondas y sirven para entender el mecanismo, no para resolver ningún caso real.
Caso 1. Patrimonio anterior al matrimonio
Lucía llega al matrimonio con una vivienda de 400.000 euros ya pagada y una cartera de fondos de 300.000 euros. Durante veinte años, ambos trabajan. En gananciales, la vivienda y la cartera siguen siendo de Lucía, y también lo que se compre con su venta si se puede seguir el rastro del dinero. Pero los dividendos, los intereses y los ahorros de los salarios de ambos son gananciales. Si Lucía reinvirtió los dividendos en la misma cartera y aportó además ahorro común, al divorciarse habrá que separar lo privativo de lo ganancial, y sin registros la presunción juega en su contra. En separación de bienes, todo lo que está a su nombre es suyo; lo discutible sería, en su caso, la compensación por trabajo para la casa si el otro cónyuge se dedicó más a la familia. Qué habría que documentar: el inventario de lo aportado al casarse (idealmente en capitulaciones o en un acta), cuentas separadas para lo privativo y registro de los traspasos y reinversiones. Qué falta para resolver un caso real: el régimen aplicable, la historia de la cartera y si la vivienda tenía hipoteca pagada después de la boda, porque entonces el artículo 1357 cambiaría la respuesta.
Caso 2. Patrimonio construido en gananciales
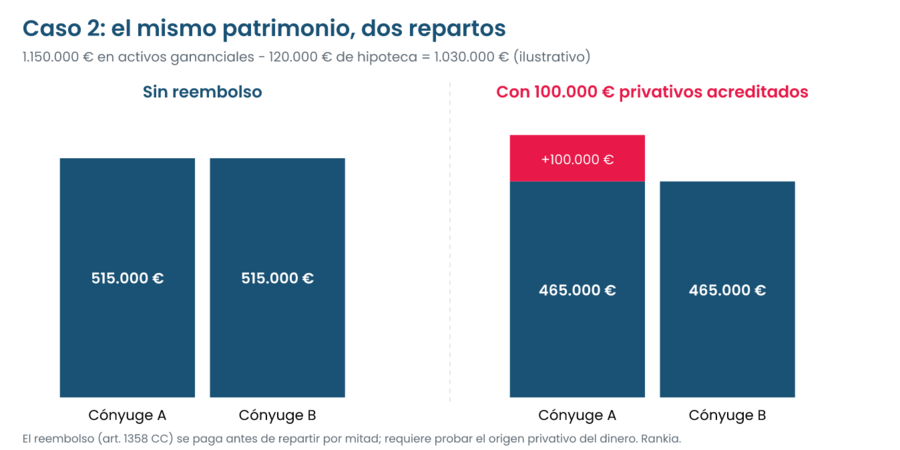
Una pareja casada en gananciales hace 25 años tiene una vivienda de 500.000 euros, una segunda residencia de 250.000 euros y una cartera de 400.000 euros, con 120.000 euros de hipoteca pendiente. Si todo es ganancial, el patrimonio neto es de 1.030.000 euros y cada uno recibe 515.000. Supongamos ahora que la entrada de la vivienda, 100.000 euros, salió de una herencia de uno de ellos, y que puede probarlo. Ese cónyuge tiene un derecho de reembolso que se paga antes de repartir: el remanente es de 930.000 euros, cada uno recibe 465.000 y quien aportó la herencia suma sus 100.000. La diferencia entre los dos cónyuges pasa de cero a 100.000 euros, y depende de un documento de hace veinte años.
Antes de llegar ahí hay que identificar y valorar cada activo: si la segunda residencia se compró con dinero común o con otra herencia, si la cartera incluye un plan de pensiones (con su crédito por aportaciones), cómo se valoran los inmuebles (tasación, no valor catastral) y quién asume la hipoteca. Qué falta para resolver un caso real: escrituras, extractos de la época, origen de cada aportación y tasaciones actuales.
Caso 3. Empresario con empresa familiar
Andrés fundó su empresa antes de casarse; hoy vale 3 millones. Durante el matrimonio ha crecido, ha repartido dividendos y ha retenido beneficios. Antes de concluir qué le corresponde a cada cónyuge, hay que contestar varias preguntas: ¿las participaciones son todas anteriores a la boda o hubo ampliaciones, y con qué dinero se pagaron? ¿Cuánto se repartió en dividendos y dónde están, invertidos en bienes comunes o en la cuenta de Andrés? ¿La política de reservas tenía justificación empresarial o fue una decisión de quien controlaba la sociedad para no repartir? ¿Se invirtió dinero común en la empresa? ¿Cobraba Andrés un sueldo de mercado por su trabajo? Con participaciones privativas y una política de reservas justificada, lo ganancial serán los dividendos acordados y lo que se haya comprado con ellos, más los reembolsos que procedan, no la mitad de la empresa. Con participaciones compradas en parte con dinero común, la respuesta cambia. Y si el régimen fuera de separación de bienes, la empresa sería de Andrés, pero podría plantearse una compensación por trabajo para la casa o una pensión compensatoria.
Caso 4. Cambio de gananciales a separación tras 20 años
Una pareja casada hace veinte años en gananciales, con dos viviendas, inversiones financieras y una empresa, decide pasar a separación de bienes. Las capitulaciones cambian el régimen hacia el futuro: lo que cada uno gane a partir de entonces será suyo. Pero lo acumulado durante veinte años sigue siendo ganancial hasta que se liquide, así que lo razonable es liquidar en la misma escritura: inventario, valoración y lotes. Si los lotes son proporcionales, la liquidación no genera ganancia en el IRPF ni tributa en el ITP; si uno se adjudica la empresa y compensa al otro con dinero privativo, aparecen los excesos de adjudicación y su fiscalidad. Los acreedores de las deudas comunes anteriores conservan sus derechos. Y conviene revisar a la vez el testamento, los beneficiarios de los seguros y, si hay empresa, sus estatutos y los requisitos de empresa familiar. Qué falta para resolver un caso real: valoraciones, el origen de cada bien, las deudas y el motivo del cambio, porque un cambio de régimen hecho para perjudicar a acreedores puede ser impugnado.
Qué revisar antes de casarte, durante el matrimonio o ante una ruptura
Antes de casarse (o al casarse de nuevo, cuando suele haber más patrimonio en juego): ¿qué aporta cada uno y cómo se demuestra? ¿Qué régimen nos aplica por vecindad civil? ¿Encaja con lo que queremos construir y con quién va a reducir su carrera, si alguien lo hace? ¿Hay una empresa que proteger y cómo?
Durante el matrimonio, que es donde se gana o se pierde casi todo: ¿cómo se financia cada compra importante y queda constancia del origen del dinero? ¿Las herencias y donaciones van a cuentas separadas? ¿Los reembolsos se documentan al hacerse? ¿Siguen teniendo sentido las capitulaciones firmadas hace veinte años? ¿Conviene revisar el régimen cuando cambia la situación, por ejemplo al recibir una herencia importante o crear una empresa? Conservar escrituras, extractos de la época de cada compra, cuadernos particionales de herencias y actas de la empresa es la mejor protección.
Ante una posible ruptura: reunir la documentación antes de negociar, conocer el valor real de cada activo después de impuestos, distinguir lo que es mío, lo que es nuestro y lo que es de la empresa, y revisar todo lo que depende del estado civil. Un ejemplo frecuente: en los seguros de vida, si el beneficiario es "mi cónyuge" sin nombre, se entiende designado quien lo sea en el momento del fallecimiento (artículo 85 de la Ley de Contrato de Seguro); si figura con nombre y apellidos, puede seguir siéndolo tras el divorcio. Lo explicamos en el seguro de vida fuera de la herencia, y si necesitas revisar o adaptar coberturas puedes comparar en PuntoSeguro o Life5. Lo mismo vale para el testamento: en Cataluña, las disposiciones a favor del excónyuge quedan ineficaces; en derecho común no hay una regla general tan clara, así que lo prudente es revisarlo (ver testamento con cabeza). Y si hay hijos de relaciones anteriores o nuevas parejas, los pactos sucesorios, donde existen, pueden ayudar a ordenar la transmisión.
Cómo han documentado otros lectores sus aportaciones privativas, qué les ocurrió al liquidar sus gananciales o qué impuestos acabaron pagando es una conversación recurrente en la comunidad.
👉 Foro de fiscalidad de Rankia
👉 Foro de fiscalidad de Rankia
Preguntas frecuentes
¿Qué pasa con los bienes que tenía antes de casarme?
En gananciales y en separación de bienes siguen siendo tuyos. Lo que cambia en gananciales es que sus frutos (dividendos, intereses, alquileres) son comunes, y que si los mezclas con dinero común sin documentarlo puede ser difícil demostrar qué era tuyo.
En gananciales y en separación de bienes siguen siendo tuyos. Lo que cambia en gananciales es que sus frutos (dividendos, intereses, alquileres) son comunes, y que si los mezclas con dinero común sin documentarlo puede ser difícil demostrar qué era tuyo.
¿Qué diferencia hay entre gananciales y separación de bienes en un divorcio?
En gananciales se liquida una sociedad común y se reparte por mitad, después de reembolsos. En separación de bienes, cada uno conserva lo suyo, se dividen los bienes que tengan en copropiedad y puede haber una compensación por trabajo para la casa. En los dos casos puede haber pensión compensatoria y pensión de alimentos para los hijos.
En gananciales se liquida una sociedad común y se reparte por mitad, después de reembolsos. En separación de bienes, cada uno conserva lo suyo, se dividen los bienes que tengan en copropiedad y puede haber una compensación por trabajo para la casa. En los dos casos puede haber pensión compensatoria y pensión de alimentos para los hijos.
¿Puedo cambiar de gananciales a separación de bienes después de casarme?
Sí, mediante capitulaciones en escritura pública e inscritas en el Registro Civil. El cambio no reparte lo acumulado: hay que liquidar la sociedad de gananciales, y los acreedores anteriores conservan sus derechos.
Sí, mediante capitulaciones en escritura pública e inscritas en el Registro Civil. El cambio no reparte lo acumulado: hay que liquidar la sociedad de gananciales, y los acreedores anteriores conservan sus derechos.
¿Qué pasa con una empresa familiar en un divorcio?
Depende de cuándo y con qué dinero se adquirieron las participaciones. Las anteriores al matrimonio son privativas; los dividendos acordados durante el matrimonio son gananciales; los beneficios llevados a reservas, según el Supremo, pertenecen a la sociedad mercantil salvo fraude. La valoración y la continuidad de la empresa suelen ser el centro del conflicto.
Depende de cuándo y con qué dinero se adquirieron las participaciones. Las anteriores al matrimonio son privativas; los dividendos acordados durante el matrimonio son gananciales; los beneficios llevados a reservas, según el Supremo, pertenecen a la sociedad mercantil salvo fraude. La valoración y la continuidad de la empresa suelen ser el centro del conflicto.
¿Quién se queda con la vivienda habitual?
Hay que distinguir uso y propiedad. El uso, a falta de acuerdo, corresponde a los hijos menores y al progenitor con quien convivan hasta su mayoría de edad. La propiedad sigue siendo de quien lo era, y la hipoteca obliga a quienes la firmaron.
Hay que distinguir uso y propiedad. El uso, a falta de acuerdo, corresponde a los hijos menores y al progenitor con quien convivan hasta su mayoría de edad. La propiedad sigue siendo de quien lo era, y la hipoteca obliga a quienes la firmaron.
¿Hay que pagar impuestos al repartir los bienes en un divorcio?
Una liquidación de gananciales con lotes proporcionales no genera ganancia en el IRPF, está exenta del ITP y no tributa en plusvalía municipal. Los excesos de adjudicación, las compensaciones en dinero y las compraventas entre cónyuges pueden tributar.
Una liquidación de gananciales con lotes proporcionales no genera ganancia en el IRPF, está exenta del ITP y no tributa en plusvalía municipal. Los excesos de adjudicación, las compensaciones en dinero y las compraventas entre cónyuges pueden tributar.
¿Qué pasa con una herencia recibida durante el matrimonio?
Es privativa de quien la recibe en cualquier régimen. Sus frutos son gananciales si el régimen es de gananciales, y si se mezcla con dinero común sin documentarlo puede perder en la práctica su carácter privativo.
Es privativa de quien la recibe en cualquier régimen. Sus frutos son gananciales si el régimen es de gananciales, y si se mezcla con dinero común sin documentarlo puede perder en la práctica su carácter privativo.
Planificar el régimen matrimonial no es anticipar un divorcio: es entender las consecuencias patrimoniales de las decisiones que se toman durante el matrimonio. Para tener a mano qué es de quién, con qué dinero se compró cada cosa y cuánto vale hoy, MyPortfolio te ayuda a reunir el patrimonio en un solo sitio, y en el buscador de asesores de Rankia puedes encontrar profesionales que te ayuden a ordenarlo. La idea con la que quedarse: el régimen económico matrimonial es una pieza esencial de tu planificación patrimonial, pero la protección de tu riqueza depende también de cómo se adquieren, financian, documentan y organizan los activos a lo largo de la vida en común.
Fuentes jurídicas y oficiales
- Código Civil: artículos 9, 90 a 103, 1315 a 1444.
- Ley de Enjuiciamiento Civil: artículos 806 a 811 (liquidación del régimen económico matrimonial).
- Ley 35/2006 del IRPF: artículos 7, 17, 33, 55, 64 y 75.
- Texto refundido del ITP y AJD: artículos 7 y 45.
- Texto refundido de la Ley de Haciendas Locales: artículo 104.
- Ley de Contrato de Seguro: artículo 85.
- STC 82/2016 y régimen económico matrimonial valenciano (Notarios y Registradores).
- STS 295/2019 sobre reembolso de dinero privativo (Legal Today).
- STS 60/2020 sobre beneficios no distribuidos (Garrigues).
- STS 618/2022 sobre aportaciones a planes de pensiones (CEF Civil Mercantil).
- STS 229/2024 sobre compensación por trabajo para la casa (Cátedra de Empresa Familiar UIC).
👉 Sigue leyendo:
· Empresa familiar: exención en Patrimonio y reducción en Sucesiones
· Testamento con cabeza
· Donaciones en vida o herencia
· Vicente, el empresario que no se jubila
· Empresa familiar: exención en Patrimonio y reducción en Sucesiones
· Testamento con cabeza
· Donaciones en vida o herencia
· Vicente, el empresario que no se jubila
Aviso: este artículo tiene carácter informativo y educativo. El régimen económico matrimonial aplicable depende de la vecindad civil y del derecho civil de cada territorio; los casos son hipotéticos y simplificados, y las sentencias citadas resuelven supuestos concretos. La fiscalidad de las adjudicaciones y excesos puede variar según la comunidad autónoma y los criterios administrativos vigentes. No constituye asesoramiento jurídico ni fiscal individualizado. Contenido revisado en noviembre de 2026.