Cuánto necesitas para vivir de tu patrimonio no lo decide el mercado, ni una calculadora, ni una regla: lo decide tu gasto — y el gasto, a diferencia de la rentabilidad, es una variable que se diseña. La evidencia más reciente respalda esta idea con fuerza: el trabajo de David Blanchett publicado en 2026 en Financial Planning Review encuentra que el gasto real de los jubilados estadounidenses cae con la edad en todos los niveles de renta — también entre quienes tienen recursos de sobra, lo que apunta a que las elecciones de gasto pesan tanto o más que las restricciones. Dicho de otro modo: el nivel de gasto no es algo que "ocurre" en la jubilación; es una de las principales decisiones patrimoniales, y precede a todas las demás — primero decides la vida, después el gasto, después la tasa de retirada, y solo entonces la cartera. Este artículo explica cómo diseñarlo: por categorías, por niveles, por fases de la jubilación y con un presupuesto de crisis preparado antes de necesitarlo.
Dos personas de 65 años. Ambas tienen un millón de euros de patrimonio financiero, la vivienda pagada, una pensión razonable y ninguna deuda. Una dice: "necesito 60.000 € al año". La otra: "con 35.000 € vivo perfectamente". Tienen exactamente el mismo patrimonio — y no tienen el mismo problema financiero. La primera necesitará retirar de la cartera el triple que la segunda, con el triple de exposición al riesgo de secuencia, más liquidez inmovilizada, más impuestos anuales y menos margen sucesorio. El mercado decide cuánto vale tu cartera; tú decides cuánto necesitas para vivir. Y esa decisión — no la elección del fondo — es la primera piedra del edificio.
La pregunta equivocada: "¿cuánto necesito para jubilarme?"
No existe una cifra universal. 500.000 € son holgados para quien gasta 30.000 € con una pensión de 24.000 (necesita 6.000 de la cartera: un 1,2%), e insuficientes para quien gasta 55.000 con la misma pensión (31.000 de la cartera: un 6,2%, insostenible a largo plazo). Dos millones pueden ser justos si el estilo de vida exige 120.000 € anuales. La pregunta operativa tiene tres piezas, no una: patrimonio, gasto anual e ingresos garantizados — y de las tres, la única que está íntegramente bajo tu control es la segunda. Por eso este artículo va antes, en la cadena de la desacumulación, que el orden de retirada: su framework empieza preguntando "¿cuánto necesito retirar cada año?", y esa pregunta no la responde el mercado — la respondes tú, aquí.
El gasto no es una cifra: es una arquitectura
El primer error de diseño es tratar el gasto como un solo número. Un presupuesto de desacumulación útil separa al menos tres pisos: el gasto esencial — lo que mantiene tu vida: vivienda y suministros, alimentación, seguros, salud, impuestos, transporte básico —; el gasto discrecional — lo que la mejora y puede reducirse: viajes, restaurantes, ocio, hobbies, segunda residencia, regalos —; y el gasto extraordinario — lo que no ocurre todos los años pero ocurre: la reforma, el coche, la ayuda puntual a un hijo, el gran viaje, la adaptación de la vivienda. Mezclar los tres produce una visión distorsionada en ambas direcciones: infraestima las necesidades (porque olvida los extraordinarios, que bien promediados pueden sumar 4.000-8.000 € anuales) y sobreestima la rigidez (porque trata el crucero como si fuera la luz).
El gasto flexible es una forma de liquidez
De la arquitectura sale la idea más potente de todo el diseño. Quien gasta 60.000 € al año de los cuales 35.000 son prácticamente inevitables y 25.000 son flexibles no tiene el mismo riesgo que quien gasta 60.000 rígidos: en un mercado bajista, el primero puede recortar temporalmente un 20-40% de su retirada sin tocar su vida esencial. Esa capacidad de recorte — la palanca más potente contra el riesgo de secuencia, como vimos en el orden de retirada — solo existe si el presupuesto está diseñado antes: nadie decide bien qué recortar en mitad del pánico. La flexibilidad del gasto es un activo patrimonial: no aparece en ningún extracto, pero reduce la liquidez que necesitas aparcada, el riesgo que soporta la cartera y la probabilidad de vender en mínimos. En sentido contrario, cada gasto discrecional que se convierte en fijo — la segunda residencia con sus costes recurrentes, el nivel de vida que ya no se puede bajar sin drama — consume ese activo silenciosamente.
El gasto es una decisión de vida (y no todo euro compra lo mismo)
Aquí conviene decir lo que las calculadoras no dicen: no hay un nivel de gasto financieramente "correcto". Viajar intensamente entre los 60 y los 70, ayudar a los hijos ahora, mantener la casa de la playa, cenar fuera dos veces por semana — o lo contrario: vida sencilla, actividades locales, más patrimonio para transmitir. Ambas son estrategias legítimas; lo que no es legítimo es no haberlas elegido. Y dentro de la elección, una auditoría de valor por euro gastado: ¿qué gastos recuerdas de los últimos cinco años, y cuáles repites por inercia? ¿Cuáles echarías de menos de verdad — y cuáles mantienes por estatus o por no decidir? Como exploramos en el coste de parecer rico, reducir gasto no significa vivir peor: a menudo significa gastar más conscientemente — quitar euros de donde no compran nada para ponerlos donde compran vida. El objetivo de la desacumulación no es gastar lo mínimo posible; tampoco lo máximo. Es gastar conscientemente.
La jubilación no tiene una fase: tiene (al menos) tres
El marco clásico de Michael Stein (The Prosperous Retirement, 1998) sigue siendo útil como mapa mental — no como ley.
Go-go years (típicamente los primeros 8-12 años): salud, energía y tiempo por fin alineados — viajes, actividades, el pico del gasto discrecional.
Slow-go years: la actividad se modera por elección y por energía — menos viajes largos, más vida local, el gasto discrecional cae.
No-go years: la vida se concentra en casa — el gasto se desplaza hacia vivienda, cuidados, salud y apoyo familiar.
La implicación de diseño es directa y casi nadie la aplica: presupuestar la jubilación como una cifra plana durante 30 años es presupuestar mal las tres fases a la vez — escatima los años en que más se disfruta el dinero y sobreprovisiona los años en que menos se usa. Con dos avisos: las fronteras entre fases son personales e imprevisibles, y la última fase, aunque gaste menos en total, puede concentrar el gasto más serio de todos (los cuidados), que se planifica aparte.
La sonrisa del gasto: una herramienta, no una ley
La hipótesis más citada sobre cómo evoluciona el gasto es la "retirement spending smile" de David Blanchett (2014): el gasto real cae suavemente al principio, más deprisa en los años intermedios (en el entorno del 1-2% anual en términos reales) y frena su caída al final, cuando el gasto sanitario repunta — una trayectoria en forma de sonrisa. Es una herramienta útil para no presupuestar plano.
Pero conviene usarla sabiendo lo que la investigación posterior ha matizado: Hurd y Rohwedder (RAND, 2022) encuentran caídas del gasto real que persisten incluso a edades avanzadas — más un rictus que una sonrisa, sin la curva final —; y el trabajo de Tharp (2026) muestra que la sonrisa aparece al comparar hogares distintos de edades distintas, pero no es estadísticamente detectable siguiendo a los mismos hogares en el tiempo — el patrón podría reflejar efectos de cohorte y supervivencia más que una trayectoria individual.
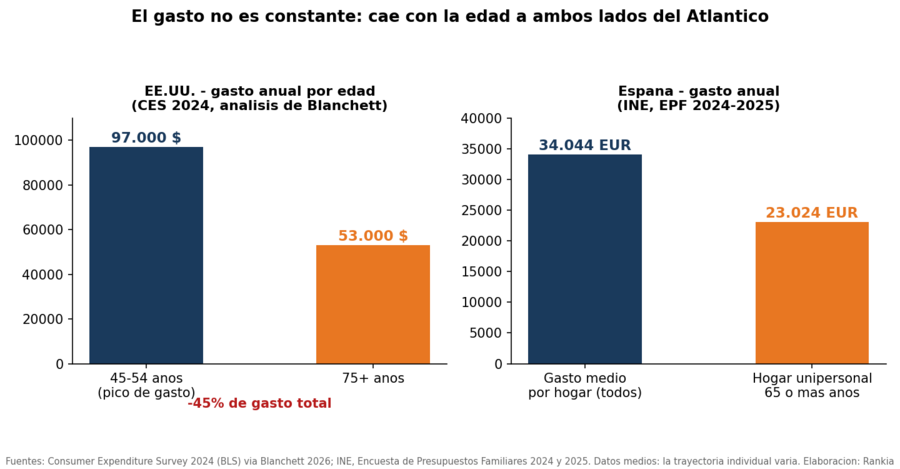
Y sobre el miedo estrella — "de mayor gastaré muchísimo más por los médicos" —, la evidencia estadounidense es consistente: el gasto sanitario sube con la edad, pero el gasto total tiende a bajar, porque la caída de viajes, transporte, restaurantes y ocio pesa más que la subida sanitaria (en el análisis de Blanchett sobre la Consumer Expenditure Survey de 2024, los mayores de 75 gastan unos 53.000 $ anuales frente a los más de 97.000 $ del grupo de 45-54). La conclusión: nadie sabe cuál será tu trayectoria — y por eso el diseño gana a la predicción: no necesitas saber cuánto gastarás a los 95; necesitas saber qué vida quieres financiar y qué decisiones tomarás cuando las circunstancias cambien.
Y lo más importante: el gasto cae también cuando sobra el dinero
Este es el hallazgo que convierte todo lo anterior en tesis. En su estudio de 2026, Blanchett compara jubilados infrafinanciados, bien financiados y sobrefinanciados respecto a sus necesidades estimadas — y encuentra que el gasto real cae con la edad en todos los grupos: el único colectivo donde aumenta es el de los sobrefinanciados que partían de niveles de gasto bajos. Es decir: la caída del gasto no se explica solo por falta de recursos — las elecciones de gasto desempeñan un papel central.
La gente no gasta menos únicamente porque no puede; gasta menos porque quiere, porque cambian sus prioridades, su energía y aquello que le compra satisfacción. Para este blog, esa evidencia tiene una lectura: si el gasto es en gran medida elección incluso entre quienes podrían gastar más, entonces tratarlo como una variable de diseño — y no como un dato que se sufre — no es una ocurrencia editorial: es lo que los datos dicen que la gente ya hace, solo que sin plan. La diferencia entre hacerlo por deriva y hacerlo por diseño es todo el valor de este artículo.
La gente no gasta menos únicamente porque no puede; gasta menos porque quiere, porque cambian sus prioridades, su energía y aquello que le compra satisfacción. Para este blog, esa evidencia tiene una lectura: si el gasto es en gran medida elección incluso entre quienes podrían gastar más, entonces tratarlo como una variable de diseño — y no como un dato que se sufre — no es una ocurrencia editorial: es lo que los datos dicen que la gente ya hace, solo que sin plan. La diferencia entre hacerlo por deriva y hacerlo por diseño es todo el valor de este artículo.
El caso español: no importes el modelo americano
Casi toda la literatura anterior es estadounidense, y una familia patrimonial española juega otra partida — en varios puntos, mejor. La evidencia española también encuentra una caída del consumo alrededor de la jubilación, aunque sus causas no son necesariamente las mismas que en los estudios de EE.UU. (pesan la producción doméstica —más tiempo para sustituir gasto por dedicación—, la desaparición de los gastos ligados al trabajo y un componente de precaución). Ver estudio "Revisiting the consumption puzzle at retirement" de José María Labeaga y Blanca Sanchez Robles.
Y los datos estructurales del INE dibujan el terreno: el gasto medio por hogar español fue de 34.044 € en 2024 (EPF), los hogares de mayor gasto dedican más de un tercio a transporte, restaurantes y ocio —exactamente las partidas que la edad recorta—, y el hogar unipersonal de 65 o más años es el de menor gasto de todos los tipos de hogar (23.024 € en 2025); la propia EPF publica el gasto y su estructura por edad del sustentador principal (tabla 10655) para quien quiera el detalle. (Fuente: INE, Encuesta de Presupuestos Familiares)
Y los datos estructurales del INE dibujan el terreno: el gasto medio por hogar español fue de 34.044 € en 2024 (EPF), los hogares de mayor gasto dedican más de un tercio a transporte, restaurantes y ocio —exactamente las partidas que la edad recorta—, y el hogar unipersonal de 65 o más años es el de menor gasto de todos los tipos de hogar (23.024 € en 2025); la propia EPF publica el gasto y su estructura por edad del sustentador principal (tabla 10655) para quien quiera el detalle. (Fuente: INE, Encuesta de Presupuestos Familiares)
Pero lo diferencial español no está en los promedios, sino en la estructura del problema para una familia con patrimonio:
(1) la pensión pública es un suelo de renta enorme — capitalizada como renta vitalicia, una pensión de 2.000 €/mes equivale a varios cientos de miles de euros de "activo oculto", lo que significa que en muchos hogares patrimoniales españoles el gasto esencial queda cubierto por la pensión y casi todo lo que sale de la cartera es discrecional — es decir, diseñable y recortable, un lujo estructural que el jubilado americano medio no tiene;
(2) la vivienda en propiedad sin hipoteca — mayoritaria en esta generación — elimina el mayor gasto fijo del modelo americano y añade una reserva de valor movilizable (con las ventanas de mayores de 65 incluidas);
(3) la sanidad pública amortigua el gran repunte sanitario del final que curva la sonrisa americana — el gasto serio de la última fase aquí se llama dependencia y cuidados, parcialmente privado, y merece provisión propia (es la partida extraordinaria más importante de diseñar); y
(4) la ayuda a los hijos es en España una partida cultural de primer orden — entrada de la vivienda, estudios, apoyos — que en un diseño serio se decide y se cuantifica, conectando el presupuesto con la planificación sucesoria y la plusvalía del muerto.
La síntesis: el jubilado patrimonial español tiene, de serie, más gasto flexible y más suelo garantizado que el americano de los estudios — lo que hace el diseño del gasto más potente aquí, no menos.
Diseña tu presupuesto de desacumulación: el método en cinco pasos
- Paso 1 — Mide el gasto actual con datos reales de 12 meses. No de memoria: extractos de cuenta y tarjetas de un año completo (la memoria infraestima sistemáticamente entre un 20 y un 30%, sobre todo los extraordinarios).
- Paso 2 — Resta los gastos ligados al trabajo: transporte de diario, comidas fuera obligadas, ropa profesional, cotizaciones.
- Paso 3 — Suma los que aparecerán: más ocio y viajes en los go-go years, seguros de salud complementarios si los quieres, hobbies con presupuesto real.
- Paso 4 — Clasifica cada partida: esencial / discrecional / extraordinario (anualizando estos últimos).
- Paso 5 — Construye tres niveles: el presupuesto mínimo (la vida financiable incluso en un mal escenario: esencial + el discrecional irrenunciable), el presupuesto objetivo (la vida que quieres llevar normalmente) y el presupuesto extraordinario (lo que te permites en años especialmente buenos de mercado — sí, también hay que diseñar el gasto de los años buenos, o no se disfrutan).
El presupuesto de crisis: decide en frío lo que recortarás en caliente
Saber que necesitas 60.000 € no basta; hay que saber qué harás si la cartera cae un 30%. El semáforo se diseña ahora:
Nivel |
Cuándo se activa (ejemplo) |
Gasto |
Qué se recorta |
|---|---|---|---|
Verde |
Mercados normales |
100% del objetivo |
Nada |
Amarillo |
Cartera un 15-20% bajo máximos más de 6 meses |
-10% |
Un viaje grande, caprichos aplazables |
Rojo |
Caída superior al 25-30% |
-20% |
Viajes largos, ocio recurrente, extraordinarios no urgentes |
Extremo |
Crisis profunda y prolongada |
Presupuesto mínimo |
Discrecionales mayores (segunda residencia en revisión, ayudas aplazadas) |
Esto no es vivir con miedo: es exactamente lo contrario. Quien tiene el semáforo diseñado gasta el nivel verde con tranquilidad, porque sabe qué hará si las cosas se tuercen — y su plan de retirada gana años de supervivencia sin renunciar a nada en los años normales. Los umbrales y porcentajes son ejemplos: los tuyos dependen de tu flexibilidad real, y se escriben.
El dinero vale distinto a distintas edades — y los dos errores simétricos
Un principio incómodo que ningún Excel captura: la utilidad del dinero no es constante en el tiempo. El viaje a los 68 no es el mismo viaje a los 85; la segunda residencia rinde mucho a los 62 y poco a los 82; ayudar a un hijo con la entrada a sus 32 años cambia su vida — la misma cantidad heredada a sus 55, mucho menos. Lo que lleva a la pregunta que cada lector debe responder solo: ¿tiene sentido maximizar la herencia si el precio son experiencias que solo puedes comprar ahora?
De ahí los dos errores simétricos.
El primero: morir rico habiendo vivido pobre — el patrimonio excesivamente conservado, el miedo que aplaza indefinidamente lo que ya se puede pagar, los go-go years desperdiciados por prudencia sin números (y la evidencia de Blanchett sugiere que este error es masivo: hasta los sobrefinanciados recortan).
El segundo: convertir lo discrecional en fijo — elevar el nivel de vida hasta un punto rígido, incompatible con el patrimonio y sin marcha atrás barata, destruyendo justo el activo de la flexibilidad. Entre ambos no hay una regla: hay un diseño consciente, revisado cada pocos años.
El gasto pertenece a tu IPS
Si tu declaración de política de inversión (IPS) solo habla de rentabilidad, riesgo, asset allocation y liquidez, le falta la mitad que da sentido a la otra: gasto objetivo y gasto mínimo, los objetivos vitales que ese gasto financia, las ayudas familiares decididas, los grandes desembolsos previstos con su año aproximado, el semáforo de crisis con sus umbrales, y la frontera entre lo que piensas consumir y lo que piensas transmitir. Una IPS completa responde a la pregunta entera: no solo "¿cómo invierto este patrimonio?" sino "¿qué patrimonio estoy gestionando y para qué vida lo quiero utilizar?".
Caso práctico: el mismo millón, tres jubilaciones distintas
Pareja de 65 años. Un millón de euros financiero, vivienda de 600.000 € pagada, pensión conjunta de 30.000 € anuales.
Escenario A: 35.000 |
Escenario B: 50.000 |
Escenario C: 70.000 |
|
|---|---|---|---|
Retirada anual de la cartera |
5.000 |
20.000 |
40.000 |
Tasa de retirada |
0,5% |
2,0% |
4,0% |
Liquidez necesaria (1-3 anualidades netas) |
5.000-15.000 |
20.000-60.000 |
40.000-120.000 |
Sensibilidad al riesgo de secuencia |
Mínima |
Moderada |
Alta: la flexibilidad del gasto se vuelve crítica |
Patrimonio esperado a largo plazo |
Probablemente creciente (herencia grande) |
Estable o creciente |
Decreciente: consumo planificado del capital |
Riesgo principal |
Morir rico habiendo vivido pobre |
Deriva del gasto sin diseño |
Agotamiento si no hay semáforo de crisis |
Mismo millón, tres problemas financieros distintos — y ninguno de los tres lo eligió el mercado. El escenario A puede permitirse casi cualquier cartera y su reto es atreverse a gastar más (o decidir conscientemente la herencia grande); el C es perfectamente viable, pero solo con presupuesto de crisis, gasto flexible identificado y un orden de retirada fino; el B es la zona cómoda — si no deriva sin darse cuenta hacia el C. La sostenibilidad de cada tasa, con sus matices, se contrasta en la regla del 4% y en independencia financiera real.
Este artículo lo pidió Rafaelavila
Conviene contar de dónde sale esta pieza, porque es el blog funcionando como comunidad. En los comentarios del artículo sobre el orden de retirada, @rafaelavila señaló exactamente el hueco:
"Yo, si me lo permites, incluiría por tanto, para patrimonios más 'normales', algo como decidir qué estilo de vida y, por tanto, qué nivel de necesidades quiere uno adoptar: saber cuánto y dónde gastar es, a mi juicio, tan importante como saber acumular." — Rafaelavila, en los comentarios del blog
👉 Ver la conversación completa: comentarios de "El orden de retirada"
La respuesta en aquel hilo terminaba con un compromiso — "quizá merece artículo propio en este blog; apuntado queda, y con tu comentario como origen" — y este artículo lo cumple. Tenía razón en las dos cosas: el diseño del gasto importa a cualquier escala de patrimonio (de hecho, cuanto más cubre la pensión el gasto esencial, más diseñable es todo lo demás), y es la pieza que faltaba delante de todo el sistema de desacumulación.
Las siete preguntas antes de jubilarte
- 1. ¿Cuánto gasto realmente hoy? Con doce meses de extractos, no de memoria.
- 2. ¿Cuánto necesitaré cuando deje de trabajar? Restando lo laboral, sumando lo nuevo.
- 3. ¿Qué parte es esencial? El suelo que debe estar cubierto pase lo que pase — idealmente, por ingresos garantizados.
- 4. ¿Qué parte puedo reducir si los mercados caen? Tu semáforo de crisis, por escrito.
- 5. ¿Qué experiencias quiero financiar mientras tenga salud? Los go-go years no se repiten: presupuéstalos generosamente y sin culpa.
- 6. ¿Cómo creo que evolucionará mi gasto? Usa las fases y la sonrisa como hipótesis, no como profecía — y revisa cada pocos años contra la realidad.
- 7. ¿Cuánto quiero consumir y cuánto transmitir? La frontera que ordena el gasto, la cartera y la sucesión a la vez.
Para la pregunta 1, la foto de patrimonio y flujos en MyPortfolio es el punto de partida; y para convertir las siete respuestas en un plan — especialmente si se cruzan pensión, cartera, vivienda y objetivo sucesorio — una sesión con un profesional del buscador de asesores de Rankia vale más antes de jubilarse que después. Un euro de patrimonio no tiene valor por sí mismo: tiene valor por la vida que puede financiar — y esa vida, a diferencia del mercado, sí se diseña.
Preguntas frecuentes
¿Cuánto dinero necesito para jubilarme?
Depende de tu gasto anual y de tus ingresos garantizados, no de una cifra universal: la necesidad real es (gasto − pensión y otras rentas) × los años a financiar, ajustada por flexibilidad. Diseñar el gasto es el paso previo a cualquier cálculo de patrimonio necesario.
Depende de tu gasto anual y de tus ingresos garantizados, no de una cifra universal: la necesidad real es (gasto − pensión y otras rentas) × los años a financiar, ajustada por flexibilidad. Diseñar el gasto es el paso previo a cualquier cálculo de patrimonio necesario.
¿Gastaré más o menos a medida que envejezca?
La evidencia (EE.UU. y España) apunta a que el gasto total real tiende a caer con la edad — incluso entre quienes tienen recursos de sobra — aunque el sanitario o el de cuidados suba. Pero son promedios: tu trayectoria depende de salud, familia y elecciones, y por eso conviene diseñar por fases y revisar.
La evidencia (EE.UU. y España) apunta a que el gasto total real tiende a caer con la edad — incluso entre quienes tienen recursos de sobra — aunque el sanitario o el de cuidados suba. Pero son promedios: tu trayectoria depende de salud, familia y elecciones, y por eso conviene diseñar por fases y revisar.
¿Qué es la "sonrisa del gasto"?
La hipótesis de Blanchett (2014) de que el gasto real cae durante la jubilación y repunta al final por sanidad. Investigación posterior (Hurd y Rohwedder; Tharp, 2026) matiza que la caída puede persistir sin repunte y que el patrón individual no está demostrado. Úsala como herramienta para no presupuestar plano, no como ley.
La hipótesis de Blanchett (2014) de que el gasto real cae durante la jubilación y repunta al final por sanidad. Investigación posterior (Hurd y Rohwedder; Tharp, 2026) matiza que la caída puede persistir sin repunte y que el patrón individual no está demostrado. Úsala como herramienta para no presupuestar plano, no como ley.
¿Cuánto debería reservar para gastos extraordinarios?
Anualiza los previsibles (coche, reformas, grandes viajes, ayudas): en muchos hogares suman entre 4.000 y 8.000 € anuales equivalentes. Los cuidados de la última fase merecen provisión aparte en el caso español.
Anualiza los previsibles (coche, reformas, grandes viajes, ayudas): en muchos hogares suman entre 4.000 y 8.000 € anuales equivalentes. Los cuidados de la última fase merecen provisión aparte en el caso español.
👉 La cadena completa de la desacumulación en este blog:
El orden de retirada
La regla del 4%
Qué es una IPS
Cartera para vivir de las rentas
Planificación patrimonial
El orden de retirada
La regla del 4%
Qué es una IPS
Cartera para vivir de las rentas
Planificación patrimonial
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Aviso: este artículo tiene carácter informativo y educativo. Los estudios citados describen promedios y patrones agregados —principalmente de EE. UU., salvo indicación expresa— que no predicen trayectorias individuales; las cifras españolas proceden de la Encuesta de Presupuestos Familiares del INE. Los ejemplos y umbrales son ilustrativos. No constituye asesoramiento financiero; para tu plan concreto, consulta con un profesional cualificado.