El patrimonio familiar rara vez sobrevive tres generaciones — o eso dice un proverbio que existe, con distintas palabras, en casi todas las culturas: shirtsleeves to shirtsleeves en inglés, "del arrozal al arrozal" en Japón, dalle stalle alle stelle e ritorno en Italia, "el abuelo la gana, el hijo la mantiene y el nieto la arruina" en España. El estudio más citado del sector (Williams & Preisser, sobre 3.250 familias) encontró que la mayoría de las transiciones patrimoniales fracasan — pero lo verdaderamente útil de esa investigación no es el porcentaje de fracaso, sino sus causas: un 60% por ruptura de comunicación y confianza dentro de la familia, un 25% por herederos sin preparación, y menos de un 3% por errores de inversión, fiscales o legales. Este artículo explica por qué conservar un patrimonio es más difícil que construirlo, qué dice de verdad la evidencia sobre la "maldición de las tres generaciones", y qué hacen distinto las familias que la esquivan.
Empecemos con una historia que cualquier lector de este blog reconocerá. Un empresario dedica cuarenta años a construir una compañía: fines de semana trabajados, riesgos asumidos cuando nadie más los quería, beneficios reinvertidos en lugar de gastados. Al jubilarse, tras vender, deja un patrimonio de varios millones de euros. Veinte años después apenas queda una parte. No hubo crash, ni estafa, ni una gran inversión ruinosa que señalar. El patrimonio desapareció como desaparecen casi todos: poco a poco — un tren de vida aquí, una casa para cada hijo allá, un negocio del yerno que "necesitaba un empujón", tres herederos que dejaron de hablarse y un reparto hecho con abogados en lugar de con conversaciones. El patrimonio desaparece lentamente mucho antes de desaparecer en las cuentas.
El mito de las tres generaciones: qué dice de verdad la evidencia
Seamos rigurosos antes de seguir, porque este proverbio se cita mucho y se examina poco. La estadística famosa —"el 70% de las familias pierde el patrimonio en la segunda generación y el 90% en la tercera"— procede del libro Preparing Heirs (Williams & Preisser), basado en encuestas a 3.250 familias tras sus transiciones patrimoniales. Es un trabajo influyente, pero conviene conocer sus límites: investigadores del sector han señalado que la cifra del 70% es, en origen, el inverso del dato clásico de John Ward sobre continuidad de empresas familiares (solo un 30% llega a la segunda generación) aplicado al patrimonio en general — y que ese dato, a su vez, cuenta como "fracaso" cosas que no lo son: una familia que vende bien su empresa y reinvierte no ha fracasado, ha rotado de activo. Un estudio posterior en Family Business Review encontró que, cuando se estudia a las familias empresarias en lugar de a las empresas concretas, la longevidad es notablemente mayor: las familias sólidas encadenan negocios distintos a lo largo de generaciones. El proverbio, en suma, no es una ley económica: es un miedo transcultural con parte de verdad. Y la parte de verdad no está en el porcentaje — está en las causas.
Tres generaciones, tres trabajos distintos
La primera generación crea. Suele reunir una combinación irrepetible: hambre, disciplina, tolerancia al riesgo forjada por no tener nada que perder, conocimiento íntimo de un negocio y una austeridad que no es virtud sino costumbre. No conviene idealizarla — también le tocó el contexto adecuado y, a menudo, la suerte de sobrevivir donde otros igual de trabajadores quebraron. Pero su rasgo definitorio es este: su relación con el dinero se formó ganándolo.
La segunda generación administra — que es otro oficio. No necesita crear: necesita conservar y hacer crecer, con un patrimonio ya diversificado (o peor, concentrado en el negocio original en un mundo que cambió). La transición de creador a gestor es traicionera por un motivo psicológico: lo que funcionó para construir —concentración, apuestas fuertes, reinversión total, decisión unipersonal— es a menudo lo contrario de lo que preserva. Algunos segundos actos intentan replicar la épica del fundador en circunstancias que ya no la permiten; otros, paralizados por el miedo a ser "el que lo perdió", ni administran ni deciden.
La tercera generación hereda activos, pero no experiencias. Aquí está el corazón del problema, y conviene indicarlo — la tercera generación no es "vaga" ni "malcriada"; sencillamente, su relación con el dinero se formó gastándolo, no ganándolo, porque nadie le dio la oportunidad de lo contrario. A eso se suman la multiplicación de ramas familiares (un patrimonio, doce voces), la inflación silenciosa del estilo de vida colectivo, la ausencia de un propósito común que sustituya al fundador como pegamento, y una educación financiera que se dio por supuesta. Los activos pueden heredarse. Los criterios necesitan enseñarse.
El verdadero enemigo no es la rentabilidad
Cuando Williams y Preisser preguntaron a las familias por qué habían fracasado sus transiciones, la respuesta desmontó la premisa de toda una industria:
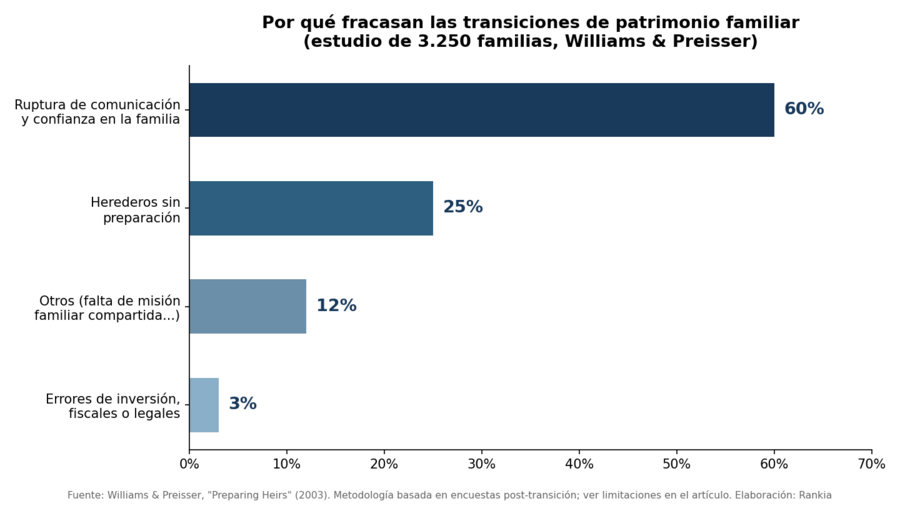
Un 60% de los fracasos se atribuyó a la ruptura de comunicación y confianza dentro de la familia. Un 25%, a herederos insuficientemente preparados. Y menos de un 3% a errores de planificación fiscal, legal o de inversión — exactamente el terreno donde las familias concentran su tiempo y su gasto en asesores. Léelo otra vez: la industria entera del patrimonio está organizada alrededor del 3% del problema. Las familias dedican cientos de horas a elegir fondos y estructuras, y ninguna a la pregunta de la que depende todo lo demás: ¿sabrán y querrán los que vienen detrás sostener esto juntos? La rentabilidad importa — pero ningún alfa compensa a tres hermanos en los tribunales. En patrimonio familiar, el riesgo de mercado se diversifica; el riesgo de familia, solo se gobierna.
Qué hacen diferente las familias que duran
Las familias que atraviesan generaciones —los casos clásicos internacionales que llevan más de un siglo, frente a fortunas igual de grandes que se evaporaron en cincuenta años, como la de los Vanderbilt— comparten un patrón que James Hughes sistematizó en Family Wealth: tratan el patrimonio como tres capitales, no uno. El capital financiero (los activos), el capital humano (la salud, vocación y carácter de cada miembro) y el capital intelectual (los criterios, la experiencia, la forma de decidir). Y dedican más tiempo a gobernar los dos últimos que a optimizar el primero. En la práctica, eso se traduce en herramientas concretas:
- Gobierno familiar: un consejo de familia que se reúne con agenda y actas, separando los tres sombreros que el fundador llevaba juntos — familia, propiedad y gestión.
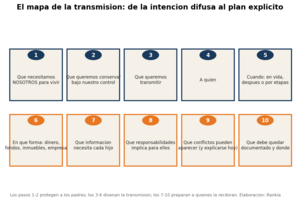
- Protocolo familiar: las reglas del juego por escrito y pactadas en frío — quién puede trabajar en el negocio y con qué méritos, cómo se venden participaciones, cómo se decide, cómo se sale. Crear reglas antes que conflictos: las reglas escritas en tiempos de paz son las únicas que funcionan en tiempos de guerra.
- Una IPS familiar (declaración de política de inversión): el documento que convierte "cómo invertimos nosotros" de una tradición oral en un criterio transmisible.
- Educación financiera de los herederos — empezando mucho antes de la herencia, con responsabilidad real y cantidades reales, no con charlas.
- Transparencia y ritmo: reuniones periódicas donde el patrimonio se explica a todos, no solo al hijo que "lleva los números".
Nada de esto es glamuroso, y esa es justamente la señal: las familias que duran no solo transmiten dinero — transmiten una forma de pensar.
El papel del family office (bien entendido)
En este marco se entiende para qué existe de verdad un family office: no principalmente para seleccionar inversiones, sino para institucionalizar lo que el fundador hacía de memoria — coordinar especialistas, organizar la información, preservar la cultura patrimonial, preparar la sucesión y dar proceso a las decisiones. Qué estructura tiene sentido según el tamaño del patrimonio, y qué cuesta, lo analizamos en family office: qué es, cuándo tiene sentido y qué cuesta en España. Y España ofrece además una lección menos conocida: algunos de los mejores proyectos de gestión del país nacieron precisamente de familias que institucionalizaron su patrimonio hasta convertir el vehículo familiar en gestora — la historia de Bestinver, Magallanes y el origen familiar del value español, donde conviene distinguir siempre entre la evolución empresarial del proyecto y la gestión del patrimonio familiar que lo originó. Para patrimonios que no llegan al umbral del family office, la pregunta estructural suele empezar más abajo: cuándo tiene sentido una sociedad patrimonial — y cuándo es un traje demasiado grande.
Una obsesión antigua
Este tema lleva casi dos décadas escribiéndose en Rankia. En 2007 —cuando la palabra family office apenas se conocía en España— el blog Fresh Family Office ya advertía del patrón con las fortunas súbitas y los herederos jóvenes:
"Deberán aprender a manejarse en un mundo de tiburones y opulencia para el que jamás nadie les preparó." — @Gurús Mundi, blog Fresh Family Office de Rankia (2007)
👉 Ver el artículo histórico: El 90% de las nuevas fortunas se pierden en menos de 10 años
Diecinueve años después, la frase sigue siendo el diagnóstico exacto: el problema nunca fue la cartera de los herederos — fue que nadie los preparó para ella.
Cómo aumentar las probabilidades: principios, no recetas
- Educar antes que repartir. Un heredero que gestiona 10.000 € con responsabilidad real a los veinte años cometerá ahí los errores que no puede permitirse a los cincuenta con el patrimonio entero.
- Documentar antes que improvisar. Testamento, protocolo, IPS, inventario: lo no escrito muere con el fundador.
- Gobernar antes que invertir. Si la familia dedica diez horas al año a hablar de fondos y cero a hablar de familia, está optimizando el 3% del problema.
- Crear reglas antes que conflictos. Después ya no se puede: los conflictos convierten cada regla propuesta en un arma.
- Transmitir criterios además de activos. La pregunta de fondo no es "¿cuánto les dejo?" sino "¿qué sabrán hacer con ello?".
Y una nota final de humildad, porque este artículo tampoco es una receta: hay familias ejemplares en gobierno que se rompieron, y familias caóticas que duraron por pura calidad de las personas. Lo único seguro es la asimetría: es mucho más difícil conservar un patrimonio que construirlo, porque construirlo depende de una persona y conservarlo depende de un sistema. El verdadero legado no consiste únicamente en dejar activos: consiste en transmitir la capacidad de administrarlos. Quizá la mejor herencia no sea una cartera más grande, sino una familia mejor preparada para gestionarla — y esa herencia, a diferencia de la otra, no se puede delegar en ningún asesor. Para lo demás, empezar por medir y ordenar lo que hay (MyPortfolio para el inventario financiero) y rodearse bien (buscador de asesores de Rankia) es la parte fácil. La difícil empieza en la mesa del comedor.
Preguntas frecuentes
¿Es cierto que el 70% de las familias pierde el patrimonio en la segunda generación?
La cifra procede de un estudio de encuestas (Williams & Preisser) cuya metodología ha sido cuestionada: en origen mide continuidad de empresas, no de patrimonios, y cuenta como fracaso ventas que no lo son. El patrón de fondo —conservar es más difícil que crear— sí está respaldado; el porcentaje exacto, no debe tratarse como una ley.
La cifra procede de un estudio de encuestas (Williams & Preisser) cuya metodología ha sido cuestionada: en origen mide continuidad de empresas, no de patrimonios, y cuenta como fracaso ventas que no lo son. El patrón de fondo —conservar es más difícil que crear— sí está respaldado; el porcentaje exacto, no debe tratarse como una ley.
¿Qué es un protocolo familiar?
Un acuerdo escrito entre los miembros de una familia empresaria que fija las reglas de relación entre familia, propiedad y empresa: acceso a puestos, política de dividendos, compraventa de participaciones, órganos de gobierno y resolución de conflictos. Su valor no es jurídico sino preventivo: se pacta en frío lo que sería imposible pactar en caliente.
Un acuerdo escrito entre los miembros de una familia empresaria que fija las reglas de relación entre familia, propiedad y empresa: acceso a puestos, política de dividendos, compraventa de participaciones, órganos de gobierno y resolución de conflictos. Su valor no es jurídico sino preventivo: se pacta en frío lo que sería imposible pactar en caliente.
¿Qué es un consejo de familia?
El órgano donde la familia (no la empresa) delibera y decide sobre lo que le es propio: formación de las siguientes generaciones, valores, empleo familiar, filantropía y expectativas sobre el patrimonio. Es la pieza central del gobierno familiar.
El órgano donde la familia (no la empresa) delibera y decide sobre lo que le es propio: formación de las siguientes generaciones, valores, empleo familiar, filantropía y expectativas sobre el patrimonio. Es la pieza central del gobierno familiar.
👉 Lecturas relacionadas del blog:
Los 10 errores que destruyen un patrimonio
Cómo enseñar a invertir a tus hijos: guía por edades
La diferencia entre ganar dinero y tener patrimonio
Los 10 errores que destruyen un patrimonio
Cómo enseñar a invertir a tus hijos: guía por edades
La diferencia entre ganar dinero y tener patrimonio
Aviso: este artículo tiene carácter informativo y de reflexión. Los estudios citados se presentan con sus limitaciones metodológicas; el proverbio de las tres generaciones es una observación cultural, no una ley económica. No constituye asesoramiento legal, fiscal ni de inversión.