Acceder

Historias de la Bolsa.

1,6K respuestas
Historias de la Bolsa.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
103 / 108
#1531

"Los inversores están reduciendo el riesgo"


Las acciones tecnológicas han pasado de sostener los mercados en los últimos meses a disparar todas las alarmas, y es que han desatado una oleada de ventas en las principales bolsas mundiales durante las últimas jornadas, mientras los expertos tratan de esclarecer hasta dónde puede llegar esta corrección global.

Los analistas de BNY destacan que "la debilidad de las empresas de inteligencia artificial (IA) con alta presencia en el mercado sugiere que los inversores están reduciendo el riesgo ante un período crítico de presentación de resultados".

"Al mismo tiempo, la continua demanda de financiación para la infraestructura de IA genera preocupación en un entorno de tipos de interés elevados. Los mercados necesitan cada vez más pruebas de que la inversión actual está generando aumentos de productividad y contribuyendo a contener la inflación", agregan.

Por su parte, David Morrison, analista sénior de mercado en FCA, recuerda que "el sentimiento de los inversores comenzó a deteriorarse, especialmente hacia el sector tecnológico, lo que derivó en una venta masiva significativa".

"El Kospi de Corea del Sur fue el más afectado, cerrando la jornada con una caída del 10%. En otras palabras, experimentó una corrección total en una sola sesión. SK Hynix y Samsung Electronics son sus dos principales componentes, que juntas representan más de la mitad del valor del índice. Estas perdieron un 12,5% y un 12,9% respectivamente", valora.

Mientras, los índices bursátiles europeos "abrieron con fuertes pérdidas", y es que "los inversores siguieron de cerca la evolución de los mercados asiático-pacíficos y de los índices bursátiles estadounidenses, mientras que las acciones tecnológicas sufrieron una intensa presión vendedora durante la noche".

"También existe preocupación de que la Reserva Federal de Estados Unidos lidere el endurecimiento de la política monetaria durante el resto del año. Esto podría encarecer significativamente la financiación del crédito, afectando así al gasto en infraestructura de IA", concluye.

Aitor Pereira 


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1532

Wall Street no estaría ante una explosión inminente


La pregunta vuelve a estar encima de la mesa: ¿están las bolsas en una burbuja o simplemente atravesamos una fase de fuerte revalorización impulsada por beneficios, inteligencia artificial y liquidez? Según Mark Hulbert, de MarketWatch, la respuesta es más matizada de lo que parece.

Hulbert recuerda que durante años se asumió que las burbujas solo podían identificarse después de estallar. Alan Greenspan terminó defendiendo esa idea, aunque antes había mostrado preocupación por la sobrevaloración del mercado, especialmente en los años previos al estallido de las puntocom.

Cómo se mide una burbuja


El análisis se apoya en un estudio académico publicado en 2017, Bubbles for Fama, que examinó la evolución de distintos sectores desde 1926. Los investigadores detectaron que cuando un sector supera al mercado amplio en al menos 100 puntos porcentuales durante dos años, la probabilidad de una caída posterior del 40% aumenta de forma considerable.
El riesgo crece cuanto mayor es la diferencia frente al mercado. Si la ventaja alcanza los 125 puntos porcentuales, la probabilidad de desplome sube al 76%. Y si llega a 150 puntos, el riesgo se aproxima al 80%.


La clave no es que un activo suba mucho, sino cuánto se separa del mercado y durante cuánto tiempo. La euforia aislada de un sector es mucho más peligrosa que una subida amplia y respaldada por beneficios.

Tecnología: tensión, pero no burbuja puntocom


Según las estimaciones de State Street Markets, elaboradas con la colaboración de Robin Greenwood, de Harvard, el mercado estadounidense presenta actualmente una probabilidad del 32% de sufrir una caída del 40% en algún momento de los próximos dos años. Es una cifra superior a la media reciente, pero no extrema.

Por sectores, el más vulnerable es tecnología de la información, con una probabilidad estimada de corrección severa del 45%. Es un nivel elevado, pero muy inferior al que se observó en la burbuja de internet, cuando el riesgo de desplome del sector se acercaba prácticamente al 100%.


El mensaje de Hulbert es importante: las subidas recientes no bastan para concluir que el mercado esté ante una burbuja a punto de estallar. La tecnología está cara y tensionada, pero no muestra todavía los excesos estadísticos de los grandes episodios históricos.

Riesgos sí hay, pero vienen por otros frentes


Esto no significa que la bolsa esté libre de amenazas. Hulbert advierte que el mercado sigue muy valorado por múltiples métricas, mientras que la oleada de grandes salidas a bolsa puede ser una señal bajista adicional si absorbe demasiada liquidez o marca un techo de entusiasmo.

Por tanto, la lectura no es complaciente. No hay señales concluyentes de una burbuja generalizada a punto de explotar, pero sí un mercado vulnerable, caro y muy dependiente de unos pocos sectores. La diferencia importa: una cosa es un ajuste duro por valoración y otra el colapso típico de una burbuja histórica.

Para el inversor, la conclusión es prudente: no conviene salir corriendo solo porque el mercado ha subido, pero tampoco ignorar que tecnología, OPV y valoraciones elevadas reducen el margen de seguridad.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1533

Las acciones de momentum sufren su cuarto peor comportamiento desde 2004


La caída de las “Siete Magníficas” durante la semana pasada provocó uno de los peores episodios para las acciones de momentum en más de dos décadas, según Citigroup.


El indicador de momentum elaborado por la entidad registró su cuarto peor comportamiento desde 2004, después de que Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla perdieran conjuntamente alrededor de un 6% en la semana.


El movimiento refleja el aumento de la cautela de los inversores hacia las grandes compañías tecnológicas, especialmente en un momento en el que crecen las dudas sobre el elevado gasto en inteligencia artificial y sobre la rentabilidad futura de esas inversiones.


Fuerte ventaja del S&P 500 equiponderado


La rotación fuera de los grandes líderes tecnológicos también se observó en la comparación entre el S&P 500 equiponderado y el S&P 500 tradicional.

Según Stuart Kaiser, responsable de estrategia de renta variable estadounidense en Citigroup, el índice equiponderado superó al S&P 500 por 3,5 puntos porcentuales durante la semana.

Ese diferencial supone la cuarta mejor semana relativa para el S&P 500 equiponderado en una muestra de 1.903 periodos semanales desde 1990.


Rotación más que salida del mercado


La lectura principal es que los inversores no están abandonando necesariamente la renta variable, sino reduciendo exposición a los valores que más habían liderado el mercado y buscando oportunidades en compañías más rezagadas.

El comportamiento superior del índice equiponderado indica que la acción media del S&P 500 está resistiendo mejor que las megacaps tecnológicas. Esto refuerza la idea de una rotación interna más que de un deterioro generalizado del mercado.

Valoración: el retroceso de las Siete Magníficas confirma que el liderazgo del mercado está cambiando. La presión sobre el momentum puede generar volatilidad en el corto plazo, pero el fuerte comportamiento relativo del S&P 500 equiponderado sugiere que el dinero está rotando hacia otras áreas del mercado, no saliendo de forma generalizada de la renta variable.


C.B..


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1534

El 67% de probabilidades de que las bolsas sufran un mercado bajista cuando se presenta esta señal


La reciente divergencia entre el Dow Jones Industrial Average y el Nasdaq Composite ha encendido una señal de advertencia para la renta variable estadounidense. Según el análisis de Mark Hulbert, este tipo de comportamiento ha estado históricamente asociado a una probabilidad muy superior a la media de que se produzca un mercado bajista en los meses siguientes.

Durante las siete sesiones bursátiles finalizadas el 25 de junio, el Dow Jones subió un 0,5%, mientras que el Nasdaq Composite cayó un 5,0%. La diferencia entre ambos índices fue, por tanto, de 5,5 puntos porcentuales, una brecha inusualmente amplia.

Desde la creación del Nasdaq Composite en 1971, solo alrededor del 1% de las jornadas han mostrado una divergencia de siete días superior a la actual. Según Hulbert, muchos de esos episodios se produjeron antes de importantes techos de mercado.


Uno de los ejemplos más relevantes fue el comportamiento previo al estallido de la burbuja tecnológica en marzo de 2000. En las diez sesiones anteriores al máximo del mercado, se produjeron varias divergencias iguales o superiores a la observada recientemente. Posteriormente, el Nasdaq Composite llegó a perder cerca del 80% durante el mercado bajista que siguió.


El análisis histórico citado por Hulbert muestra que, cuando se han producido divergencias entre el Dow Jones y el Nasdaq tan amplias como la actual, las acciones estadounidenses entraron en un mercado bajista en un plazo de tres meses en el 66,9% de los casos. Esta cifra contrasta con el 24,8% de frecuencia histórica de los mercados bajistas desde 1971.


La conclusión es que la reciente debilidad del Nasdaq no debería interpretarse automáticamente como una rotación sectorial saludable. Las pequeñas divergencias entre índices son habituales y tienen poca utilidad predictiva, pero la actual se sitúa cerca de un evento de tres desviaciones estándar, lo que la convierte en una señal mucho menos común.


Esto no implica que un mercado bajista sea inevitable ni que la señal tenga capacidad predictiva perfecta. Sin embargo, sí sugiere que el mercado estadounidense está mostrando una pérdida de amplitud y una rotación defensiva que conviene vigilar. Un mercado sano suele estar apoyado por una participación amplia de sectores e índices, algo que ahora no parece estar ocurriendo.

Si la divergencia entre el Dow Jones y el Nasdaq persiste en las próximas sesiones, podría aumentar la presión para reducir exposición, elevar liquidez o utilizar coberturas en carteras con fuerte peso en tecnología y valores de crecimiento.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1535

Cinco gráficos que muestran cómo el "dinero tonto" está transformando el mercado de valores


Durante años, Wall Street ha utilizado el término “dumb money” para referirse de forma despectiva al inversor minorista. La etiqueta nació con fuerza durante la burbuja puntocom y volvió a instalarse en el imaginario financiero con la fiebre de las acciones meme en 2021. Sin embargo, los últimos datos muestran una realidad más compleja: el pequeño inversor ya no es un actor marginal, sino una fuerza estructural capaz de modificar el comportamiento del mercado estadounidense.

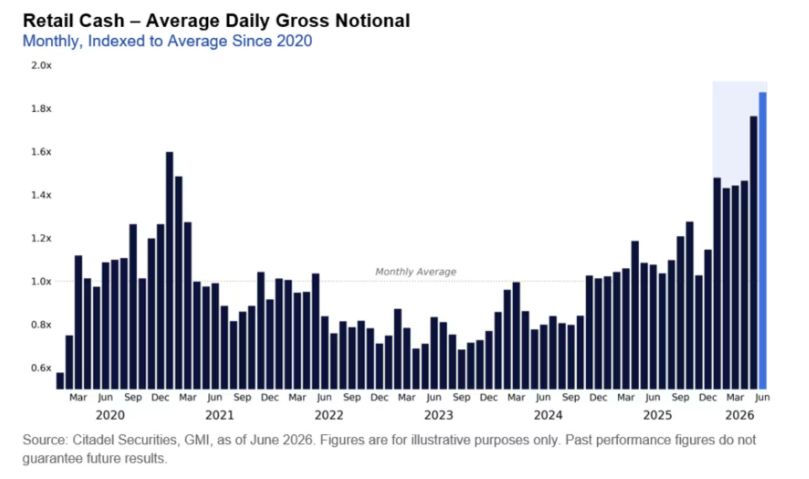
Según datos de Citadel Securities, la actividad de trading de los inversores particulares alcanzó máximos históricos en mayo y junio. En esos dos meses, el volumen negociado por este grupo se situó un 65% por encima de los niveles de 2025 y más del doble de la media registrada en 2024.

El día de mayor actividad minorista registrado por Citadel fue el 12 de junio, coincidiendo con la salida a Bolsa de SpaceX. Además, nueve de las diez sesiones más activas de la historia para el inversor minorista se han producido en los dos últimos meses, siete de ellas solo en junio.

El inversor minorista ya no aparece solo en las burbujas


La lectura de Scott Rubner, responsable de estrategia de renta variable y derivados en Citadel, es clara: la participación minorista ha dejado de ser un fenómeno cíclico para convertirse en un rasgo estructural del mercado moderno.


Esto es relevante porque Citadel ejecuta aproximadamente el 35% del volumen total de órdenes minoristas en Estados Unidos, lo que le otorga una visión privilegiada sobre el comportamiento de este colectivo.

La conclusión de Rubner es que el inversor particular proporciona una fuente persistente de demanda para la renta variable estadounidense. Dicho de otro modo: en un mercado dominado por algoritmos, fondos sistemáticos y grandes institucionales, el pequeño inversor se ha convertido en un comprador recurrente y cada vez más importante.

El viejo “dumb money” se ha transformado en una fuente estructural de liquidez y demanda para Wall Street.

Comprar las caídas: la nueva disciplina del pequeño inversor


Uno de los cambios más relevantes es la persistencia de la estrategia de comprar las caídas. Ya se vio en 2025, cuando los inversores particulares aprovecharon la corrección provocada por las tensiones arancelarias de abril para comprar renta variable antes que muchos profesionales de Wall Street.

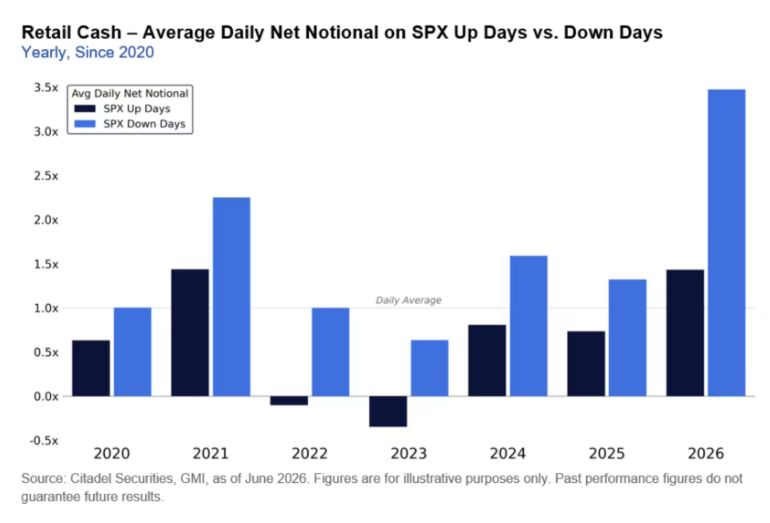
Esa pauta se ha mantenido en 2026. De hecho, según los datos de Citadel, la actividad compradora del inversor minorista en jornadas bajistas del S&P 500 ha alcanzado en los últimos seis meses el nivel más alto de toda la serie histórica.

En los días en los que el S&P 500 cae, los minoristas compran tres veces y media más acciones que en una sesión media. También compran cuando el índice sube, pero con una intensidad mucho menor: alrededor de una vez y media la media diaria.

Esta diferencia es importante. No se trata solo de que el inversor minorista participe más, sino de que actúa como comprador contracíclico en los retrocesos. Eso puede crear un colchón para las Bolsas, reduciendo la profundidad de algunas correcciones y acelerando las recuperaciones cuando el mercado encuentra soporte.

La explosión de las opciones


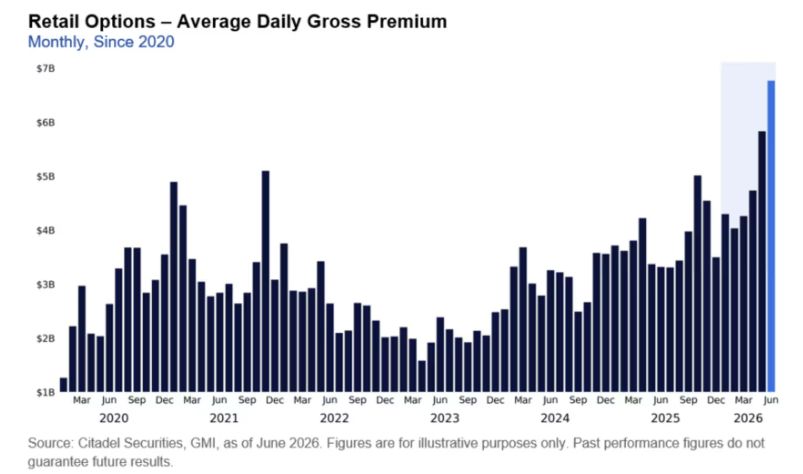
El fenómeno no se limita a la compra directa de acciones. La actividad minorista en el mercado de opciones también se ha disparado. En junio, los inversores particulares negociaron alrededor de 6.800 millones de dólares diarios en prima de opciones dentro de la plataforma de Citadel.


La cifra supera en un 17% el récord anterior, registrado en mayo, y se sitúa un 65% por encima de la media de 2025. También es más del doble de la media histórica.

La diferencia respecto a episodios anteriores es que la actividad ya no está concentrada únicamente en valores meme como GameStop. Aunque estos episodios siguen apareciendo de forma puntual —como el reciente repunte de Wendy’s—, el flujo minorista se está desplazando hacia los sectores que realmente mueven los índices.

Semiconductores: el nuevo centro de gravedad


En junio, los inversores minoristas negociaron unos 1.900 millones de dólares diarios en prima de opciones sobre semiconductores, seis veces más que la media histórica. Aproximadamente el 75% de esa actividad se concentró en opciones call, es decir, apuestas alcistas.

Esto confirma un cambio relevante en la composición del riesgo asumido por el inversor particular. Ya no se trata únicamente de especular con compañías pequeñas o valores de moda. El flujo minorista se está alineando con las grandes temáticas que han impulsado al mercado: inteligencia artificial, chips, megacapitalización tecnológica y productos apalancados vinculados a esos sectores.

El resultado es que el pequeño inversor está reforzando las mismas dinámicas que han sostenido buena parte de las subidas del mercado estadounidense durante el segundo trimestre.

El auge de los ETF apalancados


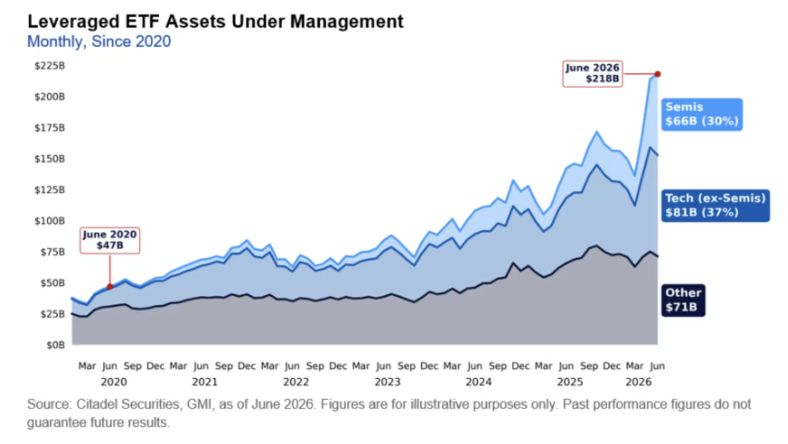
Otro producto que ha captado una fuerte demanda minorista son los ETF apalancados. Según Citadel, los activos bajo gestión en estos vehículos han alcanzado en 2026 el nivel más alto de la historia.

Estos productos permiten amplificar la exposición a índices, sectores o temáticas concretas, especialmente tecnología y semiconductores. En la práctica, actúan como una forma de apalancamiento embebido para el inversor particular.


El crecimiento de estos vehículos ayuda a explicar por qué algunos movimientos de mercado se han vuelto más intensos. Cuando los inversores compran ETF apalancados, opciones call o productos direccionales sobre sectores de alto peso en los índices, el efecto agregado puede reforzar la tendencia alcista y aumentar la sensibilidad del mercado a los flujos.

La presión sobre la financiación también aumenta


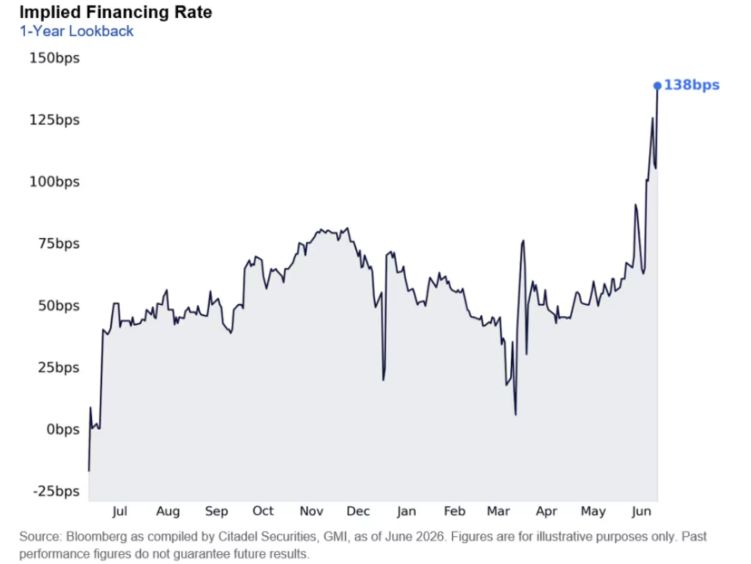
La otra cara de este fenómeno es el impacto sobre las condiciones de financiación. Según Rubner, la fuerte demanda de exposición apalancada está ejerciendo presión al alza sobre los diferenciales de financiación de renta variable.

El coste implícito de financiar posiciones ha repuntado con fuerza, hasta situarse en máximos recientes. Esto refleja que la demanda de apalancamiento no es neutra: cuando se acumula demasiada exposición direccional, también aumentan las tensiones internas del mercado.


Este punto es clave. La entrada masiva del inversor minorista puede actuar como soporte en las caídas, pero también puede amplificar los excesos cuando se concentra en los mismos activos y productos. En especial, cuando la exposición se canaliza a través de opciones y ETF apalancados.


Un mercado cada vez más condicionado por el flujo minorista


Comprar las caídas ha tenido resultados mixtos en la historia larga de los mercados. Pero en los últimos años, y especialmente desde las correcciones recientes, la estrategia ha funcionado de forma notable para el inversor particular.

La cuestión es si este comportamiento seguirá actuando como soporte para la Bolsa o si terminará creando una nueva fuente de fragilidad. Por ahora, los datos apuntan a que el inversor minorista no solo está más activo que nunca, sino que también está más integrado en los grandes motores del mercado: tecnología, semiconductores, opciones y productos apalancados.

La vieja idea de que el pequeño inversor es simplemente dinero ingenuo parece cada vez más incompleta. Puede seguir habiendo excesos, episodios especulativos y modas peligrosas. Pero el volumen alcanzado en mayo y junio demuestra que Wall Street ya no puede analizar el mercado estadounidense sin tener en cuenta el peso creciente del inversor minorista.
En definitiva, el “dumb money” se ha convertido en una variable central del mercado. Y, al menos por ahora, su disposición a comprar las caídas está ayudando a transformar la estructura de Wall Street.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1536

Analista advierte de la amenaza de una fuerte caída de las bolsas en la segunda mitad del año


El analista, colaborador de Seeking Alpha y responsable del grupo de inversión High Yield Investor, considera que la segunda mitad de 2026 podría traer una corrección relevante en Wall Street, pese al buen comportamiento reciente del S&P 500.


El índice acumula una subida cercana al 7,5% en el año, después de recuperarse con fuerza de la caída registrada a comienzos de 2026. Sin embargo, Smith sostiene que ese avance no invalida su tesis de fondo: los riesgos macroeconómicos, geopolíticos y de valoración siguen presentes, e incluso se han intensificado.


La IA sostiene el mercado, pero aumenta la concentración


Uno de los puntos centrales del análisis es la fuerte dependencia del mercado respecto a la temática de inteligencia artificial. Según Smith, el impulso de compañías vinculadas a la IA, especialmente en semiconductores y memoria, ha sido suficiente para compensar otros factores negativos.

El problema es que esa concentración hace que el mercado sea más frágil. El autor señala que la apuesta del mercado por la IA es cada vez más pronunciada, mientras que los índices cotizan cerca de máximos históricos y el potencial adicional parece menos atractivo.

Inflación, tipos y geopolítica


Smith también advierte de que la inflación vuelve a ser un riesgo relevante. La aceleración del gasto en infraestructura para IA, los déficits fiscales, la elevada deuda del consumidor, los aranceles y las tensiones energéticas añaden presión sobre la economía estadounidense.


En este contexto, la Reserva Federal podría tener menos margen para bajar tipos e incluso verse obligada a endurecer su política monetaria. Para un mercado que ya descuenta un escenario muy favorable, ese cambio de expectativas sería una amenaza importante.
Smith no cuestiona la fortaleza del mercado a corto plazo, pero sí la calidad de la relación rentabilidad-riesgo tras el rally.


Dónde prefiere invertir


Frente al mercado general, Smith se muestra más favorable a los activos reales. Mantiene una visión positiva sobre el oro y la plata, que considera coberturas razonables ante el deterioro fiscal, la inflación persistente y el aumento de los riesgos geopolíticos.


También destaca el atractivo de la infraestructura energética midstream, beneficiada por la creciente demanda de energía vinculada a la IA, el aumento de exportaciones norteamericanas y unas valoraciones que, a su juicio, siguen siendo más atractivas que las del S&P 500.


Conclusión


La lectura de Smith es prudente: el mercado puede seguir subiendo mientras dure el impulso de la IA, pero el margen de seguridad se ha reducido. Con valoraciones exigentes, mayor concentración, inflación persistente y un entorno geopolítico inestable, el autor considera más razonable orientar capital hacia sectores donde coinciden valor, ingresos, fundamentos y protección frente al riesgo macro.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1537

Re: Analista advierte de la amenaza de una fuerte caída de las bolsas en la segunda mitad del año

Si la bolsa parece cara, pero yo creo que si hay liquidez hay que intentar comprar gangas, mas o menos lo que hace azvalor.

He estado mirando el ticker KBE, el del secor bancario USA y parece mediocre o malo a largo plazo, supongo que el español sera peor.

Que te parece si hay panico en un banco y van todos a sacar el dinero a la vez, luego lo compra otro por un euro.

¿Tendrias bancos en cartera?, me estoy replanteando ni mirarlos por ese motivo anterior.

Saludos.
#1538

Re: Analista advierte de la amenaza de una fuerte caída de las bolsas en la segunda mitad del año


Bancos en cartera a precios actuales no incorporaría probablemente ninguno, no he visto todos obviamente.

A estas ALTURAS, hay que tener mucho cuidado con lo que se compra, con lo que se incorpora a la cartera, a estas ALTURAS, es muy fácil cometer un error que lleve muchos años recuperar.

No quiere decir que no haya cosas BARATAS con estas ALTURAS, pero es lo de siempre, hay cosas baratas que siguen baratas aunque pase el tiempo, y cosas baratas que pueden estar aún mas baratas... hay que afinar mucho a estas ALTURAS en las que estamos.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1539

El mercado alcista sigue vivo, pero el sentimiento empieza a acercarse a zona de riesgo


El mercado alcista estadounidense sigue recibiendo apoyo de una fuente poco habitual: el comportamiento de los analistas y boletines especializados en intentar anticipar los movimientos de corto plazo de la Bolsa. Según Mark Hulbert, el optimismo de estos operadores ha sido amplio, pero no lo suficientemente profundo como para activar una señal contraria claramente bajista.

La tesis es interesante porque no se centra en resultados empresariales, tipos de interés o valoraciones, sino en sentimiento de mercado. Hulbert analiza el comportamiento del Hulbert Stock Newsletter Sentiment Index, conocido como HSNSI, que mide la exposición media recomendada a renta variable por un grupo de boletines de inversión centrados en timing de mercado.

El índice se ha acercado varias veces en los últimos meses a la zona de optimismo extremo, pero los operadores han reducido exposición antes de que esa euforia se consolidara. Ese movimiento de ida y vuelta ha impedido que se genere una señal contraria de venta más clara.

Optimismo amplio, pero poco profundo


La diferencia entre amplitud y profundidad es clave. Que muchos inversores tácticos se muestren alcistas puede ser preocupante si ese optimismo se mantiene durante semanas. Pero si el entusiasmo aparece y desaparece rápidamente, la señal es menos peligrosa.

Eso es precisamente lo que ha ocurrido durante buena parte de 2025 y 2026. El HSNSI ha entrado en varias ocasiones en la zona de optimismo extremo, definida como el 10% superior de su distribución histórica desde el año 2000. Sin embargo, en lugar de mantenerse ahí, ha retrocedido en cuestión de días.

Según Hulbert, este patrón sugiere que los operadores siguen siendo cautelosos. Están dispuestos a aumentar exposición cuando el mercado sube, pero también reducen rápidamente el riesgo cuando el sentimiento se calienta demasiado.

El mercado alcista se ha beneficiado de un optimismo que aparece con fuerza, pero que todavía no se convierte en complacencia persistente.

Por qué esto importa para los inversores contrarios


Los inversores contrarios suelen interpretar el exceso de optimismo como una señal de riesgo. Cuando demasiados operadores están ya posicionados al alza, queda menos dinero marginal para seguir comprando y aumenta la probabilidad de corrección.

Pero el caso actual es más matizado. En varias ocasiones, el sentimiento ha estado cerca de activar una señal de venta, pero los operadores se han retirado justo antes de que la euforia fuera demasiado persistente. Esto ha dado más margen al mercado para seguir subiendo.

Hulbert destaca que la desviación estándar de las lecturas diarias del HSNSI desde comienzos de 2025 ha sido un 31% superior a la media de los 25 años anteriores. Es decir, el sentimiento se mueve con más rapidez y volatilidad que en ciclos previos.

Esa volatilidad del sentimiento ha generado señales falsas o prematuras. Un nivel alto del HSNSI puede parecer bajista en un primer momento, pero si retrocede rápido, termina actuando como una válvula de escape que reduce el riesgo de una corrección inmediata.

El episodio reciente: de euforia a neutralidad


Hace apenas seis semanas, el HSNSI volvió a subir hasta niveles muy elevados, por encima del 97% de todas las lecturas diarias registradas desde el año 2000. En condiciones normales, una lectura así podría interpretarse como una señal de advertencia para la Bolsa.

Sin embargo, el índice retrocedió con rapidez. En dos o tres semanas pasó a situarse por encima de solo el 42% de las lecturas históricas, dentro de una zona neutral. No cayó lo suficiente como para generar una señal clara de compra contraria, pero sí lo bastante como para eliminar parte del exceso de optimismo.

Ese ajuste permitió al mercado alcista conservar margen de avance. En lugar de quedar atrapado en una euforia extrema, el sentimiento se normalizó antes de que el riesgo contrario se volviera dominante.

La señal que hay que vigilar ahora


El punto relevante es que el HSNSI vuelve a acercarse al límite inferior de la zona de optimismo extremo. La pregunta, por tanto, es si los operadores repetirán el patrón de los últimos meses o si esta vez permanecerán demasiado tiempo en niveles de euforia.

Si el índice vuelve a retroceder en pocos días, la interpretación seguiría siendo favorable para el mercado alcista. El sentimiento se habría calentado, pero no lo suficiente como para indicar complacencia profunda.

En cambio, si los operadores se mantienen durante varias semanas en la zona de optimismo extremo, la señal cambiaría. En ese caso, aumentaría la probabilidad de una corrección más amplia, porque el mercado estaría mostrando un exceso de confianza más persistente.

El riesgo no está en que el optimismo aparezca, sino en que se vuelva obstinado.

Un mercado alcista sostenido por la cautela


Paradójicamente, el mercado alcista se está beneficiando de que los operadores no sean demasiado alcistas durante demasiado tiempo. Cada vez que el entusiasmo se aproxima a niveles peligrosos, una rápida reducción de exposición evita que se acumulen señales contrarias más agresivas.

Esto no significa que no pueda producirse una corrección. El mercado sigue expuesto a riesgos de valoración, tipos de interés, resultados empresariales y concentración en grandes tecnológicas. Pero desde el punto de vista del sentimiento, la señal todavía no es claramente bajista.

El comportamiento del HSNSI sugiere que los inversores tácticos siguen participando en el mercado, pero sin una convicción extrema y duradera. Esa falta de complacencia total es, precisamente, lo que permite que el ciclo alcista conserve recorrido.

Lectura para el inversor


La lectura de Hulbert es que el mercado alcista aún puede mantenerse, siempre que el optimismo no se transforme en euforia persistente. El sentimiento se ha calentado varias veces, pero también se ha enfriado con rapidez. Esa dinámica ha dado oxígeno a la tendencia alcista.

Para los inversores, la clave no es reaccionar a una sola lectura elevada de sentimiento, sino observar su duración. Un pico breve de optimismo puede ser manejable. Varias semanas de exposición extrema serían mucho más preocupantes.

En resumen, el mercado alcista sigue vivo porque el exceso de optimismo no ha sido lo bastante profundo como para agotarlo. Pero la vigilancia debe aumentar: si los operadores dejan de retroceder desde la zona de euforia, la señal contraria podría pasar de amarilla a roja.


C.B. 


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1540

Cinco señales inquietantes de que el mercado puede estar repitiendo la burbuja de 1999


El mercado alcista impulsado por la inteligencia artificial comienza a mostrar algunos de los mismos excesos que precedieron al estallido de la burbuja de Internet en el año 2000.


Esta es la advertencia de Bret Jensen, analista de mercados y responsable de The Biotech Forum, quien identifica cinco señales inquietantes que sitúan al actual ciclo bursátil en una fase similar a la vivida durante los últimos compases del auge tecnológico de 1999.

Su tesis no cuestiona el potencial transformador de la inteligencia artificial, sino la velocidad con la que las expectativas, las valoraciones y la inversión en infraestructuras se han alejado de los resultados económicos actuales.

La revolución de la IA podría ser real y, al mismo tiempo, estar generando una burbuja financiera.

1. Un gráfico que recuerda demasiado a 1999


El primer paralelismo aparece en la propia evolución del mercado. Al superponer el comportamiento actual del S&P 500 con el registrado durante la segunda mitad de los años noventa, la trayectoria resulta sorprendentemente similar.

La comparación no permite anticipar con precisión cuándo puede finalizar el ciclo, pero sí refuerza la idea de que el mercado podría encontrarse en una fase avanzada del movimiento alcista.

2. Precios objetivos cada vez más difíciles de justificar


Durante la burbuja puntocom, algunos analistas publicaron valoraciones extraordinariamente optimistas que posteriormente quedaron desacreditadas tras el desplome del mercado.

Jensen cree que este fenómeno está reapareciendo en determinados valores ligados a la tecnología y a la exploración espacial. El mercado empieza a aceptar precios objetivos que implicarían capitalizaciones de varios billones de dólares, pese a que algunas de estas compañías todavía registran importantes pérdidas.

El riesgo aparece cuando las valoraciones dependen más de un mercado potencial casi ilimitado que de la capacidad real de generar beneficios y flujo de caja.


3. Concentración extrema en tecnología y semiconductores


Los semiconductores representan ya aproximadamente el 20% de la capitalización bursátil estadounidense, cinco veces más que en 2020, según los datos citados por el autor.
Si se amplía el cálculo a la tecnología y a los sectores relacionados, su peso rondaría el 55% del mercado estadounidense, superando incluso los niveles de concentración alcanzados durante la burbuja de Internet.


Este liderazgo ha permitido impulsar los índices, pero también ha creado una elevada dependencia de un grupo reducido de compañías. Una corrección en los grandes valores tecnológicos podría arrastrar al conjunto del mercado.

4. Valoraciones próximas a los máximos históricos


Indicadores como el PER de Shiller se acercan a niveles que solo se habían observado en la fase final del auge puntocom.

La relación entre la capitalización bursátil y el producto interior bruto de Estados Unidos —conocida como indicador Buffett— se encuentra incluso en territorio inexplorado.

Esto no significa que el mercado deba caer de manera inmediata. Sin embargo, cuanto más elevadas son las valoraciones iniciales, menor suele ser la rentabilidad esperada a largo plazo y mayor la vulnerabilidad ante cualquier decepción.

La concentración y las valoraciones actuales dejan muy poco margen para errores en beneficios o inversión.

5. Financiación circular dentro del ecosistema de IA


La señal más preocupante para Jensen es el crecimiento de la denominada vendor financing, o financiación concedida directa o indirectamente a los propios clientes para que puedan seguir comprando capacidad e infraestructura.

Durante la burbuja de Internet, fabricantes como Cisco y Nortel financiaron parte de las compras realizadas por sus clientes. Esta práctica permitió mantener temporalmente el crecimiento de los ingresos, pero también aumentó el riesgo cuando la demanda final comenzó a deteriorarse.

En el actual ciclo de la IA, una parte significativa de la nueva capacidad de computación estaría destinada a un reducido número de compañías todavía deficitarias y con un elevado consumo de efectivo.

El autor destaca especialmente los grandes compromisos de inversión asumidos por los proveedores de infraestructura. El riesgo es que se estén financiando enormes proyectos basados en ingresos futuros que todavía no están asegurados.

Un contexto económico menos favorable que en 1999


La comparación resulta todavía más incómoda porque la economía estadounidense de finales de los noventa presentaba unas condiciones más sólidas.

La participación laboral era mayor, el crecimiento económico superó el 4% durante cuatro ejercicios consecutivos y la deuda federal era muy inferior. Además, Estados Unidos registró superávit presupuestario en 1999.

En 2026, el mercado afronta niveles de deuda pública mucho más elevados, un desequilibrio fiscal persistente y una economía más dependiente del gasto público y de las grandes inversiones tecnológicas.

Cómo se está posicionando el autor


Ante este escenario, Jensen mantiene una estrategia conservadora. Entre el 70% y el 75% de su cartera está concentrado en posiciones con opciones de compra cubiertas sobre empresas que todavía presentan valoraciones razonables.

Sus principales exposiciones se encuentran en los sectores de energía, biotecnología y biofarmacia. El resto permanece en deuda pública estadounidense a corto plazo y en efectivo, a la espera de que aparezcan mejores puntos de entrada.

La conclusión no es que la inteligencia artificial vaya a fracasar. Al contrario: la tecnología puede transformar la economía durante décadas. El problema es que una gran revolución industrial no garantiza que todos los activos ligados a ella estén bien valorados.

C.B:


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1541

La caída de la IA abre una oportunidad inesperada en otros sectores del mercado


La pérdida de impulso de algunas de las principales acciones vinculadas a la inteligencia artificial podría convertirse en una buena noticia para el resto del mercado estadounidense.
Katie Stockton, fundadora y socia gerente de Fairlead Strategies, considera que la menor fortaleza relativa de las grandes tecnológicas está permitiendo que otros sectores comiencen a ganar protagonismo, después de un periodo en el que el comportamiento del S&P 500 estuvo muy condicionado por un número reducido de compañías.

La estratega señala que, en un mercado dominado durante mucho tiempo por la tecnología, basta con que este sector deje de superar claramente al conjunto para que la posición relativa de otras industrias empiece a mejorar.

Más amplitud, aunque el liderazgo tecnológico se debilite


Stockton distingue entre amplitud de mercado y liderazgo bursátil. La amplitud mide cuántas compañías participan en las subidas, mientras que el liderazgo identifica qué sectores o valores concentran la mayor parte del rendimiento.

Durante buena parte del ciclo alcista, los semiconductores y las grandes tecnológicas mantuvieron un liderazgo muy concentrado. Aunque la participación general del mercado no era especialmente débil, pocos sectores conseguían superar de forma clara a la tecnología.
Ahora esta dinámica empieza a cambiar. La mayor volatilidad de los valores ligados a la inteligencia artificial coincide con rupturas alcistas en otras áreas del mercado, una señal de que el avance podría estar ampliándose.

La debilidad relativa de la tecnología está permitiendo que otros sectores comiencen a asumir el liderazgo.


Los sectores que comienzan a destacar


Fairlead Strategies está observando un mayor impulso comprador en salud, industria, biotecnología, seguros y servicios públicos.

Varias compañías de estos sectores están superando resistencias técnicas y consolidándose por encima de sus medias móviles de 200 sesiones, una señal que suele interpretarse como una mejora de la tendencia de medio y largo plazo.

Stockton concede especial importancia a estas rupturas porque muestran que el mercado ya no depende exclusivamente de los grandes fabricantes de chips o de las compañías con mayor exposición a la inteligencia artificial.

Una participación más amplia puede reducir la fragilidad del índice. Cuando las subidas se concentran en muy pocos valores, cualquier decepción puede provocar correcciones intensas. En cambio, un mercado apoyado por más sectores suele presentar una estructura más equilibrada.


Los Siete Magníficos pierden peso relativo


El comportamiento de las grandes tecnológicas durante la primera mitad del año ha sido bastante más débil que el del índice general.

Según datos de Citigroup, una cartera equiponderada de los Siete Magníficos —Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla— retrocedió alrededor de un 6% durante los seis primeros meses de 2026.

En ese mismo periodo, las otras 493 compañías del S&P 500 avanzaron aproximadamente un 0,7% de media.

El contraste también aparece al comparar el índice con el ETF Roundhill Magnificent Seven. Mientras el S&P 500 acumula una subida cercana al 10% en el año, este fondo centrado en las megacapitalizaciones tecnológicas apenas avanza un 0,5%.


El mercado cuestiona el retorno del gasto en IA


La menor rentabilidad de las grandes tecnológicas refleja las dudas de los inversores sobre el enorme esfuerzo de capital destinado a inteligencia artificial.
Las principales compañías continúan invirtiendo miles de millones en centros de datos, chips, redes eléctricas y capacidad de computación. Sin embargo, el mercado exige ahora pruebas más claras de que ese gasto se traducirá en ingresos, márgenes y beneficios suficientemente elevados.

Mientras esa monetización no sea evidente, parte del capital puede seguir desplazándose hacia sectores con valoraciones más contenidas, mayor visibilidad de caja o menor dependencia de unas expectativas de crecimiento muy exigentes.

Una rotación favorable para las carteras diversificadas


La corrección de las acciones de IA no tiene por qué interpretarse únicamente como una señal negativa para el mercado.

Para los inversores con exposición a sectores no tecnológicos, puede representar el comienzo de una fase de mejor comportamiento relativo, especialmente si continúan las rupturas alcistas en salud, industria, seguros o servicios públicos.

Esta rotación también podría reducir la dependencia del S&P 500 de unas pocas compañías y hacer que el ciclo alcista resulte más sostenible.

La conclusión de Stockton es que el mercado está ganando amplitud. La tecnología puede seguir siendo importante, pero ya no parece ser la única fuente de rentabilidad. Si este proceso se consolida, las oportunidades podrían ampliarse significativamente más allá de los grandes nombres asociados a la inteligencia artificial.


C.B.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1542

La brecha de valoración que no se veía desde los grandes extremos del mercado


El mercado estadounidense puede parecer razonablemente valorado cuando se analiza a través de los beneficios esperados para los próximos doce meses. Sin embargo, esa lectura podría estar ofreciendo una imagen engañosamente favorable.

El S&P 500 cotiza aproximadamente a 21 veces los beneficios previstos para el próximo año, frente a un múltiplo cercano a 28 veces los beneficios generados durante los últimos doce meses. A primera vista, esa diferencia podría interpretarse como una señal de que las acciones no están especialmente caras.

El problema es que el menor PER adelantado no refleja una caída de los precios, sino unas previsiones de crecimiento de los beneficios extraordinariamente elevadas.

Una diferencia poco habitual entre ambos múltiplos


La distancia entre el PER basado en los beneficios pasados y el calculado con las estimaciones futuras rara vez ha sido tan amplia, salvo durante momentos extremos del mercado, como ocurrió alrededor del año 2000.

El numerador de ambos ratios es exactamente el mismo: el precio del índice. Por tanto, toda la diferencia procede del denominador, es decir, de la enorme mejora de los beneficios que los analistas esperan durante los próximos doce meses.

El PER futuro parece razonable porque incorpora beneficios que todavía no se han producido.

Aswath Damodaran, profesor de Finanzas de la Stern School of Business de la Universidad de Nueva York, explica que la diferencia entre ambos múltiplos se reduce esencialmente a la distancia existente entre los beneficios de los últimos doce meses y los previstos para los doce siguientes.

Itzhak Ben-David, profesor de Finanzas de la Universidad Estatal de Ohio, añade que esa brecha constituye una medida directa del crecimiento de beneficios que el mercado está descontando.

Cuanto mayor sea la diferencia entre ambos ratios, más depende la valoración actual de que las empresas cumplan unas expectativas de crecimiento especialmente exigentes.

El mercado descuenta un crecimiento excepcional


Desde 1989, el crecimiento real mediano del beneficio por acción del S&P 500 se ha situado alrededor del 8% anual. Sin embargo, una expansión similar a la que actualmente implica la diferencia entre ambos PER solo se ha producido en menos de uno de cada cinco trimestres.
Además, la mayoría de estos episodios coincidieron con recuperaciones posteriores a fuertes caídas de los beneficios, como las registradas entre 1994 y 1995, 2003 y 2004, 2009 y 2011 y tras la pandemia.

La situación actual es diferente. Las previsiones apuntan a un crecimiento de magnitud similar, pero partiendo de unos beneficios que ya se encuentran en niveles récord.
Esto significa que las valoraciones solo parecen razonables bajo un escenario que, fuera de los rebotes posteriores a una recesión, apenas se ha producido en las últimas décadas.

El riesgo de extrapolar los beneficios


John Campbell, profesor de Economía de la Universidad de Harvard, coincide en que la diferencia refleja unas expectativas de crecimiento muy elevadas a corto plazo.

Los analistas pueden acertar al anticipar la evolución inmediata de los beneficios, pero el principal riesgo consiste en asumir que ese crecimiento continuará durante un periodo prolongado.

Unos beneficios elevados durante los próximos doce meses no implican necesariamente que las cotizaciones actuales estén justificadas por el valor presente de todos los beneficios futuros.

Para evaluar las valoraciones desde una perspectiva más amplia, Campbell considera más útil observar ratios como el CAPE de Robert Shiller, que compara los precios con el promedio de los beneficios reales de los últimos diez años.

Según esta medida, el mercado estadounidense continúa cotizando en niveles históricamente muy exigentes.

El papel de las estimaciones de los analistas


Otro elemento importante es la forma en la que se construyen las previsiones de beneficios y los precios objetivos.

Ben-David señala que, en ocasiones anteriores en las que la diferencia entre el PER histórico y el adelantado alcanzó niveles similares, el ajuste posterior se produjo mediante decepciones en los beneficios, una reducción de los múltiplos o una combinación de ambos factores.

Un PER adelantado bajo no confirma que el mercado esté barato; simplemente refleja el optimismo de las previsiones.

Una investigación realizada por Ben-David y Alex Chinco analizó más de 500 informes de firmas de análisis publicados entre 2003 y 2022. El estudio concluyó que muchos analistas elaboran sus precios objetivos multiplicando el beneficio esperado por acción por un múltiplo basado en los beneficios históricos.

Esto implica que las estimaciones de beneficios no actúan como una comprobación independiente de la valoración, sino como el principal motor que la sostiene.
Cuando el PER adelantado parece razonable, puede estar simplemente reproduciendo el optimismo incorporado en las propias previsiones de los analistas.

El PER histórico podría ofrecer más información


Otras investigaciones académicas también cuestionan la superioridad del PER adelantado como herramienta de valoración.

Un estudio de Zhan Gao y Wan-Ting Wu concluyó que el PER basado en los beneficios históricos puede superar al PER futuro a la hora de anticipar el crecimiento posterior de las empresas.

Los autores no encontraron evidencias de que ninguno de los dos ratios fuera especialmente eficaz para predecir la persistencia del crecimiento. Sin embargo, sus resultados sugieren que el múltiplo histórico puede aportar información más útil de lo que habitualmente se reconoce.

La temporada de resultados será la prueba decisiva


La próxima temporada de resultados ofrecerá una primera oportunidad para comprobar si las compañías pueden cumplir las elevadas expectativas incorporadas en las cotizaciones.
Además de las cifras correspondientes al segundo trimestre, las previsiones que ofrezcan los equipos directivos serán determinantes. El mercado deberá evaluar si el crecimiento previsto para los próximos doce meses continúa siendo realista o si las estimaciones empiezan a revisarse a la baja.

Si los beneficios decepcionan, el PER adelantado podría subir rápidamente sin que las cotizaciones cambien. Si, además, los inversores reducen el múltiplo que están dispuestos a pagar, la presión sobre el mercado sería todavía mayor.

Por tanto, el S&P 500 no está necesariamente barato por cotizar a 21 veces los beneficios esperados. Esa valoración solo resulta razonable si se materializa una expansión de los beneficios excepcionalmente fuerte y poco frecuente fuera de los periodos de recuperación económica.


C.B.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1543

Mientras Wall Street sube, el dinero ya está construyendo el próximo gran ciclo


La geopolítica volvió a ocupar los titulares después de que Donald Trump diera por finalizado el alto el fuego con Irán, aunque al mismo tiempo confirmó que las negociaciones continúan y anunció nuevas sanciones.

Se trata de un escenario aparentemente contradictorio que los mercados parecen haber aprendido a gestionar. Mientras no se produzca un impacto directo y duradero sobre el petróleo, la inflación o el crecimiento global, los inversores siguen dando prioridad a los fundamentales económicos frente al ruido político.

Un consumidor más selectivo, pero todavía resistente


Otro de los focos de la semana llegó de la mano de PepsiCo, cuyos resultados ofrecieron una fotografía interesante sobre la evolución del consumidor estadounidense.

La compañía superó las previsiones de ingresos gracias al buen comportamiento de sus negocios internacionales, aunque volvió a reflejar una demanda más débil en Estados Unidos.
No parece tratarse todavía de una señal de recesión, sino de un consumidor que empieza a seleccionar con mayor cuidado dónde destina su dinero. Para los inversores, este escenario refuerza la importancia de apostar por empresas con capacidad para fijar precios, marcas fuertes y una elevada diversificación geográfica.

El capital institucional ya no busca únicamente chips, sino toda la infraestructura necesaria para sostener la inteligencia artificial.


La IA amplía su radio de acción


La inteligencia artificial volvió a demostrar que continúa siendo el gran motor del mercado, aunque cada vez desde una perspectiva más amplia.

SK Hynix protagonizó la mayor salida a bolsa de una empresa extranjera en la historia de Estados Unidos, con una captación superior a 26.000 millones de dólares y una demanda que multiplicó varias veces la oferta disponible.

Más allá del tamaño de la operación, el mensaje para el mercado resulta claro. El capital institucional ya no busca únicamente exposición a los fabricantes de chips avanzados, sino a toda la infraestructura necesaria para sostener el crecimiento de la IA: memorias HBM, centros de datos, redes eléctricas, almacenamiento energético y capacidad de procesamiento.

La siguiente fase del ciclo tecnológico podría estar menos concentrada en unas pocas grandes plataformas y extenderse hacia las compañías que proporcionan los componentes físicos y energéticos que hacen posible esta transformación.

La bolsa se convierte en un objetivo político


También resulta cada vez más evidente que la política y los mercados financieros están estrechamente conectados.

Donald Trump ha vuelto a convertir la evolución de Wall Street en uno de los principales indicadores de éxito de su mandato y ha impulsado iniciativas como las denominadas “Trump Accounts”, destinadas a fomentar la inversión en renta variable desde edades tempranas.

Estas medidas difícilmente modificarán por sí solas la concentración de la riqueza, ya que la mayor parte de las acciones estadounidenses continúa en manos del 10% de los hogares con mayor patrimonio. Sin embargo, sí reflejan que mantener unos mercados fuertes se ha convertido en un objetivo político en sí mismo.

El riesgo que puede llegar desde Japón


El principal riesgo inesperado para los mercados podría no encontrarse ni en Oriente Medio ni en Wall Street, sino en Japón.

Los rendimientos de la deuda japonesa continúan subiendo mientras el yen permanece cerca de sus niveles más débiles de las últimas décadas. Esta divergencia empieza a generar inquietud entre los inversores.

Una normalización más rápida del Banco de Japón podría alterar uno de los grandes pilares de liquidez de los mercados globales.

Durante años, la política monetaria ultralaxa del Banco de Japón ha sido una de las principales fuentes de liquidez para los mercados internacionales. Los bajos tipos japoneses favorecieron las estrategias de financiación en yenes y la inversión posterior en activos de mayor rentabilidad.

Si esta dinámica cambia y Japón acelera la normalización de su política monetaria, el impacto podría extenderse mucho más allá de su economía y afectar a las valoraciones de numerosos activos financieros.

La reversión parcial de estas operaciones podría provocar ventas de bonos, acciones y otros activos de riesgo en distintas regiones, especialmente si coincide con un repunte de la volatilidad global.

El dinero empieza a construir el siguiente ciclo


En conjunto, el escenario continúa siendo constructivo para la renta variable. La inversión en inteligencia artificial sigue ampliándose, el consumo estadounidense se desacelera sin deteriorarse de forma significativa y los inversores mantienen su apetito por el riesgo.

Sin embargo, conviene no perder de vista los cambios estructurales que empiezan a gestarse. Como suele ocurrir en los mercados, los próximos movimientos importantes rara vez nacen de los titulares del día, sino de aquellas tendencias que pasan desapercibidas mientras la mayoría de los inversores mira en otra dirección.

Una de estas tendencias aparece reflejada en el informe Top Stocks de eToro correspondiente al segundo trimestre. Aunque las llamadas Siete Magníficas continúan liderando las carteras de los inversores minoristas, el nuevo dinero empieza a dirigirse hacia los auténticos facilitadores del próximo ciclo de crecimiento: semiconductores, infraestructura energética y espacio.

Más que un simple cambio de narrativa, este movimiento refleja una evolución en la forma en la que el mercado intenta capturar la siguiente fase del desarrollo de la inteligencia artificial.

El estudio Retail Investor Beat de eToro también muestra que los inversores están replanteándose el mapa del liderazgo tecnológico mundial.

La ventaja que durante años mantuvo Estados Unidos sobre China en las expectativas de rentabilidad se ha reducido de forma significativa. Esto sugiere que el mercado ya no contempla la carrera de la inteligencia artificial como un proceso con un único ganador, sino como una competición global con múltiples beneficiarios.

Mientras Wall Street continúa avanzando, el capital parece estar construyendo ya el siguiente ciclo: uno menos concentrado, más intensivo en infraestructuras y con una mayor diversidad geográfica.

C.B.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1544

Por qué un endeudamiento excesivo por parte de los inversores es una señal de alerta para el mercado de valores.


Los inversores estadounidenses están recurriendo cada vez más al endeudamiento para comprar acciones, una tendencia que empieza a generar inquietud entre los estrategas de Wall Street.

Según recoge Christine Idzelis, la deuda con margen ha alcanzado aproximadamente 1,4 billones de dólares. Sin embargo, para Leuthold Group, el dato realmente preocupante no es solo el volumen acumulado, sino la velocidad a la que está creciendo.

En los doce meses finalizados en mayo, el endeudamiento con margen aumentó alrededor de un 54%. Scott Opsal, director de inversiones de Leuthold Group, considera que esta aceleración refleja un exceso de confianza y una creciente fragilidad en el mercado bursátil estadounidense.


El problema no es la deuda, sino su velocidad de crecimiento


La deuda con margen consiste en préstamos concedidos por las firmas de corretaje a los inversores, utilizando como garantía los activos mantenidos en sus cuentas.

Este mecanismo permite ampliar la exposición al mercado y multiplicar las ganancias cuando las cotizaciones suben. Sin embargo, también eleva las pérdidas y puede provocar ventas forzosas cuando el valor de las garantías disminuye.

Opsal advierte de que los inversores parecen estar “pisando el acelerador” para endeudarse e invertir en bolsa. Históricamente, cuando el crecimiento interanual de la deuda con margen supera la zona del 40%, se activa una señal de cautela para el S&P 500 durante los siguientes doce meses.

El apalancamiento impulsa las subidas mientras el mercado avanza, pero puede acelerar violentamente las caídas cuando cambia la tendencia.

Leuthold Group ha identificado picos similares en el crecimiento de la deuda con margen antes de algunos de los grandes máximos bursátiles de las últimas décadas, como los registrados en 2000, 2007 y 2021.

Esto no significa que una corrección tenga que producirse de inmediato. El endeudamiento puede continuar aumentando durante meses y mantener la presión compradora. Sin embargo, cuanto mayor es el apalancamiento, más vulnerable se vuelve el mercado ante cualquier catalizador negativo.

El décimo decil ofrece una señal especialmente negativa


El ritmo actual de crecimiento de la deuda con margen se encuentra en el décimo decil de su distribución histórica, es decir, entre los niveles más elevados registrados.

Según la investigación de Leuthold, cuando el crecimiento del apalancamiento alcanza esta zona, con una media próxima al 50,5%, la rentabilidad posterior del S&P 500 empeora de manera significativa.

En estos episodios, el índice ha registrado una caída media cercana al 0,5% durante los siguientes doce meses. El resultado contrasta con las rentabilidades positivas observadas habitualmente cuando el crecimiento de la deuda se mantiene en niveles más moderados.

Para Opsal, la señal refleja principalmente un problema de comportamiento. Los inversores suelen aumentar el apalancamiento después de fuertes subidas, cuando la percepción del riesgo es baja y existe una elevada confianza en que la tendencia continuará.

Semiconductores e inteligencia artificial concentran el riesgo


Mark Hackett, estratega jefe de mercado de Nationwide, considera que el aumento de la deuda con margen merece una vigilancia especial porque probablemente se está dirigiendo hacia los sectores con mayor impulso.

Entre ellos destacan los semiconductores y otras compañías vinculadas al desarrollo de la inteligencia artificial, que han acumulado fuertes revalorizaciones y atraen una parte creciente de los flujos especulativos.

Según explica Christine Idzelis, el apalancamiento no se limita a los préstamos con margen. También incluye la negociación de opciones y los fondos cotizados apalancados, instrumentos que suelen concentrarse en las mismas acciones y sectores.

Cuando el apalancamiento se concentra en las mismas acciones, una corrección puede transformarse rápidamente en una cadena de ventas forzosas.

Hackett advierte de que esta concentración puede reflejar un optimismo extremo, próximo a una mentalidad de apuesta. Los inversores no solo esperan que las acciones sigan subiendo, sino que utilizan deuda para amplificar esa expectativa.

Mientras los precios avanzan, el proceso se retroalimenta: las ganancias elevan el valor de las garantías, permiten asumir más deuda y generan nuevas compras. El problema aparece cuando las cotizaciones empiezan a caer.

Las llamadas de margen pueden intensificar las caídas


Cuando una posición financiada con deuda pierde valor, la firma de corretaje puede exigir al inversor que aporte más efectivo o nuevas garantías. Si no puede hacerlo, se venden automáticamente parte de los activos de la cuenta.

Estas llamadas de margen pueden crear un círculo vicioso. Las ventas presionan los precios a la baja, reducen el valor de otras garantías y generan nuevas liquidaciones.

Este mecanismo ayuda a explicar por qué los mercados con un alto nivel de apalancamiento pueden sufrir movimientos mucho más bruscos que los justificados inicialmente por las noticias económicas o empresariales.

El episodio de 2021 constituye uno de los precedentes más recientes. Tras alcanzar un máximo de endeudamiento y euforia, el S&P 500 terminó cayendo un 19,4% durante 2022.


Una advertencia, no una señal exacta de venta


El aumento de la deuda con margen no permite anticipar el momento exacto de una corrección. Los mercados pueden permanecer sobrecomprados y apalancados durante periodos prolongados.

Sin embargo, el indicador revela que una parte creciente de la presión compradora depende del crédito y no exclusivamente del ahorro o de los beneficios empresariales.

Esto reduce la capacidad del mercado para absorber sorpresas negativas. Una decepción en resultados, una subida inesperada de tipos, un repunte del petróleo o un deterioro geopolítico pueden provocar una reacción superior a la habitual.

La conclusión de Leuthold Group es que las condiciones bursátiles estadounidenses son cada vez más frágiles. El elevado apalancamiento no obliga por sí mismo a que las acciones caigan, pero aumenta la probabilidad de que cualquier corrección sea más rápida, profunda y desordenada.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1545

Re: Por qué un endeudamiento excesivo por parte de los inversores es una señal de alerta para el mercado de valores.

El apalancamiento es peligroso. Saludos.