Día de la Educación Financiera 2026: Mejor informados, pero peor formados.
Día de la Educación Financiera 2026: Mejor informados, pero peor formados.
Hoy se celebra el Día de la Educación Financiera 2026. Analizamos cómo está España frente a Europa, qué nivel tienen los jóvenes según PISA, qué ha cambiado gracias a la divulgación y por qué tener más información no significa estar mejor formados.
Hoy, 5 de octubre, se celebra el Día de la Educación Financiera 2026 bajo el lema «Ahorra. Invierte. Avanza». La jornada arranca en el Palacio de la Bolsa de Madrid y continúa con una semana de actividades por toda España.
Día de la Educación Financiera 2026: ¿Cuál es el gran reto de los españoles?
Desde Rankia también nos sumamos con«Vive 40 años en 3 minutos», un juego sencillo y sin registro en el que tomas siete decisiones de la vida real, del primer sueldo a la jubilación, y descubres con cuánto llegarías a los 65. Te lo contamos más abajo, aunque si te puede la curiosidad, puedes jugar ya.
Y es que en los últimos años se ha producido una curiosa paradoja. Por un lado, nunca antes habíamos tenido tanta información financiera al alcance del móvil y, sin embargo, seguimos entre los peores niveles de formación con respecto a la media europea.
Cualquier chaval de 17 años sabe qué es un ETF porque se lo ha contado un youtuber. Pero ¿sabe leer su nómina? ¿Entiende cuánto le cuesta pagar a plazos con la tarjeta? Los datos apuntan a que estamos mejor informados que nunca, pero no mejor formados.
España frente a Europa: suspendemos en conocimientos pero no en contratación
Solo el 18% de los europeos tiene un nivel alto de conocimientos financieros.
El 64% se queda en un nivel medio.
Y otro 18% en uno bajo.
Sin embargo, España sale peor parada. Un 22% de los españoles tiene un nivel bajo, uno de los porcentajes más altos de la UE junto a Finlandia, Letonia y Bélgica.
Indicador
España
Referencia
PISA competencia financiera (alumnos de 15 años)
486 puntos
498 media OCDE
Alumnos en el nivel más alto de PISA
5%
11% media OCDE
Adultos con nivel bajo de conocimientos financieros
22%
18% media UE
Adultos muy cómodos con servicios financieros digitales
23%
36% media UE
En el otro extremo, solo Países Bajos, Suecia, Dinamarca y Eslovenia superan el 25% de ciudadanos con nota alta.
Lo curioso es la paradoja que esconde la encuesta. Los españoles están en la media europea en hábitos de ahorro y algo por encima a la hora de contratar productos como los planes de pensiones. Es decir, contratamos, pero no siempre entendemos lo que contratamos. En lo digital también vamos rezagados, porque solo el 23% se siente muy cómodo con la banca online o las apps financieras, frente al 36% de media europea.
Los jóvenes: mejor informados pero no mejor formados
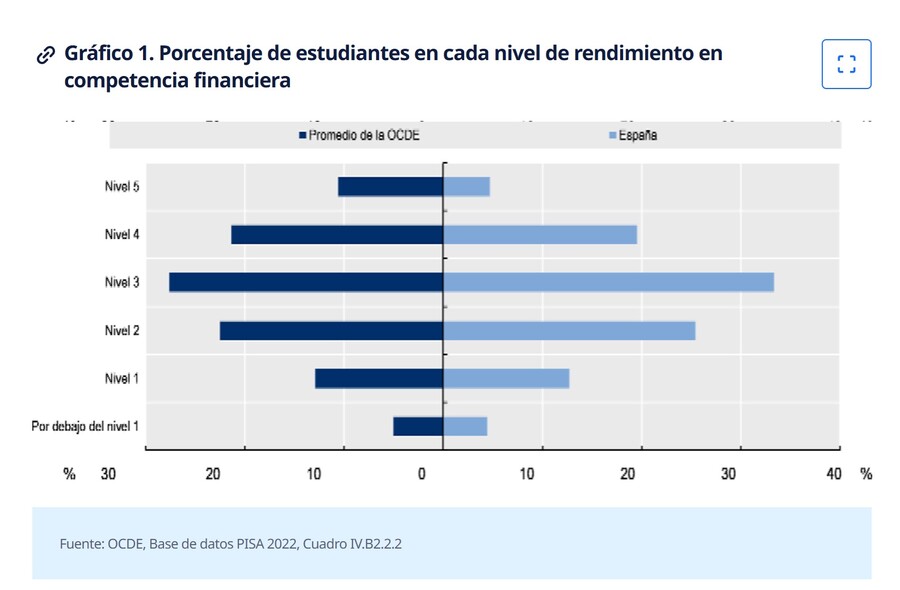
Si miramos a los más jóvenes, el diagnóstico tampoco mejora. En la última evaluación PISA de competencia financiera, la de 2022, los estudiantes españoles de 15 años obtuvieron 486 puntos, doce por debajo de la media de la OCDE. Solo un 5% alcanzó el nivel más alto, menos de la mitad que el promedio, y un 17% no llega al nivel básico, el que permite interpretar una factura o una nómina sencilla.
Competencia en el ámbito financiero de estudiantes españoles vs media de la OCDE | Fuente: Informe PISA 2022
Pero el dato que más me llama la atención es otro. Los alumnos españoles sacan 7 puntos menos en finanzas de lo que cabría esperar por su nivel en matemáticas y lectura. Traducido, no es un problema de capacidad, sino de que nadie les ha enseñado. Tampoco ayuda que menos de la mitad tenga una cuenta bancaria o una tarjeta de débito a esa edad, por debajo de lo habitual en la OCDE.
No todo son malas noticias. En España no hay una brecha significativa entre chicos y chicas, algo que sí ocurre en la media de la OCDE, y la diferencia por nivel socioeconómico es menor que en otros países. Además, PISA confirma lo que muchos intuíamos, que los chavales que hablan de dinero en casa obtienen mejores resultados. La primera escuela de finanzas sigue siendo la mesa de la cocina.
¿Qué ha cambiado? La divulgación sale de la oficina bancaria
Hace quince años, aprender de finanzas en España era casi cuestión de suerte (un familiar que invertía, un director de sucursal honesto o un libro bien elegido).
Hoy el panorama es muy distinto, ya que las instituciones han hecho su parte con el Plan de Educación Financiera, cuyo programa escolar ha llegado ya a más de 8.000 docentes y 550.000 alumnos, y que este año define un nuevo plan para 2026-2029.
Pero el gran cambio ha venido de fuera de los despachos.
Canal
¿Qué ha aportado?
Su punto débil
Portales y foros especializados
Comunidad, comparativas y experiencias reales de otros inversores.
En este sentido el portal de Rankia fue pionero hace más de 20 años
El balance es claramente positivo. Conceptos que hace una década sonaban a jerga de parqué, como fondo indexado, interés compuesto o TER, forman hoy parte de la conversación de muchos jóvenes.
El problema es que el acceso ha llegado mucho más rápido que el criterio para filtrarlo.
Infoxicación no es formación
Saber qué es un ETF no significa entender el riesgo que asumes, el horizonte que necesitas o cómo tributa la venta. Ahí está el nudo. La información financiera abunda (hay quien la llama infoxicación), pero llega fragmentada, en vídeos de un minuto que premian lo llamativo por encima de lo prudente.
Por eso proliferan los mensajes que prometen libertad financiera a golpe de trading apalancado, criptomoneda de moda o curso milagroso del gurú de turno. No en vano, la CNMV publica advertencias sobre entidades no autorizadas con una frecuencia que debería preocuparnos, y las redes sociales se han convertido en la puerta de entrada favorita de los chiringuitos financieros.
Mientras tanto, la escuela sigue llegando tarde. La LOMLOE ha reforzado la presencia de la educación financiera en el currículo, pero su aplicación real depende todavía en buena medida de la voluntad de cada centro y de cada docente.
¿Y qué hacemos desde Rankia?
Tras años leyendo a diario lo que preguntan los usuarios en los foros, la evolución salta a la vista. Hoy me encuentro a gente de veintipocos preguntando por la fiscalidad de los ETF de acumulación, pero también a muchos que han empezado la casa por el tejado, con la cartera concentrada en lo que estaba de moda y sin un euro de colchón.
Por eso preferimos que se aprenda practicando (hoy ya no basta con leer), y lo proponemos de dos formas.
Juego de la Educación Financiera de Rankia
La primera es para cualquiera y para ahora mismo. Con motivo del Día de la Educación Financiera hemos lanzado el desafío «Vive 40 años en 3 minutos», un juego muy sencillo y sin registro que te plantea siete decisiones de la vida real, desde el primer sueldo hasta la jubilación.
Juego por el Día de la Educación Financiera de Rankia
Eliges bien (o no) y descubres con cuánto llegarías a los 65. Es la forma más rápida de ver cuánto pesan las decisiones que solemos tomar sin pensar.
La segunda está pensada precisamente para los jóvenes estudiantes o universitarios.
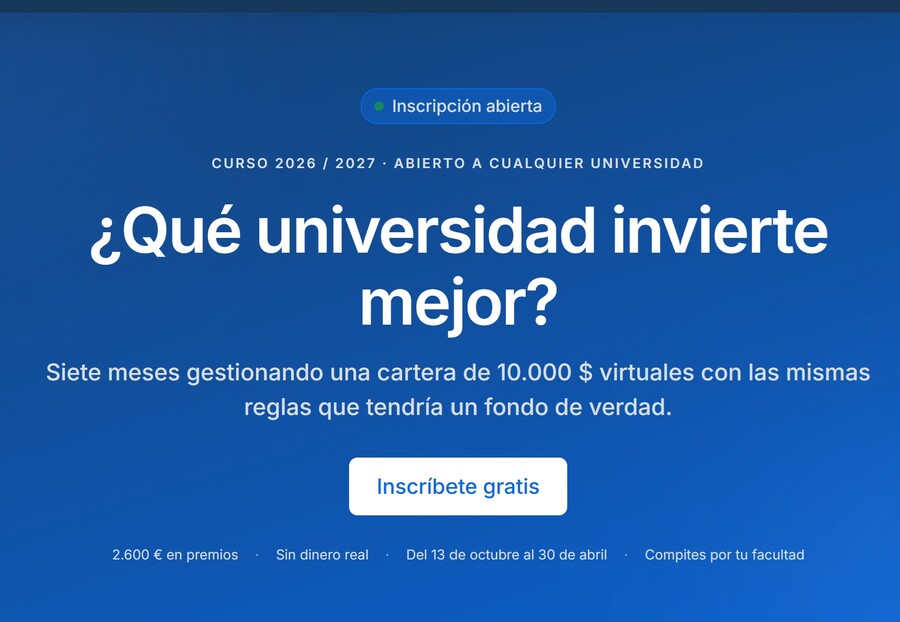
Hace unos días lanzamos el Desafío Universitario de Inversión, una competición gratuita entre universidades que arranca el próximo 13 de octubre y se prolongará hasta el 30 de abril de 2027.
De esta forma, cada estudiante gestiona una cartera virtual de 10.000 dólares con acciones y ETFs, sin dinero real en juego y con 2.600 euros en premios de verdad.
Desafío Universitario de Rankia, un juego de inversión para estudiantes
Y en línea con lo que de verdad significa «educación financiera», la gracia está en que no gana quien más arriesga.
La clasificación se ordena por rentabilidad ajustada al riesgo, y para optar a premio hay que cumplir unas reglas de gestión inspiradas en las que debe respetar un fondo de inversión:
Diversificación obligatoria: ningún valor puede superar el 20% de la cartera, las posiciones de más del 10% no pueden sumar más del 40% y hay que tener al menos cinco valores distintos. Es una versión simplificada de la regla 5/10/40 que cumplen los fondos UCITS.
Rebalanceo una vez al mes: la cartera solo se puede modificar el último fin de semana de cada mes. El resto del tiempo queda bloqueada, así que toca analizar, decidir y esperar.
Sin productos apalancados ni inversos: tampoco entran fondos de inversión, solo acciones y ETFs cotizados.
Dinero invertido: hay que mantener un mínimo invertido, sin esconderse en liquidez para proteger el puesto.
Paciencia: hace falta alrededor de un mes invertido para entrar en la clasificación, de modo que acertar una sola semana no sirve de nada.
Por supuesto, quien rompa una regla se queda fuera de los premios, aunque tenga la rentabilidad más alta. Justo la lección que echo en falta en tantas carteras del foro. Por tanto, si estás en la universidad, o conoces a alguien que lo esté, la inscripción ya está abierta.
En definitiva, la educación financiera no se aprueba en un día, y tampoco en un vídeo de un minuto. Tenemos más información que nunca, así que el reto ya no es encontrarla, sino aprender a usarla con criterio. Por eso el lema de este año tiene un orden que no es casual. Primero ahorrar, después invertir y, solo entonces, avanzar.
Preguntas frecuentes sobre educación financiera en España
Se celebra el primer lunes de octubre. En 2026 cae el 5 de octubre y su lema es «Ahorra. Invierte. Avanza». Lo impulsan el Banco de España, la CNMV y el Ministerio de Economía dentro del Plan de Educación Financiera, con actividades durante toda la semana.
En la evaluación PISA 2022, los alumnos españoles de 15 años obtuvieron 486 puntos en competencia financiera, por debajo de la media de la OCDE (498). Solo un 5% alcanzó el nivel más alto y un 17% no llegó al nivel básico.
Según el Eurobarómetro de la Comisión Europea, Países Bajos encabeza la clasificación. Junto a Suecia, Dinamarca y Eslovenia, es uno de los pocos países donde más del 25% de los ciudadanos tiene un nivel alto de conocimientos financieros.
Los recursos más fiables y gratuitos son Finanzas para Todos, el Portal del Cliente Bancario del Banco de España y la sección del inversor de la CNMV. Los foros y guías de portales especializados ayudan a completar esa base con experiencias reales.
Comprueba en los registros de la CNMV y del Banco de España que la entidad está autorizada y revisa su lista de advertencias. Desconfía de rentabilidades garantizadas, de las prisas para invertir y de contactos no solicitados por redes sociales o teléfono.