Hay una matemática bastante antipática en bolsa.
Una acción cae un 50%. Después sube un 50%.
Uno podría pensar: bueno, estamos otra vez como al principio.
Pues no.
Si empezaste con 10.000 €, tras la caída te quedan 5.000 €. Y una subida del 50% sobre 5.000 € te lleva a 7.500 €.
Sigues perdiendo 2.500 €.
Parece una cuenta de colegio, pero detrás hay una idea bastante seria: cuanto más profundo es el agujero, más cuesta salir de él.
Y eso afecta a cómo deberíamos pensar una cartera.

📉 La caída y la recuperación no juegan con las mismas reglas
Mira cómo cambia la película:
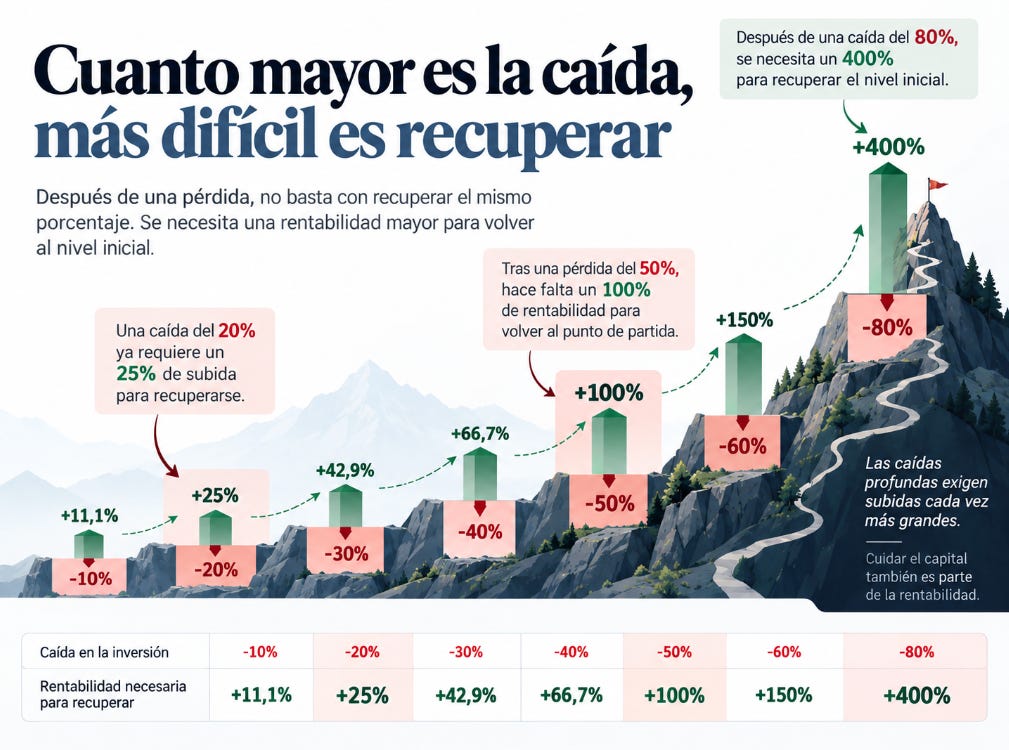
Un -20% todavía se recupera con un +25%.
Un -50% ya exige duplicar.
Y un -80% necesita multiplicarse por cinco desde mínimos.
Eso explica por qué algunas acciones pueden subir un 100% después de un desastre… y seguir lejísimos de sus máximos.
La media también puede engañarte
Aquí viene otra cuenta curiosa.
Año 1: +50%
Año 2: -50%
Año 2: -50%
La media aritmética es 0%.
Pero si empiezas con 10.000 €:
10.000 € → 15.000 € → 7.500 €
Has perdido un 25%.
Eso pasa porque tu dinero no crece haciendo una media de porcentajes. Crece encadenando rentabilidades.
En finanzas se diferencia entre rentabilidad aritmética y rentabilidad geométrica. La segunda es la que se parece mucho más a lo que termina ocurriendo en tu cuenta.
Y es que el capital del año siguiente siempre parte del capital que queda después del anterior.
Si le das un buen mordisco a la base, el interés compuesto tiene menos terreno sobre el que trabajar.
🎢 Aquí entra el “volatility drag”
El nombre suena bastante más complicado de lo que es.
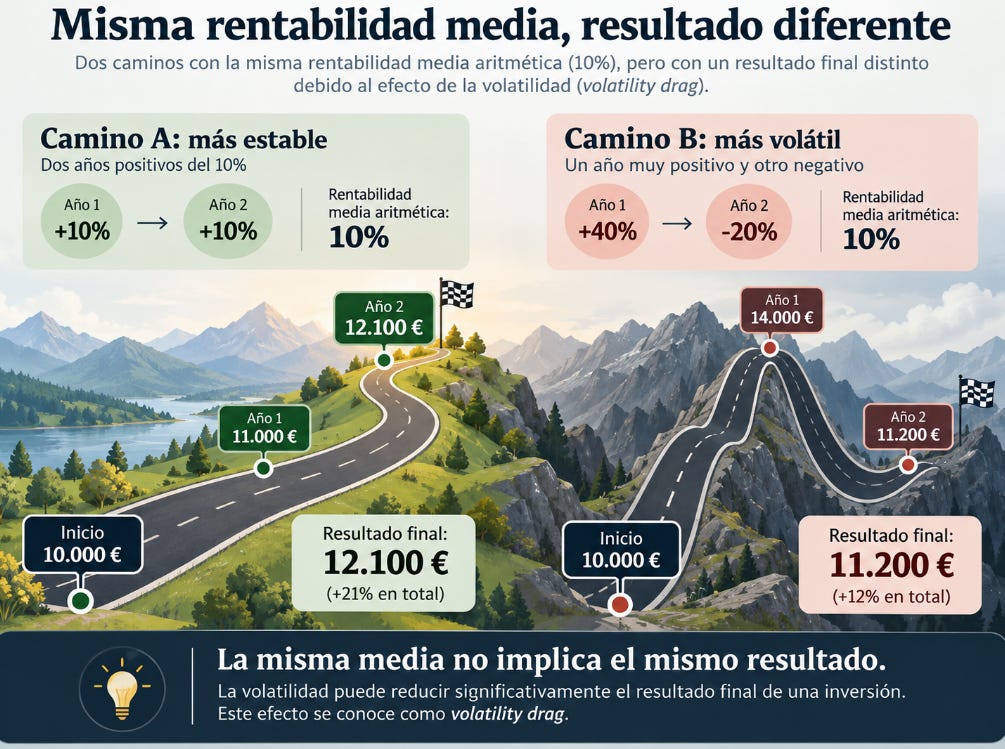
Imagina dos carteras.
Una hace:
+10%
+10%
+10%
Otra:
+40%
-20%
-20%
Las dos tienen una rentabilidad media aritmética del 10%.
Pero no terminan igual.
Con 10.000 €:
La primera acaba en 12.100 €.
La segunda termina en 11.200 €.
Misma media. Resultado distinto.
La volatilidad tiene un coste cuando las oscilaciones son grandes.
Por eso no basta con mirar cuánto ha ganado de media una inversión. También interesa saber qué viaje ha tenido que hacer para conseguirlo.
Esto no significa que una cartera “tranquila” sea siempre mejor
Tampoco nos vayamos al otro extremo.
Una inversión con poca volatilidad puede ofrecer poca rentabilidad y quedarse corta para nuestros objetivos.
Si tienes 30 años y vas a invertir durante tres décadas, una caída fuerte puede ser desagradable, pero tienes tiempo, ingresos y nuevas aportaciones por delante.
Si tienes 64 años y dentro de doce meses necesitas empezar a sacar 1.200 € mensuales de la cartera, el mismo -30% tiene otra gracia.
Ahí ya no hablamos solo de aguantar psicológicamente.
Puede que tengas que vender.
Y vender después de una caída significa que parte de ese capital ya no estará dentro cuando llegue la recuperación.
Por eso dos personas pueden tener exactamente la misma tolerancia emocional al riesgo y necesitar carteras distintas.
El problema serio es la pérdida que te obliga a cambiar de plan
Que una cartera baje un 15% durante unos meses no tiene por qué significar demasiado.
Que una posición caiga un 70% porque el negocio se ha deteriorado, sí.
Que tu cartera caiga un 25% justo cuando necesitas retirar dinero también puede ser bastante relevante.
Yo separaría tres situaciones.
Una caída de mercado que puedes soportar.
Una pérdida causada por haberte concentrado demasiado.
Y una caída que te obliga a vender porque necesitabas ese dinero.
Se parecen en la pantalla porque las tres aparecen en rojo.
Financieramente son cosas bastante distintas.
🧮 El tamaño de la posición importa más de lo que parece
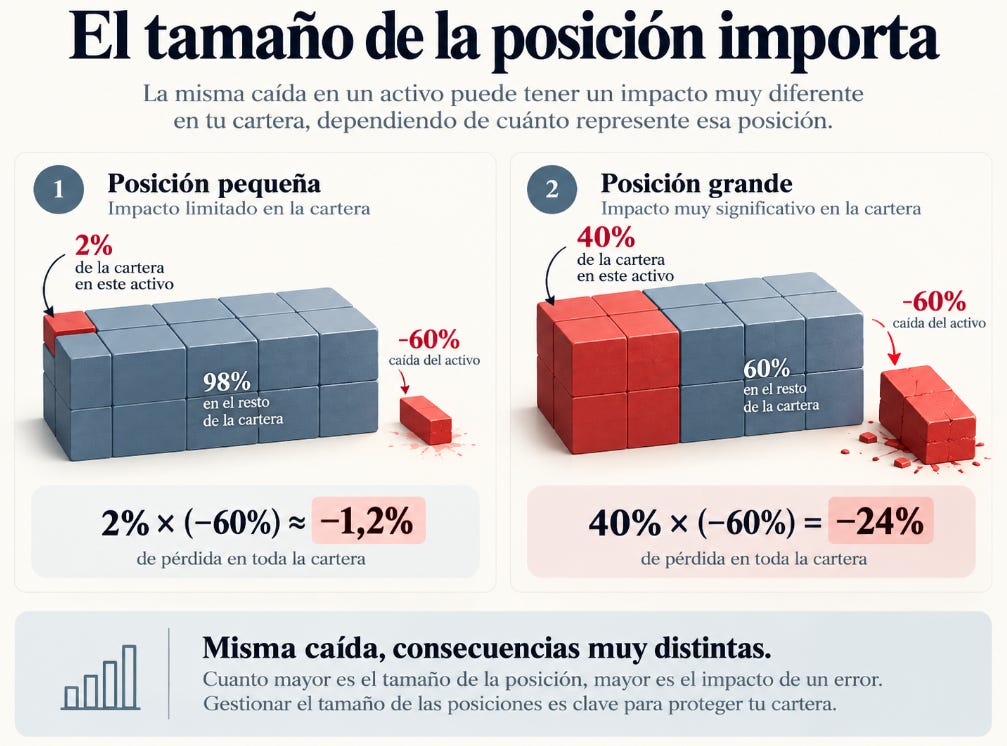
Supón que una acción cae un 60%.
Si representa un 2% de tu cartera, el impacto total ronda el 1,2%.
Fastidia, pero probablemente no altera tu vida.
Si esa misma acción representaba un 40% del patrimonio, el golpe es del 24%.
Misma empresa.
Misma caída.
Problema completamente distinto.
Por eso la gestión del riesgo no consiste solamente en encontrar empresas buenas.
También está en decidir cuánto dinero puedes permitirte poner en cada idea.
Una tesis excelente con un peso absurdo puede terminar convirtiéndose en una mala decisión de cartera.
Y todavía queda el tiempo
Una caída fuerte también te roba años.
Si pierdes un 50% y después consigues un 7% anual constante, necesitarías aproximadamente diez años para duplicar el capital y volver al punto de partida.
Diez años.
Ahí es donde una pérdida grande deja de ser simplemente un porcentaje.
También es tiempo compuesto que has perdido.
Y ese quizá sea uno de los motivos por los que evitar errores enormes suele ser más útil que obsesionarse con encontrar la siguiente acción que hará un x5.
Una cuenta que merece hacerse antes de invertir
Antes de entrar en una inversión, yo intentaría ponerle números a un escenario incómodo.
Si esta posición cae un 30%, ¿qué pasa con mi cartera?
¿Y si cae un 50%?
¿Podría mantenerla?
¿Necesito ese dinero dentro de dos años?
¿La tesis seguiría intacta o estaría simplemente esperando “a que vuelva”?
Ese ejercicio suele decir bastante más sobre el riesgo real que mirar una volatilidad histórica con dos decimales.
Porque una caída del 50% necesita un 100% para recuperarse.
Y si además te obliga a vender, quizá ya ni siquiera tengas la opción de esperar ese 100%.
Ahí es cuando la matemática deja de ser curiosa y empieza a afectar de verdad al patrimonio.
Si te interesa este tipo de contenido, en @finanzastip sigo hablando de inversión, mercados y construcción de carteras intentando bajar los números a decisiones que podamos utilizar.
Y si ya tienes una cartera montada y quieres saber cuánto depende de unas pocas posiciones o qué ocurriría en un escenario de caída fuerte, también puedes escribirme y la revisamos.