Dos empresas cotizan a PER 30. Una puede estar carísima. La otra puede terminar siendo la más barata de las dos.
Parece contradictorio, pero entenderlo cambia bastante la forma de analizar una acción.
El PER es probablemente uno de los primeros ratios que aprendemos al empezar a invertir. También es uno de los que más fácilmente pueden llevarnos a conclusiones equivocadas.
La explicación habitual es sencilla:
Precio de la acción ÷ beneficio por acción.
Si una compañía cotiza a 20 veces beneficios, estamos pagando 20 euros por cada euro de beneficio anual. Si otra cotiza a 40, pagamos 40.
Hasta aquí todo perfecto.
El problema empieza cuando damos el siguiente salto:
PER bajo = barato.
PER alto = caro.
PER alto = caro.
Y el mercado no funciona así.
De hecho, algunas de las peores inversiones pueden aparecer precisamente entre las compañías que parecen más baratas.
Vamos a verlo.
Imagina estas dos empresas
Tenemos dos compañías completamente ficticias.
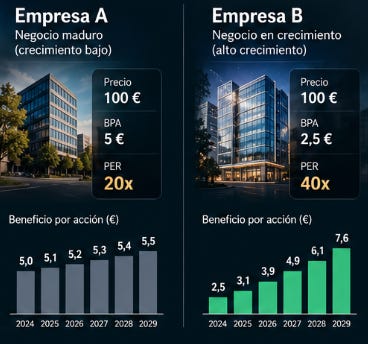
Empresa A
Precio: 100 €
Beneficio por acción: 5 €
PER: 20x
Beneficio por acción: 5 €
PER: 20x
Empresa B
Precio: 100 €
Beneficio por acción: 2,50 €
PER: 40x
Beneficio por acción: 2,50 €
PER: 40x
Si únicamente utilizamos el PER, parece evidente cuál elegir.
A cuesta 20 veces beneficios.
B cuesta 40.
B parece el doble de cara.
Ahora añadamos una variable que cambia completamente el análisis.
La empresa A lleva años prácticamente sin crecer.
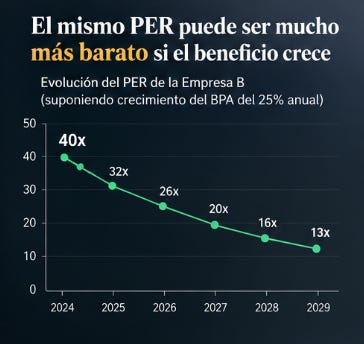
La empresa B aumenta su beneficio alrededor de un 25% anual.
Supongamos, simplemente como ejercicio, que ese crecimiento se mantuviera durante cinco años.
El beneficio por acción de B pasaría aproximadamente de:
2,50 € → 3,13 € → 3,91 € → 4,88 € → 6,10 € → 7,63 €
Si el precio continuase siendo 100 €, aquella empresa que inicialmente comprábamos a 40 veces beneficios estaría cotizando cinco años después alrededor de:
13 veces beneficios.
No porque la acción haya caído.
Porque el beneficio ha crecido.
Aquí aparece una de las ideas más importantes de valoración:
el precio que pagas hoy importa, pero también importa muchísimo el beneficio que esa empresa será capaz de generar mañana.
Entonces… ¿da igual pagar cualquier PER por una empresa que crece?
No.
Y aquí está la otra trampa.
El ejemplo anterior funciona porque hemos introducido una suposición enorme:
que la compañía será capaz de mantener ese crecimiento.
Precisamente ahí empieza el verdadero análisis.
Cuando pagas una valoración elevada no estás comprando solamente los beneficios actuales.
También estás pagando por una parte del futuro.
Y cuanto más exigente sea la valoración, menos margen queda para que la realidad decepcione.
Imagina ahora que nuestra empresa B no crece al 25%.
Crece al 8%.
O que necesita realizar enormes inversiones para conseguirlo.
O aparecen competidores.
O sus márgenes empiezan a deteriorarse.
O simplemente el mercado decide que ya no está dispuesto a pagar 40 veces beneficios y pasa a pagar 25.
El negocio puede seguir creciendo…
y la acción caer.
Esto último desconcierta mucho al inversor que empieza.
“Ha presentado resultados récord y la acción ha caído un 10%”
Seguro que alguna vez has visto un titular parecido.
Y aparecen comentarios del tipo:
“El mercado no tiene ningún sentido.”
Muchas veces sí lo tiene.
Lo que ocurre es que el mercado no compara los resultados actuales con los resultados anteriores.
Los compara, sobre todo, con lo que esperaba que ocurriera.
Una empresa puede aumentar beneficios un 20%.
Dato fantástico.
Pero si su valoración asumía un crecimiento del 30%, tenemos un problema.
La compañía ha mejorado.
La expectativa era todavía mejor.
Por eso invertir no consiste únicamente en encontrar buenas empresas.
Consiste en entender aproximadamente qué expectativas estás pagando por ellas.
El PER también puede engañarte justo al revés
Vamos ahora a una empresa con PER 8.
A primera vista:
Barata.
Muy barata.
Quizá incluso demasiado barata como para dejarla escapar.
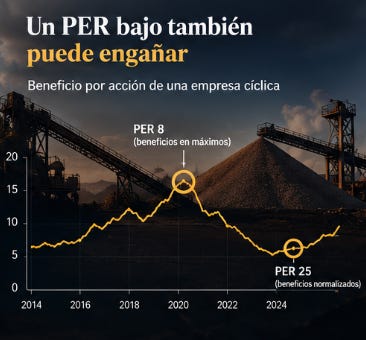
Pero imaginemos que pertenece a una industria cíclica y está atravesando el mejor momento de su ciclo.
Los precios de sus productos están disparados.
Los márgenes están en máximos.
Los beneficios también.
Precisamente porque el beneficio —el denominador del PER— está extraordinariamente alto, el ratio puede parecer bajísimo.
Después cambia el ciclo.
Los precios caen.
Los márgenes se normalizan.
Y aquella empresa que parecía cotizar a PER 8 descubre que su beneficio sostenible era mucho menor.
Esto aparece con frecuencia en negocios vinculados a materias primas, transporte, semiconductores, automóviles o determinadas industrias.
Paradójicamente:
el PER puede parecer más barato cuando los beneficios están cerca de máximos y más caro cuando están cerca de mínimos.
Por eso nunca analizaría una compañía cíclica mirando únicamente el beneficio de los últimos doce meses.
PER actual vs PER futuro: una diferencia pequeña que cambia bastante
Aquí conviene conocer dos conceptos.
Trailing P/E
Utiliza los beneficios que la empresa ya ha generado.
Es información conocida.
Tiene la ventaja de basarse en resultados reales.
Pero conduce mirando por el retrovisor.
Forward P/E
Utiliza los beneficios que los analistas esperan que genere próximamente.
Es más útil para entender las expectativas del mercado.
Pero introduce otro problema:
las estimaciones pueden estar equivocadas.
Y bastante.
Por eso me interesa especialmente observar cómo evolucionan esas estimaciones.
No es lo mismo una empresa cuyo beneficio esperado pasa de:
5 € → 5,30 € → 5,70 € → 6 €
que otra cuyas previsiones empiezan a revisarse:
5 € → 4,70 € → 4,20 € → 3,80 €.
Aunque hoy ambas tengan exactamente el mismo PER.
La dirección de las expectativas también contiene información.
Y aquí llegamos al mercado actual
Este concepto resulta especialmente interesante en 2026.
El crecimiento de los beneficios empresariales estadounidenses ha sido extraordinariamente fuerte: Reuters señalaba esta semana que el consenso espera aproximadamente un 35% de crecimiento de beneficios para el S&P 500 durante 2026, aunque las previsiones apuntan a una moderación hacia el 15% en 2027. Al mismo tiempo, el PER adelantado del índice habría bajado aproximadamente de 22x a principios de año hasta 19,2x. Reuters
Fíjate en lo interesante de la combinación.
La valoración puede comprimirse aunque el mercado no se desplome si los beneficios crecen suficientemente rápido.
Pero aparece una segunda variable.
Los tipos de interés.
El Treasury estadounidense a diez años pasó de aproximadamente el 4,21% al comenzar 2026 a superar el 5% a finales de septiembre. Multpl
¿Por qué debería importarnos esto al analizar acciones?
Porque las empresas no compiten únicamente entre ellas por nuestro dinero.
También compiten con los bonos.
Una acción no vale lo mismo con tipos al 1% que con tipos al 5%
Aquí entramos un poco más en valoración.
El valor de una empresa depende, simplificando bastante, del dinero que será capaz de generar en el futuro traído a valor presente.
Podemos expresarlo así:
Valor actual = flujo futuro / (1 + tasa de descuento)ⁿ
No hace falta enamorarse de la fórmula.
Lo importante es entender la mecánica.
Cuanto mayor es la tasa utilizada para descontar esos beneficios futuros, menos valen hoy.
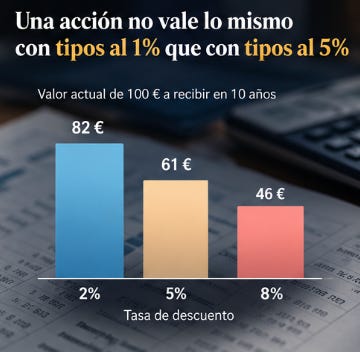
Imagina que esperas recibir 100 € dentro de diez años.
Si utilizásemos una tasa del 2%, esos 100 € tendrían hoy un valor aproximado de:
82 €
Con una tasa del 5%:
61 €
Con una tasa del 8%:
46 €
El dinero futuro no ha cambiado.
Siguen siendo 100 €.
Lo que ha cambiado es cuánto estamos dispuestos a pagar hoy por recibirlo mañana.
Y esto ayuda a entender por qué las empresas de crecimiento pueden ser especialmente sensibles a movimientos fuertes en los tipos.
Gran parte de su valor depende de beneficios que esperamos muy lejos en el futuro.
Cinco preguntas que haría antes de decir que una acción está “barata”
Aquí es donde podemos convertir el ratio en una herramienta realmente útil.
Cuando veo un PER elevado o reducido intento responder, al menos, estas preguntas:
1. ¿Cómo está evolucionando el beneficio?
Un PER de 30 con beneficios creciendo al 25% no representa lo mismo que un PER de 30 con beneficios estancados.
2. ¿Ese beneficio es sostenible?
Especialmente importante en empresas cíclicas.
Hay que preguntarse si estamos observando beneficios normalizados o un momento excepcionalmente bueno.
3. ¿Cuánta inversión necesita la empresa para generar ese crecimiento?
Dos compañías pueden presentar exactamente el mismo beneficio contable y tener una generación de caja completamente diferente.
Aquí empezaría a mirar flujo de caja libre.
4. ¿Qué rentabilidad tiene el negocio sobre el capital que reinvierte?
Una compañía capaz de reinvertir mucho dinero a rentabilidades elevadas merece ser analizada de forma diferente a otra que necesita cada vez más capital simplemente para mantener su posición.
5. ¿Qué expectativas parece estar descontando el precio?
Esta quizá sea la más difícil.
Y también una de las más importantes.
No basta con preguntarse:
“¿Es una buena empresa?”
Hay que añadir:
“¿Cuánto de que sea una buena empresa estoy pagando ya?”
Una buena empresa también puede ser una mala inversión
Esta frase merece quedarse.
Podemos encontrar una compañía con:
crecimiento,
márgenes elevados,
balance sólido,
ventaja competitiva,
un equipo directivo excelente,
y un mercado enorme por delante.
Todo fantástico.
Pero existe un precio al que todas esas virtudes pueden estar suficientemente descontadas.
Y ocurre también al contrario.
Una empresa mediocre puede ofrecer una inversión razonable si el precio refleja un escenario todavía peor que el que finalmente ocurre.
Por eso calidad y valoración deben analizarse juntas.
Separarlas nos deja con media fotografía.
Entonces, ¿qué ratio debemos utilizar?
Aquí llega la parte menos cómoda.
No existe uno que funcione siempre.
Para una empresa madura, PER y flujo de caja libre pueden resultar bastante informativos.
Para determinadas compañías intensivas en activos, quizá tenga sentido observar EV/EBITDA junto con otras métricas.
Para bancos aparecen ratios diferentes.
Para negocios todavía sin beneficios, el PER directamente puede no decir absolutamente nada.
Y para compañías cíclicas tendremos que normalizar beneficios.
La clave no está en encontrar el ratio perfecto.
Está en comprender qué representa cada uno y, sobre todo, cuándo deja de ser útil.
La próxima vez que alguien diga “está barata porque tiene PER 10”…
Falta información.
Mucha.
Quizá sus beneficios estén a punto de caer.
Quizá tenga una deuda enorme.
Quizá el mercado esté anticipando una disrupción del negocio.
O quizá realmente exista una oportunidad.
El ratio no nos da la respuesta.
Nos indica dónde empezar a hacer preguntas.
Y esa diferencia separa bastante bien dos formas de invertir.
Una consiste en buscar números que confirmen una decisión.
La otra consiste en utilizar los números para intentar descubrir qué podríamos estar pasando por alto.
La segunda es bastante menos cómoda.
También suele ser mucho más útil.
📲 Si quieres seguir profundizando
En @finanzastip comparto análisis sobre inversión, mercados, construcción de carteras y planificación financiera intentando ir un paso más allá del “esta acción sube” o “este fondo lo está haciendo bien”.
Puedes seguirme como @finanzastip en el resto de mis redes.
Y si ya tienes una cartera construida pero quieres saber qué riesgos estás asumiendo realmente, cuánto estás pagando, si existen duplicidades o si la estrategia encaja con tus objetivos, puedes contactar conmigo para realizar una revisión y contar con una segunda opinión profesional.
Porque elegir inversiones es solo una parte del trabajo.
Conseguir que todas ellas formen una estrategia coherente es otra bastante distinta.