Llega un momento en muchos patrimonios relevantes en que alguien pronuncia la frase: "Deberías montar una holding". O su variante: "Mete los pisos en una sociedad patrimonial, que así pagas menos". A veces es un buen consejo. Muchas otras, es una solución buscando un problema. Una holding familiar o una sociedad patrimonial pueden ordenar la gestión, la reinversión y la transmisión de determinados patrimonios, pero no son automáticamente más eficientes que tener los bienes a tu nombre. Y lo más importante: no son dos opciones equivalentes entre las que elegir, como quien elige entre dos fondos. Por eso este artículo no termina diciendo cuál es mejor. Su objetivo es que puedas identificar qué tipo de problema tienes — empresarial, de gestión patrimonial o de sucesión —, porque de eso depende que una estructura societaria tenga sentido, y cuánto cuesta entrar en ella y salir.
Si lo que te planteas es concretamente invertir a través de una sociedad, la mecánica fiscal de esa decisión está en cuándo tiene sentido una sociedad patrimonial para invertir. Y antes de seguir, conviene recordar dónde cae esta decisión en el marco de decisiones reversibles e irreversibles: constituir una sociedad es rápido; deshacerla, no. Es una puerta que se abre con facilidad hacia dentro y con mucho coste hacia fuera.
No son dos figuras equivalentes
Este es el matiz que más confusión evita:
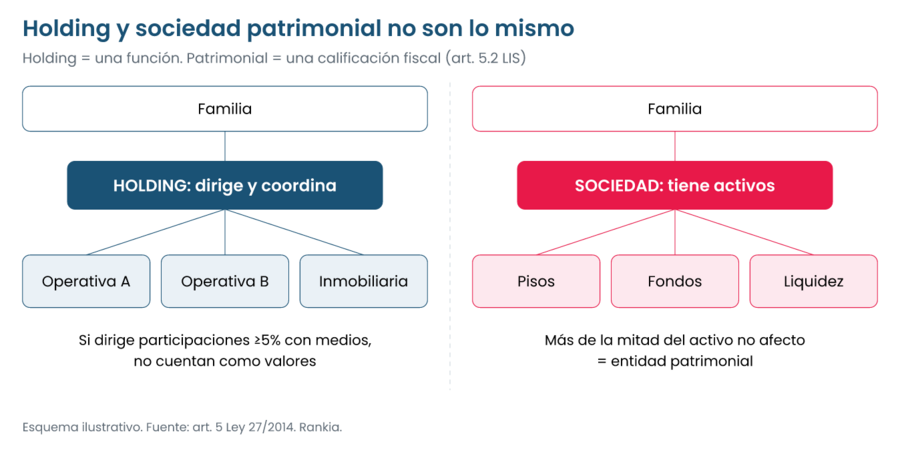
- "Sociedad patrimonial" no es una forma jurídica. No existe en el Registro Mercantil una "sociedad patrimonial" como existe una sociedad limitada o una anónima. Es una calificación fiscal: la Ley del Impuesto sobre Sociedades considera entidad patrimonial a la sociedad en la que más de la mitad de su activo son valores o bienes no afectos a una actividad económica. Una SL puede serlo un año y dejar de serlo al siguiente.
- "Holding" describe una función. Es una sociedad que posee participaciones en otras y puede dirigirlas, coordinarlas, financiarlas o prestarles servicios. Tampoco es una forma jurídica: normalmente es una SL o una SA.
- Una holding puede ser, a la vez, entidad patrimonial si no cumple los requisitos para que sus participaciones cuenten como afectas a una actividad.
- Una sociedad patrimonial puede tener participaciones en otras sociedades, pero eso no la convierte en empresa operativa ni le da acceso a los beneficios de la empresa familiar.
Por tanto, la pregunta "¿holding o patrimonial?" está mal planteada. La pregunta útil es qué hay dentro de la sociedad, qué hace realmente, con qué medios, y qué requisitos exige cada ventaja fiscal que se le atribuye.
Cuándo una sociedad es "patrimonial": lo que dice el artículo 5 de la LIS
El artículo 5 de la Ley 27/2014 del Impuesto sobre Sociedades define dos conceptos que conviene leer juntos:
- Actividad económica es la ordenación por cuenta propia de medios de producción y de recursos humanos, o de uno de ambos, con la finalidad de intervenir en la producción o distribución de bienes o servicios. Tener bienes no es lo mismo que desarrollar una actividad con ellos.
- El arrendamiento de inmuebles solo es actividad económica si para su ordenación se utiliza, al menos, una persona empleada con contrato laboral y a jornada completa. Un administrador que lleva los alquileres sin ese contrato, o una gestoría externa, no bastan por sí solos.
- En los grupos de sociedades (en el sentido del artículo 42 del Código de Comercio), la existencia de actividad económica se analiza teniendo en cuenta a todas las entidades del grupo. Así, los medios de una sociedad del grupo pueden servir para calificar la actividad de otra.
- Entidad patrimonial es aquella en la que más de la mitad de su activo está constituido por valores o no está afecto a una actividad económica. El cálculo no se hace con una foto a 31 de diciembre: se usa la media de los balances trimestrales del ejercicio o, si la sociedad es dominante de un grupo, los balances consolidados.
La ley excluye del cómputo de "valores" o "no afectos" ciertos elementos. El más relevante para una holding: las participaciones de al menos el 5% del capital de otra entidad, poseídas durante al menos un año, con la finalidad de dirigir y gestionar la participación, siempre que se disponga de la organización de medios materiales y personales correspondiente y la participada no sea, a su vez, patrimonial. También se excluyen, entre otros, el dinero procedente de vender elementos afectos o esas participaciones en el ejercicio o en los dos anteriores.
De aquí salen cuatro situaciones que conviene no mezclar:
- Tener activos financieros o inmobiliarios.
- Gestionarlos de forma organizada, incluso con mucho trabajo personal.
- Desarrollar una actividad económica conforme a los criterios fiscales, con los medios que la ley exige.
- Ser una entidad patrimonial a efectos del Impuesto sobre Sociedades, que es una consecuencia de la composición del activo.
Y un aviso importante: el concepto de entidad patrimonial del Impuesto sobre Sociedades y los requisitos de actividad económica que exigen otros impuestos no son intercambiables. El Impuesto sobre el Patrimonio, por ejemplo, mide la gestión de patrimonio con su propia regla (más de 90 días del ejercicio con más de la mitad del activo en valores o no afecto) y sus propias exclusiones. Que una sociedad no sea patrimonial en el IS no garantiza nada en Patrimonio o en Sucesiones.
Qué es una holding familiar y qué puede hacer
Una estructura típica tiene a la familia en la parte superior, una holding en el medio y, debajo, una o varias sociedades operativas y, a veces, una sociedad con inmuebles. Una holding bien diseñada puede:
- agrupar en una sola sociedad las participaciones empresariales de la familia;
- centralizar servicios de dirección, administración y financiación del grupo;
- coordinar la estrategia de varias sociedades;
- recibir los dividendos de las filiales y reinvertirlos en el grupo o en nuevos proyectos;
- organizar la entrada de nuevos socios o familiares sin tocar cada filial;
- ordenar la sucesión, al transmitirse participaciones de una sola sociedad en vez de varias;
- separar actividades y riesgos, cuando hay una razón económica real para hacerlo.
Lo que la holding no hace es eliminar los riesgos empresariales ni convertir automáticamente el patrimonio del grupo en un patrimonio protegido frente a acreedores: los avales personales, las garantías cruzadas o la confusión de patrimonios pueden anular esa separación. Tampoco basta con constituir una sociedad y colocarla encima de otras: la estructura debe tener sentido societario, económico y organizativo. Y una sociedad que solo acumula fondos, pisos o liquidez no es una holding empresarial aunque se llame así.
La fiscalidad: dónde están las ventajas y dónde los límites
Dividendos y plusvalías entre sociedades: el artículo 21 de la LIS
La principal ventaja fiscal de una holding es el mecanismo para evitar la doble imposición entre sociedades. En términos generales:
- Requiere una participación de al menos el 5% en la sociedad que reparte el dividendo o cuyas participaciones se venden, mantenida durante al menos un año (el año puede completarse después de cobrar el dividendo).
- Se aplica tanto a dividendos como a las plusvalías por la venta de esas participaciones.
- No es una exención total: desde 2021, un 5% de la renta se considera gastos de gestión y tributa. Con el tipo general del 25%, el coste efectivo es del 1,25% de la renta.
- Si la participada obtiene más del 70% de sus ingresos de dividendos o plusvalías de otras sociedades, se exige además una participación indirecta suficiente en esas sociedades de segundo nivel.
- Hay excepciones y limitaciones: requisitos de tributación mínima para filiales extranjeras, exclusión de territorios no cooperativos y, si la participada es una entidad patrimonial, la exención en la venta solo alcanza a la parte de la plusvalía que corresponda a beneficios no distribuidos generados durante la tenencia.
- Existe una exención plena (sin la reducción del 5%) para dividendos de filiales de nueva creación en determinados casos, con requisitos estrictos y que no pueden aplicar las entidades patrimoniales.
Conviene distinguir tres momentos: el beneficio tributa en la sociedad operativa; el dividendo llega a la holding casi sin coste adicional; y el dinero, si llega al socio persona física, vuelve a tributar en su IRPF.
Diferir no es ahorrar
Veamos 100.000 euros de beneficio en una sociedad operativa, con hipótesis sencillas. La sociedad paga el 25% de Impuesto sobre Sociedades y quedan 75.000 euros. Si los reparte directamente al socio, este paga unos 16.130 euros de IRPF del ahorro (escala del 19% al 30%, sin otras rentas) y se queda con 58.870 euros: un coste fiscal total de 41.130 euros. Si los reparte a una holding, la holding paga unos 940 euros y puede reinvertir 74.063 euros. Pero si después esos 74.063 euros salen hacia el socio, el IRPF es de unos 15.900 euros y el socio acaba con 58.148 euros: prácticamente lo mismo — incluso un poco menos — que sin holding.
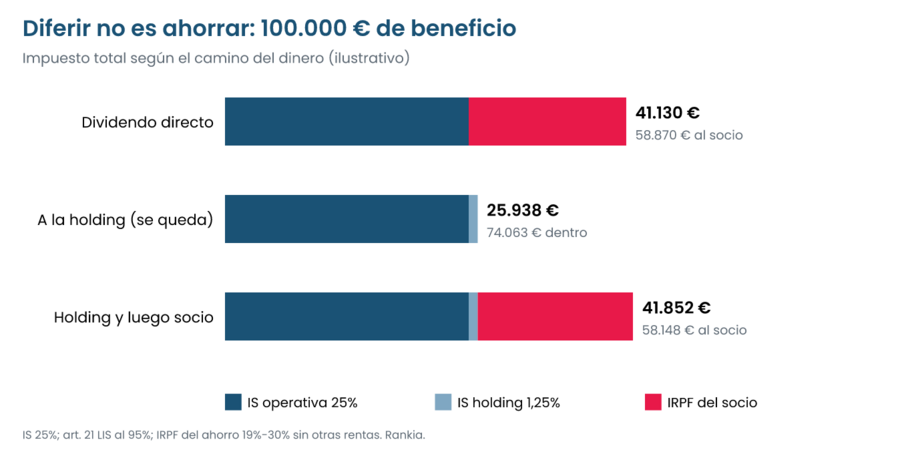
La ventaja real de la holding no es pagar menos, sino pagar más tarde y reinvertir mientras tanto una cantidad mayor. Eso tiene valor si el dinero se va a reinvertir de verdad durante años en actividades o inversiones. Si el objetivo es vivir de esos dividendos, la ventaja se diluye. Y el dinero de la sociedad sigue siendo de la sociedad: no se puede usar como dinero personal, y sacarlo por vías distintas al dividendo (préstamos al socio, gastos personales pagados por la sociedad) tiene sus propias consecuencias fiscales y mercantiles.
Cómo tributa una sociedad patrimonial
Una sociedad que tiene inmuebles, fondos, acciones o liquidez sin desarrollar actividad económica tributa al tipo general del 25% sobre alquileres, intereses, dividendos de participaciones pequeñas y plusvalías. Según la Agencia Tributaria, los tipos reducidos de microempresas y de entidades de reducida dimensión no se aplican a las entidades patrimoniales, que tampoco pueden usar los incentivos de las empresas de reducida dimensión. Además:
- Los fondos de inversión pierden el traspaso sin tributar, que es un régimen de las personas físicas. En una sociedad, cada cambio de fondo es una venta.
- La comparación con el IRPF no es 25% contra 47%. Las plusvalías y dividendos de una persona física tributan en la base del ahorro, del 19% al 30%, no al tipo marginal. Y lo que la sociedad gana, si llega al socio, vuelve a tributar.
- Salir cuesta. Disolver la sociedad o sacar sus bienes obliga a tributar las plusvalías dentro de la sociedad y, después, la cuota de liquidación en el IRPF del socio.
Que una sociedad patrimonial tribute "menos" que una persona física depende del tipo de renta, del tipo aplicable, de si el dinero se reparte o no y del horizonte temporal. No es una regla.
El coste de entrar: aportar tus bienes a una sociedad
Es muy fácil hablar de las ventajas futuras de una estructura y olvidar la factura de construirla. Aportar a una sociedad un inmueble, una cartera o unas participaciones no es, por defecto, una operación fiscalmente neutra.
- IRPF. La aportación es una transmisión: el aportante tributa por la ganancia patrimonial. La ley toma como valor de transmisión el mayor entre el valor nominal de las participaciones recibidas (más la prima), su valor de cotización y el valor de mercado del bien aportado. En inmuebles alquilados, las amortizaciones deducidas durante años aumentan la ganancia.
- Plusvalía municipal. Aportar inmuebles urbanos a una sociedad devenga, con carácter general, el impuesto municipal sobre el incremento de valor de los terrenos.
- ITP y AJD. La constitución de sociedades y las ampliaciones de capital están exentas en la modalidad de operaciones societarias, pero pueden aparecer matices: IVA cuando quien aporta es empresario a estos efectos (los arrendadores lo son), o tributación si la sociedad asume deudas como la hipoteca. Hay que revisarlo en cada caso.
- Otros costes: notaría, registro, tasaciones, asesoramiento y, después, el mantenimiento anual.
Un ejemplo: tres pisos comprados hace veinte años por 600.000 euros que hoy valen 1,2 millones. Solo por la ganancia de 600.000 euros, y sin contar amortizaciones ni otras rentas, el IRPF del ahorro rondaría los 160.000 euros, a pagar el año de la aportación, más la plusvalía municipal de cada inmueble. Ese dinero ya no trabaja para la familia.
El régimen de neutralidad fiscal: existe, pero no es automático
La LIS prevé un régimen especial de reestructuración que permite diferir esa tributación en determinadas operaciones:
- Canje de valores: la vía habitual para crear una holding, aportando las participaciones de la sociedad operativa a cambio de participaciones de la holding, cuando esta obtiene la mayoría de los derechos de voto.
- Aportaciones no dinerarias de personas físicas: solo para supuestos concretos, como participaciones significativas o elementos afectos a una actividad económica cuya contabilidad se lleve conforme al Código de Comercio, y siempre que el aportante tenga después al menos el 5% de la sociedad. Unos pisos alquilados como simple rendimiento del capital, sin actividad económica, o una cartera de fondos, no encajan con facilidad.
- Motivos económicos válidos. El régimen no se aplica si la operación tiene como objetivo principal el fraude o la evasión fiscal. Reorganizar un grupo, ordenar la gestión o preparar la sucesión pueden ser motivos válidos; buscar solo la ventaja fiscal, no.
Dos referencias recientes ayudan a entender el alcance. En la consulta V1075-26, de mayo de 2026, la Dirección General de Tributos admitió el régimen para la aportación de doce inmuebles de un matrimonio a una nueva sociedad porque el arrendamiento ya era una actividad económica (con un empleado a jornada completa y contabilidad mercantil). Pero confirmó que, al no aportarse una rama de actividad completa, la plusvalía municipal sí se devengaba. Y el Tribunal Supremo, en sentencia de 20 de julio de 2026 (recurso 6518/2023), según el análisis publicado por Cuatrecasas, ha establecido que el diferimiento propio del régimen no constituye, con carácter general, una ventaja fiscal regularizable: para eliminarlo, la Inspección debe probar con motivación reforzada que el objetivo principal era abusivo. Ninguna de las dos es una regla universal: son criterios aplicados a hechos concretos.
Hay, además, un coste que no aparece el día de la aportación: las plusvalías quedan dentro de la sociedad. Si los bienes siguen a nombre de una persona, al heredarlos sus herederos reciben el valor actualizado y desaparece la plusvalía acumulada en el IRPF, la llamada plusvalía del muerto. Si están en una sociedad, los herederos reciben participaciones, y la sociedad conserva el coste histórico de sus inmuebles y su cartera: cuando venda, tributará por toda la ganancia acumulada.
Empresa familiar: tener una holding no garantiza la exención
Es probablemente el punto más delicado. El régimen de la empresa familiar (la exención de las participaciones en el Impuesto sobre el Patrimonio y la reducción en el de Sucesiones y Donaciones) no se gana por crear una holding. Los requisitos del artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio y del Real Decreto 1704/1999 se comprueban entidad por entidad:
- Actividad económica. La entidad no puede tener como actividad principal la gestión de un patrimonio mobiliario o inmobiliario. Lo hace, según la ley, si durante más de 90 días del ejercicio más de la mitad de su activo son valores o elementos no afectos. Una holding puede superar este filtro si sus participaciones de al menos el 5% se poseen para dirigir y gestionar con los medios adecuados, y las participadas realizan actividad económica.
- Participación. Al menos el 5% individual o el 20% conjunto con el grupo de parentesco (cónyuge, ascendientes, descendientes y colaterales de segundo grado). Según la doctrina del TEAC, que sigue al Tribunal Supremo, para este porcentaje solo computa la participación directa: lo que la familia tiene a través de otra sociedad no suma.
- Funciones de dirección y remuneración. Alguien (el titular o, en participación conjunta, un miembro del grupo) debe ejercer funciones de dirección efectivas y cobrar por ellas más del 50% de sus rendimientos del trabajo y de actividades económicas, calculado por separado para cada entidad. En una estructura con holding hay que revisar con especial cuidado qué sociedad paga esa remuneración. La DGT ha admitido flexibilidad en el año de la reorganización (consulta V0145-26), pero no conviene improvisarlo.
- Proporción de activos afectos. Aunque se cumpla todo, la exención solo alcanza a la parte del valor que corresponde a activos afectos a la actividad, netos de deudas. La tesorería acumulada, los inmuebles sin actividad o las carteras financieras dentro de la estructura reducen la parte exenta, y cómo se valora la composición de las participadas en una holding es una cuestión que requiere análisis caso por caso.
En Sucesiones y Donaciones, la reducción estatal del 95% del artículo 20.2.c de la Ley 29/1987 exige que las participaciones estuvieran exentas en Patrimonio, que el heredero esté en el círculo familiar previsto y que mantenga lo recibido durante diez años. Muchas comunidades autónomas mejoran la reducción (el 99% es frecuente) y acortan el plazo, de modo que el resultado depende de la normativa autonómica aplicable en el momento del fallecimiento o la donación. Todo el detalle del régimen, sus errores frecuentes y el checklist del empresario están en empresa familiar: exención en Patrimonio y reducción en Sucesiones.
La conclusión práctica: una holding puede permitir estructurar participaciones empresariales y, si se cumple todo, acceder a estos beneficios. Pero un patrimonio inmobiliario o financiero dentro de una holding no queda exento de Patrimonio ni de Sucesiones por estar dentro de una holding.
Tres escenarios para reconocer tu situación
1. Empresario con una sociedad operativa rentable
Tiene una empresa que genera beneficios, no necesita todos los dividendos para vivir y quiere reinvertir, comprar otras empresas, diversificar y preparar la sucesión. Aquí la holding tiene su terreno natural: canaliza los dividendos con la exención del artículo 21, permite reinvertir casi todo el beneficio después del IS de la operativa, agrupa las participaciones y facilita incorporar a los hijos. Los riesgos: que la holding acumule tanta liquidez o tantas inversiones financieras que se vuelva patrimonial; que la estructura de porcentajes y remuneraciones haga perder la exención de empresa familiar; y que la familia necesite más dinero del previsto y lo saque por la vía del dividendo, con su IRPF. Lo que necesitaría saber un asesor: valor y plusvalía latente de la operativa, uso previsto de los dividendos, reparto de la propiedad, quién dirige y cómo cobra, comunidad autónoma de residencia y planes de venta.
2. Familia con varios inmuebles en alquiler
Una familia tiene varios pisos alquilados y se plantea agruparlos en una sociedad porque "en sociedad se paga el 25%". El análisis completo es más rico. Para una persona física, el alquiler de vivienda tiene una reducción del rendimiento neto (con carácter general del 50% en los contratos firmados desde mayo de 2023, mayor en algunos casos); la sociedad no la tiene. La sociedad soporta costes de estructura. Y lo que la sociedad gana tributa otra vez si llega a la familia.
Alquiler de viviendas, 40.000 € netos al año (ilustrativo) |
Persona física con reducción del 50% |
Persona física sin reducción (p. ej., locales) |
Sociedad: se queda el dinero dentro |
Sociedad: lo reparte al socio |
|---|---|---|---|---|
Base sobre la que se tributa |
20.000 € |
40.000 € |
36.000 € (tras 4.000 € de costes de la sociedad) |
36.000 € y después 27.000 € de dividendo |
Impuesto |
9.000 € (IRPF al 45% marginal) |
18.000 € (IRPF al 45% marginal) |
9.000 € (IS 25%) |
9.000 € IS + 5.550 € IRPF del ahorro |
Coste total (impuestos + estructura) |
9.000 € |
18.000 € |
13.000 € |
18.550 € |
Dinero disponible |
31.000 € en el bolsillo |
22.000 € en el bolsillo |
27.000 € dentro de la sociedad |
21.450 € en el bolsillo |
Con vivienda alquilada y reducción aplicable, la persona física sale mejor parada incluso con un tipo marginal alto. La sociedad gana terreno con inmuebles sin reducción (locales, oficinas) y cuando las rentas no se necesitan y se reinvierten durante años. Y todo esto antes de pagar el coste de aportar los inmuebles, que puede ser el factor decisivo. El tipo marginal del 45% es ilustrativo; varía según la comunidad y los ingresos de cada persona. Otras piezas del análisis: las sociedades pueden facilitar la financiación y limitar la responsabilidad, pero los bancos suelen pedir avales personales; sin un empleado a jornada completa, el alquiler no es actividad económica y la sociedad será patrimonial, sin acceso a los beneficios de empresa familiar; y en la transmisión a los hijos se pierde la actualización de valores de la herencia. El encaje del ladrillo en el conjunto del patrimonio está en alquileres o fondos. Lo que necesitaría saber un asesor: tipo de inmuebles y contratos, fecha y precio de compra, amortizaciones practicadas, hipotecas, número de propietarios, si las rentas se necesitan para vivir, comunidad autónoma y planes de venta o transmisión.
3. Persona con fondos, acciones, liquidez e inmuebles
Ha acumulado un patrimonio financiero e inmobiliario a su nombre y se plantea crear una sociedad "para invertir mejor". Es el caso donde la sociedad suele encajar peor. Aportar una cartera con plusvalías latentes es una venta: con 400.000 euros de plusvalía, el IRPF rondaría los 100.000 euros. Dentro de la sociedad, los fondos pierden el traspaso sin tributar, los intereses y plusvalías tributan al 25% sin tipo reducido, y el dinero que vuelva al socio tributa otra vez. A cambio, la persona física tiene traspasos, compensación de pérdidas y la plusvalía del muerto. La sociedad solo empieza a tener sentido si el dinero que entra en ella no ha tributado todavía en el IRPF personal (beneficios de una empresa, por ejemplo) y se va a reinvertir a largo plazo. Lo que necesitaría saber un asesor: plusvalías latentes por activo, necesidades de liquidez, origen del dinero nuevo que se invertiría, horizonte, situación en Patrimonio y planes sucesorios.
Holding, sociedad patrimonial o a título personal: comparación
La tabla no es una clasificación de ganadores. Muestra que cada fórmula responde a necesidades distintas, y que la decisión no puede tomarse comparando solo el tipo nominal del Impuesto sobre Sociedades con el del IRPF.
Criterio |
Holding familiar |
Sociedad patrimonial |
Activos a título personal |
|---|---|---|---|
Finalidad principal |
Agrupar y dirigir participaciones empresariales |
Tener y administrar inmuebles, valores o liquidez |
Invertir y disfrutar sin estructura intermedia |
Activos habituales |
Participaciones en sociedades operativas |
Pisos, locales, fondos, acciones, tesorería |
Cualquiera |
Actividad económica |
Puede tenerla si dirige participadas con medios propios |
Normalmente no; el alquiler exige al menos un empleado a jornada completa |
No aplica (salvo actividad del propio titular) |
Tributación de las rentas |
IS 25% general; dividendos y plusvalías de participadas con exención del art. 21 (95%) si se cumplen requisitos |
IS 25% sin tipos reducidos; alquileres, intereses y plusvalías tributan íntegros |
IRPF: base general (alquileres) o del ahorro, del 19% al 30% |
Reinversión de beneficios |
Muy eficiente si los dividendos vienen de participadas con exención |
Reinvierte lo que queda tras el IS |
Reinvierte tras el IRPF |
Dinero que llega al socio |
Tributa en el IRPF del socio (19%-30%) |
Tributa en el IRPF del socio (19%-30%) |
Ya tributó: disponible |
Fondos de inversión |
Sin régimen de traspasos |
Sin régimen de traspasos: cada cambio tributa |
Traspasos sin tributar |
Transmisión a los hijos |
Se transmiten participaciones; ordena la propiedad |
Se transmiten participaciones; las plusvalías latentes siguen dentro |
Activo a activo; la herencia actualiza el coste fiscal (plusvalía del muerto) |
Beneficios de empresa familiar |
Posibles, solo si se cumplen todos los requisitos y en proporción a activos afectos |
Por regla general, no |
Solo para negocios propios que cumplan requisitos |
Separación de riesgos |
Puede separar actividades, sin blindar el patrimonio |
Limita la responsabilidad a la sociedad, con matices (avales, garantías) |
Responsabilidad personal |
Costes de mantenimiento |
Contabilidad, cuentas anuales, IS, asesoría, a menudo varias sociedades |
Contabilidad, cuentas anuales, IS, asesoría |
Los de la declaración personal |
Complejidad |
Alta |
Media-alta |
Baja |
Los costes que suelen quedar en segundo plano
- Constitución y diseño inicial: notaría, registro, tasaciones y, sobre todo, el análisis fiscal previo, que es lo más caro y lo más necesario.
- Mantenimiento anual: contabilidad, Impuesto sobre Sociedades, cuentas anuales y depósito en el Registro Mercantil, libros, asesoría. Con varias sociedades, se multiplica.
- Documentación y justificación: actas, contratos con el socio, operaciones vinculadas a valor de mercado, prueba de los medios y de la actividad.
- Restricciones para disponer del dinero: la sociedad tiene personalidad y patrimonio propios. Su tesorería no es una extensión de la cuenta personal de los socios.
- Tributación al salir: dividendos, cuota de liquidación o venta de participaciones.
- Decisiones más lentas y, con varios socios familiares, más ocasiones de conflicto: quién decide, cuánto se reparte, quién puede salir y a qué precio.
- Estructuras mal diseñadas que obligan a reestructurar después, con nuevos costes.
Una estructura societaria puede complicar la vida patrimonial si el patrimonio no tiene volumen suficiente, si no hay una actividad que la justifique o si los bienes se usan indistintamente para fines personales y societarios.
La sucesión: ¿facilita una holding la transmisión?
Puede facilitarla, y mucho, en el plano organizativo. Agrupar participaciones evita que la propiedad se fragmente en varias sociedades; los estatutos pueden fijar reglas de entrada y salida de socios; y permite separar tres cosas que en la familia suelen confundirse: la propiedad (quién tiene las participaciones), la gestión (quién dirige el día a día) y el control (quién decide en junta). Un hijo puede heredar participaciones sin dirigir, y otro dirigir sin tener la mayoría.
Pero tiene límites claros: transmitir participaciones no elimina el Impuesto sobre Sucesiones; la holding no garantiza la reducción de empresa familiar; los requisitos estatales y autonómicos deben cumplirse en el momento del fallecimiento o la donación; y los herederos con intereses distintos (el que trabaja en la empresa y quiere reinvertir, los que no y quieren dividendos) seguirán teniendo intereses distintos dentro de una sociedad. Una estructura societaria no sustituye a un testamento bien hecho, ni a un protocolo familiar cuando la empresa lo necesita. Donde existen, los pactos sucesorios añaden otras herramientas. Y el caso de quien no consigue ordenar la salida de su empresa lo contamos en el retrato de Vicente, el empresario que no se jubila.
La decisión no es solo fiscal: qué quiere hacer la familia con su patrimonio
Antes de crear una holding o una sociedad patrimonial, una familia debería poder contestar estas preguntas:
- ¿El patrimonio procede de una empresa operativa o de ahorro personal que ya tributó?
- ¿Queremos seguir desarrollando actividad empresarial?
- ¿Queremos reinvertir los beneficios o disponer de ellos?
- ¿Hay varios negocios o participaciones que conviene coordinar?
- ¿Queremos incorporar a los hijos a la propiedad, a la gestión, o a ambas?
- ¿Queremos transmitir en vida o por herencia?
- ¿Hay activos que conviene mantener separados por sus riesgos?
- ¿Qué liquidez necesitan los socios cada año?
- ¿Qué costes administrativos estamos dispuestos a asumir?
- ¿Seguirá teniendo sentido la estructura dentro de diez o veinte años, con otra normativa y otra familia?
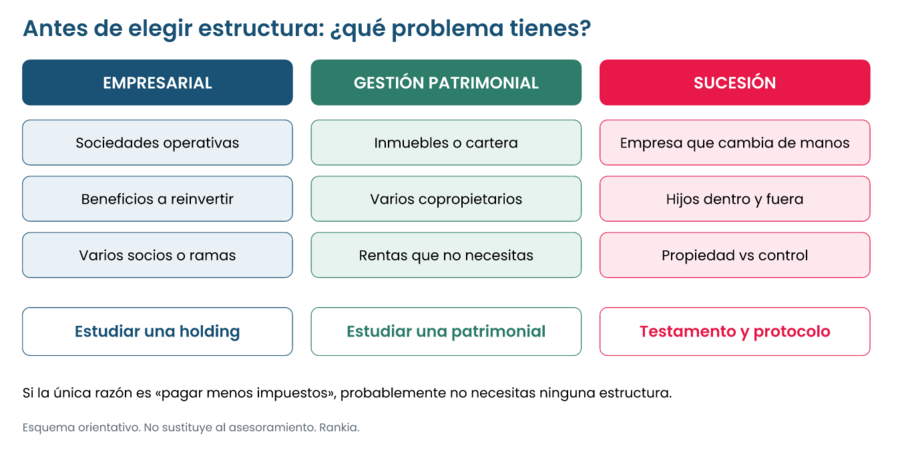
La estructura debe responder a un proyecto patrimonial y familiar real. No debe crearse una sociedad solo porque alguien haya dicho que "así se pagan menos impuestos".
Guía final de decisión
Puede tener sentido estudiar una holding cuando:
- existen una o varias sociedades operativas;
- hay dividendos que se quieren reinvertir y no consumir;
- se van a adquirir o agrupar participaciones empresariales;
- hay que organizar la propiedad de varias sociedades o de varias ramas familiares;
- existe un proyecto de sucesión empresarial;
- hay razones económicas y organizativas reales, más allá del impuesto.
Puede tener sentido estudiar una sociedad patrimonial cuando:
- existe un patrimonio inmobiliario o financiero que requiere una gestión organizada;
- hay varios propietarios o una estructura familiar que justifica una sociedad;
- existen razones de organización, financiación, gestión o sucesión;
- el análisis fiscal completo, incluido el coste de entrada y de salida, demuestra que compensa frente a la tenencia personal.
Puede no tener sentido ninguna estructura societaria cuando:
- el patrimonio es relativamente sencillo;
- los activos están a título personal y no hay actividad empresarial;
- se necesita disponer libremente de las rentas;
- los costes de constitución y mantenimiento superan las ventajas;
- aportar los activos generaría un coste fiscal elevado;
- la única motivación es una supuesta ventaja fiscal que nadie ha calculado.
No hay una cifra de patrimonio a partir de la cual una holding "toque". Hay patrimonios de veinte millones que no la necesitan y empresas medianas para las que es la herramienta natural.
Las dudas sobre si compensa o no una sociedad para invertir o gestionar inmuebles son de las más repetidas en la comunidad, y las respuestas de quienes llevan años con una estructura suelen aportar matices que no salen en los manuales.
👉 Fiscalidad de la sociedad patrimonial: nadie se pone de acuerdo — foro de Rankia
👉 Fiscalidad de la sociedad patrimonial: nadie se pone de acuerdo — foro de Rankia
Preguntas frecuentes
¿Qué diferencia hay entre una holding y una sociedad patrimonial?
La holding describe una función: tener y dirigir participaciones en otras sociedades. La sociedad patrimonial es una calificación fiscal: la sociedad en la que más de la mitad del activo son valores o bienes no afectos a una actividad económica. Una holding puede ser patrimonial si no cumple los requisitos para que sus participaciones cuenten como afectas.
La holding describe una función: tener y dirigir participaciones en otras sociedades. La sociedad patrimonial es una calificación fiscal: la sociedad en la que más de la mitad del activo son valores o bienes no afectos a una actividad económica. Una holding puede ser patrimonial si no cumple los requisitos para que sus participaciones cuenten como afectas.
¿Una holding familiar está exenta del Impuesto sobre el Patrimonio?
No por el hecho de serlo. Sus participaciones pueden estar exentas si se cumplen los requisitos de empresa familiar (actividad económica, participación directa mínima, funciones de dirección remuneradas) y solo en proporción a los activos afectos a la actividad.
No por el hecho de serlo. Sus participaciones pueden estar exentas si se cumplen los requisitos de empresa familiar (actividad económica, participación directa mínima, funciones de dirección remuneradas) y solo en proporción a los activos afectos a la actividad.
¿Los dividendos que recibe una holding no tributan?
Tributan muy poco si se cumplen los requisitos del artículo 21 de la LIS (participación de al menos el 5% durante un año): el 5% de la renta tributa como gastos de gestión, un 1,25% efectivo al tipo general. Pero cuando el dinero llega al socio persona física, tributa en su IRPF.
Tributan muy poco si se cumplen los requisitos del artículo 21 de la LIS (participación de al menos el 5% durante un año): el 5% de la renta tributa como gastos de gestión, un 1,25% efectivo al tipo general. Pero cuando el dinero llega al socio persona física, tributa en su IRPF.
¿Cuesta impuestos meter mis inmuebles en una sociedad?
Por regla general, sí: la aportación es una transmisión que tributa en el IRPF por la ganancia y, en inmuebles urbanos, en la plusvalía municipal. El régimen de neutralidad fiscal solo se aplica en supuestos concretos, con requisitos y motivos económicos válidos.
Por regla general, sí: la aportación es una transmisión que tributa en el IRPF por la ganancia y, en inmuebles urbanos, en la plusvalía municipal. El régimen de neutralidad fiscal solo se aplica en supuestos concretos, con requisitos y motivos económicos válidos.
¿Cuándo no compensa una sociedad patrimonial?
Cuando el patrimonio es sencillo, las rentas se necesitan para vivir, los activos tienen grandes plusvalías latentes o la cartera es de fondos que se benefician del traspaso. También cuando la ventaja fiscal nunca se ha calculado con todos los costes de entrada, mantenimiento y salida.
Cuando el patrimonio es sencillo, las rentas se necesitan para vivir, los activos tienen grandes plusvalías latentes o la cartera es de fondos que se benefician del traspaso. También cuando la ventaja fiscal nunca se ha calculado con todos los costes de entrada, mantenimiento y salida.
Si después del análisis la cartera financiera sigue a tu nombre, hay alternativas de bajo coste que conservan los traspasos entre fondos, como MyInvestor o gestores automatizados como Indexa Capital. Para decidir si una estructura tiene sentido, el primer paso es ver el patrimonio completo con sus plusvalías latentes: MyPortfolio te ayuda a reunirlo, y en el buscador de asesores de Rankia puedes encontrar profesionales para el análisis fiscal y sucesorio. La idea con la que quedarse: una holding o una sociedad patrimonial no son un destino al que deba llegar todo patrimonio relevante; son herramientas que tienen sentido cuando responden a una necesidad empresarial, económica o familiar concreta, y solo después de saber qué problema resuelven, cuánto cuestan y qué consecuencias generan.
👉 Sigue leyendo:
· Empresa familiar: exención en Patrimonio y reducción en Sucesiones
· Cuándo tiene sentido una sociedad patrimonial para invertir
· Donaciones en vida o herencia
· Family office: qué es y cuándo tiene sentido
· Empresa familiar: exención en Patrimonio y reducción en Sucesiones
· Cuándo tiene sentido una sociedad patrimonial para invertir
· Donaciones en vida o herencia
· Family office: qué es y cuándo tiene sentido
Aviso: este artículo tiene carácter informativo y educativo. Los ejemplos numéricos son ilustrativos y simplificados (tipo general del IS, escala del ahorro del IRPF sin otras rentas, tipo marginal supuesto) y no incluyen todas las circunstancias de cada caso. La calificación de una entidad como patrimonial, los requisitos de la empresa familiar y la aplicación del régimen de neutralidad fiscal dependen de hechos concretos, de la normativa estatal y autonómica vigente y de criterios administrativos y judiciales que evolucionan; las consultas y sentencias citadas se refieren a supuestos específicos. No constituye asesoramiento fiscal ni legal. Contenido revisado en noviembre de 2026.