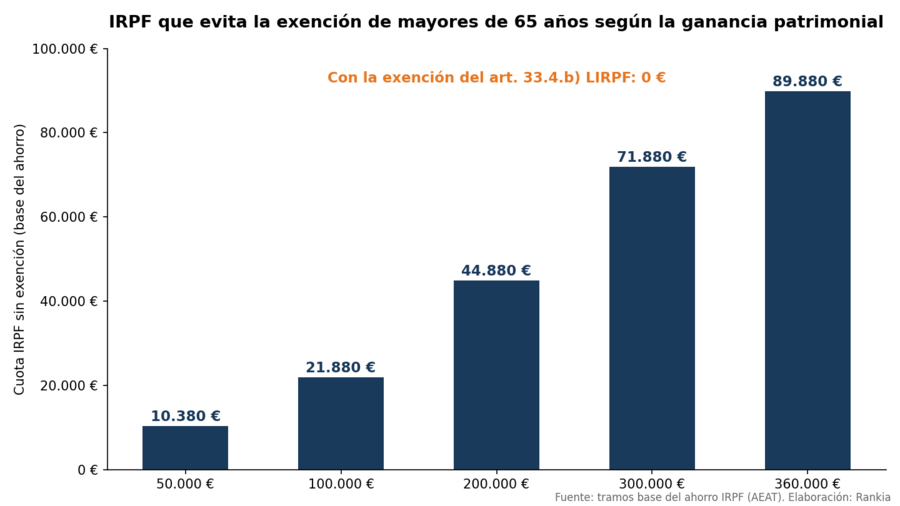
Los mayores de 65 años disponen de las dos exenciones más potentes del IRPF español: la ganancia por vender la vivienda habitual queda totalmente libre de tributación, sin límite de importe y sin obligación de reinvertir (art. 33.4.b de la Ley del IRPF), y la ganancia por vender cualquier otro activo —una segunda residencia, fondos, acciones, un local— puede quedar exenta si el importe obtenido se reinvierte en una renta vitalicia asegurada, con un máximo de 240.000 € por contribuyente (art. 38.3 de la Ley del IRPF). En una venta con 200.000 € de ganancia, la primera exención evita una factura fiscal de unos 44.880 €. Este artículo explica los requisitos exactos de ambas, cuándo conviene cada una y cómo encajarlas dentro de una estrategia global de desacumulación del patrimonio. (Fuente: AEAT, Manual IRPF para personas mayores)
Imagina una pareja de 66 años. La hipoteca terminó hace tiempo, los hijos viven fuera y la casa se les ha quedado grande. Tienen además una cartera de fondos construida durante treinta años. Siempre asumieron que vender la casa o deshacer posiciones supondría entregar a Hacienda una parte enorme de la ganancia acumulada, así que no tocan nada. Lo que no saben es que, desde que ambos cumplieron 65 años, las reglas del juego cambiaron por completo. Cumplir 65 años cambia mucho más que la edad de jubilación: cambia la fiscalidad de casi todas las decisiones patrimoniales importantes que quedan por tomar.
Por qué los 65 años cambian la planificación patrimonial
La jubilación transforma simultáneamente los ingresos (de nómina a pensión), las necesidades de liquidez (de ahorrar a generar rentas), el horizonte temporal (de acumular a distribuir) y los objetivos del patrimonio (de crecer a sostener un nivel de vida y, después, transmitir). A esa fase se le llama desacumulación, y exige decisiones distintas de las que funcionaron durante décadas: qué activo vender primero, en qué orden retirar, qué convertir en renta y qué reservar para la sucesión.
El legislador español reconoce ese cambio de fase con dos exenciones específicas que solo se activan a partir de los 65 años. No son un premio por cumplir años: son herramientas para facilitar la transición entre la fase de acumulación y la fase de utilización del patrimonio. La diferencia entre conocerlas y usarlas bien puede valer más que varios años de rentabilidad de la cartera: la mejor planificación fiscal no consiste en pagar menos impuestos este año, sino en tomar mejores decisiones durante los próximos veinte.
Exención por venta de la vivienda habitual: requisitos y límites
La regla es la siguiente: la ganancia patrimonial obtenida por una persona de 65 años o más al transmitir su vivienda habitual está exenta de IRPF en su totalidad, sea cual sea el importe. No hay que reinvertir en otra vivienda ni en ningún producto: el dinero puede destinarse a lo que se quiera. La exención se aplica también si se transmite solo la nuda propiedad reservándose el usufructo vitalicio, una fórmula habitual para obtener liquidez sin dejar la casa. (Fuente: AEAT, arts. 33.4.b LIRPF y 41 bis RIRPF)
Los requisitos que sí hay que cumplir:
- Edad: haber cumplido 65 años en la fecha de la transmisión. Si la vivienda pertenece a dos cónyuges y solo uno supera esa edad, la exención se aplica de forma individual: la mitad del cónyuge mayor de 65 queda exenta y la del menor tributa (salvo que reinvierta en otra vivienda habitual).
- Que sea realmente la vivienda habitual: haber residido en ella de forma continuada al menos tres años, con excepciones justificadas (separación, traslado laboral, dependencia). La exención se conserva si la vivienda dejó de ser residencia habitual en algún momento de los dos años anteriores a la venta — el margen que permite, por ejemplo, mudarse a una residencia o a casa de un hijo y vender después sin perder el beneficio.
- Pleno dominio: si la propiedad está desmembrada entre nudo propietario y usufructuario (por ejemplo, tras una herencia), ninguno de los dos puede aplicar la exención.
Un ejemplo con números. Una pareja, ambos de 67 años, vende por 480.000 € la casa que compró por 120.000 €. Ganancia patrimonial: 360.000 €. Sin exención, la factura en la base del ahorro del IRPF (tramos del 19% al 30%) rondaría los 89.880 €. Con la exención: 0 €. Ninguna decisión de inversión de un solo año genera un impacto comparable.
Un matiz importante: la exención afecta solo al IRPF. La plusvalía municipal (IIVTNU) no está exenta por razón de edad —aunque puede no devengarse si no hay incremento real del valor del suelo— y los gastos e impuestos de la transmisión (notaría, registro, ITP a cargo del comprador) siguen su régimen ordinario. Una vivienda puede ser un hogar durante cuarenta años y convertirse después en una herramienta de planificación patrimonial, pero conviene calcular el coste completo de la operación, no solo el ahorro en IRPF.
Renta vitalicia para mayores de 65 años: la exención de 240.000 €
La segunda ventaja es menos conocida y bastante más exigente. Permite dejar exenta la ganancia patrimonial obtenida al vender cualquier elemento patrimonial —segunda residencia, local, acciones, fondos de inversión, participaciones— si el importe obtenido se destina, en un plazo de seis meses, a constituir una renta vitalicia asegurada a favor del propio vendedor. (Fuente: AEAT, art. 38.3 LIRPF)
| Requisito | Detalle |
|---|---|
| Edad | 65 años cumplidos en la fecha de la transmisión |
| Plazo | Constituir la renta vitalicia en un máximo de 6 meses desde la venta |
| Importe | Reinvertir el importe total obtenido (no solo la ganancia). Límite de 240.000 € por contribuyente y para toda la vida, no por operación |
| Producto | Renta vitalicia asegurada, contratada con entidad aseguradora, a favor del transmitente |
| Cobro | Periodicidad igual o inferior al año; empezar a cobrar dentro del año siguiente a la constitución; la renta anual no puede decrecer más de un 5% respecto al año anterior |
| Comunicación | Informar expresamente a la aseguradora de que la prima procede de una transmisión acogida a la exención |
Dos mecánicas que conviene dominar:
La proporcionalidad. Si se reinvierte menos del importe total obtenido, la exención es proporcional. Ejemplo: se vende una segunda residencia por 300.000 € con una ganancia de 180.000 € y se destinan 240.000 € (el máximo legal) a la renta vitalicia. Queda exento el 80% de la ganancia (240.000/300.000): 144.000 € libres y 36.000 € que tributan, con una cuota aproximada de 7.440 €. Frente a los cerca de 40.280 € que habría costado la ganancia completa, el ahorro sigue siendo muy relevante.
La letra pequeña del contraseguro. Para las rentas constituidas a partir de la reforma del Real Decreto 1461/2018, no vale cualquier renta vitalicia: si el contrato incluye capital de fallecimiento (contraseguro), ese capital debe ser decreciente —del 95% el primer año, bajando cinco puntos por año hasta el 50% a partir del décimo—. En la práctica, la renta vitalicia "fiscal" es un producto pensado para que el dinero lo consuma el rentista, no para que llegue intacto a los herederos. (Fuente: Real Decreto 1461/2018, BOE)
Cómo tributa la renta que se cobra. La exención no convierte la renta vitalicia en dinero libre de impuestos para siempre: cada anualidad tributa como rendimiento del capital mobiliario, pero solo sobre un porcentaje que depende de la edad al constituirla (art. 25.3 LIRPF): el 24% de la renta si se constituye entre los 60 y 65 años, el 20% entre 66 y 69, y solo el 8% a partir de los 70. Quien constituye a los 70 una renta de 12.000 € anuales integra en su base del ahorro únicamente 960 €, con una cuota en el entorno de los 180 € al año. El tipo efectivo resultante es de los más bajos de todo el sistema.
¿Qué ventaja aplicar según el activo que vendes?
| Activo transmitido | Mecanismo aplicable | Clave a vigilar |
|---|---|---|
| Vivienda habitual | Exención directa (art. 33.4.b) | Sin límite y sin reinversión. La opción más potente |
| Segunda residencia | Renta vitalicia (art. 38.3) | Reinvertir el importe total; máximo 240.000 € |
| Fondos de inversión | Renta vitalicia — o no vender | El traspaso entre fondos ya difiere el impuesto; la renta vitalicia lo elimina, pero a cambio de perder liquidez |
| Acciones cotizadas | Renta vitalicia | Exención proporcional a lo reinvertido |
| Empresa o participaciones | Renta vitalicia (se queda corta) | 240.000 € suele ser una fracción del precio; combinar con otras vías de planificación |
| Inmueble heredado | Renta vitalicia | El valor de adquisición es el declarado en Sucesiones: la ganancia real puede ser menor de lo temido |
Casos prácticos: cinco situaciones reales
Caso 1 — Venta de la vivienda habitual. Carmen, 68 años, vende su piso por 350.000 € (comprado por 90.000 €). Ganancia de 260.000 €, exenta al completo por el art. 33.4.b). Sin la exención habría pagado unos 61.080 €. No necesita reinvertir: puede destinar el dinero a alquilar algo más pequeño e invertir el resto en una cartera generadora de rentas.
Caso 2 — Cartera de acciones con grandes plusvalías. Javier, 71 años, tiene acciones compradas hace décadas con 220.000 € de valor y 150.000 € de plusvalía latente. Vende y reinvierte los 220.000 € (por debajo del límite de 240.000 €) en una renta vitalicia dentro de los seis meses: la ganancia queda íntegramente exenta y, al constituirla con más de 70 años, solo el 8% de cada renta anual tributará.
Caso 3 — Segunda residencia de una pareja. Matrimonio de 66 y 63 años, apartamento en la playa al 50%, venta por 260.000 € con 120.000 € de ganancia. La exención por vivienda habitual no aplica (no es su residencia). El cónyuge de 66 años puede acoger su mitad (130.000 € obtenidos, 60.000 € de ganancia) a la renta vitalicia; el de 63 años tributa por su parte. Esperar a que ambos superen los 65 antes de vender habría duplicado el beneficio: el calendario importa tanto como el producto.
Caso 4 — Local heredado. Pilar, 69 años, heredó un local valorado en Sucesiones en 180.000 € y lo vende por 210.000 €. La ganancia en IRPF es solo de 30.000 € (el valor de adquisición es el declarado en la herencia). Reinvirtiendo los 210.000 € en renta vitalicia, la ganancia queda exenta; pero con una cuota potencial de unos 6.180 €, cabe preguntarse si inmovilizar 210.000 € en un producto ilíquido compensa el ahorro. A veces la mejor decisión fiscal es pagar.
Caso 5 — Empresario que vende participaciones. Antonio, 67 años, vende su empresa por 1,2 millones con 900.000 € de ganancia. La renta vitalicia solo ampara 240.000 € del importe obtenido: quedaría exenta la parte proporcional de la ganancia (un 20%), unos 180.000 €, con un ahorro fiscal en el entorno de los 50.000 €. Útil, pero insuficiente por sí solo: una venta de empresa exige planificar antes de firmar, combinando esta exención con el resto de la estructura patrimonial, como explicamos en la guía sobre qué hacer con el dinero tras vender tu empresa o tu piso.
Errores frecuentes que anulan la exención
- Creer que toda venta queda exenta a partir de los 65. La exención automática solo cubre la vivienda habitual. Una segunda residencia, un local o una cartera exigen pasar por la renta vitalicia y sus requisitos.
- Confundir vivienda habitual con residencia de verano o con una vivienda en la que ya no se reside desde hace más de dos años.
- Incumplir el plazo de seis meses para constituir la renta vitalicia, o no comunicar a la aseguradora que la prima procede de una transmisión exenta.
- Rescatar anticipadamente la renta vitalicia. El rescate, total o parcial, hace perder la exención con carácter retroactivo: complementaria, intereses de demora y pérdida del beneficio sobre las rentas cobradas.
- No coordinar la decisión con la sucesión y la liquidez. Inmovilizar el máximo legal en una renta vitalicia deja menos patrimonio líquido para imprevistos y menos capital para los herederos (recuérdese el contraseguro decreciente).
Sobre el coste real del rescate anticipado, lo resume bien un usuario veterano de la comunidad:
"El problema es que si te acoges a la exención fiscal, al rescatar anticipadamente hay que pagar los impuestos no pagados en su momento." — @Bacalo, foro de Fiscalidad de Rankia
Cuándo NO conviene la renta vitalicia, aunque la exención sea real: si la ganancia latente es pequeña (el ahorro no compensa la iliquidez), si la prioridad es dejar herencia (el contraseguro decreciente juega en contra), si se necesitará liquidez en los próximos años, o si el tipo implícito que ofrece la aseguradora es sensiblemente inferior al que se obtendría con una cartera conservadora. La exención elimina un impuesto; no convierte un mal producto en bueno.
Cómo integrar ambas ventajas en la estrategia patrimonial
Estas exenciones no son decisiones aisladas, son piezas de un plan de desacumulación. La secuencia razonable es la inversa de la habitual: primero se define la estrategia de rentas (cuánto se necesita al año, con qué seguridad, durante cuánto tiempo) y después se elige el vehículo fiscal, no al revés.
- Suelo de renta garantizada. Un enfoque por capas: cubrir los gastos esenciales con pensión + renta vitalicia (constituida con dinero exento), y dejar el resto de la cartera invertida para crecimiento y liquidez. Anualizar una parte, no todo: los importes llegan de golpe (una venta), pero no conviene desplegarlos de golpe.
- Localización de activos y orden de retirada. Los fondos permiten diferir vía traspasos y elegir el momento de tributar; la vivienda habitual permite no tributar nunca. En general, conviene consumir primero lo que tributa y preservar lo que puede transmitirse con ventaja. Cómo dimensionar la cartera que sostiene ese plan lo desarrollamos en la guía para construir una cartera para vivir de las rentas.
- Coordinación con la sucesión. Vender fondos a los 75 para pagar gastos tributa; no venderlos y transmitirlos por herencia elimina la plusvalía latente para los herederos. Antes de deshacer posiciones con grandes plusvalías conviene leer cómo funciona el impuesto de sucesiones en fondos de inversión: a veces la mejor operación es no hacer ninguna.
- Liquidez y reversibilidad. La renta vitalicia es de las pocas decisiones patrimoniales prácticamente irreversibles. Todo lo irreversible exige más análisis y menos prisa, por mucho que el plazo de seis meses apremie.
Para simular el efecto conjunto sobre la cartera —qué vender, qué traspasar, qué anualizar— puedes usar MyPortfolio y el comparador de fondos de Rankia; y para una decisión de este calado, contrastar el plan con un profesional a través del buscador de asesores financieros de Rankia. La jubilación no empieza cuando dejas de trabajar: empieza cuando reorganizas tu patrimonio.
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo0,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Perspectiva de la comunidad Rankia
Las rentas vitalicias fiscales se debaten en el foro de Renta vitalicia de Rankia y en hilos del foro de Fiscalidad. El patrón que se repite entre los usuarios: el producto se vende como "renta de por vida con capital garantizado para los herederos", y al revisar el contrato descubren que la versión con ventaja fiscal es otra distinta. Lo explica @pasternak en el foro:
"Esta modificación implica que a partir del 2019, si se quiere disfrutar de la exención fiscal por reinversión en rentas vitalicias de ganancias patrimoniales por mayores de 65 años, no sirve cualquier renta vitalicia para esta finalidad, sino que la renta vitalicia debe cumplir unas ciertas condiciones, entre ellas que el capital de fallecimiento disminuya un 5% anual." — @pasternak, foro de Fiscalidad de Rankia
👉 Ver debate completo: Rentas vitalicias, no tan buenas como parece
Esa experiencia acumulada de la comunidad revela algo que ningún folleto cuenta: la decisión correcta exige leer el contrato concreto —modalidad de contraseguro, valor de rescate, tipo implícito— y no solo la ventaja fiscal del titular.
Preguntas frecuentes
¿Tengo que reinvertir el dinero si vendo mi vivienda habitual con más de 65 años?
No. La exención del art. 33.4.b) es incondicional: no exige reinvertir ni en vivienda ni en renta vitalicia, y no tiene límite de importe.
No. La exención del art. 33.4.b) es incondicional: no exige reinvertir ni en vivienda ni en renta vitalicia, y no tiene límite de importe.
¿Qué pasa si mi cónyuge aún no ha cumplido 65 años?
La exención se aplica por titular. La parte del cónyuge mayor de 65 queda exenta; la del menor tributa, salvo que pueda acogerse a la exención por reinversión en otra vivienda habitual. En muchos casos, retrasar la venta hasta que ambos cumplan la edad multiplica el ahorro.
La exención se aplica por titular. La parte del cónyuge mayor de 65 queda exenta; la del menor tributa, salvo que pueda acogerse a la exención por reinversión en otra vivienda habitual. En muchos casos, retrasar la venta hasta que ambos cumplan la edad multiplica el ahorro.
¿Puedo aplicar la exención por edad si vendo una segunda residencia?
No directamente. La vía para una segunda residencia (o cualquier otro activo) es la exención por reinversión en renta vitalicia, con sus requisitos: seis meses, importe total, límite de 240.000 €.
No directamente. La vía para una segunda residencia (o cualquier otro activo) es la exención por reinversión en renta vitalicia, con sus requisitos: seis meses, importe total, límite de 240.000 €.
¿Qué ocurre si rescato la renta vitalicia antes de tiempo?
Se pierde la exención con carácter retroactivo: hay que presentar declaración complementaria por la ganancia que quedó exenta, con intereses de demora.
Se pierde la exención con carácter retroactivo: hay que presentar declaración complementaria por la ganancia que quedó exenta, con intereses de demora.
¿La exención cubre también la plusvalía municipal?
No. Es una exención del IRPF. La plusvalía municipal sigue su régimen propio: puede no devengarse si no hay incremento real de valor del suelo, pero no existe exención general por edad.
No. Es una exención del IRPF. La plusvalía municipal sigue su régimen propio: puede no devengarse si no hay incremento real de valor del suelo, pero no existe exención general por edad.
👉 Lecturas relacionadas del blog:
Donaciones en vida vs herencia: cuándo conviene cada una
Planificación patrimonial: por qué importa antes de los 50
Qué hacer con el dinero de una herencia
La estrategia del doble fondo monetario
Donaciones en vida vs herencia: cuándo conviene cada una
Planificación patrimonial: por qué importa antes de los 50
Qué hacer con el dinero de una herencia
La estrategia del doble fondo monetario
Aviso: este artículo tiene carácter informativo y educativo. No constituye asesoramiento fiscal ni recomendación de inversión. La aplicación de las exenciones descritas depende de las circunstancias concretas de cada contribuyente y de la normativa vigente en el momento de la operación; para decisiones relevantes, consulta con un asesor fiscal o financiero cualificado.