El capital de un seguro de vida con un beneficiario bien designado se paga a esa persona fuera de la partición de la herencia: no hay que esperar a que los herederos se pongan de acuerdo, ni se reparte según el testamento, ni responde de las deudas del fallecido. Eso lo convierte en una pieza útil de la planificación patrimonial, porque permite dirigir liquidez a una persona concreta justo cuando más falta hace. Pero "fuera de la herencia" es una expresión que hay que matizar desde la primera línea. El capital no queda fuera del Impuesto sobre Sucesiones: tributa, y cuando el fallecido era quien contrató el seguro, se acumula a lo que el beneficiario hereda, lo que puede subir su tipo. Tampoco es una vía para saltarse las legítimas, ni funciona solo: si la póliza, el testamento y el régimen matrimonial no están coordinados, el seguro puede producir un reparto que nadie quería. La Ley de Contrato de Seguro decide quién cobra; la Ley del Impuesto sobre Sucesiones, cómo tributa; y el Código Civil, qué límites tiene todo ello frente a los herederos. Este artículo explica cómo interactúan las tres. No es una guía para elegir un seguro — eso está en cómo elegir un seguro de vida —, sino para responder a otra pregunta: qué función cumple tu seguro dentro de tu patrimonio, y qué pasaría con tu familia si fallecieras mañana.
Fuera de la partición no es fuera de todo
La pieza central es el artículo 88 de la Ley 50/1980, de Contrato de Seguro: la aseguradora paga la prestación al beneficiario designado, y ese derecho no se ve afectado por las reclamaciones de los herederos ni de los acreedores del tomador. El beneficiario no recibe el capital como heredero, sino por derecho propio, en virtud del contrato. Pero el mismo artículo fija el primer límite: los herederos legítimos y los acreedores pueden reclamar al beneficiario el reembolso de las primas pagadas por el tomador en fraude de sus derechos. No el capital, sino las primas, y solo si hubo fraude. A partir de ahí, el resultado depende de cómo esté redactada la designación:
Cómo está designado el beneficiario |
Qué ocurre al fallecer el asegurado |
|---|---|
Persona identificada (nombre y apellidos) |
Cobra esa persona, aunque las circunstancias familiares hayan cambiado desde que se firmó |
«Mi cónyuge» |
Se entiende el cónyuge en el momento del fallecimiento, no el de la fecha de la póliza |
«Mis hijos» |
Se entienden los descendientes con derecho a heredar, incluidos los nacidos después de firmar |
«Mis herederos» |
Cobran quienes tengan esa condición, en proporción a su cuota hereditaria; quien renuncie a la herencia conserva su derecho al seguro |
Varios beneficiarios sin reparto indicado |
Partes iguales |
Ningún beneficiario ni regla para determinarlo |
El capital forma parte del patrimonio del tomador y entra en su herencia |
Las reglas proceden de los artículos 84 a 86 de la Ley de Contrato de Seguro, y dejan dos lecciones patrimoniales. La primera: la última fila es la que convierte el seguro en herencia, con todo lo que eso implica — partición, deudas, espera. La segunda: el beneficiario puede ser a la vez heredero, y entonces recibe por dos vías distintas, el seguro por contrato y su cuota por la herencia, con la particularidad de que puede renunciar a la herencia (por ejemplo, porque tiene deudas) y seguir cobrando el seguro. Queda un matiz que conviene conocer si las primas se pagaron con dinero ganancial y el beneficiario no es el cónyuge: la relación entre la sociedad de gananciales y ese capital tiene aristas jurídicas que justifican una consulta específica antes de diseñar la póliza.
Tomador, asegurado y beneficiario: el impuesto depende de quién es quién
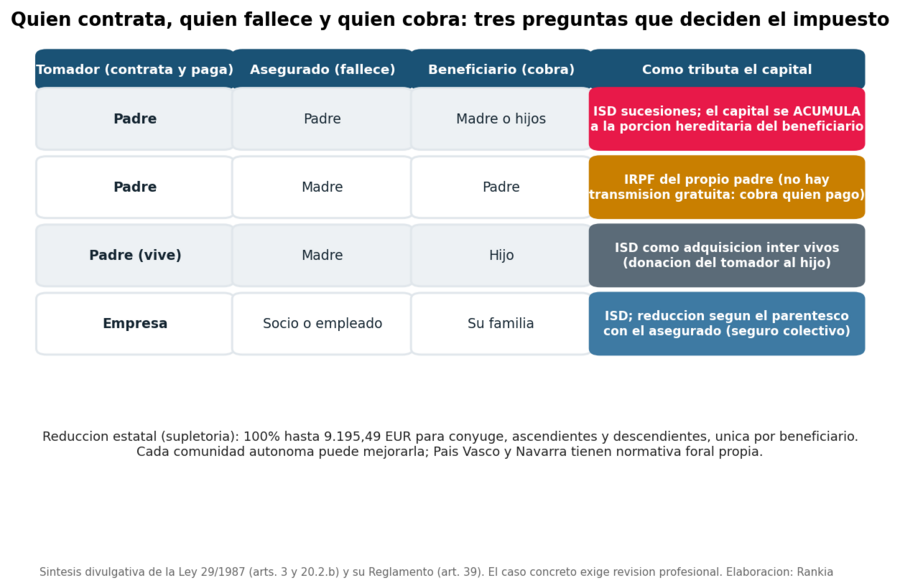
No basta con saber quién fallece para saber quién cobra y cómo tributa. Un seguro de vida tiene tres papeles: el tomador, que lo contrata y paga las primas; el asegurado, cuya vida se cubre; y el beneficiario, que cobra. Cuando los tres papeles no coinciden en las personas que uno imagina, el impuesto cambia por completo. Si el padre contrata un seguro sobre su propia vida a favor de su mujer o sus hijos, el capital tributa en el Impuesto sobre Sucesiones, como adquisición por causa de muerte. Si el padre contrata un seguro sobre la vida de su mujer y él mismo es el beneficiario, no hay transmisión gratuita: cobra quien pagó, y tributa en su IRPF. Si el padre contrata sobre la vida de su mujer a favor de un hijo y el padre sigue vivo cuando ella fallece, la Administración lo trata como una adquisición entre vivos, una donación del tomador al hijo, con su propio régimen. Y en los seguros colectivos que una empresa contrata para sus socios o empleados, la reducción por parentesco se mide entre el asegurado fallecido y el beneficiario. Lo esencial de la mecánica del impuesto, para quien empieza de cero, está en el Impuesto de Sucesiones aplicado al seguro de vida.
Cuándo el seguro se suma a la herencia (aunque no forme parte de ella)
Aquí está el punto que más sorprende. Civilmente, el capital del seguro no forma parte de la herencia. Fiscalmente, cuando el fallecido era a la vez el contratante del seguro individual (o el asegurado en un seguro colectivo), las cantidades cobradas se liquidan acumulándolas al resto de bienes que integran la porción hereditaria del beneficiario (Reglamento del Impuesto sobre Sucesiones, art. 39). Como la tarifa del impuesto es progresiva, la acumulación puede elevar el tipo que paga el beneficiario por todo lo que recibe. Un ejemplo esquemático: un hijo que hereda 400.000 euros y cobra además un seguro de 200.000 de su padre no liquida dos impuestos separados sobre 400.000 y 200.000, sino uno sobre 600.000. Junto a esa regla, la ley estatal prevé una reducción del 100% con un límite de 9.195,49 euros para el cónyuge, los ascendientes y los descendientes del contratante fallecido (art. 20.2.b), que es única por beneficiario aunque cobre varias pólizas. Tres matices cambian mucho el resultado real. La reducción estatal es supletoria: las comunidades autónomas de régimen común pueden mejorarla, y muchas aplican además bonificaciones muy elevadas entre padres, hijos y cónyuges, de modo que la misma póliza puede tributar casi nada en una comunidad y bastante en otra; País Vasco y Navarra tienen normativa foral propia. Cuando el seguro se contrató con cargo a la sociedad de gananciales y el beneficiario es el cónyuge viudo, el Reglamento solo considera adquirida por él la mitad del capital, porque la otra mitad ya era suya. Y si el capital se cobra en forma de renta, el beneficiario puede pedir fraccionar el impuesto durante los años en que la perciba. La conclusión práctica es que no hay que dar por hecho que el seguro tributa al margen de la herencia, ni presuponer cuánto: depende de la configuración del contrato, de la comunidad de residencia del fallecido y de lo que el beneficiario herede además.
El seguro como fuente de liquidez para una herencia ilíquida
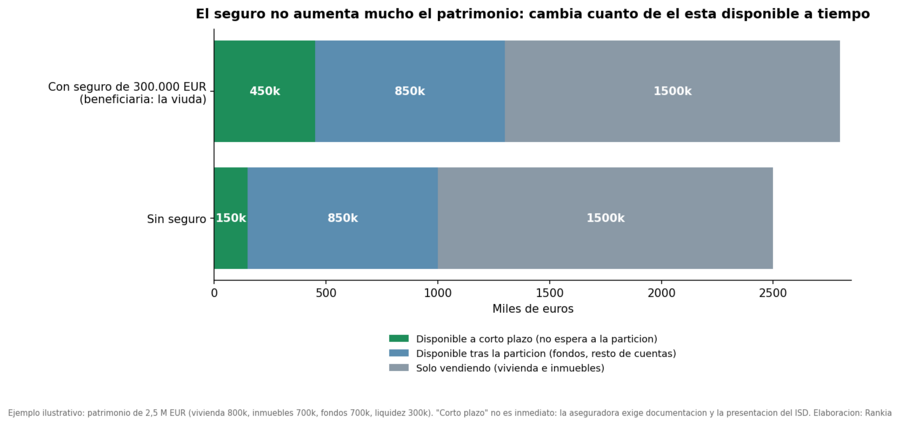
Una familia con 2,5 millones de euros — vivienda de 800.000, inmuebles alquilados por 700.000, una cartera de fondos de 700.000 y 300.000 en liquidez — es rica y, el día después de un fallecimiento, sorprendentemente ilíquida. La vivienda y los pisos solo se convierten en dinero vendiéndolos. La cartera y la parte de las cuentas que correspondía al fallecido quedan, en la práctica, a la espera de que se acredite la herencia. Y ese es justo el momento de los gastos extraordinarios, de sustituir unos ingresos que han desaparecido, de pagar el propio Impuesto sobre Sucesiones en un plazo de seis meses y, a veces, de compensar a un heredero sin malvender un activo. Un seguro de 300.000 euros con la viuda como beneficiaria no cambia mucho el tamaño del patrimonio, pero sí cambia cuánto de él está disponible a tiempo. Conviene no idealizarlo: "a tiempo" no es "al día siguiente". La aseguradora pedirá, como mínimo, el certificado de defunción, el de últimas voluntades y el del Registro de Contratos de Seguros de Cobertura de Fallecimiento, la documentación del beneficiario y el justificante de haber presentado el impuesto, porque las aseguradoras que pagan sin acreditar la presentación responden subsidiariamente de la deuda tributaria (Ley del ISD, art. 8). Aun así, ese camino suele ser bastante más corto que una partición con inmuebles, fondos y varios herederos. Lo que el seguro no hace es planificar por ti: no sustituye al testamento, ni a una reserva de liquidez bien dimensionada — la lógica de la doble reserva sirve también aquí —, ni a la previsión del impuesto.
Compensar entre hijos sin tocar las legítimas
El uso más interesante del seguro en patrimonios con empresa o con inmuebles que se quieren conservar es el de equilibrar el reparto. Es el caso de Vicente, el empresario de nuestro segundo retrato patrimonial: quiere que su hija Laura continúe con la empresa, pero su hijo Javier no participa en el negocio, y no hay patrimonio líquido suficiente para compensarlo. La tentación es pensar que basta con nombrar a Javier beneficiario de un seguro y dejar la empresa a Laura. No basta, por una razón jurídica: el capital del seguro no forma parte de la herencia, así que no sirve automáticamente para pagar la legítima de Javier, que seguiría pudiendo reclamar su parte sobre los bienes hereditarios, empresa incluida. Hay, en cambio, una vía que encaja con el Código Civil. Los artículos 841 y 842 permiten que el testador adjudique todos o parte de los bienes a uno de los hijos ordenando que pague en metálico la porción de los demás, incluso con dinero que no proceda de la herencia. Si Laura es la beneficiaria del seguro, recibe la liquidez con la que pagar a su hermano lo que le corresponde, y la empresa no tiene que venderse ni repartirse. La misma lógica sirve para un inmueble que un hijo quiere conservar sin que sus hermanos queden atrapados en un proindiviso como el que describimos en alquileres o fondos. Es una estructura de notario, con plazos y requisitos formales propios, y solo funciona si el testamento, la póliza y la valoración de los bienes se diseñan juntos; los aspectos fiscales de la empresa están en el régimen de empresa familiar. Lo que no hace el seguro, en ningún caso, es garantizar la igualdad entre herederos ni eludir sus derechos: los ordena.
El testamento y la póliza: dos instrumentos que deben decir lo mismo
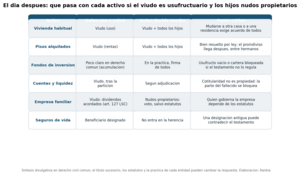
Es un error frecuente pensar que el testamento manda sobre todo. La Ley de Contrato de Seguro permite designar al beneficiario en la propia póliza, en una declaración posterior comunicada a la aseguradora o en el testamento (art. 84), y el tomador puede cambiar la designación mientras no haya renunciado a ello expresamente y por escrito (art. 87). Que existan tres vías es útil, pero también es la puerta a las contradicciones: un testamento que reparte "todo" a partes iguales entre los hijos y una póliza antigua que nombra a uno solo; un testamento reciente que cambia el beneficiario sin que la aseguradora lo sepa; una designación genérica que, por las reglas del artículo 85, no significa lo que el tomador creía. Cuál prevalece cuando hay designaciones distintas tiene matices que es mejor no tener que discutir: lo sensato es que testamento y póliza se revisen a la vez y digan lo mismo. Las preguntas de partida son simples. ¿Quiero que mi cónyuge disponga de liquidez al fallecer yo? ¿Quiero proteger a alguien que no será heredero? ¿Quiero preservar una empresa o un inmueble? ¿Es compatible el capital asegurado con el reparto que establece mi testamento? El diseño completo del testamento — usufructo viudal, cautela Socini, qué pasa con cada activo — está en testamento con cabeza; la mecánica del usufructo, en usufructo y nuda propiedad.
La cláusula que se queda antigua (y el caso de los hijos menores)
Muchas pólizas se firman al comprar la vivienda o al nacer el primer hijo, a menudo a través del banco que da la hipoteca, y después nadie vuelve a leerlas. Veinte años más tarde, la designación puede haber dejado de reflejar la voluntad de nadie. Si figura una expareja con nombre y apellidos, cobrará ella, aunque haya habido divorcio, mientras la designación no se cambie; en cambio, "mi cónyuge" se refiere al del momento del fallecimiento. Si la persona designada ha fallecido y no hay designación alternativa, el capital puede acabar en la herencia del tomador. Si hay hijos de distintas relaciones, una designación nominativa antigua puede excluir a los más pequeños. Si hay varios beneficiarios y no se pensó el reparto, cobrarán a partes iguales. Cambiar la designación es sencillo — la operativa está en cómo cambiar los beneficiarios de un seguro de vida —; lo difícil es acordarse de revisarla. Un caso merece atención propia: los hijos menores como beneficiarios. El capital es del menor, pero lo administran quienes ejercen la patria potestad, normalmente los dos progenitores, y para los actos de disposición importantes hace falta autorización judicial (Código Civil, arts. 164 y 166). Si los padres están separados, eso puede significar que el otro progenitor administre el dinero del seguro. Si es una preocupación, hay que estudiarla con el notario y coordinarla con el testamento, porque nombrar a un hijo menor como beneficiario no permite, por sí solo, decidir quién gestionará ese dinero.
¿Sigue teniendo sentido un seguro contratado hace veinte años?
Un seguro contratado a los 35 años para cubrir una hipoteca y a dos hijos pequeños cumplía una función clara: sustituir unos ingresos de los que dependía la familia. A los 65, con la hipoteca amortizada, los hijos independientes y un patrimonio acumulado, esa función puede haber desaparecido, o puede haberse transformado en otra distinta: aportar liquidez a la herencia, proteger al cónyuge que depende de una pensión menor o financiar la compensación entre hijos. La revisión no consiste en preguntar si el seguro "merece la pena", sino en responder unas preguntas concretas. ¿Qué riesgo se pretendía cubrir, y sigue existiendo? ¿Se han acumulado ya activos líquidos suficientes para cubrirlo? ¿Existe una necesidad sucesoria concreta que el seguro resuelva mejor que otra herramienta? ¿La prima sigue siendo razonable frente a la función que cumple? ¿Es una póliza de riesgo o tiene un componente de ahorro que cambia el análisis? La respuesta puede ser cancelarla, mantenerla, ajustar el capital o, al contrario, contratar una cobertura que hoy no existe. Si la conclusión es que necesitas revisar condiciones o contratar una nueva, conviene comparar antes de firmar: comparadores como PuntoSeguro o aseguradoras como Life5 permiten contrastar coberturas y precios, y la selección actualizada de opciones está en los mejores seguros de vida.
Liquidez, transmisión, fiscalidad y protección: cuatro objetivos que no son lo mismo
Buena parte de los malentendidos sobre el seguro de vida vienen de mezclar cuatro objetivos. El objetivo de liquidez es disponer de un capital para cubrir gastos, sustituir ingresos o evitar ventas precipitadas. El objetivo de transmisión es hacer llegar una cantidad a una persona concreta. El objetivo de protección es reducir el impacto económico de un fallecimiento en quien depende del fallecido. Y el objetivo fiscal es conocer y, dentro de la ley, optimizar la tributación. Pueden coincidir, pero no se implican entre sí: un seguro puede cumplir perfectamente su función de liquidez sin generar ningún ahorro fiscal, y contratar un seguro no reduce por sí mismo el Impuesto sobre Sucesiones ni permite transmitir patrimonio sin tributar. Elegir una estructura contractual con el único objetivo de pagar menos es, además, la forma más segura de acabar en una discusión con Hacienda o con los herederos.
Auditoría patrimonial del seguro de vida: 20 preguntas
Una herramienta de revisión, no un sustituto del análisis de un profesional.
- ¿Qué pólizas de vida tengo, incluidas las vinculadas a hipotecas, préstamos o a mi empresa?
- ¿Quién es el tomador de cada una?
- ¿Quién es el asegurado?
- ¿Quién figura como beneficiario, y con qué redacción exacta?
- ¿Qué capital se pagaría?
- ¿Qué función patrimonial cumple ese capital hoy?
- ¿Qué ocurriría con mi familia si falleciera mañana?
- ¿Hay liquidez suficiente en el patrimonio para los gastos inmediatos y el impuesto?
- ¿Sigue existiendo el riesgo para el que se contrató el seguro?
- ¿Está actualizada la designación de beneficiarios?
- ¿Es coherente con mi testamento?
- ¿Puede producir un reparto distinto del que deseo?
- ¿He tenido en cuenta las legítimas de mis herederos?
- ¿Cómo tributaría la prestación, y se acumularía a la herencia del beneficiario?
- ¿Qué normativa autonómica o foral resulta aplicable?
- ¿Hay beneficiarios menores, y quién administraría su dinero?
- ¿Hay pólizas contratadas por mi empresa a mi favor o al de mi familia?
- ¿Pago primas por coberturas que ya no tienen sentido?
- ¿He coordinado la póliza con mi régimen matrimonial y el resto del patrimonio?
- ¿He confirmado con la aseguradora la designación que consta hoy?
Las dudas sobre quién cobra un seguro, cómo se declara y qué pasa si el beneficiario es también heredero aparecen a menudo en la comunidad. 👉 El foro de fiscalidad de Rankia
Preguntas frecuentes
¿El seguro de vida forma parte de la herencia?
Si hay un beneficiario designado, no: el capital se paga a esa persona por derecho propio, al margen de la partición y de las deudas del fallecido. Solo entra en la herencia si no hay beneficiario designado ni reglas para determinarlo. Que no forme parte de la herencia no significa que no tribute.
Si hay un beneficiario designado, no: el capital se paga a esa persona por derecho propio, al margen de la partición y de las deudas del fallecido. Solo entra en la herencia si no hay beneficiario designado ni reglas para determinarlo. Que no forme parte de la herencia no significa que no tribute.
¿Paga Impuesto de Sucesiones el beneficiario de un seguro de vida?
Sí, cuando el contratante del seguro es una persona distinta del beneficiario y fallece. La ley estatal prevé una reducción del 100% hasta 9.195,49 euros para cónyuge, ascendientes y descendientes, que las comunidades autónomas pueden mejorar. Si el beneficiario es el propio tomador, tributa en el IRPF.
Sí, cuando el contratante del seguro es una persona distinta del beneficiario y fallece. La ley estatal prevé una reducción del 100% hasta 9.195,49 euros para cónyuge, ascendientes y descendientes, que las comunidades autónomas pueden mejorar. Si el beneficiario es el propio tomador, tributa en el IRPF.
¿Se suma el seguro de vida a lo que hereda el beneficiario?
Cuando el fallecido era el contratante del seguro individual o el asegurado en uno colectivo, sí: el capital se acumula a su porción hereditaria a efectos del impuesto, lo que puede elevar el tipo aplicable.
Cuando el fallecido era el contratante del seguro individual o el asegurado en uno colectivo, sí: el capital se acumula a su porción hereditaria a efectos del impuesto, lo que puede elevar el tipo aplicable.
¿Puede un seguro de vida dejar a un hijo sin su legítima?
No. Como el capital no forma parte de la herencia, no reduce la legítima de los demás hijos, que pueden reclamarla sobre los bienes hereditarios. Los herederos forzosos pueden además reclamar el reembolso de las primas si se pagaron en fraude de sus derechos.
No. Como el capital no forma parte de la herencia, no reduce la legítima de los demás hijos, que pueden reclamarla sobre los bienes hereditarios. Los herederos forzosos pueden además reclamar el reembolso de las primas si se pagaron en fraude de sus derechos.
¿Prevalece el testamento sobre el beneficiario de la póliza?
No necesariamente. El beneficiario puede designarse en la póliza, en una declaración posterior comunicada a la aseguradora o en el testamento. Si existen designaciones distintas, la solución tiene matices: lo prudente es revisar ambos documentos a la vez para que digan lo mismo.
No necesariamente. El beneficiario puede designarse en la póliza, en una declaración posterior comunicada a la aseguradora o en el testamento. Si existen designaciones distintas, la solución tiene matices: lo prudente es revisar ambos documentos a la vez para que digan lo mismo.
Para empezar la revisión ayuda tener todo el patrimonio en un solo mapa — incluidas las pólizas y el capital que pagarían —, algo para lo que MyPortfolio es útil; y el diseño conjunto de seguro, testamento y reparto es trabajo de notario, con un profesional del buscador de asesores de Rankia al lado cuando hay empresa, inmuebles o carteras de por medio. La conclusión cabe en una frase: un seguro de vida no debe evaluarse por su capital ni por su prima, sino por la función que cumple en el diseño patrimonial de la familia — y por si lo que dice la póliza sigue coincidiendo con lo que quieres que ocurra.
👉 Sobre el producto:
· Seguros de vida en Rankia
· Cómo elegir un seguro de vida
· Blog de seguros de vida
👉 Sobre la herencia:
· Testamento con cabeza
· Qué hacer cuando recibes una herencia
· Preparar el dinero para los hijos · Donaciones en vida vs herencia
· Seguros de vida en Rankia
· Cómo elegir un seguro de vida
· Blog de seguros de vida
👉 Sobre la herencia:
· Testamento con cabeza
· Qué hacer cuando recibes una herencia
· Preparar el dinero para los hijos · Donaciones en vida vs herencia
Aviso: este artículo tiene carácter informativo y educativo. Describe con carácter general la Ley 50/1980, de Contrato de Seguro, la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones y su Reglamento, y el Código Civil; la tributación concreta depende de la normativa de la comunidad autónoma o territorio foral aplicable, de la configuración del contrato y de las circunstancias del beneficiario. Los ejemplos son ilustrativos. No constituye asesoramiento jurídico, fiscal ni una recomendación de contratación.