Hay un momento, en la vida de todo patrimonio bien construido, en el que la pregunta correcta deja de ser "¿cuánto necesito?" y pasa a ser otra que casi nadie se hace: ¿qué hago con lo que excede la vida que quiero financiar? Este artículo es para quien ya cruzó el umbral — si todavía te preguntas si tu patrimonio puede sostener tu vida, la respuesta está en independencia financiera real, y este artículo empieza exactamente donde aquel termina. Porque al otro lado del umbral ocurre algo extraño: la mayoría sigue acumulando con la misma intensidad, el mismo miedo y la misma pregunta ("¿cómo consigo más?") que cuando no tenía nada — sin advertir que el problema ha cambiado de naturaleza. Ya no es un problema de acumulación. Es un problema de asignación. Y no resolverlo también es resolverlo: de la peor manera posible.
Qué compra de verdad tu siguiente millón
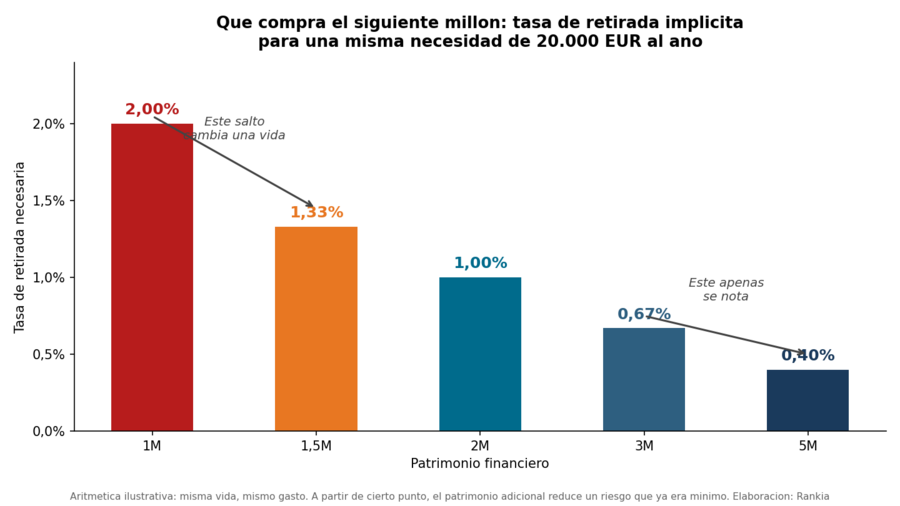
Hagamos la única cuenta de todo el artículo. Una persona necesita 20.000 € anuales de su cartera (el resto lo cubre su pensión). Con 1 millón, eso es una tasa de retirada del 2% — ya holgadamente sostenible. Con 1,5 millones, el 1,33%. Con 2 millones, el 1%. Con 3, el 0,67%. Con 5, el 0,4%. Cada millón adicional sigue "comprando" seguridad — pero cada vez compra menos, porque reduce un riesgo que ya era mínimo. El salto de 100.000 € a 500.000 € cambia una vida entera: convierte la fragilidad en opciones. El salto de 3 a 4 millones, con el mismo gasto, cambia un decimal que su propietario jamás notará. Es la utilidad marginal del patrimonio, y es decreciente sin excepciones conocidas.
La evidencia sobre dinero y bienestar apunta en la misma dirección, con un matiz importante. Tras años de debate — el famoso "la felicidad se estanca en 75.000 dólares" de Kahneman y Deaton contra el "sigue subiendo" de Killingsworth —, ambos investigadores hicieron algo insólito: reanalizaron juntos sus datos, con árbitro neutral, y publicaron la reconciliación en PNAS (2023). El resultado: el bienestar sí sigue subiendo con la renta para la mayoría (la meseta solo aparece en la minoría más infeliz), pero sube con el logaritmo — hace falta multiplicar la renta por cuatro para obtener un efecto que los propios autores describen como modesto, menor que el de un dolor de cabeza. Y el matiz que importa a este blog: todo ese debate mide renta gastada, dinero convertido en vida. El patrimonio que nunca se usa no entra siquiera en la ecuación — no compra bienestar logarítmico ni de ningún otro tipo, porque no compra nada. Como resumió Killingsworth: si eres rico e infeliz, más dinero no va a ayudarte.
Los dos errores simétricos
El primero es no llegar nunca a "suficiente". Primero eran 500.000. Luego un millón, "para estar tranquilo". Luego dos, "por la inflación". Luego tres, "por los niños". La portería se mueve cada vez que el balón se acerca, y el momento de convertir patrimonio en libertad — que era el propósito de todo — se aplaza indefinidamente. No es avaricia: es inercia más miedo, la identidad de acumulador que no sabe jubilarse aunque su dueño sí lo haga. Es el espejo exacto del coste de parecer rico: allí, gente que sacrifica patrimonio para proyectar una riqueza que no tiene; aquí, gente que sacrifica vida para acumular una riqueza que no usa. Dos formas opuestas de confundir el marcador con el partido.
El segundo es confundir "suficiente" con seguridad absoluta. No existe patrimonio que elimine la incertidumbre: siempre habrá longevidad, inflación, mercados, salud, fiscalidad y giros familiares. Quien exige certeza total antes de declararse en "enough" ha definido un umbral inalcanzable por construcción — y volverá, por la puerta de atrás, al primer error. Suficiente no significa libre de riesgo: significa suficientemente seguro para vivir la vida que quieres, con un margen razonable que se decide, no que se persigue eternamente. El margen razonable es una cifra; la seguridad absoluta es una excusa.
Patrimonio económico no es patrimonio utilizable
Un matiz práctico antes de seguir, porque infla muchos "enough" aparentes. Quien tiene un millón financiero y una vivienda de un millón tiene dos millones de patrimonio económico — y un millón de patrimonio utilizable para financiar su vida, salvo que esté dispuesto a movilizar la casa (venderla, reducirse, o usar las ventanas de mayores de 65 llegado el momento). No es un argumento contra la vivienda: es un recordatorio de que la pregunta "¿tengo suficiente?" se responde con el patrimonio que financia gasto, y la pregunta "¿qué asigno?" se responde con el total — incluida esa casa que, si nadie decide otra cosa, será la mayor partida de la herencia.
El punto de inflexión: de acumular a asignar
Cruzado el umbral con margen, el patrimonio excedente solo puede ir a cinco destinos:
consumo (convertirlo en vida: experiencias, tiempo, comodidad),
seguridad (margen adicional contra escenarios extremos),
libertad (opcionalidad: poder cambiar de vida, de lugar, de ritmo),
familia (ayudar en vida o transmitir después) y
propósito (filantropía, proyectos, legado no monetario).
La gestión patrimonial madura no es elegir mejores fondos: es repartir conscientemente el excedente entre esos cinco destinos — y aceptar que no asignar es asignarlo todo, por defecto, al último destino de la lista sin haberlo elegido. Antes del umbral, la pregunta era "¿cómo consigo más?"; después, la única pregunta adulta es "¿para qué quiero más?" — y si la respuesta es "para nada concreto", el problema ya no es financiero.
consumo (convertirlo en vida: experiencias, tiempo, comodidad),
seguridad (margen adicional contra escenarios extremos),
libertad (opcionalidad: poder cambiar de vida, de lugar, de ritmo),
familia (ayudar en vida o transmitir después) y
propósito (filantropía, proyectos, legado no monetario).
La gestión patrimonial madura no es elegir mejores fondos: es repartir conscientemente el excedente entre esos cinco destinos — y aceptar que no asignar es asignarlo todo, por defecto, al último destino de la lista sin haberlo elegido. Antes del umbral, la pregunta era "¿cómo consigo más?"; después, la única pregunta adulta es "¿para qué quiero más?" — y si la respuesta es "para nada concreto", el problema ya no es financiero.
Enough y el tiempo: la ventana que se cierra
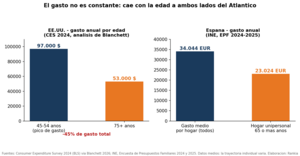
Aquí está la parte humana del argumento, y la más incómoda. El patrimonio, bien gestionado, crece con el tiempo. Casi todo lo que puede comprar, decrece: la salud, la energía, la movilidad, los viajes exigentes, los años en que tus hijos te necesitan cerca, las décadas de vida compartida con quien quieres. El patrimonio sube por la derecha del gráfico mientras la capacidad de convertirlo en vida baja — y en algún punto las curvas se cruzan. Por eso la pregunta de este capítulo no es "¿cuánto debes gastar?" (eso se diseña, y está diseñado, en el gasto también se diseña), sino "¿cuándo tiene sentido convertir patrimonio en experiencias?" — y la respuesta aritmética es casi siempre "antes de lo que estás haciéndolo". Un euro a los 55 con salud compra cosas que ningún euro comprará a los 85. La evidencia de Blanchett que citamos en el gasto se diseña — el gasto cae con la edad incluso entre quienes tienen recursos de sobra — se puede leer con optimismo (la gente elige) o con melancolía: parte de esa "elección" es la ventana cerrándose sobre gasto que ya no se puede disfrutar. El excedente no asignado a tiempo no se pierde: se transforma. En herencia.
La herencia involuntaria
Y así llegamos al concepto central de este artículo. Si tienes bastante más de lo que consumirás y sigues acumulando por inercia, ya has tomado la mayor decisión sucesoria de tu vida — sin tomarla. Has decidido que la parte del patrimonio que no uses irá a tus herederos, en la cuantía que resulte, en el momento que resulte, con la preparación que resulte. Es la herencia involuntaria: probablemente la transferencia de riqueza más común de España, y la peor diseñada por definición, porque nadie la diseñó. Las preguntas que la convierten en voluntaria son exactamente las que la inercia evita: ¿cuánto quieres que reciban — una cifra, no "lo que quede"? ¿Cuándo — a tus 90 años, cuando ellos tengan 60 y la ayuda llegue tarde, o antes, cuando multiplica? ¿Para qué — patrimonio u oportunidades? ¿Y cómo — con las herramientas comparadas en donaciones en vida vs herencia, sabiendo que la plusvalía del muerto premia fiscalmente lo no vendido, lo que añade ironía al asunto: el sistema fiscal recompensa la herencia involuntaria? Este artículo no responde esas preguntas — son tuyas. Solo insiste en una cosa: que las respondas tú, y no tu inercia. Como vimos en De camisa a camisa, una herencia grande sin preparación no es un regalo: es un riesgo — y la preparación empieza por que el que transmite sepa que está transmitiendo.
Lo que dice la comunidad (y lo que revela)
Cuando en el foro de Rankia se pregunta cuánto haría falta para ser libre, las respuestas dibujan el rango completo de la condición humana — y entre ellas siempre aparece la que desarma la carrera:
"Yo con medio salario mínimo voy que chuto... con tener un pequeño piso, comida, algo de entretenimiento, compañía, y una bicicleta para hacer deporte soy feliz." — usuario del foro de Bolsa de Rankia
👉 Ver el debate completo: ¿Cuánto dinero os bastaría para tener la independencia financiera?
No es un modelo a imitar — cada vida tiene su cifra —, pero ilustra la tesis mejor que cualquier estudio: "suficiente" tiene una dispersión enorme entre personas porque no es una propiedad del dinero, sino de la vida que cada uno quiere financiar. Y quien no ha definido la suya la hereda del entorno: del vecino que gasta más, del índice que sube, del miedo que nunca se sacia.
Enough es una decisión: escríbela
La conclusión operativa cabe en tres cifras, y su sitio es tu declaración de política de inversión: el patrimonio de seguridad (lo que financia tu vida objetivo con el margen que tú decidas — no con el margen infinito), el patrimonio de vida (el excedente que vas a convertir deliberadamente en experiencias, ayuda en vida y propósito, con calendario), y el patrimonio de transmisión (la cifra — una cifra — que quieres que te sobreviva, y su cómo). Tres números que convierten el "un poco más" en un plan y la herencia involuntaria en un legado. Cambian con los años, y se revisan; lo que no deberían es no existir. Quien los tiene escritos gestiona un patrimonio; quien no, es gestionado por él — y su cartera lo delata: aversión al riesgo de acumulador con patrimonio de rentista, decisiones orientadas a maximizar un marcador que ya nadie está mirando.
La riqueza no consiste en acumular hasta que desaparezca la incertidumbre — no desaparece nunca. Consiste en saber qué parte de tu patrimonio necesitas para comprar seguridad, qué parte quieres convertir en vida mientras puedas vivirla, y qué parte quieres que te sobreviva — y en que esas tres respuestas sean tuyas. El objetivo de la acumulación nunca fue el patrimonio: era todo lo demás. Enough no es una cifra. Es una decisión — y no tomarla también es tomarla.
Preguntas frecuentes
¿Existe una cifra universal de "suficiente"?
No. "Suficiente" es función de tu gasto objetivo, tus ingresos garantizados, tu margen de seguridad elegido y lo que quieras transmitir — por eso dos personas con el mismo patrimonio pueden estar una holgada y otra lejos. La cifra es personal y se decide, no se descubre.
No. "Suficiente" es función de tu gasto objetivo, tus ingresos garantizados, tu margen de seguridad elegido y lo que quieras transmitir — por eso dos personas con el mismo patrimonio pueden estar una holgada y otra lejos. La cifra es personal y se decide, no se descubre.
¿No es más prudente acumular cuanto más mejor?
Hasta el umbral de la vida que quieres financiar (con margen), sí. Después, cada euro adicional compra cada vez menos seguridad marginal y compite con usos que sí cambian vidas: experiencias con salud, ayuda a los hijos cuando multiplica, propósito. La prudencia sin límite es otra forma de imprudencia: con el tiempo, no con el dinero.
Hasta el umbral de la vida que quieres financiar (con margen), sí. Después, cada euro adicional compra cada vez menos seguridad marginal y compite con usos que sí cambian vidas: experiencias con salud, ayuda a los hijos cuando multiplica, propósito. La prudencia sin límite es otra forma de imprudencia: con el tiempo, no con el dinero.
¿Qué es una herencia involuntaria?
La que resulta de acumular por inercia más de lo que se consumirá, sin haber decidido cuánto, cuándo, para qué ni cómo transmitir. Suele ser la mayor decisión patrimonial de una vida — tomada por omisión.
La que resulta de acumular por inercia más de lo que se consumirá, sin haber decidido cuánto, cuándo, para qué ni cómo transmitir. Suele ser la mayor decisión patrimonial de una vida — tomada por omisión.
¿Dejar de acumular significa asumir menos riesgo en la cartera?
No necesariamente: significa que el objetivo de la cartera cambia de maximizar a financiar (y transmitir), y el riesgo se ajusta a ese objetivo — que puede implicar menos riesgo en el patrimonio de seguridad y, paradójicamente, más horizonte (y más renta variable) en el de transmisión.
No necesariamente: significa que el objetivo de la cartera cambia de maximizar a financiar (y transmitir), y el riesgo se ajusta a ese objetivo — que puede implicar menos riesgo en el patrimonio de seguridad y, paradójicamente, más horizonte (y más renta variable) en el de transmisión.
Para poner las tres cifras sobre tu foto real — qué tienes, qué genera y qué excede tu vida objetivo — MyPortfolio es el punto de partida; y para la conversación incómoda que este ensayo no puede tener por ti — cuánto a vida, cuánto a herencia, cuándo y cómo — un profesional independiente del buscador de asesores de Rankia es mejor interlocutor que la inercia.
👉 El núcleo filosófico del blog:
El coste de parecer rico
Decisiones reversibles e irreversibles
La diferencia entre ganar dinero y tener patrimonio
El gasto también se diseña
El coste de parecer rico
Decisiones reversibles e irreversibles
La diferencia entre ganar dinero y tener patrimonio
El gasto también se diseña
Aviso: este artículo tiene carácter informativo y de reflexión. Los estudios citados describen patrones agregados que no predicen casos individuales; la aritmética es ilustrativa. No constituye asesoramiento financiero ni una recomendación sobre niveles de ahorro, gasto o transmisión; esas decisiones dependen de las circunstancias de cada persona.