Una renta vitalicia es un seguro por el que entregas un capital a una aseguradora y, a cambio, recibes una renta periódica garantizada mientras vivas, sea cuanto sea. Es el único producto financiero al alcance de un particular que transfiere a un tercero el riesgo de longevidad, es decir, el riesgo de vivir más años de los que tu dinero aguanta. Y tiene una fiscalidad singular: de cada anualidad solo tributa una parte, que va del 40% si la constituyes antes de los 40 años al 8% si la constituyes con 70 o más, y los mayores de 65 pueden dejar exenta la ganancia de vender una vivienda, acciones o fondos si reinvierten hasta 240.000 euros en una renta vitalicia en seis meses.
En este artículo explicamos qué estás comprando exactamente, cómo se calcula la renta, qué modalidades existen y qué cuesta cada una, cómo tributa según la normativa vigente (Ley 35/2006 del IRPF y su Reglamento, tal y como los aplica la Agencia Tributaria), qué ocurre con el dinero cuando falleces, cuáles son sus riesgos reales y en qué situaciones tiene sentido frente a otras formas de vivir de tu patrimonio. Toda la fiscalidad está contrastada con el Manual práctico de Renta 2025 de la AEAT y con el texto consolidado de la Ley del IRPF en el BOE.
Una renta vitalicia es un contrato de seguro de vida en el que el tomador paga una prima, normalmente única y elevada, y la aseguradora se obliga a pagarle una cantidad periódica (mensual, trimestral o anual) durante toda su vida. La palabra clave es vitalicia: la obligación de pago no termina cuando se agota el capital entregado, sino cuando fallece el asegurado. Si vive 35 años más, cobra 35 años; si vive 5, cobra 5.
Intervienen tres figuras que conviene distinguir porque afectan a la fiscalidad y a la herencia:
El tomador, que contrata y paga la prima.
El asegurado, la persona sobre cuya vida se calcula la renta. En una renta vitalicia a favor propio, tomador, asegurado y beneficiario de la renta son la misma persona.
Los beneficiarios en caso de fallecimiento, que solo cobran algo si la modalidad contratada lo prevé (reversión, periodo cierto o contraseguro).
Esto no es un depósito ni un fondo de inversión. Al contratar una renta vitalicia dejas de ser dueño del capital: pasa al balance de la aseguradora, que lo invierte (habitualmente en deuda pública y renta fija de alta calidad) y asume el compromiso de pagarte. Lo que compras es una promesa de ingresos de por vida, con la aseguradora como contraparte, supervisada por la Dirección General de Seguros y Fondos de Pensiones.
¿Cómo funciona una renta vitalicia? El riesgo de longevidad, explicado
Para entender por qué existe este producto hay que entender el problema que resuelve. Una persona de 67 años en España tiene una esperanza de vida en torno a 20 años según el INE, pero eso es una media: casi la mitad vivirá más, y una parte relevante superará los 95. Si vives de tu patrimonio retirando dinero cada mes, tu gran incógnita no es cuánto tienes, sino cuántos años tiene que durar. Retirar poco te empobrece en vida; retirar mucho te deja sin nada a los 90. A eso se le llama riesgo de longevidad.
La aseguradora resuelve el problema agrupando a miles de asegurados. Sabe que, en conjunto, unos vivirán menos que la media y otros más, y calcula la renta de cada uno con dos ingredientes:
La esperanza de vida a tu edad, según tablas de mortalidad. A mayor edad, menos años esperados de pago y, por tanto, mayor renta por cada euro de prima. Una persona de 75 años cobra bastante más que una de 60 por el mismo capital.
El tipo de interés al que la aseguradora puede invertir la prima, ligado a la deuda pública a largo plazo. Con tipos altos, las rentas ofrecidas son mayores; con tipos bajos, menores. Por eso las ofertas de rentas vitalicias cambian con el ciclo de tipos.
El resultado tiene una consecuencia que a muchos les incomoda al principio: quien fallece pronto "pierde" parte del capital y quien vive mucho "gana". No es un defecto, es el mecanismo. Los que viven menos financian a los que viven más; a cambio, todos duermen tranquilos sabiendo que la renta no se acaba. Es exactamente lo mismo que ocurre con la pensión pública. La diferencia con retirar tú mismo el capital de una cuenta o de una cartera de fondos es que, en ese caso, el riesgo de agotarlo lo asumes solo.
¿Cuánto se cobra? Depende de la edad, el sexo (las tablas de mortalidad distinguen), la modalidad contratada, los tipos de interés y la aseguradora, así que no hay una cifra universal y cualquier porcentaje que veas en publicidad es una foto de un momento concreto. La forma correcta de saberlo es pedir varias cotizaciones para tu edad y la misma modalidad, y comparar. Como referencia conceptual: la renta anual de una vitalicia pura para una persona de 70 años suele superar con claridad el interés de un depósito, porque incluye la devolución progresiva del propio capital, no solo intereses. Esa es también la razón por la que compararla con un depósito lleva a conclusiones equivocadas, como veremos.
Tipos de renta vitalicia: qué se gana y qué se pierde con cada diseño
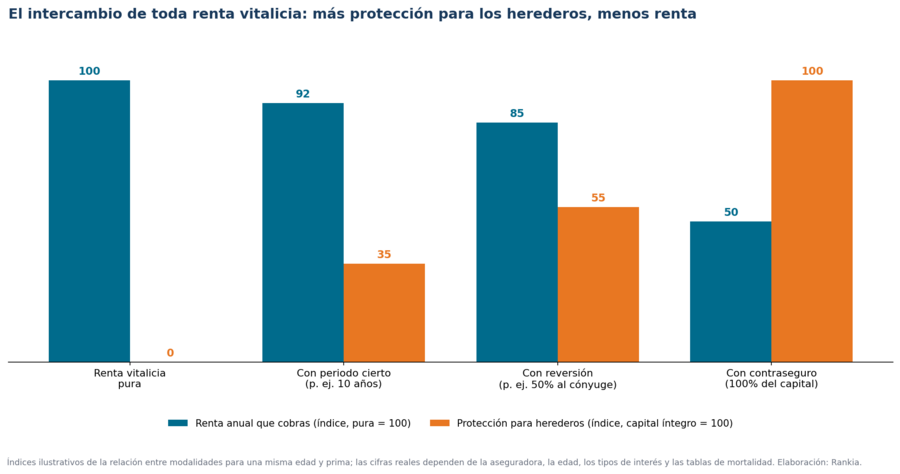
Todas las rentas vitalicias comparten el núcleo (renta de por vida a cambio de un capital), pero se diferencian en cuándo empieza el cobro y en qué pasa con el dinero si falleces. Cada protección añadida para los herederos reduce la renta que cobras, porque la aseguradora tiene que reservar capital para pagarla. Ese intercambio es la clave para elegir bien.
Cobras desde el mes siguiente hasta tu fallecimiento. Es la que paga la renta más alta.
La renta se extingue y los herederos no reciben nada.
Quien no tiene herederos a los que proteger o ya los ha protegido con otro patrimonio y busca maximizar ingresos.
Con periodo cierto
Se garantiza el pago durante un mínimo de años (10, 15, 20) aunque fallezcas antes.
Los beneficiarios cobran las rentas que falten hasta completar el periodo garantizado.
Quien quiere evitar el escenario de "fallecer al año y perderlo todo" con un coste moderado en renta.
Con reversión
A tu fallecimiento, un porcentaje de la renta (50%, 60%, 100%) pasa a otra persona, normalmente el cónyuge, de por vida.
El beneficiario cobra su parte mientras viva; al fallecer el segundo, se extingue.
Parejas en las que uno de los dos tiene menos pensión o ingresos propios.
Con contraseguro (capital de fallecimiento)
Los beneficiarios reciben un capital al fallecer: el 100% de la prima, un porcentaje que decrece con el tiempo o el saldo pendiente.
Se paga el capital pactado a los beneficiarios designados.
Quien prioriza dejar patrimonio a los hijos y acepta una renta claramente más baja. Con contraseguro al 100%, la renta se acerca al mero interés del capital.
Diferida
Pagas hoy (con 55 o 60 años) y empiezas a cobrar en una fecha futura, por ejemplo al jubilarte.
Depende de lo pactado; suele incluir devolución de primas si falleces antes de empezar a cobrar.
Quien quiere fijar hoy una renta futura; la fiscalidad de la parte diferida es algo distinta (ver más abajo).
Vinculada a inversiones (unit linked)
La renta y el capital de fallecimiento dependen del valor de una cartera; el riesgo lo asumes tú.
Se paga el valor de mercado de la cartera en ese momento, que puede ser muy inferior a la prima.
Solo para quien entiende que no es una renta garantizada, aunque se comercialice como tal.
Una regla práctica: cuanto más se parezca el diseño a "cobro una renta y mis herederos recuperan el 100% del capital", más se parecerá la renta a los intereses de un bono y menos a una renta vitalicia. El producto vale la pena precisamente por la parte que se consume, y esa es la que hay que decidir con la cabeza fría.
Fiscalidad de la renta vitalicia en el IRPF: cómo tributan las rentas que cobras
Aquí hay que separar dos cosas que se confunden constantemente. La primera es cómo tributan las rentas periódicas que recibes de la aseguradora, que es lo que explicamos en este apartado y afecta a cualquier persona, de cualquier edad. La segunda es la posible exención de la ganancia patrimonial obtenida al vender un activo y reinvertir el dinero en una renta vitalicia siendo mayor de 65 años, que tiene sus propias reglas y tratamos en el apartado siguiente. Son ventajas distintas, con requisitos distintos, y pueden darse juntas o por separado.
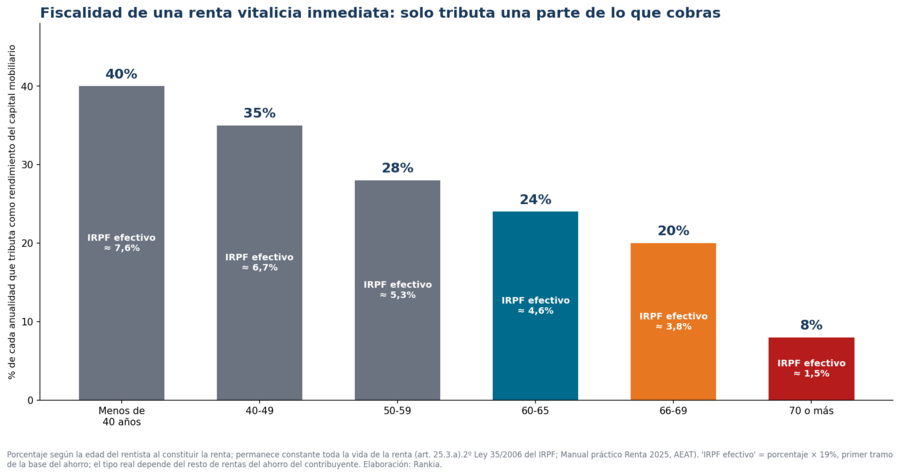
Las rentas que cobras tributan como rendimiento del capital mobiliario en la base del ahorro del IRPF (artículo 25.3.a) de la Ley 35/2006). Pero no tributa toda la renta: la ley entiende que una parte de cada pago es devolución de tu propio capital y otra parte es rendimiento, y fija por ley qué porcentaje se considera rendimiento en función de la edad que tenías al constituir la renta. Ese porcentaje permanece constante durante toda la vida de la renta, aunque cumplas años. Esta es la tabla vigente, tal como la recoge la Agencia Tributaria en el Manual de Renta 2025:
(*) Calculado aplicando el 19%, primer tramo de la base del ahorro. El tipo real depende del total de rentas del ahorro del contribuyente ese año. Fuente: artículo 25.3.a).2º de la Ley 35/2006 y Manual práctico de Renta 2025 de la AEAT.
La parte que tributa se integra en la base imponible del ahorro junto con intereses, dividendos y ganancias patrimoniales, y se grava con la escala del ahorro vigente: 19% hasta 6.000 euros, 21% de 6.000 a 50.000, 23% de 50.000 a 200.000, 27% de 200.000 a 300.000 y 30% a partir de 300.000. La aseguradora practica una retención del 19% sobre esa parte (no sobre la renta completa) cada vez que paga, y esa retención se descuenta después en la declaración.
Por qué "tributa poco" no es una frase de marketing: una persona que constituye la renta con 71 años y cobra 10.000 euros al año declara solo 800 euros de rendimiento (el 8%), sobre los que paga 152 euros de IRPF si está en el primer tramo del ahorro. Un depósito que le pagara 10.000 euros de intereses tributaría por los 10.000 completos. La diferencia se explica porque la ley asume que, a esa edad, casi todo lo que cobras es tu propio capital que te devuelven, y el capital propio no tributa. Es una presunción legal favorable, no un regalo: si vives muchos años y acabas cobrando mucho más de lo que aportaste, seguirás tributando solo por el 8%.
Rentas diferidas: la rentabilidad acumulada también tributa
Si contratas la renta a los 58 años pero empiezas a cobrar a los 67, la edad que determina el porcentaje es la que tienes cuando comienza el cobro (67 años, 20%), no la de la firma, porque la ley considera que la renta se constituye cuando la aseguradora queda obligada a pagar. Pero durante los años de diferimiento la prima ha generado una rentabilidad, y esa rentabilidad no puede quedar sin gravar: se suma al porcentaje anterior y se reparte linealmente durante los diez primeros años de cobro (artículo 25.3.a).4º de la Ley y artículo 18 del Reglamento del IRPF). La aseguradora certifica ese importe; en la práctica supone que en una renta diferida tributas algo más que en una inmediata constituida a la misma edad, durante la primera década.
Qué pasa fiscalmente si rescatas la renta
Algunas modalidades permiten rescatar el capital pendiente. Si lo haces, la ley recalcula todo: el rendimiento del capital mobiliario en el año del rescate es el importe rescatado más las rentas ya cobradas, menos las primas pagadas y menos los rendimientos por los que ya tributaste (artículo 25.3.a).5º). Traducido: pierdes la ventaja de los porcentajes reducidos sobre lo rescatado y tributas por la rentabilidad real. Y si la renta se había constituido acogiéndose a la exención de mayores de 65 años, el rescate obliga además a pagar la ganancia que quedó exenta, con intereses de demora. El rescate es, casi siempre, la peor salida fiscal de este producto.
Rentas vitalicias heredadas
Los porcentajes de la tabla se aplican a rentas no adquiridas por herencia, legado u otro título sucesorio. Si recibes una renta vitalicia como beneficiario por el fallecimiento del asegurado (por reversión, por ejemplo), la adquisición tributa en el Impuesto sobre Sucesiones y Donaciones y las rentas que cobres después no se gravan otra vez como rendimiento del capital mobiliario en el IRPF. Lo desarrollamos en el apartado de herencia.
Renta vitalicia para mayores de 65 años: la exención por reinversión
Esta es la segunda ventaja fiscal, y la razón por la que muchas personas oyen hablar de las rentas vitalicias por primera vez en la sucursal del banco al ir a vender un piso. El artículo 38.3 de la Ley del IRPF, desarrollado en el artículo 42 del Reglamento, permite dejar exenta la ganancia patrimonial obtenida al transmitir cualquier elemento patrimonial si el contribuyente es mayor de 65 años y destina el importe obtenido a constituir una renta vitalicia asegurada a su favor. Puede ser una segunda vivienda, un local, acciones, fondos de inversión, un terreno o incluso un elemento afecto a una actividad económica. (La vivienda habitual ya está exenta para mayores de 65 sin necesidad de reinvertir, por el artículo 33.4.b); nuestra guía sobre mayores de 65, exención por vivienda habitual y renta vitalicia analiza cómo combinar ambas en una estrategia patrimonial.)
Estos son los requisitos, todos ellos de obligado cumplimiento:
Edad: tener más de 65 años en la fecha de la transmisión. La Dirección General de Tributos ha confirmado (consulta V1544-25) que un contribuyente menor de 65 no puede aplicarla aunque cumpla el resto de condiciones.
Plazo: la renta vitalicia debe constituirse en los seis meses siguientes a la transmisión. Si la ganancia estuvo sometida a retención (por ejemplo, en fondos de inversión), el plazo para reinvertir el importe de la retención se amplía hasta el final del ejercicio siguiente.
Límite: la cantidad máxima que da derecho a exención es de 240.000 euros por contribuyente, en total y para toda la vida, no por operación. Si ya reinvertiste 50.000 euros de una venta anterior, en la siguiente solo computan 190.000. En un matrimonio con bienes gananciales, cada cónyuge tiene su propio límite de 240.000 euros sobre su mitad.
Reinversión parcial: si reinviertes menos del importe total obtenido (porque el piso vale más de 240.000 euros o porque decides guardar una parte), solo queda exenta la parte proporcional de la ganancia que corresponde a lo reinvertido. Si reinviertes el 60% del precio de venta, queda exento el 60% de la ganancia.
Comunicación: debes comunicar a la aseguradora que la renta constituye la reinversión del importe de una transmisión, a efectos de la exención. Las aseguradoras tienen un formulario específico para ello; sin esa comunicación, la exención no se aplica.
Características de la renta: el contrato debe firmarse entre el contribuyente (como beneficiario) y una aseguradora; la renta debe tener periodicidad igual o inferior al año; debe empezar a cobrarse dentro del año siguiente a su constitución; y el importe anual no puede decrecer más de un 5% respecto al año anterior. Sí se permiten mecanismos de reversión, periodos ciertos y contraseguro en caso de fallecimiento.
Prohibición de anticipar: si rescatas o anticipas total o parcialmente los derechos económicos de la renta, pierdes la exención. Tendrás que presentar una declaración complementaria del año de la venta incluyendo la ganancia, con intereses de demora.
Declaración: si la reinversión se hace en un año distinto al de la venta, debes hacer constar en la declaración del año de la venta tu intención de reinvertir.
Un matiz importante que separa esta ventaja de la anterior: la exención libra de tributar la ganancia de la venta, una sola vez. Las rentas que cobres después tributan según la tabla de edades del apartado anterior. Si tenías 70 años al constituir la renta, tributarás cada año por el 8% de lo cobrado; si tenías 67, por el 20%. Una persona de 66 años que quiera aplicar la exención tiene, por tanto, un incentivo fiscal adicional a esperar a los 70 para constituir la renta, aunque eso le deje fuera del plazo de seis meses para una venta que necesite hacer ya. Son decisiones que conviene planificar con calendario, y para las que un asesor financiero registrado puede ahorrarte mucho más de lo que cuesta.
Tres ejemplos numéricos para entender la renta vitalicia
Las cifras de renta son ilustrativas: sirven para entender el mecanismo, no para anticipar lo que ofrecerá una aseguradora concreta. La fiscalidad aplica la normativa vigente.
Ejemplo 1: renta vitalicia inmediata y su fiscalidad
Marta tiene 68 años y aporta 100.000 euros a una renta vitalicia pura. Supongamos que la aseguradora le ofrece 5.400 euros al año de por vida (450 euros al mes). Al tener entre 66 y 69 años al constituirla, solo el 20% de cada anualidad es rendimiento del capital mobiliario: 1.080 euros. Sobre esa cantidad la aseguradora retiene el 19% (205,20 euros) y Marta la declara en la base del ahorro. Si no tiene otras rentas del ahorro relevantes, su IRPF sobre la renta vitalicia es de unos 205 euros al año: un tipo efectivo del 3,8% sobre los 5.400 euros cobrados. Ese porcentaje del 20% no cambiará aunque Marta cumpla 80 o 90 años. Si en lugar de una vitalicia pura hubiera elegido una con contraseguro del 100% del capital, la renta ofrecida habría sido sensiblemente menor (véase el ejemplo 3), pero el porcentaje fiscal, idéntico.
Ejemplo 2: mayor de 65 años que vende un inmueble
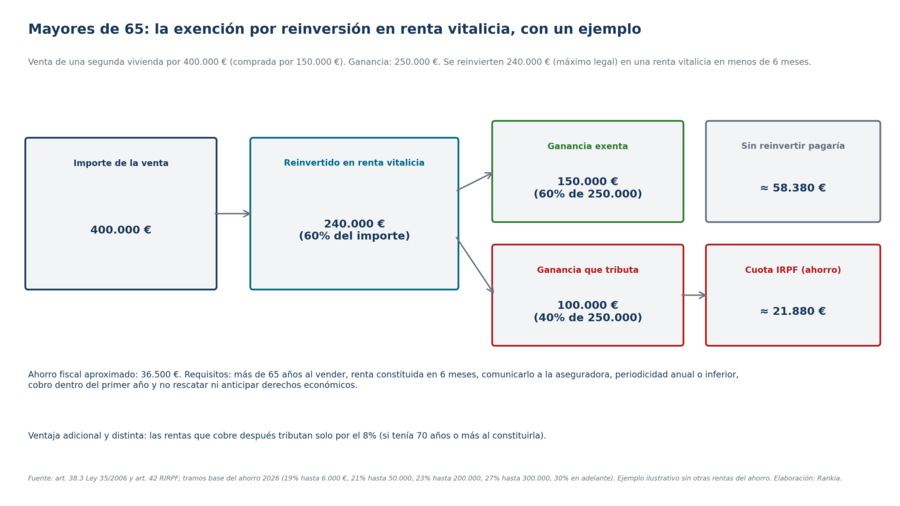
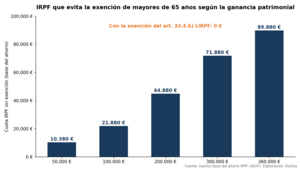
Antonio tiene 70 años y vende por 400.000 euros un piso que no es su vivienda habitual y que compró hace 25 años por 150.000 euros (incluidos gastos). Su ganancia patrimonial es de 250.000 euros. Sin hacer nada, tributaría en la base del ahorro: 1.140 euros por los primeros 6.000, 9.240 por los siguientes 44.000, 34.500 por los siguientes 150.000 y 13.500 por los últimos 50.000: 58.380 euros de IRPF.
Antonio decide reinvertir el máximo legal, 240.000 euros, en una renta vitalicia asegurada dentro de los seis meses siguientes, y lo comunica a la aseguradora. Ha reinvertido el 60% del importe de la venta (240.000 de 400.000), así que queda exento el 60% de la ganancia: 150.000 euros exentos. Los 100.000 euros restantes tributan: 1.140 + 9.240 + 11.500 = 21.880 euros. El ahorro es de unos 36.500 euros. Los 160.000 euros que no reinvirtió quedan a su libre disposición. Además, la renta que cobre de esos 240.000 euros tributará solo por el 8% de cada anualidad, porque tenía 70 años al constituirla. A cambio, ha renunciado a la disponibilidad de 240.000 euros de por vida: si dentro de tres años necesita ese dinero y rescata, deberá pagar los 36.500 euros que se ahorró más intereses de demora, además de perder la fiscalidad de la renta.
Ejemplo 3: fallecimiento con y sin protección para los herederos
Dos hermanos de 72 años aportan 200.000 euros cada uno. Carmen contrata una vitalicia pura y, en nuestro ejemplo, cobra 13.000 euros al año. Luis contrata la misma renta pero con contraseguro del 100% de la prima, para que sus hijos recuperen los 200.000 euros a su fallecimiento, y cobra 6.500 euros al año. La diferencia no es una comisión: en el caso de Carmen la aseguradora puede repartir el capital entre los años que se espera que viva, porque no tiene que devolverlo; en el de Luis debe conservar íntegros los 200.000 euros para los beneficiarios, así que solo puede pagarle la rentabilidad que obtiene con ellos. Si Carmen fallece a los 74, habrá cobrado 26.000 euros y sus herederos nada. Si vive hasta los 95, habrá cobrado 299.000. Luis, en cualquier escenario, deja 200.000 euros a sus hijos, pero vive con la mitad de renta. Ninguna de las dos decisiones es mejor en abstracto; depende de para qué es el dinero.
Herencia y fallecimiento: qué pasa con el dinero de una renta vitalicia
Es la pregunta que más inquieta y la peor explicada en las oficinas. La respuesta depende por completo de la modalidad:
Vitalicia pura: al fallecer el asegurado la renta se extingue. El capital ya no existe como tal; se ha convertido en las rentas cobradas y en la financiación de otros asegurados que viven más. Los herederos no reciben nada y no hay nada que declarar en Sucesiones.
Periodo cierto: si el asegurado fallece antes de completar el periodo garantizado, los beneficiarios cobran las rentas restantes (o su valor actual en un pago único, según contrato).
Reversión: el beneficiario designado (habitualmente el cónyuge) pasa a cobrar el porcentaje pactado de la renta mientras viva. Al fallecer también él, la renta se extingue.
Contraseguro: los beneficiarios reciben el capital de fallecimiento pactado (el 100%, el 90%, un porcentaje decreciente o el saldo no consumido).
Cuando hay algo que cobrar, los beneficiarios lo reciben al margen de la herencia, porque son prestaciones de un seguro de vida designadas en la póliza y no forman parte del caudal hereditario. Fiscalmente tributan en el Impuesto sobre Sucesiones y Donaciones como seguro de vida, con la reducción estatal específica para cónyuge, ascendientes y descendientes y las bonificaciones que cada comunidad autónoma añade, que en muchas regiones dejan la factura muy reducida para familiares directos. La fiscalidad sucesoria completa la explicamos en donaciones en vida frente a herencia y en el artículo sobre la plusvalía del muerto.
El punto que hay que interiorizar es que proteger a los herederos siempre cuesta renta. Cada euro que la aseguradora se compromete a devolver es un euro que no puede repartirte en vida. Quien quiera maximizar la renta y a la vez dejar patrimonio suele hacer mejor en destinar solo una parte del capital a la renta vitalicia (la que cubre sus gastos esenciales) y dejar el resto en activos heredables, que en contratar una renta con contraseguro al 100% sobre todo el capital.
Ventajas de las rentas vitalicias
Ingresos garantizados de por vida. Es el único instrumento privado que elimina el riesgo de agotar el dinero por vivir muchos años. La pensión pública lo hace, pero no la controlas tú.
Fiscalidad muy favorable de las rentas, sobre todo a partir de los 66 años (20% de la renta tributa) y de los 70 (8%), como hemos visto.
Exención de la ganancia por reinversión para mayores de 65, hasta 240.000 euros, que puede ahorrar decenas de miles de euros de IRPF a quien tenga inmuebles o carteras con grandes plusvalías.
Previsibilidad. Sabes exactamente cuánto cobrarás cada mes, sin depender del mercado ni tener que tomar decisiones de inversión a los 85 años.
Protección frente a la propia longevidad y frente al deterioro cognitivo: una renta que llega sola al banco es más difícil de dilapidar o de perder por un mal consejo que un capital disponible.
Flexibilidad de diseño para proteger a un cónyuge (reversión) o a los hijos (contraseguro), si se acepta el coste en renta.
Desventajas y riesgos de las rentas vitalicias
Estos inconvenientes son reales y en algunos casos decisivos. Conviene leerlos antes de firmar.
Pérdida de liquidez. El capital deja de ser tuyo. Muchas rentas no admiten rescate, y las que lo admiten lo penalizan en el valor recuperable y, siempre, en la fiscalidad. Si puedes necesitar ese dinero para una residencia, una enfermedad o ayudar a un hijo, no lo metas todo en una renta vitalicia.
Riesgo de fallecer pronto. En una vitalicia pura, fallecer a los dos años supone haber cobrado una pequeña fracción del capital y que los herederos no reciban nada. Las modalidades con periodo cierto o contraseguro mitigan este riesgo a cambio de menos renta.
Inflación. La mayoría de las rentas son fijas en euros nominales. Con una inflación del 2,5% anual, una renta de 1.000 euros mensuales compra dentro de 20 años lo que hoy compran 610. Existen rentas crecientes (por ejemplo, un 1% o 2% anual), pero arrancan con un importe inicial menor. Es el riesgo más subestimado del producto.
Coste implícito de las garantías. La aseguradora calcula la renta con hipótesis prudentes de mortalidad y de tipos de interés, y añade sus gastos y margen. Ese coste no aparece como una comisión visible; está dentro de la renta que te ofrecen. La única forma de medirlo es comparar cotizaciones de varias entidades para la misma edad y modalidad.
Riesgo de contraparte. Cobras de la aseguradora durante 20 o 30 años. El sector está sujeto a los requisitos de capital de Solvencia II y a la supervisión de la DGSFP, pero conviene elegir entidades grandes y solventes, y saber que las rentas vitalicias no están cubiertas por el Fondo de Garantía de Depósitos (100.000 euros) que protege las cuentas bancarias.
Menos herencia. Salvo que pagues por protegerla, la renta vitalicia reduce lo que dejas. Si tu prioridad es transmitir el máximo patrimonio, es probablemente el producto equivocado.
Coste de oportunidad. Una cartera diversificada bien gestionada puede generar más rentabilidad a largo plazo, aunque sin garantía y con el riesgo de agotarse. La comparación está en el apartado de alternativas.
Estructuras que no se entienden. Bajo el nombre "renta vitalicia" se venden productos vinculados a carteras de inversión en los que ni la renta ni el capital de fallecimiento están garantizados. En el foro de Rankia lo explicaba con claridad un usuario a raíz de un producto bancario concreto:
"Con el capital inicial hacen una inversión en la que tú asumes íntegramente el riesgo. De ahí van pagando la renta pactada y además va fluctuando según valor de mercado. En caso de rescate o de fallecimiento se paga lo que valga en el mercado la inversión y por eso puede, en casos muy malos, llegar a ser cero. [...] Suelen estar en niveles 2/3 de riesgo en escala de 7 aunque se venden casi como garantizados y ha habido bastantes disgustos con los rescates." — @patocles, hilo "Renta vitalicia, ¿dónde está el truco?", foro de Rankia
Y otro usuario, @botella, resumía en el mismo hilo el criterio que debería presidir cualquier contratación: "No inviertas nunca en algo que no conoces".
👉 Puedes leer el debate completo, con casos reales de rescates y de productos vendidos a personas mayores, en el hilo del foro de seguros. Antes de firmar, pide el documento de datos fundamentales (KID) del producto y comprueba si la renta y el capital de fallecimiento son garantizados o dependen del valor de una cartera.
Renta vitalicia frente a las alternativas: ¿qué problema resuelve que las demás no?
La pregunta correcta no es qué producto es más rentable, sino qué problema resuelve cada uno. Esta comparación no es un catálogo de productos, sino de formas de convertir patrimonio en ingresos:
Alternativa
¿Cubre el riesgo de vivir mucho?
Liquidez
Herencia
Fiscalidad de lo que cobras
Renta vitalicia
Sí, garantizado
Muy baja o nula
Solo si se paga por ella
Tributa del 8% al 40% de la renta según edad
Retiradas de una cartera de fondos
No; puede agotarse
Total
Lo que quede, con plusvalías no tributadas
Tributa solo la ganancia de cada reembolso
Dividendos
Parcial; dependen de las empresas
Alta
Íntegra
Tributa el 100% del dividendo
Depósitos
No; consumes capital sin garantía de duración
Alta
Íntegra
Tributa el 100% del interés
Renta temporal (seguro a 10-15 años)
No; termina en la fecha pactada
Baja
Según contrato
Tributa del 12% al 25% según duración
Pensión pública
Sí, y revalorizada con el IPC
No aplica
Viudedad
Tributa el 100% como renta del trabajo
Plan de pensiones cobrado en renta
Solo si se convierte en renta vitalicia asegurada
Baja
Derechos consolidados
Tributa el 100% como renta del trabajo
La alternativa más seria a una renta vitalicia es vivir de una cartera de fondos retirando cada año un porcentaje. Tiene tres ventajas enormes: conservas la liquidez, dejas en herencia lo que no gastes y, fiscalmente, cada reembolso solo tributa por la ganancia que incorpora (y la plusvalía latente desaparece al fallecer). Tiene un inconveniente que ninguna optimización elimina: no sabes cuántos años tiene que durar. La regla del 4% y sus variantes intentan acotar ese riesgo, pero una secuencia de malos años de mercado al principio de la jubilación o una vida excepcionalmente larga pueden agotar la cartera. Nuestra guía sobre cómo construir una cartera para vivir de las rentas desarrolla esa estrategia con detalle, y la de cuánto necesitas para vivir de tu patrimonio explica cómo dimensionar el gasto.
Por eso muchos planificadores no plantean la decisión como "renta vitalicia o cartera", sino como una combinación: cubrir los gastos esenciales que la pensión pública no alcanza con una renta vitalicia (garantía y fiscalidad) y dejar el resto del patrimonio invertido en una cartera diversificada (liquidez, crecimiento y herencia). Si te interesa esa segunda pata, estos son los dos brókers con los que más opera la comunidad de Rankia para construir carteras de fondos y ETFs a bajo coste:
Rentabilidad frente a seguridad de ingresos: por qué "capital entregado vs dinero recuperado" engaña
El cálculo que casi todo el mundo hace es: "entrego 200.000 euros, me dan 13.000 al año, necesito 15 años y medio para recuperar lo mío; si muero antes, pierdo". Es aritméticamente correcto y conceptualmente incompleto, por tres razones.
Primera: ese mismo cálculo aplicado a un seguro de hogar diría que has "perdido" todas las primas si tu casa nunca se incendia. Nadie lo ve así, porque entiende que compró protección. La renta vitalicia es un seguro contra vivir demasiado: si "pierdes" es porque el riesgo asegurado no se materializó, y eso también tiene valor mientras vives. Segunda: la alternativa de retirar 13.000 euros al año de una cuenta no es gratis; tiene un riesgo (quedarse a cero a los 87) que el cálculo no incluye y que la renta vitalicia elimina. Comparar un ingreso garantizado con uno que puede desaparecer como si fueran equivalentes es el error de base. Tercera: la comparación fiscal tampoco es simétrica. Los 13.000 euros de la renta tributan por 1.040 (el 8%); los 13.000 de intereses o dividendos, por 13.000.
La forma útil de evaluarla es preguntarse cuánto pagarías por tener garantizados de por vida tus gastos esenciales, sin depender de los mercados ni de tu capacidad de gestionar dinero a edades avanzadas. Para algunas personas ese valor es muy alto; para otras, con patrimonio holgado o herederos prioritarios, es bajo. Ambas respuestas son legítimas. Lo que no lo es, es decidir mirando solo la rentabilidad.
¿Cuándo tiene sentido una renta vitalicia y cuándo no?
Puede tener sentido:
Si tu pensión pública no cubre tus gastos fijos y quieres una segunda renta segura que los complete de por vida.
Si eres mayor de 65 años, tienes un inmueble o una cartera con grandes plusvalías y la exención por reinversión te ahorra una cantidad relevante de IRPF.
Si tienes 70 años o más y buscas la renta más alta con la menor fiscalidad, porque la mortalidad juega a favor de la renta y el 8% a favor del impuesto.
Si te preocupa vivir muchos años (tienes buena salud y antecedentes familiares de longevidad) o gestionar tu patrimonio en la vejez.
Si valoras más la tranquilidad de un ingreso previsible que la posibilidad de una rentabilidad mayor sin garantía.
Si no tienes herederos a los que proteger, o ya los has protegido con otros bienes, y quieres disfrutar del patrimonio en vida.
Tiene menos sentido:
Si puedes necesitar liquidez para imprevistos, dependencia o ayudar a la familia y no tienes otros ahorros disponibles.
Si tu horizonte es corto o tu salud es delicada: la renta vitalicia paga a quien vive mucho.
Si quieres mantener el control total del capital y de cómo se invierte.
Si tu prioridad es dejar el máximo patrimonio a los herederos: pagarás mucha renta por protegerlo y, probablemente, otras estructuras lo hagan mejor.
Si tu patrimonio y tus ingresos son tan holgados que el riesgo de longevidad no existe para ti: entonces estás pagando por un seguro que no necesitas.
Si la oferta concreta incorpora garantías cuyo coste implícito, comparado con otras cotizaciones, es demasiado alto, o si es un producto vinculado a inversiones que no entiendes.
Y una regla que sirve en casi todos los casos: nunca destines todo tu patrimonio líquido a una renta vitalicia. Dimensiona la renta para cubrir la parte de tus gastos esenciales que la pensión no alcanza, y conserva el resto con liquidez.
Renta vitalicia, PIAS, plan de pensiones e hipoteca inversa: no son lo mismo
Estos conceptos se cruzan en las conversaciones sobre jubilación y conviene separarlos:
Renta vitalicia es la prestación: una forma de cobrar (de por vida) que puede ser el resultado de una prima única, de un PIAS, de un plan de pensiones o de un seguro de ahorro.
PIAS (Plan Individual de Ahorro Sistemático) es un vehículo de ahorro en forma de seguro de vida con aportaciones periódicas (máximo 8.000 euros al año y 240.000 en total), cuya ventaja fiscal consiste en que, si se mantiene al menos cinco años y se cobra como renta vitalicia, la rentabilidad acumulada queda exenta y las rentas tributan con los porcentajes de la tabla anterior. Es decir, el PIAS es el camino y la renta vitalicia, el destino. Lo explicamos en detalle en fiscalidad de los PIAS.
Plan de pensiones: también puede cobrarse en forma de renta (financiera o vitalicia asegurada), pero su fiscalidad es opuesta: lo que cobras tributa al 100% como rendimiento del trabajo en la base general, porque las aportaciones ya redujeron tu base imponible al aportar. Comparar la renta de un plan de pensiones con una renta vitalicia sin tener en cuenta esta diferencia lleva a error. Puedes comparar productos en nuestro comparador de planes de pensiones.
Hipoteca inversa: permite obtener una renta a cambio de la vivienda sin venderla ni dejar de vivir en ella; puede complementarse con una renta vitalicia diferida para que la renta no se agote. Es un producto distinto, con su propia problemática, que tratamos en hipoteca inversa frente a hipoteca tradicional.
Preguntas frecuentes sobre las rentas vitalicias
¿Qué es una renta vitalicia y cómo funciona?
Es un seguro de vida por el que entregas un capital a una aseguradora y recibes a cambio una renta periódica garantizada hasta tu fallecimiento. La aseguradora calcula la renta según tu edad (esperanza de vida), los tipos de interés y la modalidad elegida, y asume el riesgo de que vivas más años de los previstos.
¿Cuánto se cobra con una renta vitalicia?
No hay una cifra universal. Depende de la edad y el sexo del asegurado, de si incorpora protección para herederos (reversión, periodo cierto o contraseguro), de los tipos de interés en el momento de contratar y de la aseguradora. A mayor edad, mayor renta por cada euro aportado; a mayor protección para herederos, menor renta. La única forma fiable de saberlo es pedir varias cotizaciones para la misma modalidad.
¿Cómo tributa una renta vitalicia en Hacienda?
Las rentas tributan como rendimiento del capital mobiliario en la base del ahorro, pero solo por un porcentaje de cada anualidad fijado según la edad al constituirla: 40% (menos de 40 años), 35% (40-49), 28% (50-59), 24% (60-65), 20% (66-69) y 8% (70 o más). Ese porcentaje no cambia con el tiempo. La aseguradora retiene un 19% sobre la parte que tributa. La exención por reinversión para mayores de 65 es una ventaja distinta que afecta a la ganancia de la venta, no a las rentas.
¿Qué ventaja fiscal tienen los mayores de 65 años?
Pueden dejar exenta la ganancia patrimonial de vender cualquier bien (segunda vivienda, acciones, fondos) si reinvierten el importe obtenido, hasta 240.000 euros en total, en una renta vitalicia asegurada en los seis meses siguientes, comunicándolo a la aseguradora. Si reinvierten solo una parte, la exención es proporcional. Si después rescatan la renta, pierden la exención y deben pagar el impuesto con intereses de demora.
¿Qué pasa con el dinero de una renta vitalicia si fallezco?
Depende de la modalidad. En una vitalicia pura, la renta se extingue y los herederos no reciben nada. Con periodo cierto, cobran las rentas pendientes del periodo garantizado. Con reversión, el beneficiario (habitualmente el cónyuge) sigue cobrando un porcentaje de la renta de por vida. Con contraseguro, reciben el capital de fallecimiento pactado. Todas estas prestaciones tributan en el Impuesto sobre Sucesiones como seguro de vida, con las reducciones aplicables a familiares directos.
¿Se puede rescatar una renta vitalicia?
Solo si el contrato lo permite, y casi siempre con penalización en el valor recuperable. Además, fiscalmente el rescate elimina la ventaja de los porcentajes reducidos: se tributa por la rentabilidad real acumulada y, si la renta se constituyó con la exención de mayores de 65, hay que devolver el impuesto exento con intereses. Antes de contratar, conviene asumir que el dinero no volverá a estar disponible.
¿Es lo mismo una renta vitalicia que un PIAS?
No. El PIAS es un producto de ahorro con aportaciones periódicas y límites (8.000 euros al año, 240.000 en total) cuya ventaja fiscal se obtiene precisamente al cobrarlo en forma de renta vitalicia tras cinco años. La renta vitalicia es la forma de cobro; puede proceder de un PIAS o de una prima única aportada directamente.
¿Cuáles son las principales desventajas de una renta vitalicia?
La pérdida de liquidez del capital, el riesgo de fallecer pronto en las modalidades sin protección, la erosión de la inflación sobre una renta fija, el coste implícito de las garantías, la dependencia de la solvencia de la aseguradora durante décadas, la menor herencia y el riesgo de contratar productos vinculados a inversiones que no son realmente garantizados.
Conclusión
Una renta vitalicia no es un producto de ahorro ni una inversión que deba juzgarse por su rentabilidad. Es un seguro que convierte patrimonio en ingresos de por vida y traslada a la aseguradora el riesgo de que vivas más de lo que tu dinero aguantaría. Ese servicio tiene un precio (liquidez, herencia, inflación) y dos ventajas fiscales muy concretas que la ley española concede con generosidad: tributar solo por el 8% de la renta a partir de los 70 años y, para mayores de 65, librar de impuestos hasta 240.000 euros de ganancias reinvertidas. Tiene sentido para cubrir la parte esencial de los gastos que la pensión no alcanza, en la modalidad más sencilla que puedas entender y con la cotización más competitiva que encuentres. No lo tiene para quien necesita liquidez, tiene horizonte corto, prioriza la herencia o no comprende el producto que le ofrecen. Si dudas, la respuesta casi nunca es "todo o nada", sino "una parte, bien dimensionada".
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento fiscal o financiero. La normativa fiscal puede cambiar y su aplicación depende de las circunstancias de cada contribuyente. Para decisiones relevantes, consulta con un asesor fiscal o financiero registrado en la CNMV.
El capital de rescate en una renta vitalicia puede ser variable en función de varios factores, dependiendo de cómo esté estructurado el contrato. Algunas de las variables más comunes son la evolución del valor de la inversión si está vinculada a productos de renta variable como fondos de inversión o índices; la duración de la renta vitalicia dado que el rescate puede ser mayor si ha transcurrido más tiempo desde el inicio; el tipo de garantía contratada; o la estructura de participación en beneficios establecida por la aseguradora.
Un cordial saludo
#11
01/04/25 09:36
En algun caso las rentas vitalicias aseguran un capital fijo de rescate y también un fijo en caso de fallecimiento. En otros casos este capital es variable . ¿Variable en función de que? Esta es mi pregunta, gracias de antemano
#10
20/04/23 18:31
Gracias Miguel por el artículo.
Quería añadir que, en el caso las rentas vitalicias diferidas, además de lo que ya dice el artículo sobre que se declara un porcentaje fijo de la renta, según la edad de perceptor al empezar a cobrarla, a ese porcentaje se añade durante los primeros 10 años la rentabilidad generada hasta iniciarse el cobro de la renta. Para calcularla, se divide entre 10 la diferencia entre el capital acumulado y las primas pagadas.
Saludos cordiales.
en respuesta a
Miguel Arias
-
#9
04/02/22 19:49
Bueno pues ya lo tengo claro! No suscribo una renta vitalicia ya que los fondos que tengo tienen vocación de bienes hereditarios, y entonces seguiré gestionando mi cartera y en vida (Inter vivos) o a mi muerte se los cedo o sucedo a mis hijos, y creo haber entendido que al recibirlos no tributarían en sucesiones y donaciones, pero si en IRPF?
Depende de la póliza que firmes, pero una renta vitalicia es una apuesta de la casa aseguradora. En la mayoría de los casos así es. Hacen sus cálculos actuariales y en base a eso proponen la renta.
Un cordial saludo
en respuesta a
Miguel Arias
-
#7
04/02/22 17:11
Es decir, que si incorporo como prima a una renta vitalicia todo el patrimonio invertido en fondos, y si me muero al día siguiente de suscribir la renta vitalicia, todo ese patrimonio se pierde? Se lo queda el banco asegurador? Agradezco respuesta.
En principio el derecho sobre una renta vitalicia desaparece cuando fallece el beneficiario. No forma parte del patrimonio para transmitir a los herederos.
Un cordial saludo
#4
03/02/22 19:25
Hola, a ver si me aclaro sobre las rentas vitalicias de las que no tengo ni idea. Tengo 71 años y un patrimonio financiero materializado en fondos de inversión. Esta cartera de FI diversificada me está produciendo un rendimiento de 27% y dicha cartera es un montante (240.000€) que no necesito para vivir, por lo que lo he catalogado como un patrimonio hereditario para mis hijos, con lo cual al recibirla (creo) ellos no tributarían por ganancia patrimonial en Sucesiones. Con la actual legislación, me planteo liquidar esa cartera y coinvertirla en una renta vitalicia, que tributaría por rendimiento de c. mobiliario en mi IRPF al 8%, pero si tengo una renta vitalicia durante "20" años, (que optimista) no veo la ventaja de esta figura para mi ni para mis hijos, salvo que le pase a ellos esa renta vitalicia mensual que yo no necesito gastar, y ellos recibirían a mi muerte una cantidad importante (¿?) de rescate. En fin, agradezco que alguien me ayude con claridad. Gracias.
#3
12/11/21 09:35
Existe un tipo de renta vitalicia concreta para la exención de ganancias patrimoniales, mis padres han vendido un garaje por 18000 euros y están pensando en contactar con Unicaja y la Caixa para ver si lo ofrecen, tienen 81 años...
en respuesta a
Vidal13
-
Nuevo
#2
27/10/19 09:26
Supongo que esta respuesta llaga bastante tarde, sin embargo espero que sea de ayuda para otros.
El capital de rescate es un valor que no figura en la póliza porque se cotiza en el mercado, es decir, la renta tiene un valor calculado ya que se construye con títulos a renta fija, por tanto sufre el riesgo característico de la renta fija: variaciones de los tipos de interés, esto es que si a la fecha de solicitud de rescate la Renta Fija comparable (plazos, riesgo del emisor, montante mínimo) estuviese pagando tipos de interés superiores, el capital de rescate se vería minorado considerablemente, si fuese alrevés podría incrementarse.
Saludos
#1
17/01/13 17:32
Hola, buenas tardes, acabo de leer tus explicaciones y tengo una duda real sobre la RVI ;
Dispongo una renta vitalicia con una prima unica inicial de 10.000€, al y a rescatarla ( ventana sin penalización) y con un capital de fallecimiento del 98%, la prima unica se ha convertido en 9.800€.
Mi pregunta es la siguiente; no deberia poder recatar los 10.000€ como prima de rescate de supervivencia?, el 98% no corresponderia en caso de fallecimiento a mis herederos.
gracias y saludos.