
#3046
#3047
Re: Substrate AI (SAI): Opiniones y Seguimiento
#3048
Re: Substrate AI (SAI): Opiniones y Seguimiento
Inicié mi inversión en Substrate AI (SAI) el 18 de junio de 2024, habiendo ejecutado un volumen significativo de operaciones de compraventa a lo largo de los ejercicios 2024 y 2025.
Mi última operación registrada tuvo lugar el 04/03/2026, consistente en la compra y posterior venta en el Mercado Continuo de un paquete de 196.591 acciones de Substrate AI, con el siguiente desglose:
Compra (04/03/2026): 196.591 acciones a 0,0672 € / acción (Importe total: 13.228,46 €).
Venta (04/03/2026): 196.591 acciones a 0,0906 € / acción (Importe total: 17.796,92 €).
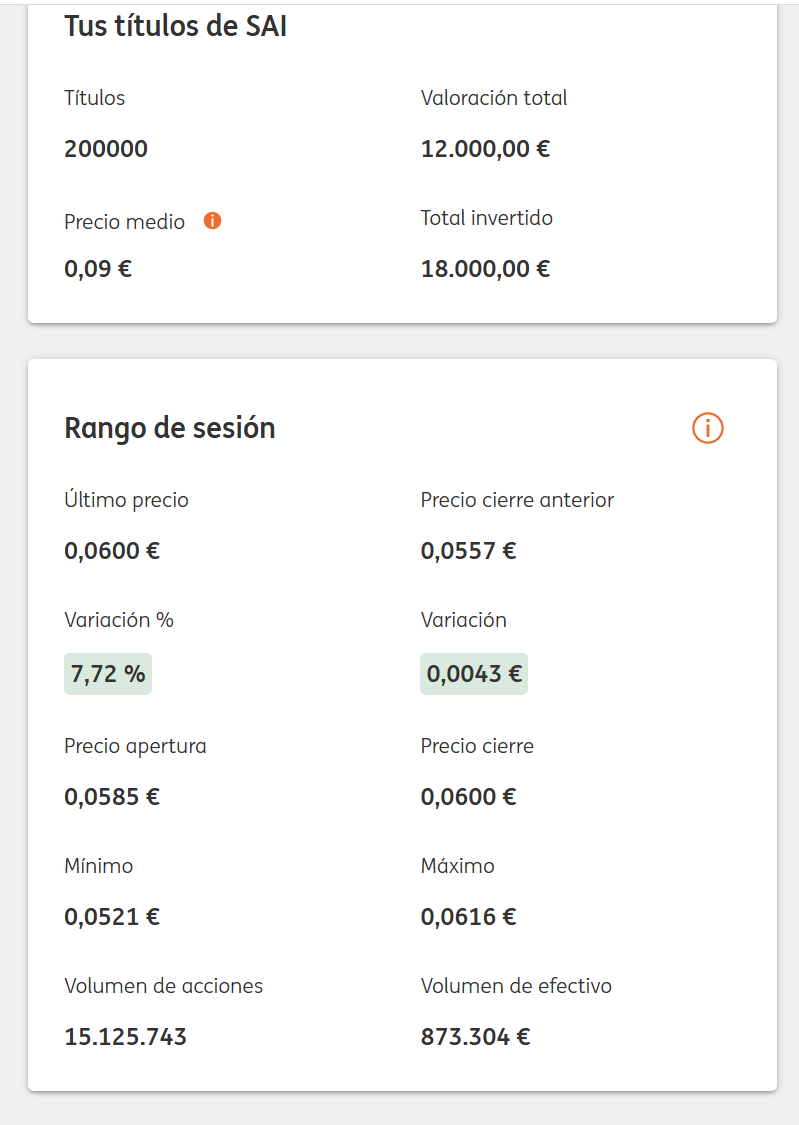
En la actualidad, mantengo en cartera 200.000 acciones sin ejecutar, sin urgencia ni necesidad económica de liquidez. Conservé esta posición para acreditar mi legitimación activa en el inicio de los trámites judiciales (dado que la condición de accionista resulta indispensable para interponer la acción legal). Al contar ya la querella con un juzgado asignado —a la espera de la resolución sobre su admisión a trámite—, la dirección letrada ha dado el visto bueno para la eventual venta de la posición.
Si lo has visto, sabrás que mis 200.000 acciones, son producto de plusvalías anteriores.
Mis órdenes de venta se encuentran fijadas por encima de la cotización reflejada en la plataforma de ING. Esta decisión responde a una estrategia de salida planificada y no al precio medio ponderado real de la cartera —el cual se sitúa en 0 € tras los beneficios de las operaciones previas—, siendo plenamente consciente de la volatilidad y la operativa especulativa habitual en este tipo de valores, no tengo prisa.
Mantengo la libertad de comprar o vender cuando lo estime conveniente, conservando intacta mi postura sobre los fundamentales de la compañía —salvo que estos varíen—, así como respecto a la operativa societaria desarrollada por la dirección (parte de la cual constituye el objeto de la querella).
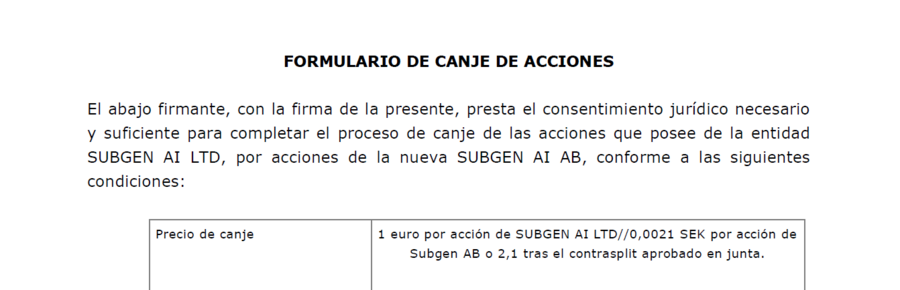
En relación con Subgen, me asiste el derecho a la adjudicación de aproximadamente 100.000 títulos, los cuales no han llegado a materializarse al no haber suscrito las exigencias impuestas para el canje. La firma de dicho documento habría supeditado la operación a la validación de la gestión societaria, implicando una renuncia explícita a mis derechos y exponiéndome a asumir responsabilidades frente a terceros (como los inversores suecos atraídos por el RTO) por la salida a bolsa de la filial.
Una vez que el órgano judicial resuelva sobre la admisión a trámite de la querella, se dará la publicidad correspondiente a las actuaciones. El escrito querellante ejercita acciones por los presuntos delitos de estafa agravada, administración desleal, falsedad contable y suministro de información falsa al mercado.
En lo relativo a mi pretensión individual, reclamo 1 euro por cada acción de Subgen que me corresponde —valor de referencia fijado por la propia mercantil—, amparándome en mi derecho a renunciar al RTO y exigir la liquidación de dicho importe. Asimismo, de ejecutarse la venta de las 200.000 acciones de Substrate AI que mantengo en cartera, reclamo la diferencia restante hasta alcanzar los 18.000 € en caso de que el valor final obtenido resultase inferior a dicha magnitud, más el correspondiente derecho a indemnización por los daños y perjuicios ocasionados.
#3049
Re: Substrate AI (SAI): Opiniones y Seguimiento
No pasa nada por preguntar así; al contrario, es la única pregunta que de verdad importa. Intento explicarlo sin tecnicismos:
Cuando una empresa anuncia que ha conseguido «40 millones de financiación», suena a gran noticia, y lo es... si el dinero se destina a hacer crecer un negocio rentable. Pero llevamos 4 años viendo que, de los más de 60 millones que ha «captado» en los últimos años, buena parte fue dinero real, y buena parte se destinó a comprar empresas —con dinero o con acciones, da igual. El problema es que muchas de esas empresas no generan retorno real, así que el efecto es el mismo que si el dinero nunca hubiera entrado: se consume y desaparece. Y buena parte de esas deudas —y de esas empresas— pertenecían a gente vinculada a los propios directivos. Así ha operado SAI desde su salida a bolsa: comprando empresas relacionadas con sus fundadores a valoraciones que después no se sostienen.
No es que llegara dinero y lo gastaran mal en un sentido simple: es que, entre deuda convertida en acciones y compras que no generan, la caja nunca llega a acumularse —entra y se va casi al mismo ritmo. Por eso la empresa lleva cuatro años donde cada vez vale menos.
Y aquí viene lo verdaderamente grave de estos días: la empresa acaba de bajar el valor nominal de sus acciones de 0,10 € a 0,001 € (cien veces menos). Puede sonar a detalle técnico aburrido, pero no lo es. Ese valor nominal actuaba hasta ahora como un suelo legal: por ley no se pueden emitir acciones nuevas por debajo de ese precio, por lo que había un límite infranqueable a cuántas acciones se podían crear por cada euro de deuda a convertir. Aunque se compensara la diferencia entre el valor de cotización y el valor nominal por otra vía, el número total de acciones que se podía emitir de golpe era menor. Al bajar ese suelo prácticamente a cero, la barrera desaparece.
La excusa oficial es «homogeneizar» el nominal de la clase A con el de la clase B, que ya estaba en 0,001 €. Pero esa excusa no explica la elección: para igualar ambas clases podían haber subido la B a 0,10 € igual de bien, manteniendo la protección para todo el capital. Eligieron bajar la A, la clase con derecho a voto y la mayoritaria —más de 300 millones de acciones frente a los 138,6 millones de la B, que además lleva años sin crecer ni un título—, y es precisamente en acciones clase A donde se han hecho siempre todas las conversiones de deuda de los últimos años, nunca en B. La "homogeneización" no es el motivo —es la cobertura formal de una decisión que quita el suelo protector exactamente de la clase que se diluye y que vota, dejando intacta la que no se toca nunca.
¿Casualidad de fechas, además? El cambio se aprobó el 29 de junio. Los bonos convertibles de 39,2 millones de euros (de los que solo se ha desembolsado una pequeña parte) se firmaron el 30 de junio, justo al día siguiente. Y la propia empresa reconoció por escrito que bajaba el nominal para que no «limite indebidamente» futuras operaciones de financiación ligadas al precio de la acción. No hace falta interpretar mucho ahí.
La acción, además, lleva ya desde enero de 2025 —más de año y medio— pegada al antiguo suelo de 0,10 €, sin poder bajar más por ley aunque el precio de mercado real ya estuviera por debajo.
¿Previsión de cotización a medio o largo plazo? Con honestidad: no puedo dar una cifra, y desconfiaría de cualquiera que te la dé. Lo que sí puedo decir es esto: con semejante número de acciones en juego, es perfectamente posible que a la empresa le vaya bien el día de mañana —y aun así, el precio de hoy sea muy elevado. Son dos preguntas distintas: si el negocio funciona, y cuánto vale cada acción tuya cuando existan varias veces más que ahora.
¿Cuántas acciones darán si hacen una ampliación de 1 millón de euros, siendo el nominal 0,001 €? Con el precio de hoy (~0,06 € de cotización), el 80% de VWAP son 0,048 € —y la fórmula coge el mayor entre eso y el nominal. Con el nominal antiguo (0,10 €), ganaba el nominal: conversión a 0,10 €, unas 10.000.000 de acciones por cada millón convertido. Con el nominal nuevo (0,001 €), gana ya directamente el precio de mercado real (0,048 €): unas 20.833.333 de acciones —el doble, para la misma deuda convertida al mismo precio de mercado de hoy. El peligro real no es que la cotización cambie: es que, esté donde esté, ya no hay ningún suelo que la frene, y el pasado lo conocemos: cada día la conversión de acciones se fue haciendo más, más y más abajo.
La cifra exacta no la sabemos, pero sí sabemos el nominal, y sí sabemos el valor en libros de esta empresa sin sus intangibles. De los 29,2 millones que figuran como tal, buena parte es fondo de comercio pagado por comprar empresas de gente vinculada a los propios directivos, e I+D capitalizado que no siempre se traduce en ingresos reales. Dos unidades de negocio del propio grupo ya han tenido que llevar su fondo de comercio a cero por este motivo.
El patrimonio neto contable limpio de esa parte cuestionable (29,2 M€ de los 42,6 M€ totales) te deja un valor tangible neto de en torno a 13-14 M€ para todo el grupo —parte del motivo por el cual SAI no cotiza ni cerca de su valor en libros.
Y si la empresa anuncia que además necesita más ampliaciones de capital para el día a día, más ampliaciones habrá, porque cualquiera que vea el informe anual sabe que la empresa no genera suficiente dinero para pagar sus propios gastos.
La pregunta no es «¿subirá o bajará mañana?». La pregunta real es: «¿cuántas acciones más van a existir dentro de uno, dos, o tres años?», porque sus directivos dijeron muchas veces que buscarían otras fórmulas; en cambio, la operativa fue y ha sido la misma hasta la fecha. Y, ahora mismo, no hay absolutamente ningún suelo legal que limite esa cifra.
Es literalmente una fábrica de papel. El precio solo se podrá poner cuando acabe de emitir papel.
¿Tú meterías tu pasta a largo plazo en un negocio que te dicen que es una buena inversión, cuando quienes te lo dicen han ido reduciendo su propia posición directa en esa misma sociedad y han cambiado buena parte de lo que les quedaba por acciones de la matriz que la controla, no por la que cotiza y en la que entras tú?
El valor de una empresa empieza por el valor que los propios directivos le dan a la acción. Pregunta a la SRA. Botín por ejemplo.
El valor de una empresa empieza por el valor que los propios directivos le dan a la acción. Pregunta a la SRA. Botín por ejemplo.
#3050
Vinoxdata se ha desarrollado considerablemente durante las últimas semanas.
La web reúne ahora, de forma más estructurada, información pública sobre Subgen AI, Substrate AI y las distintas sociedades, productos y relaciones del grupo.
Entre las novedades se incluyen:
• páginas más completas para sociedades y productos;
• estructura societaria y relaciones de propiedad;
• cronología de acontecimientos relevantes;
• cifras financieras publicadas, sin estimaciones propias;
• documentación sobre la financiación de SETT;
• una página específica para el informe Q2 de Subgen AI;
• preguntas abiertas sobre información que todavía no ha podido verificarse;
• enlaces directos a BME Growth, Nasdaq, registros mercantiles y otras fuentes primarias.
Vinoxdata no publica precios objetivo, recomendaciones ni valoraciones propias. Su finalidad es mostrar qué está documentado, dónde se encuentra la fuente y qué cuestiones permanecen sin respuesta.
Versión en español:
#3051
Premio Carnegie de Filantropía para el SR. Serratosa.
La cotización de la acción lleva días sumida en una elevada volatilidad, dando tumbos sin mostrar una dirección clara. Este comportamiento errático refleja a la perfección la desconcertante realidad del valor: tras una fase evidente de acumulación entre el 26 de junio y el 15 de julio, la pauta posterior indica que se está distribuyendo papel de manera sistemática entre quienes aún confían en el proyecto.
Mientras tanto, la gestión operativa y financiera continúa ofreciendo un espectáculo dantesco. Los resultados no aportan la más mínima certeza —ya se analice la actividad en España o en Suecia—, la ausencia de contratos relevantes es absoluta y el silencio corporativo resulta ensordecedor. Sin embargo, lo más sangrante no es la falta de negocio, sino la asombrosa capacidad de la directiva para dilapidar el capital social mediante un esquema financiero que roza el esperpento.
Imagínense por un momento al pescadero de su barrio yendo de madrugada al Merca a comprar la merluza a 10 euros el kilo para luego vendérsela en el mostrador a sus amigos por 7 euros. Cuesta trabajo entender cómo un negocio así sostendría el cartel de abierto más de dos días, pero en esta compañía parece ser la estrategia estrella. Mientras se sangra al accionista minoritario con constantes diluciones y se emiten pagarés en el MARF —dentro de un programa de hasta 10 millones de euros, del que ya se han colocado 1,5 millones— pagando un interés de hasta el 5%, la empresa se dedica a prestar ese mismo dinero a un módico 3,25% anual a 5 años.
Veanse el MARF de estos días para verificar la información.
Veanse el MARF de estos días para verificar la información.
Los afortunados beneficiarios de esta rebaja de saldos son dos directivos de Diagximag: Luis Daniel Fernández Pérez (672.379,76 €) y Andrés Martínez Antón (157.790,86 €). Resulta fascinante comprobar cómo las mismas dos personas que en 2023 figuraban registradas como acreedoras de la sociedad, emergen ahora como privilegiados deudores financiados con el dinero que a la propia empresa le cuesta sustancialmente más caro captar. Un auténtico milagro de la ingeniería financiera donde la pérdida la absorbe el de siempre y el beneficio se lo quedan los de casa.
Tengan la estampa presente: la empresa les presta el capital al 3,25% y, si a estos dos afortunados les da por comprar los propios pagarés de la compañía con ese mismo dinero prestado, se embolsan un 1,75% de margen limpio sin poner un solo euro de su bolsillo.
Ante semejante despliegue de filantropía, la generosidad del Sr. Serratosa deja a cualquiera sin palabras. Señor Serratosa, hágame el favor de prestarme a mí también unos cientos de miles de euros, que se los reinvierto en sus propios pagarés hoy mismo y nos repartimos el beneficio.
Por si esta subvención interna no fuera suficiente, la matriz sueca añade su propia contribución al manual de cómo regalar activos. El 20 de septiembre de 2025, Magnasense (actual Subgen AI AB, antes AegirBio AB) traspasó un paquete entero de filiales de diagnóstico a ADC Services International Limited, una sociedad pantalla británica con el deslumbrante capital social de 200 libras. Por el camino, una deuda intragrupo de 16 millones de coronas suecas se reestructuró amablemente a 10 años, a tipo cero y ligada al 50% del EBITDA de la propia filial transferida; es decir, si no hay beneficios, no se paga un solo céntimo. Y para redondear la caridad corporativa, Magnasense no cobró nada por la venta, sino que pagó 75.000 euros de su bolsillo al comprador para que tuviera a bien quedarse con las llaves.
A este tipo de préstamos «a fondo perdido» también me apunto yo. Le ruego que contacte conmigo lo antes posible, que tengo una empresa dispuesta a recibir su dinero al 0% de interés y con las devoluciones cómodamente sujetas a mi EBITDA futuro... si es que algún día decido tenerlo.
El broche de oro a este ejercicio de generosidad con dinero ajeno lo pone la sanción impuesta por la Finansinspektionen (el regulador sueco) el 25 de junio de 2025, ascendiente a 12 millones de coronas por infracciones relativas a información privilegiada. La condición pactada en la fusión con Subgen obligaba a que un tercero pagase la multa antes de cerrar la operación, pero el 29 de septiembre de 2025 esa exigencia se levantó sin más, dejándola íntegramente dentro de la casa. Y cuando semanas después el nuevo consejo (Serratosa / García Braulio, nombrado el 05/11/2025) tomó las riendas, se encontró la multa convenientemente aparcada en el garaje comunitario, siendo ahora la propia Subgen la que se gasta los cuartos en recurrir la sanción ante el Tribunal de Apelación sueco.
Faltaría más. Visto lo visto, tengo algún conocido con varias multas de tráfico pendientes de pago; por favor, contacte con él también, Sr. Serratosa, no vaya a ser que le queden ganas de seguir corriendo con los gastos de los demás.
Fabricar papel, regalar el dinero y coleccionar marrones ajenos: esa parece ser la apasionante operativa intradía de esta cotizada.
Ruego señores que en el próximo Premio Carnegie de Filantropía se tome al SR. Serratosa como uno de los candidatos firmes a ganarlo.
Aprovechando que estoy de vacaciones, le recuerdo que tiene a su entera disposición mi nombre, mis apellidos y mi correo electrónico en el registro de la denuncia a la RPGD. Si necesita mi número de teléfono no dude en pedírmelo por la vía que prefiera, que a esta ONG financiera me apunto de cabeza. O si lo prefiere para no molestarle en su ajetreada agenda de regalos, dígame a qué correo le escribo, ¿personal o corporativo? tengo ambos, a qué teléfono le llamo, ¡al que quiera!, o en qué fecha le hago una visita en su casa para que me firme la póliza; voy donde haga falta a recoger mi parte del pastel.
#3052
Re: Substrate AI (SAI): Opiniones y Seguimiento
Como veis el juego q han hecho hoy con subgen?? Lo han tirado un 40% a primera hora con 14 millones de acciones para luego ir comprando hasta hacer casi 120 millones y recuperar todo pero con muchas acciones más en su bolsillo. Será una señal de algo?? Querían más acciones sin q subiera un montón las acciones?? Buen susto nos han dado a más de uno
#3053
Re: Substrate AI (SAI): Opiniones y Seguimiento
No. Operan ambas acciones.
Son los mismos de dentro, a eso se dedicaron, a eso se dedican.
Convierto aqui, convierto aca..
aqui corto, ahora largo, ahora cambio de aqui .. alla..
Desde dentro viene el juego..
Tu con quien te juntas.. con gente de bien o de mal..?? Cada uno con los suyos.
Son los mismos de dentro, a eso se dedicaron, a eso se dedican.
Convierto aqui, convierto aca..
aqui corto, ahora largo, ahora cambio de aqui .. alla..
Desde dentro viene el juego..
Tu con quien te juntas.. con gente de bien o de mal..?? Cada uno con los suyos.
#3054
Re: Substrate AI (SAI): Opiniones y Seguimiento
Yaya, si se q ha sido un jugada, como lo de estar en positivo y cerrarla en el último sg con un-10% . Yo cambié mucho a subgen y está claro q es difícil q suba, en primer lugar porq desde España hay pocos brókers q te dejen comprar y en segundo, porq desde Suecia no la conoce ni su padre, bueno conocen una acción q valía 12 Sek y ahora unos meses más tarde está a 0,05 , a ver quién tiene huevos a entrar, porq es un sinsentido q capitalice menos q su porcentaje en substrate.
#3056
¿Porqué la accion no sube? Y solo rebota en una tendencia bajista.
SAI a nivel individual (sin sus filiales operativas) ha visto caer su cifra de negocio de 7,24M€ en 2024 a 5,80M€ en 2025, y el resultado consolidado del grupo ha pasado de unos cuestionables +7,3M€ en 2024 (el "primer año en positivo" que se celebró con fuegos artificiales a pesar de las alertas sobre cómo se fabricó) a unas pérdidas sangrantes de 7,36M€ en 2025 — una brutal reversión de más de 14M€ que, según la propia memoria auditada, se concentra casi por completo en la propia SAI individual, no en el negocio de las filiales (varias de ellas, de hecho, mejoraron o se mantuvieron en positivo ese mismo año).
La plantilla media auditada de todo el grupo es de apenas 146 personas en 2025 (bajando desde 154 en 2024) — una cifra ridícula que deja en evidencia la imagen de gigantesco conglomerado tecnológico de la IA que intentan vender hacia fuera. Y si se hace la cuenta que ellos no hacen (gasto de personal entre plantilla), sale un sueldo bruto medio de 18.263€/año en 2025 (16.405€/año quitando la remuneración de alta dirección) — prácticamente pegado al SMI español — para una plantilla que la propia empresa describe con 50 programadores y 32 titulados superiores/directores. Y el año anterior el sueldo medio era de 29.654€: en un solo ejercicio, con la plantilla bajando solo un 5%, el coste medio por persona se hundió casi un 38%. O han sustituido gente cara por gente barata en bloque, o buena parte de esos "146 empleados" son eventuales o a tiempo parcial contados como si fueran plantilla fija — pero desde luego no son 146 puestos cualificados y estables al ritmo que sugiere la propaganda.
Y de paso, sobre las subvenciones: no es que haya nada malo en pedirlas — el problema es qué se hace con el dinero una vez dentro. La más grande (19,43M€ de Castilla-La Mancha para el Data Center) sigue marcando un CERO rotundo en dinero cobrado, así que ahí de momento no hay ni siquiera "uso" que analizar. Pero el patrón se repite con el resto de la financiación que sí ha entrado: cuando el dinero llega, no va a generar ingresos — va a parar a una AIE controlada por la misma persona que aprobó la inversión, o se capitaliza y se revierte al semestre siguiente, o se convierte en acciones de la propia matriz que se deterioran un tercio casi de inmediato. Vamos por partes.
Empecemos por una estructura de control opaca y esperpéntica, mucho más turbia de lo que aparenta. La matriz real es la sueca Subgen AI AB, que amarra el control de SAI mediante un sindicato de voto irrevocable (58,6-58,8%) desde diciembre de 2024, dejando a SAI convertida formalmente en la "filial". SAI llegó a acumular frente a su propia matriz una posición acreedora descomunal superior a los 25M€ —y el truco de magia para cobrarla rozó la desfachatez: en noviembre de 2025, SAI capitalizó 23.360.641€ de esa deuda a cambio de participaciones de Subgen AI Ltd, canjeadas de inmediato por cromos de la propia matriz Subgen AI AB (un 17,09% de su capital). Pues bien, en cuestión de semanas y al cierre de ese mismo año (31/12/2025), SAI tuvo que asestar un machetazo contable reconociendo un deterioro de 7.478.695€ —un 31,9% de su valor— sobre esos mismos cromos, al desplomarse el valor de mercado de Subgen muy por debajo del valor en libros. Es el favor de siempre en la ingeniería de trileros: la deuda de dinero real desaparece mágicamente del balance a cambio de papel pintado de un tercero que se devalúa y deteriora a marchas forzadas. Y esa participación, destruida en origen, ha sufrido una dilución pasiva escandalosa desde entonces —cayendo del 17% a cierre de 2025 a un escuálido 6,7% estimado tras las ampliaciones de abril y junio de 2026— mientras la matriz sueca imprimía cientos de millones de acciones nuevas para entregar a terceros sin que SAI pintara absolutamente nada. Para colmo, la caja real que declara la matriz sueca es una fracción ridícula (18,74M SEK) frente a la pompa con la que venden su "liquidez disponible" (129,9M SEK, donde el grueso son simples líneas de crédito de las que no han dispuesto).
Y si rastreas dónde demonios está el dinero privado, sale a la luz un caso flagrante que directamente apesta: el fondo público-privado Impulse Technology Transfer CLM FCR (impulsado por el Instituto de Finanzas de Castilla-La Mancha) inyectó 2.000.000€ en SAI en diciembre de 2023, colocando de inmediato en el consejo de administración a su representante, Jesús María Hidalgo Quesada. Ese mismo Hidalgo Quesada controlaba a la vez de forma absoluta (como administrador único vía Asset and Capital Advisors SL y directamente vía Dream Hunters SL) una AIE —Trinity 2022 AIE— que fue, miren qué casualidad, la entidad donde SAI "capitalizó" 7.347.225€ como supuesto "inmovilizado en curso" en 2024, en pleno mandato de Hidalgo Quesada como consejero. Esta jugosa capitalización se ocultó intencionadamente sin individualizar en la nota de partes vinculadas tapando el sangrante conflicto de interés, y al semestre siguiente se volatilizó entera contra la cuenta de resultados: 7,3M€ activados bajo el cuento de generar "valor futuro" que hubo que tirar directamente a la basura contable. Aunque no haya huella bancaria directa de que los fondos de Impulse y el dinero inflado en Trinity sean el mismo billete, la evidencia es demoledora: la mismísima persona sentada a ambos lados de la mesa, operando con Trinity, Dream Hunters y su administrador domiciliados bajo el mismo techo en Madrid.
SAI a nivel individual (sin sus filiales operativas) ha visto caer su cifra de negocio de 7,24M€ en 2024 a 5,80M€ en 2025, y el resultado consolidado del grupo ha pasado de unos cuestionables +7,3M€ en 2024 (el "primer año en positivo" que se celebró con fuegos artificiales a pesar de las alertas sobre cómo se fabricó) a unas pérdidas sangrantes de 7,36M€ en 2025 — una brutal reversión de más de 14M€ que, según la propia memoria auditada, se concentra casi por completo en la propia SAI individual, no en el negocio de las filiales (varias de ellas, de hecho, mejoraron o se mantuvieron en positivo ese mismo año).
SAI a nivel individual (sin sus filiales operativas) ha visto caer su cifra de negocio de 7,24M€ en 2024 a 5,80M€ en 2025, y el resultado consolidado del grupo ha pasado de unos cuestionables +7,3M€ en 2024 (el "primer año en positivo" que se celebró con fuegos artificiales a pesar de las alertas sobre cómo se fabricó) a unas pérdidas sangrantes de 7,36M€ en 2025 — una brutal reversión de más de 14M€ que, según la propia memoria auditada, se concentra casi por completo en la propia SAI individual, no en el negocio de las filiales (varias de ellas, de hecho, mejoraron o se mantuvieron en positivo ese mismo año).
La plantilla media auditada de todo el grupo es de apenas 146 personas en 2025 (bajando desde 154 en 2024) — una cifra ridícula que deja en evidencia la imagen de gigantesco conglomerado tecnológico de la IA que intentan vender hacia fuera.
Y si se hace la cuenta que ellos no hacen (gasto de personal entre plantilla), sale un sueldo bruto medio de 18.263€/año en 2025 (16.405€/año quitando la remuneración de alta dirección) — prácticamente pegado al SMI español — para una plantilla que la propia empresa describe con 50 programadores y 32 titulados superiores/directores.
Y el año anterior el sueldo medio era de 29.654€: en un solo ejercicio, con la plantilla bajando solo un 5%, el coste medio por persona se hundió casi un 38%. O han sustituido gente cara por gente barata en bloque, o buena parte de esos "146 empleados" son eventuales o a tiempo parcial contados como si fueran plantilla fija — pero desde luego no son 146 puestos cualificados y estables al ritmo que sugiere la propaganda.
Y de paso, sobre las subvenciones: no es que haya nada malo en pedirlas — el problema es qué se hace con el dinero una vez dentro. La más grande (19,43M€ de Castilla-La Mancha para el Data Center) sigue marcando un CERO rotundo en dinero cobrado, así que ahí de momento no hay ni siquiera "uso" que analizar.
Pero el patrón se repite con el resto de la financiación que sí ha entrado: cuando el dinero llega, no va a generar ingresos — va a parar a una AIE controlada por la misma persona que aprobó la inversión, o se capitaliza y se revierte al semestre siguiente, o se convierte en acciones de la propia matriz que se deterioran un tercio casi de inmediato. Vamos por partes.
Empecemos por una estructura de control opaca y esperpéntica, mucho más turbia de lo que aparenta. La matriz real es la sueca Subgen AI AB, que amarra el control de SAI mediante un sindicato de voto irrevocable (58,6-58,8%) desde diciembre de 2024, dejando a SAI convertida formalmente en la "filial".
SAI llegó a acumular frente a su propia matriz una posición acreedora descomunal superior a los 25M€ —y el truco de magia para cobrarla rozó la desfachatez: en noviembre de 2025, SAI capitalizó 23.360.641€ de esa deuda a cambio de participaciones de Subgen AI Ltd, canjeadas de inmediato por cromos de la propia matriz Subgen AI AB (un 17,09% de su capital).
Pues bien, en cuestión de semanas y al cierre de ese mismo año (31/12/2025), SAI tuvo que asestar un machetazo contable reconociendo un deterioro de 7.478.695€ —un 31,9% de su valor— sobre esos mismos cromos, al desplomarse el valor de mercado de Subgen muy por debajo del valor en libros.
Es el favor de siempre en la ingeniería de trileros: la deuda de dinero real desaparece mágicamente del balance a cambio de papel pintado de un tercero que se devalúa y deteriora a marchas forzadas.
Y esa participación, destruida en origen, ha sufrido una dilución pasiva escandalosa desde entonces —cayendo del ~17% a cierre de 2025 a un escuálido ~6,7% estimado tras las ampliaciones de abril y junio de 2026— mientras la matriz sueca imprimía cientos de millones de acciones nuevas para entregar a terceros sin que SAI pintara absolutamente nada.
Para colmo, la caja real que declara la matriz sueca es una fracción ridícula (18,74M SEK) frente a la pompa con la que venden su "liquidez disponible" (129,9M SEK, donde el grueso son simples líneas de crédito de las que no han dispuesto).
Y si rastreas dónde demonios está el dinero privado, sale a la luz un caso flagrante que directamente apesta: el fondo público-privado Impulse Technology Transfer CLM FCR (impulsado por el Instituto de Finanzas de Castilla-La Mancha) inyectó 2.000.000€ en SAI en diciembre de 2023, colocando de inmediato en el consejo de administración a su representante, Jesús María Hidalgo Quesada.
Ese mismo Hidalgo Quesada controlaba a la vez de forma absoluta (como administrador único vía Asset and Capital Advisors SL y directamente vía Dream Hunters SL) una AIE —Trinity 2022 AIE— que fue, miren qué casualidad, la entidad donde SAI "capitalizó" 7.347.225€ como supuesto "inmovilizado en curso" en 2024, en pleno mandato de Hidalgo Quesada como consejero.
Esta jugosa capitalización se ocultó intencionadamente sin individualizar en la nota de partes vinculadas tapando el sangrante conflicto de interés, y al semestre siguiente se volatilizó entera contra la cuenta de resultados: 7,3M€ activados bajo el cuento de generar "valor futuro" que hubo que tirar directamente a la basura contable.
Aunque no haya huella bancaria directa de que los fondos de Impulse y el dinero inflado en Trinity sean el mismo billete, la evidencia es demoledora: la mismísima persona sentada a ambos lados de la mesa, operando con Trinity, Dream Hunters y su administrador domiciliados bajo el mismo techo en Madrid.
El resto de la supuesta financiación tampoco responde a clientes reales que compren productos: es una rueda endogámica de bonos convertibles, líneas de equity, préstamos cruzados y compensaciones de crédito con un selecto club de vehículos interconectados (Wealthup/Kau Markets, Loft Capital, Assured Mind, Atlas Capital, United General...), donde los mismos gestores se van turnando en los sillones con paquetes de acciones pignoradas pasando de mano en mano entre ellos.
A esta fontanería financiera se le suma una dilución salvaje y desbocada: la masa de acciones se disparó de unos 347 millones a cierre de 2025 a más de 464 millones a mediados de 2026, destrozando sin piedad al minorista; pagamos con nuestras propias acciones incluso a aquel que nos debía dinero y terminó saldando su deuda con papel.
Al abrir el cajón de la caja real y retirar el envoltorio de las "ampliaciones", el cuadro financiero es lisa y llanamente devastador.
Sumando todos los tramos de financiación anunciados oficialmente, la cifra registrada asciende a 130,4M€ —de los cuales 40M€ son en realidad una simple autorización en blanco aprobada por la junta en junio de 2026 para emitir bonos a inversores ni siquiera identificados por diseño, y 19,4M€ son la subvención fantasma de Talavera con 0€ cobrados.
Descontando esas dos partidas sin ejecutar, quedan 71M€ "anunciados" de financiación comprometida —y de eso, según los flujos auditados, el dinero de verdad ingresado en tesorería apenas suma 23M€ en cuatro años (2022-2025).
Más de 45M€ jamás existieron como efectivo real: eran meras compensaciones de crédito (45M€), pagos en acciones propias (18M€) y engaños contables como la activación de Trinity (7,3M€) — dilución e ingeniería pura y dura.
Y de la escasa liquidez real que entra, la queman casi al instante para tapar la vía de agua operativa: la tesorería es incapaz de consolidar caja (267.711€ en 2021 → 1,62M€ en 2022 → 4,52M€ en 2023 → ~1-2M€ en 2024 → 1,47M€ en 2025).
En 2025, tras pedir desesperadamente 9,8M€ brutos en ampliaciones al mercado, el flujo de caja del ejercicio se hundió en -765.977€. Queman billetes más rápido de lo que los piden.
La trampa en la comunicación al mercado colma el vaso de la desconfianza.
La OPA de marzo de 2026 se ejecutó con un sangrante descuento del 31% respecto a la valoración "independiente" que la propia cúpula usó como escudo (Grant Thornton, 47-57M€) —un documento sonrojante que mantenía marcas de borrador no corregidas y metía en la muestra de comparables a la propia SAI.
Nueve días después de soltar la bomba de la OPA, la empresa tuvo que recular con una nota aclaratoria que desmentía categóricamente su propio discurso sobre la supuesta independencia de dicho informe.
La falta de rigor contable roza el escándalo al confrontar sus auditorías año tras año: en tres de cuatro cierres anuales las cifras de caja o resultados descuadran sin la menor nota explicativa, dos memorias consecutivas se pisan entre sí sobre si había créditos concedidos a directivos a 31/12/2024, y el folleto de julio de 2026 incurre en errores aritméticos de primaria al contar las acciones emitidas.
En resumen: la prueba del algodón para SAI y Subgen es tan simple como demostrar si pueden ingresar un solo euro neto para pagar las nóminas sin recurrir a la imprenta de la siguiente ampliación, al siguiente bono tóxico o al enésimo pase de pechos contable entre sus compinches.
A día de hoy, la contabilidad auditada es implacable: son un pozo sin fondo. El EBITDA del primer semestre de 2026 se desploma con fuerza y la tesorería de 2025 se consumió pese a la inyección de casi 10M€.
Una estructura que no genera ni para pagarse la luz jamás puede llamarse inversión: es una apuesta suicida.
Por mucho que la banda de "calentadores de valores" en foros, redes sociales y canales de Telegram intenten vendértela como el "próximo pelotazo de la IA" para colocar su papelada y buscar la liquidez que no tienen, la realidad HOY está firmada en los informes auditados: esto es un simple rebote moribundo dentro de una gran tendencia bajista.
Cada vela verde diaria no pasa de ser un patético rebote técnico de gato muerto dentro de una tendencia bajista estructural colosal, el escenario perfecto utilizado por la ingeniería financiera del grupo para limpiar papel sucio y colocar papelada fresca al minorista despistado antes del siguiente tramo a la baja.
Si aquí hubiese solo una sombra de lo que dicen, las manos fuertes estarían barriendo el mercado y los insiders estarían comprando a manos llenas (SERRATOSA E IVÁN).
Y lo que hay documentado va justo en la dirección contraria: JMSAN, el vehículo participado al 50% por ambos, vendió 5.336.085 acciones fuera de mercado en enero de 2025 (693.691€), recordais las ventas de los votos sindicados.. corrieron a 0.13 € — no hay ninguna notificación de compra reciente de ninguno de los dos en el mercado abierto.
La fuga o el silencio de las "manos fuertes" y de la propia cúpula directiva es el indicador más viejo, chivato y descarado de toda la bolsa.
Hoy por hoy, esto no tiene nada de inversión, es una ruleta.
Mañana se inventarán que han conseguido millones para poner la primera piedra del CPD a cambio de... o nos sacarán el nuevo plan que promete ingresos, como todos y cada uno de los anteriores... pero ese cambio siempre se traduce en dilución destructiva para el minorista.
Por esa simple razón ellos no arriesgan su dinero: vendieron sus empresas en la PRE IPO, soltaron todo el papel que el mercado aguantó, se repartieron acciones gratis de SUBGEN y organizaron el carrusel de autocompra de SAI a SUBGEN para blindarse el control sin poner un duro.
A partir de aquí, el que pretenda disfrazar este artefacto financiero de inversión en lugar de lo que es —una apuesta de altísimo riesgo—, que cargue con ello en su conciencia.
Yo no voy a perder ni un segundo debatiendo si un día sube un 10% para colocar papel o si al día siguiente se desploma un 5%; cuando cambien los datos, lo diré.
Pero lo que espero es más activación de gastos de desarrollo, los mismos tristes ingresos y la misma caja vacía, porque si hubiera algún contrato relevante, sería comunicado al mercado de inmediato.
Y que después de 4 años tengas cientos y cientos de comunicaciones al mercado sin un solo contrato que genere unos beneficios decentes es a lo que se traduce todo esto...
Humo en los comunicados, humo en las presentaciones, humo en los informes, humo en el foro de pcbolsa, con el que muchos ganarán dinero, y otros muchos más, lo perderán... simplemente humo, que parece que a fecha actual, alguno olvidó, por una subvención que a fecha actual, no generó ni un solo ingreso en las cuentas de SAI, y un rebote dentro de la tendencia "bajista".
Nadie sabe qué pasará mañana, pero lo que sí sé es lo que diría Warren Buffett de una acción que, tras más de cuatro años, es incapaz de generar ingresos suficientes para mantenerse a sí misma, no a que aparente beneficios por activación de ID, que es lo que van a hacer:
"Si un negocio no genera caja real, tarde o temprano la realidad se cobra la factura"
"Si un negocio no genera caja real, tarde o temprano la realidad se cobra la factura"
#3057
Re: Substrate AI (SAI): Opiniones y Seguimiento
El escepticismo ante Substrate AI está más que justificado: es el clásico titular efectista para calentar la cotización con una inversión que simplemente no existe.
Para constituir la S.A. han puesto 60.000 €, justo el mínimo legal exigido y apenas un 1,2% de los 5 millones prometidos. La realidad contable es contundente: Substrate AI no tiene esos 5 millones de euros, a no ser que se dediquen a malvender sus acciones de Subgen a pérdidas para hacer caja. Y, por supuesto, en ningún punto del comunicado explican de dónde demonios los van a sacar.
La nueva SOCIMI no es un proyecto financiado, es un vehículo de captación. La entrada de Link Securities como colocadora confirma que no van a poner el dinero a pulmón. Usan este envoltorio fiscal para volver a pasar la hucha a inversores externos, que es exactamente lo mismo que Substrate AI lleva cuatro años intentando sin lograr captar apenas un duro, salvo a base de sangrientas ampliaciones de capital.
Para rematar la jugada, aderezan la nota de prensa con palabras de moda como "AI Factories" o centros de datos, sectores que exigen un capex gigantesco. Llevamos ya dos años con la cantinela del centro de datos y no han metido ni 100.000 € reales en la inversión. Al final, el único que sale ganando con cada constitución de sociedad es el notario (que seguro que sigue siendo el mismo de Valencia de siempre).
Hagan cuentas: dicen tener una subvención de 20 + 5 = 25 millones, pero les faltan otros 75 millones más para que una infraestructura así sea mínimamente viable. Es el cuadragésimo intento de buscar financiación externa tras el enésimo volantazo con SUBSTRATE AI LABS SL, que era la firma que teóricamente iba a liderar estos proyectos y ahora ha quedado completamente fuera de juego.
En resumen: Substrate AI pone el mínimo legal para la foto, lanza un titular millonario sin tener la liquidez y busca que el mercado le pague la fiesta a través de una SOCIMI.
Habrá que ver si esta vez captan algo o si todo vuelve a quedar en puro humo mediático. Mientras tanto, en la cotización veremos quién acaba pagando la fiesta hoy... o mañana. Lean bien el comunicado, es lo único responsable que se puede recomendar: si alguien ve que esto aporta dinero real y fresco al negocio, adelante; yo, sinceramente, sigo sin ver nada.
#3058
Re: Substrate AI (SAI): Opiniones y Seguimiento
Esto es la misma historia que ya hicieron con las no ampliaciones de abo. Sube la acción un 23 antes de la noticia, que casualidad! Y ahí sacan la noticia y venden y venden. La noticia de hoy por si sola es un zurullo y no justifica subidas. Otras noticias que ha habido puede ser, pero está sinceramente no la veo para subir un 30, ni un 20....y desde luego, en subgen alguien vende, porque no es normal su comportamiento, y no es pequeño. Substrate es una opción aunque hay otras.
#3059
Substrate AI crea una socimi para invertir 5 millones en infraestructuras de inteligencia artificial
Substrate AI ha constituido una Sociedad Anónima Cotizada de Inversión en el Mercado Inmobiliario (socimi) para impulsar el desarrollo de sus proyectos de infraestructura de inteligencia artificial (IA), a la que destinará una inversión total de 5 millones de euros, según ha informado la compañía a BME Growth.
La nueva sociedad, que se denominará AI European Infrastructure, será el vehículo especializado para la promoción, desarrollo y gestión de activos inmobiliarios vinculados a las denominadas 'AI Factories' y centros de datos del grupo, y cuenta ya con una inversión inicial de 60.000 euros para su constitución.
Substrate AI ha señalado que Link Securities SV actuará como entidad agente y colocadora con el objetivo de atraer nuevos inversores al proyecto y canalizar recursos hacia estas infraestructuras tecnológicas.
VEHÍCULO PARA PROYECTOS DE IA Y TALAVERA
La compañía ha explicado que AI European Infrastructure tendrá como objetivo desarrollar las infraestructuras necesarias para la expansión de su ecosistema de IA, empezando por su proyecto de Talavera de la Reina.
La nueva sociedad permitirá separar la gestión de los activos inmobiliarios asociados a las infraestructuras tecnológicas del negocio operativo de inteligencia artificial, creando una estructura más eficiente para abordar centros de datos, instalaciones de computación avanzada y otros activos estratégicos, y facilitando la entrada de inversores interesados en las rentabilidades derivadas del alquiler de estas infraestructuras.
Entre los inversores de la socimi se encontrará la propia Substrate AI, que seguirá centrando su actividad en el desarrollo tecnológico, la operación de su plataforma de inteligencia artificial y la prestación de servicios basados en IA a través de su ecosistema Serenity, mientras el nuevo vehículo asume el desarrollo, adquisición, promoción y gestión de los activos inmobiliarios necesarios.
La socimi cuenta con Gómez-Acebo & Pombo como asesor legal, Armanext como asesor registrado y Link Securities SV como entidad agente y colocadora.
Substrate AI ha enmarcado esta iniciativa en su estrategia de crecimiento para consolidarse como un actor relevante en el desarrollo de infraestructura de inteligencia artificial en Europa, facilitando la creación de una capacidad tecnológica propia y escalable.
Según la compañía, la puesta en marcha de este vehículo especializado permitirá optimizar la estructura financiera de los proyectos, facilitar la entrada de inversores especializados en infraestructuras y activos inmobiliarios, acelerar el desarrollo de nuevos centros de datos y 'AI Factories' adaptados a las necesidades crecientes de capacidad computacional y crear una plataforma preparada para el crecimiento a largo plazo de su ecosistema de IA.
La empresa ha subrayado que la constitución de la socimi representa un paso estratégico dentro de su plan de expansión, reforzando su apuesta por infraestructuras propias capaces de responder a la creciente demanda de capacidad de computación, almacenamiento y servicios avanzados de inteligencia artificial
#3060
Re: Substrate AI (SAI): Opiniones y Seguimiento
Sí, es exactamente la misma historia de siempre. Publicaron un par de titulares que daban la sensación de que por fin empezaban a hacer algo. Y recalco lo de "empezaban", porque de crear valor real todavía no hay ni rastro; de nuevo, han vuelto a envolverlo todo en la misma narrativa vacía de siempre.
La SOCIMI importa poco o nada, tanto a la propia empresa como a los inversores. La realidad es que la única explicación que tienen que dar —y que llevan esquivando cuatro años— es cómo demonios van a sacar el dinero, después de llevar cuadrienios dilapidándolo sin aportar absolutamente nada al accionista.
¿Y dónde está la pasta?
Parecía que por fin iba a alcanzar mi precio de venta, pero no ha habido manera. Pese al ruido de la jauría habitual en los foros pregonando a los cuatro vientos el típico "¡Esto explota en breve!", "¡Bum, vamos!", "¡Preparados para el ataque!" o "¡Comiendo papel!", la cruda realidad se ha impuesto otra vez. Los comentarios los podéis leer vosotros mismos.
No sé qué edad tienen esos inversores, pero la dinámica de los foros me recuerda a un patio de colegio. Ver a adultos comportarse como chavales jalando al valor como si fuera un equipo de fútbol no ayuda... es justo todo lo contrario. Será por eso que jamás me han gustado los comentarios de estas jaurías: a mí no me gusta el fútbol, y menos aún comparto las voces de otros "padres" gritando e insultando en la grada durante un partido infantil.
Padres frustrados proyectando sus propias carencias, creyéndose entrenadores desde el asiento, presionando a críos que solo deberían estar jugando y generando un ambiente tóxico e infumable. Gente enajenada buscando validar sus propias malas decisiones a base de ruido, dispuesta a ganar un partido a costa de quien sea, o intentando amedrentar al árbitro de 14 años a ver si así consiguen que pite un penalti a favor. En la bolsa hacen exactamente lo mismo: gritar bien alto para ver si meten en el valor a alguien que no tiene ni puñetera idea de los fundamentales de la acción.
Al final, la única motivación de mi hijo tras el partido debe ser disfrutar. Apuntar jugadas durante el juego es cosa del entrenador, y pitar las faltas o los fueras de juego es labor del árbitro. Mi único trabajo como padre es preguntarle si se lo ha pasado bien y felicitarle por lo bien que ha jugado, incluso si ha metido un gol en propia meta. Ojalá en la bolsa la gente supiera tener un poco de esa madurez y entender cuál es su verdadero papel.
Va a ser que, de momento, no me libro de esta acción... pero día que paso aquí, día que me pregunto: ¡qué mierda de mundo estamos creando, que priorizamos la pasta por encima de los valores!