Imagina que tienes 20.000 € invertidos y decides repartirlos entre tres fondos.
Uno sigue al MSCI World, otro al S&P 500 y el tercero al Nasdaq-100.
Sobre el papel, parece una cartera bastante diversificada. Tienes exposición global, empresas estadounidenses y compañías tecnológicas. Tres índices distintos, cientos de empresas y una distribución aparentemente razonable.
Pero aquí pasa una cosa.
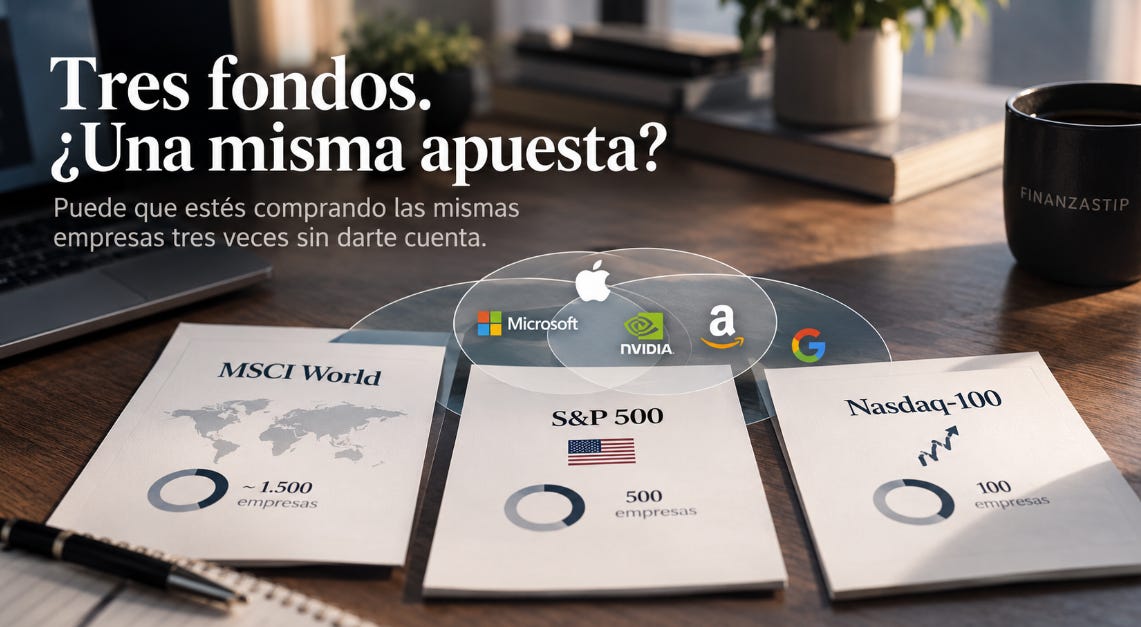
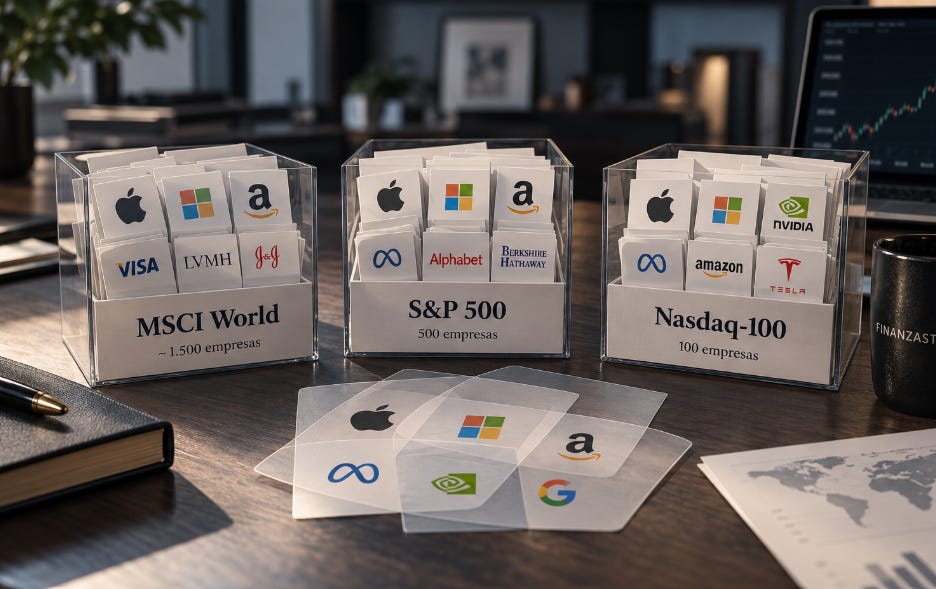
Muchas de esas empresas aparecen repetidas en los tres fondos.
Y puede que, sin darte cuenta, estés concentrando bastante más dinero del que pensabas en un pequeño grupo de compañías.
🌍 Tener más fondos no siempre significa diversificar más
Vamos a imaginar esta distribución:
- 50% en MSCI World: empresas de países desarrollados.
- 30% en S&P 500: grandes compañías estadounidenses.
- 20% en Nasdaq-100: grandes empresas no financieras cotizadas en el Nasdaq.
A primera vista, parece que cada fondo cumple una función diferente.
Y hasta cierto punto es así.
Pero el MSCI World ya tiene una exposición importante a Estados Unidos. Dentro de él encontramos muchas de las mismas compañías que forman parte del S&P 500.
Y varias de las mayores empresas estadounidenses también están presentes en el Nasdaq-100.
Por tanto, al añadir estos fondos, estamos aumentando el peso de compañías que ya teníamos.
Esto puede ser perfectamente razonable si queremos sobreponderar determinadas empresas o mercados.
El problema aparece cuando esa concentración es accidental y pensamos que estamos mucho más diversificados de lo que realmente estamos.
💰 Una misma empresa puede representar el 5,9% de tu cartera
Vamos con números.
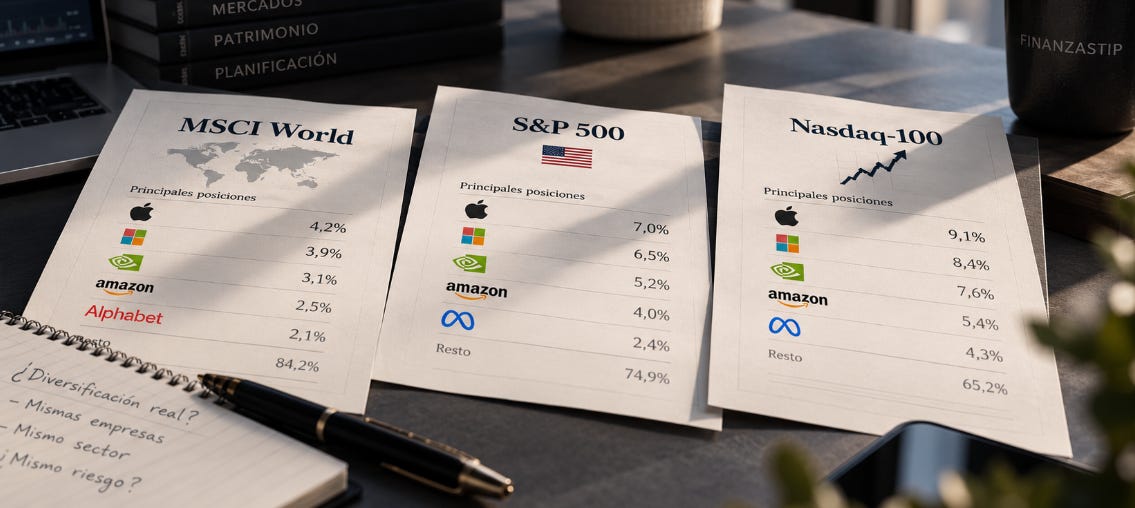
Imagina una compañía tecnológica que tiene el siguiente peso en cada índice:
En el MSCI World representa un 4%.
En el S&P 500, un 7%.
Y en el Nasdaq-100, un 9%.
Son porcentajes hipotéticos para entender el cálculo.
Si distribuimos nuestra cartera como en el ejemplo anterior, la exposición total sería:
MSCI World: 50% × 4% = 2%.
S&P 500: 30% × 7% = 2,1%.
Nasdaq-100: 20% × 9% = 1,8%.
Sumamos los tres resultados y obtenemos un 5,9% de exposición a una única compañía.
Si tenemos 20.000 € invertidos, estamos hablando de 1.180 €.
Y eso que nunca hemos comprado directamente sus acciones.
Ahora imagina que esa empresa cae un 20%.
Solo por esa exposición, nuestra cartera perdería aproximadamente 236 €, equivalentes al 1,18% del patrimonio, suponiendo que todo lo demás permaneciera constante.
El efecto podría ser mayor si otras empresas similares también sufrieran caídas.
Y es que las compañías que comparten sector, valoración y expectativas de crecimiento suelen estar expuestas a algunos riesgos comunes.
📉 El problema va más allá de repetir acciones
Hay otro detalle que merece la pena entender.
Dos fondos pueden tener pocas empresas en común y, aun así, comportarse de forma bastante parecida.
Por ejemplo, imaginemos dos fondos de renta variable que invierten en compañías de crecimiento.
Uno se centra en empresas estadounidenses y otro en compañías europeas.
Sus posiciones pueden ser diferentes, pero ambos podrían verse perjudicados por una subida inesperada de los tipos de interés.
¿Por qué?
Porque las empresas cuyo valor depende especialmente de beneficios futuros pueden sufrir cuando aumenta la rentabilidad exigida por los inversores.
En términos financieros, esos beneficios futuros se descuentan a una tasa mayor y su valor presente disminuye.
Por eso, la diversificación también consiste en combinar fuentes de riesgo diferentes.
Podemos tener empresas distintas, sectores distintos y países distintos, pero seguir dependiendo de un mismo factor económico.
Algo parecido ocurre cuando combinamos varios fondos que siguen estrategias muy similares.
Quizá tengan gestores diferentes, nombres distintos y comisiones diferentes.
Pero si todos compran las mismas compañías de gran capitalización, el resultado puede parecerse bastante.
🔎 Cómo saber si tu cartera está realmente diversificada
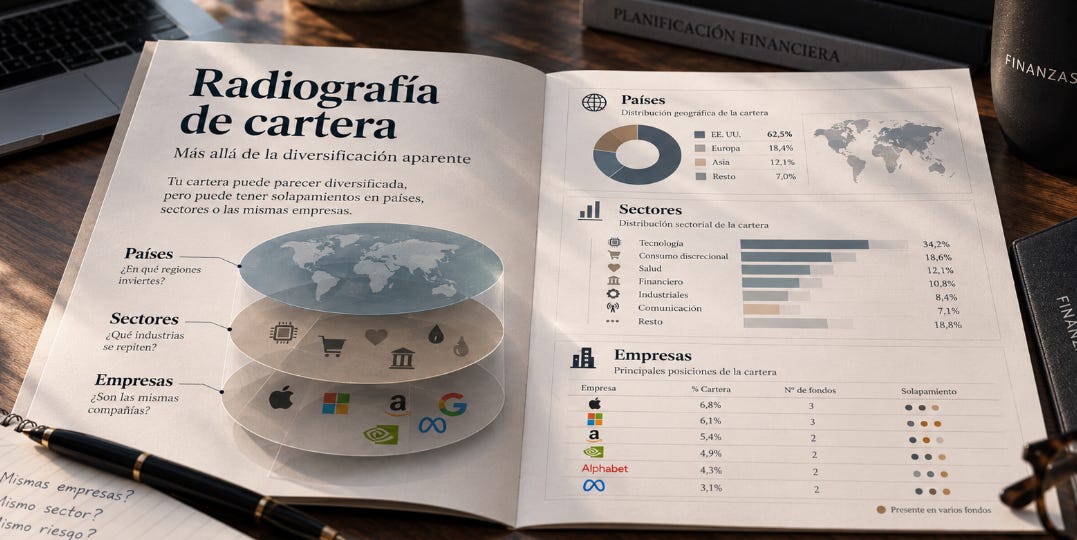
Una forma útil de analizarlo es hacer una radiografía de las posiciones.
En lugar de mirar únicamente el nombre de cada fondo, revisamos qué activos contiene.
Primero, la distribución geográfica.
Después, los sectores y las industrias.
Y, finalmente, las compañías individuales.
Por ejemplo, una cartera puede tener un 60% en renta variable global y un 40% en renta variable estadounidense.
Parece que hemos dividido la inversión entre dos regiones.
Sin embargo, buena parte del fondo global también puede estar invertida en Estados Unidos.
La exposición estadounidense conjunta será, por tanto, superior al 40%.
Lo mismo sucede con los sectores.
Si una cartera tiene mucha exposición a tecnología, añadir otro fondo tecnológico puede aumentar todavía más esa concentración.
Y ojo, que tampoco hay que obsesionarse con eliminar cualquier coincidencia.
Que dos fondos compartan empresas no significa automáticamente que la cartera esté mal construida.
Puede que busquemos precisamente reforzar determinados sectores, regiones o estilos de inversión.
La diferencia está en conocer esa exposición y decidir conscientemente cuánto queremos asumir.
💼 ¿Cuántos fondos necesita realmente una cartera?
Depende del patrimonio, los objetivos y la estrategia.
Una cartera relativamente sencilla puede conseguir una diversificación amplia mediante unos pocos fondos bien seleccionados.
En cambio, otra con quince productos puede acumular duplicidades, costes innecesarios y una distribución difícil de controlar.
Por eso, antes de incorporar un nuevo fondo, merece la pena comprobar qué aporta respecto a los que ya tenemos.
¿Introduce empresas diferentes? ¿Reduce alguna concentración? ¿Añade una clase de activo con un comportamiento distinto? ¿O simplemente aumenta la exposición a lo que ya llevábamos?
Son preguntas bastante más útiles que contar cuántos fondos aparecen en nuestra aplicación.
Además, cuantos más productos incorporamos, más trabajo puede requerir controlar sus pesos y reajustarlos cuando cambian las condiciones del mercado.
📌 Para terminar
Si tienes varios fondos de inversión, prueba a revisar las diez principales posiciones de cada uno.
Después, comprueba qué compañías aparecen repetidas y calcula cuánto representan conjuntamente sobre tu patrimonio.
Es un ejercicio sencillo que puede revelar concentraciones que pasan completamente desapercibidas.
Y quizá descubras que tu cartera, aunque tenga muchos nombres diferentes, depende bastante de unas pocas empresas.
📩 Si te interesa aprender a analizar inversiones y construir carteras con criterio, puedes seguirme en @finanzastip.
También puedes contactar conmigo si quieres revisar la composición de tus inversiones y contar con una segunda opinión profesional.