El pánico de 1907 tuvo su día más dramático el 22 de octubre de 1907, cuando una estampida de depositantes obligó al Knickerbocker Trust, una de las mayores entidades de Nueva York, a suspender sus operaciones. (Wikipedia) No había banco central que frenara el contagio, así que fue un banquero privado, J. P. Morgan, quien coordinó el rescate del sistema. De aquella crisis nació la Reserva Federal. (Reserva Federal de Nueva York)
En esta efeméride repasamos cómo empezó la estampida, cómo la frenó Morgan, qué pasó en la bolsa, qué paralelismo tiene con el Banco Popular en España y por qué, cuando el pánico se extiende, la liquidez vale más que cualquier activo.
Cómo empezó: una apuesta fallida por el cobre
Todo arrancó con una operación especulativa. El lunes 14 de octubre, Otto Heinze empezó a comprar acciones de United Copper para acaparar el mercado; el miércoles 16 el intento fracasó de forma estrepitosa y su correduría tuvo que cerrar. El lunes 21, el presidente del Knickerbocker Trust, Charles T. Barney, se vio obligado a dimitir por sus vínculos con los especuladores, y al día siguiente la estampida de clientes obligó a la entidad a suspender operaciones. (Wikipedia)
El Knickerbocker tenía unos 60 millones de dólares en depósitos. El 22 de octubre pagó 8 millones a una cola interminable de clientes antes de cerrar sus puertas; Morgan, aunque tenía acciones de la entidad, decidió no rescatarla porque sus examinadores la consideraron insolvente. (American Heritage) Su caída asustó al público y el pánico saltó a otras entidades: al día siguiente empezó la retirada masiva en el Lincoln Trust, cuyos depósitos pasaron de 21 a 6 millones. (Gotham Center)
Fecha |
Qué pasó |
|---|---|
14/10/1907 |
Otto Heinze intenta acaparar las acciones de United Copper |
16/10/1907 |
Fracasa el intento y cierra su correduría |
21/10/1907 |
Dimite el presidente del Knickerbocker Trust |
22/10/1907 |
Estampida: el Knickerbocker suspende operaciones |
23/10/1907 |
Morgan convence a otras entidades para salvar a la Trust Company of America |
24/10/1907 |
El Tesoro deposita fondos federales en los bancos de Nueva York |
23/12/1913 |
Se firma la ley de la Reserva Federal |
J. P. Morgan, el banco central de un solo hombre
Sin banco central, Morgan reunió en su biblioteca a los presidentes de los principales bancos y fondos fiduciarios de la ciudad, decidió qué entidades podían salvarse y cuáles no, y el secretario del Tesoro, George Cortelyou, comprometió 25 millones de dólares en depósitos federales. (Navexa) El historiador Frederick Lewis Allen lo describió como un banco de la Reserva Federal de un solo hombre. (American Heritage)
El daño fue enorme: los préstamos de las entidades fiduciarias cayeron más de un tercio entre agosto y diciembre de 1907. La respuesta política llegó pronto: la ley Aldrich-Vreeland de 1908 y una comisión monetaria cuyo trabajo desembocó en la creación de la Reserva Federal en 1913. (FDIC) El presidente Woodrow Wilson la firmó el 23 de diciembre de ese año. (Navexa)
Un cálculo propio: qué pasó en la bolsa
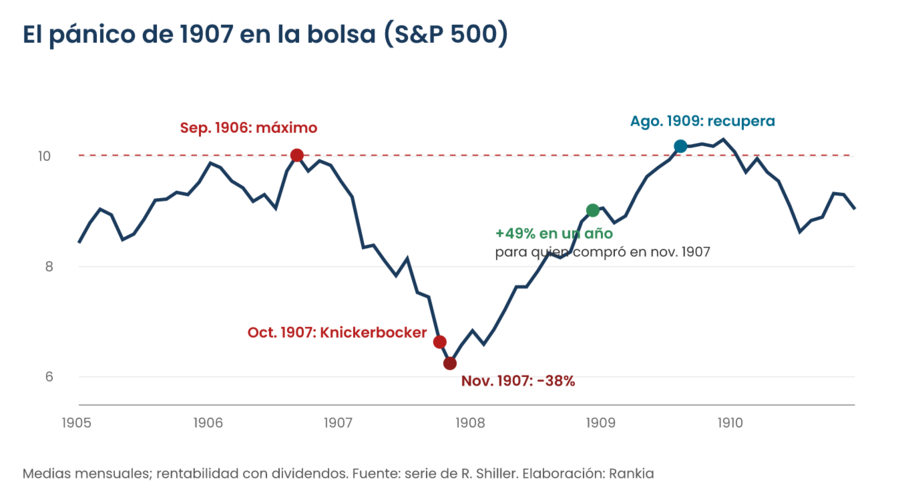
Con la serie mensual del S&P 500 de Robert Shiller hemos medido el impacto del pánico en la bolsa y lo que le ocurrió a quien compró en el peor momento:
Indicador |
Dato |
|---|---|
Máximo previo (septiembre de 1906) |
10,03 |
Mínimo (noviembre de 1907) |
6,25: -38% |
Quien compró en el máximo, a un año |
-22% con dividendos |
Quien compró en noviembre de 1907, a un año |
+49% con dividendos |
Recuperación del máximo con dividendos |
Diciembre de 1908, 27 meses después |
Recuperación solo en precio |
Agosto de 1909 |
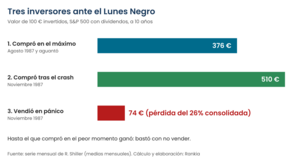
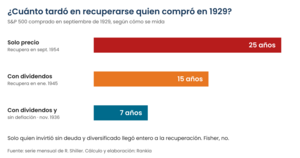
Cálculo de Rankia con la serie mensual de Robert Shiller (medias mensuales). La bolsa se recuperó relativamente rápido, como en el Lunes Negro de 1987. Pero solo quien tenía liquidez en noviembre de 1907 pudo aprovechar los precios de saldo; quien la necesitaba tuvo que vender en el peor momento.
El ángulo español: el Banco Popular, nuestro Knickerbocker
España vivió su propia versión en 2017. El Banco Popular perdió 18.000 millones de euros en depósitos entre finales de marzo y su intervención, el 7 de junio, una fuga que obligó a las autoridades europeas a actuar de urgencia en plena madrugada. (Vozpópuli) El BCE lo declaró inviable por su situación de liquidez y Santander lo compró por un euro. (ECO News) Según un informe del Banco de España, el 7 de junio habría tenido 600 millones de euros disponibles frente a órdenes de reembolso de 1.300 millones. (Bolsamanía)
La gran diferencia con 1907 es que los depositantes no perdieron nada: su dinero pasó a Santander y, en cualquier caso, estaba cubierto por el Fondo de Garantía de Depósitos hasta 100.000 euros. Quienes lo perdieron todo fueron sus más de 305.000 accionistas. (El Independiente) Esa es la red que no existía en 1907, y que en Estados Unidos no llegó hasta 1933. (Reserva Federal de Boston)
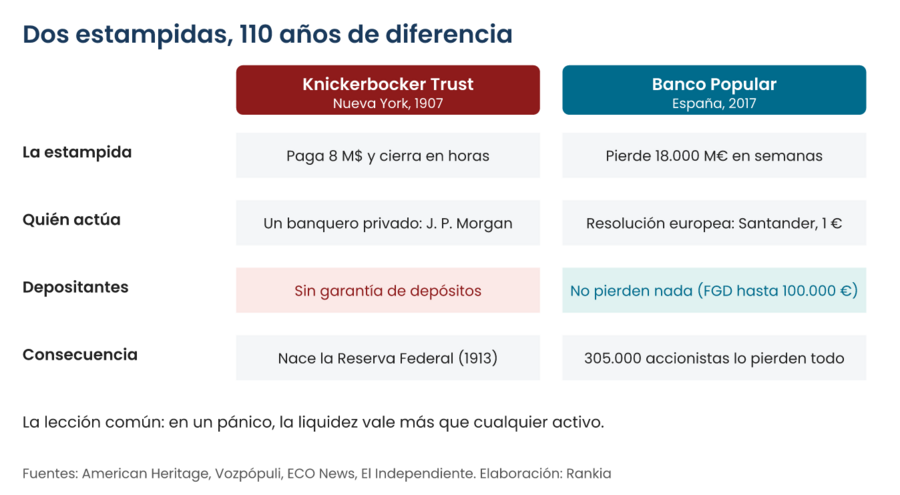
La moraleja: cuando el pánico se extiende, la liquidez vale más que cualquier activo
1. Ten un colchón de liquidez fuera de la bolsa. En una crisis, lo que te salva es no tener que vender. Un fondo de emergencia en una cuenta remunerada o en depósitos, siempre dentro del límite de 100.000 euros por titular y entidad, es la primera línea de defensa. Compara opciones en las mejores cuentas remuneradas y los mejores depósitos.
2. La confianza se pierde en horas. El Knickerbocker cayó en una mañana y el Popular, en semanas. Ningún banco aguanta que todos sus clientes pidan su dinero a la vez, como vimos también en el colapso bancario de Islandia.
3. La liquidez es una oportunidad. Quien compró en noviembre de 1907 ganó un 49% en un año. Pero solo pudo hacerlo quien tenía dinero disponible y no estaba endeudado; lee la anti-guía de invertir con deuda.
4. Diversifica también dónde guardas el dinero. Reparte los ahorros por encima de 100.000 euros entre varias entidades, y recuerda que los valores que compras a través de un bróker regulado están segregados de su balance.
Cuándo la lección no funciona
La liquidez no lo es todo: tener demasiado dinero parado también tiene un coste, porque la inflación lo erosiona año tras año. La clave es un colchón suficiente para emergencias, no una cartera entera en efectivo. Y el papel de Morgan tampoco fue desinteresado: tras el pánico absorbió varias entidades en apuros, incluidas algunas de las más afectadas. (Gotham Center)
Además, no todas las estampidas son la causa del problema: a veces son el síntoma. En el caso del Popular, una jueza consideró poco verosímil que una mera fuga de depósitos acabara con la entidad y apuntó a una solvencia ya muy deteriorada. (Vozpópuli) La fuga de depósitos suele ser la última pieza de una crisis que se ha ido gestando antes.
Cómo aplicar hoy la lección de 1907
La estructura más sencilla para un inversor español tiene dos piezas: un colchón de liquidez remunerada para emergencias y, por encima, una cartera diversificada a largo plazo en fondos indexados o ETFs. Para un plan detallado, consulta qué hacer cuando todo cae.
Paso 1 — Elige un bróker que combine liquidez e inversión
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
1 € por operación |
Liquidez remunerada con IBAN español y planes periódicos en ETFs |
|
Selección de ETFs con comisión reducida |
ETFs indexados para la cartera a largo plazo |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Acciones y ETFs con fracciones |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Calcula tu colchón de liquidez
Una referencia habitual es reservar entre tres y seis meses de gastos en liquidez antes de invertir en bolsa, y algo más si tus ingresos son irregulares. Ese dinero no busca rentabilidad: busca que nunca tengas que vender en un pánico. Compara opciones en los mejores brókers online en España.
IBAN español y cuenta remunerada al 3,04% TAE
-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Paso 3 — Fiscalidad para el inversor español
Los intereses de cuentas y depósitos, las plusvalías y los dividendos tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los fondos de inversión permiten traspasos sin tributar. Si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
La seguridad de los depósitos es una preocupación recurrente en los foros de Rankia. En diciembre de 2014, en un hilo sobre el miedo a dejar el dinero en Bankia, un usuario recordaba la esencia del sistema bancario, la misma que falló en 1907:
"El sector bancario se basa en la confianza de sus clientes y si no transmiten que hasta 100.000€ no hay ningún problema con su dinero, no tienen nada que hacer."
Otro forero le respondía con el escepticismo de quien no se fía de la red de seguridad:
"Si partimos de la base que dicho fondo está a cero o a menos cero.... ¿con qué nos van a pagar si hay lío?"
👉 Ver el debate completo: ¿Miedo en Bankia? y lee la entrevista a Joaquín Maudos sobre la garantía de depósitos
Tres años después, el caso Popular dio la razón al primero en lo esencial: los depositantes no perdieron un euro. Pero la duda del segundo explica por qué, en una crisis, mucha gente corre a sacar su dinero aunque esté garantizado.
Otras efemérides de bolsa con moraleja
La liquidez es la protagonista de la crisis de los fondos de pensiones británicos de 2022, y la siguiente gran crisis llegó en 1929, ya con la Reserva Federal en marcha, como contamos en la efeméride de Irving Fisher. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Qué fue el pánico de 1907?
Una crisis financiera en Estados Unidos que se desató tras un intento fallido de acaparar las acciones de United Copper. Provocó estampidas en entidades como el Knickerbocker Trust, que suspendió operaciones el 22 de octubre de 1907.
Una crisis financiera en Estados Unidos que se desató tras un intento fallido de acaparar las acciones de United Copper. Provocó estampidas en entidades como el Knickerbocker Trust, que suspendió operaciones el 22 de octubre de 1907.
¿Cómo frenó J. P. Morgan el pánico de 1907?
Coordinó a los principales bancos y fondos fiduciarios de Nueva York para inyectar liquidez en las entidades solventes, con el apoyo de 25 millones de dólares en depósitos del Tesoro.
Coordinó a los principales bancos y fondos fiduciarios de Nueva York para inyectar liquidez en las entidades solventes, con el apoyo de 25 millones de dólares en depósitos del Tesoro.
¿Por qué el pánico de 1907 llevó a crear la Reserva Federal?
Porque demostró que el sistema dependía de un solo banquero privado. La comisión creada tras la crisis desembocó en la ley de la Reserva Federal, firmada el 23 de diciembre de 1913.
Porque demostró que el sistema dependía de un solo banquero privado. La comisión creada tras la crisis desembocó en la ley de la Reserva Federal, firmada el 23 de diciembre de 1913.
¿Está protegido mi dinero si mi banco quiebra en España?
Los depósitos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. En el caso del Banco Popular, los depositantes no perdieron nada; sí lo perdieron los accionistas.
Los depósitos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. En el caso del Banco Popular, los depositantes no perdieron nada; sí lo perdieron los accionistas.
¿Cuánta liquidez debería tener un inversor?
Una referencia habitual es entre tres y seis meses de gastos antes de invertir en bolsa. Compara brókers con liquidez remunerada en el comparador de brókers. No es una recomendación de inversión.
Una referencia habitual es entre tres y seis meses de gastos antes de invertir en bolsa. Compara brókers con liquidez remunerada en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones y ETFs conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.