

#1666
#1667
Zynex parece que quiere rellenar el gran hueco bajista que dejo...
Pues eso Zynex parece que quiere cerrar el gran hueco bajista que dejo curiosamente después de unos muy buenos resultados el 27 de abril, como les gusta a los capullos usar las noticias en contra del personal.... lo contrario paso con los últimos resultados en octubre no fueron buenos los días previos amenazaron con bajarla mas de perder los 7$, y luego la suben de golpe siendo los resultados ni buenos ni malos los que presento...
Esto nos lleva a que el 28 de febrero presentara resultados otra vez, y que puede ser probable antes de darlos haya cerrado ese hueco, eso supondrá una subida del 100% desde 7... y para algunos será una subida del 100% en unos meses, y eso trae siempre tentaciones....

Saludos.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1668
Re: Seguimiento acciones empresas alto crecimiento: NAGARRO SE (NA9)
#1669
Re: Seguimiento acciones empresas alto crecimiento: NAGARRO SE (NA9)
Hola a todos,
Hoy acabo de comprar está empresa, por si alguno la quiere mirar.
https://finviz.com/quote.ashx?t=AEHR&p=d
Otro pepino de empresa a nivel fundamental y con un gran descuento en mi opinión.
Hoy acabo de comprar está empresa, por si alguno la quiere mirar.
https://finviz.com/quote.ashx?t=AEHR&p=d
Otro pepino de empresa a nivel fundamental y con un gran descuento en mi opinión.
#1670
Inmode... sus catalizadores...
¿Por qué han estado cayendo las acciones de INMD?
InMode fue amado por el mercado hasta finales de 2021, como puede ver en el cuadro a continuación. ¿Entonces qué pasó? Bueno, las primeras cosas que hicieron bajar a INMD fueron el aumento de las tasas de interés y la caída del mercado en general en 2022. Pero muchas acciones se han recuperado desde entonces, mientras que las acciones de InMode no. Entonces, ¿qué pasa?
En primer lugar, la empresa ha reducido sus previsiones en los últimos meses. Antes de octubre de 2023, InMode esperaba que el año fiscal 2023 ascendiera a entre 530 y 540 millones de dólares. Esta expectativa luego se redujo a $500-510 millones a mediados de octubre, y se redujo nuevamente en diciembre a $485-495 millones antes de ser revisada ligeramente al alza a $495-505 millones el 16 de enero. La guía de EPS también se revisó a la baja en el últimos meses. Estas revisiones dañan la confianza de los inversores en las proyecciones de la dirección.
Además de esto, la guerra entre Israel y Hamas añadió más incertidumbre a la acción, ya que tiene su sede en Israel. No obstante, el INMD emitió un comunicado en octubre diciendo que no espera verse afectado por la guerra. Específicamente, InMode declaró: “No anticipamos ninguna interrupción de la producción. Nuestros niveles de inventario a nivel mundial y en Israel son suficientes e incluyen componentes y subconjuntos para los próximos tres trimestres”. Por tanto, no nos preocupa demasiado este riesgo.
A continuación, aquí está uno de los puntos más importantes. Los inversores están frustrados con la decisión deliberada de la compañía de no recomprar sus propias acciones (puede encontrar esta frustración en las redes sociales), especialmente porque las acciones cotizan a una relación precio-beneficio anticipado baja de 9,2 veces según estimaciones para 2023 (con más ganancias). crecimiento futuro), y la empresa tiene mucho efectivo disponible. Esto nos lleva al siguiente punto: el sólido balance de InMode.
El balance de InMode es impecable
InMode tiene una posición de efectivo de 675,85 millones de dólares en el trimestre más reciente. Esto incluye efectivo y equivalentes de efectivo, valores negociables y depósitos bancarios a corto plazo. También tiene $0 de deuda. La pila de efectivo de InMode ha ido creciendo a lo largo de los años a medida que la empresa obtiene ganancias, pero la gerencia ha decidido ahorrar este dinero para una posible adquisición en lugar de recomprar acciones.
Ahora que conoce esta información clave, veamos los dos catalizadores que pueden hacer que InMode suba más.
Catalizador n.º 1: posible participación de inversores activistas y recompra de acciones
Para ser claros, no conocemos o no hemos oído hablar de ningún inversor activista que quiera adquirir una gran participación en InMode. Por lo tanto, no es que el mercado esté esperando que los activistas se involucren. Sin embargo, dada su gran posición de efectivo y su baja valoración, es muy posible que las acciones de INMD capten la atención de un gran inversor.
Si esto sucede y el inversor convence (u obliga) a la empresa a recomprar sus acciones, es probable que las acciones se disparen, ya que muchos accionistas esperan recompras. En contexto, la posición de efectivo de InMode representa el 35% de la capitalización de mercado de la compañía, lo que significa que se pueden recomprar muchas acciones sin utilizar deuda. Esto reduciría el recuento de acciones, lo que aumentaría las ganancias por acción (EPS).
Si esto sucede y el inversor convence (u obliga) a la empresa a recomprar sus acciones, es probable que las acciones se disparen, ya que muchos accionistas esperan recompras. En contexto, la posición de efectivo de InMode representa el 35% de la capitalización de mercado de la compañía, lo que significa que se pueden recomprar muchas acciones sin utilizar deuda. Esto reduciría el recuento de acciones, lo que aumentaría las ganancias por acción (EPS).
Catalizador n.º 2: InMode finalmente realiza una adquisición
Como se mencionó anteriormente, InMode no está interesado en gastar su efectivo a menos que encuentre una empresa que sea lo suficientemente buena para adquirirla. Las adquisiciones conllevan riesgos, ya que los equipos directivos pueden sobreestimar la calidad de la otra empresa. Sin embargo, la administración de InMode es muy conservadora, por lo que si finalmente realizan una compra, probablemente sería una gran empresa y altamente rentable como InMode.
De hecho, en mayo de 2023, el director ejecutivo de InMode declaró: “Cualquier empresa que adquiramos no debe diluir a los accionistas. Debe ser acrecentante y no dilutivo. Y no es fácil. No es fácil debido a la estructura de rentabilidad de InMode. Por eso somos muy cuidadosos en el análisis que hacemos de las empresas que nos gustarían o que estamos explorando la posibilidad de realizar fusiones y adquisiciones”.
Si la empresa realiza una adquisición lo suficientemente grande como para entusiasmar a los inversores, las acciones pueden dispararse.
¿Es la acción de INMD una compra, según los analistas?
En TipRanks, INMD aparece como una compra moderada basada en tres compras y tres ventas asignadas en los últimos tres meses. El precio objetivo promedio de las acciones de INMD de 30,50 dólares implica un potencial de subida del 31,2%.
Si se pregunta a qué analista debe seguir si desea comprar y vender acciones de INMD, el analista más rentable que cubre las acciones (en un período de un año) es Jeff Johnson de Robert W. Baird, con un rendimiento promedio de 19,6. % por calificación y una tasa de éxito del 57%.
InMode es una empresa rentable que cotiza con una valoración baja. Aparte de los factores externos que hicieron bajar las acciones, los inversores simplemente se han sentido frustrados con el saldo de efectivo de la empresa, ya que sigue creciendo sin ser utilizado.
Sin embargo, esto deja a los inversores con potencial de crecimiento, ya que es probable que, tarde o temprano, el efectivo pueda utilizarse para recompras o adquisiciones. Sin embargo, la acción puede subir incluso si el saldo de caja de la empresa sigue creciendo, ya que su múltiplo P/E adelantado de 9,2 veces implica un rendimiento de ganancias del 10,9%.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1671
AEHR Aehr Test Systems
Si parece interesante...
Si puedes poner mas datos sobre ella, su BPA esperado... si tiene caja o no, el margen beneficio neto...
Un saludo
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1672
Re: Zynex parece que quiere rellenar el gran hueco bajista que dejo...
Justo venia a poner algo de zynex jaja
Se está haciendo la tonta... Parece que subo, parece que no.... Bla bla bla y está a 12 ya con la tontería.
Que buen mes para empezar otro año más positivo entre zynex meta y alguna mas.
Relatech parece que llega a la zona clave ( donde la compré 2'4) a ver si rompe ya
Se está haciendo la tonta... Parece que subo, parece que no.... Bla bla bla y está a 12 ya con la tontería.
Que buen mes para empezar otro año más positivo entre zynex meta y alguna mas.
Relatech parece que llega a la zona clave ( donde la compré 2'4) a ver si rompe ya
#1673
Re: Zynex parece que quiere rellenar el gran hueco bajista que dejo...
Yo sabéis que estoy estudiando y no sé si me animaré a salir de la indexación que también soy novato, pero de las que he visto, esa de relatech me gusta mucho. Ahora en myinvestor no se puede comprar. Tienen que mejorar mucho el broker. ETF y fondos está bien pero en acciones como sean "pequeñas" nada. Tienen un formulario y pedí que la metieran pero no sé si lo habrán hecho.
Saludos
Saludos
#1674
Re: Zynex parece que quiere rellenar el gran hueco bajista que dejo...
Yo si cierra el hueco de los 14$ probablemente como poco cierre la mitad de la posición... llámame loco.. pero no me gusta un pelo llegar a los resultados con el precio ya subido tanto..
Por buenos que sean los resultados probablemente la tumben de nuevo aunque en un principio la dejen subir.
Prefiero un 100% en mano en unos meses que un 300% volando en 5 años... ya lo hice en la otra ocasión y en esta probablemente repita, a ver si la da tiempo a cerrar el hueco de los 14$, sino lo cierra y se queda por el medio por los 10$ entonces no pasa nada seguiré dentro, pero calentones no gracias y menos antes de dar resultados, los calentones son como cocinar bollos que metes en el horno cogen altura y cuando los sacas se desinflan.
Saludos.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1675
Re: Zynex parece que quiere rellenar el gran hueco bajista que dejo...
Yo ya sabes que seguiré dentro amigo.
Algunas veces ganarás tu, otras yo... Así es la vida, lo importante es que los dos la compramos cuando había que comprarla, entonces es fácil que ganemos los dos.
Yo con la recompra de acciones tan salvaje me quedo dentro, cuando pegue el petardazo lo pegará, mira Camtek... Relatech será otra
etc.
Mi filosofía es esa. Mira Airbus, meta... No vendo nada, está claro que pueden corregir un 20-25% pero no juego a adivinar, lo único que importa es cuanto valdrán en varios años o su potencial
Oportunidades como comprar Airbus a 49 o meta a 160 hay muy pocas, y el que vende termina!
Edito: esto obviamente con empresas buenas. Con empresas tipo ehang, plug power que tuve en su día ya se a lo que juego y las vendo rapid
#1676
Re: Text SA. (txt)
Buenas noches , encontré un enlace en la que exponen los fundamentales de texto s a, ( la verdad es que ya los pusiste tu9 , pero bueno por aportar , por si alguien le interesa.https://www.compoundingquality.net/p/did-we-buy-text-sa
#1677
Re: Text SA. (txt)
Muy completo el análisis muy buena tu aportación, le pego aquí directamente para el que lo quiera ver:
¿Tiene la empresa un balance sólido?
Desde 2014, Text SA ha tenido una posición neta de efectivo cada año.
En la actualidad, la posición neta de caja de la empresa es de 135,4 millones de zlotys (34 millones de dólares).
Como la capitalización de mercado de la empresa es igual a 3.100 millones de zlotys (787 millones de dólares), el 4,3% de la capitalización de mercado de Text SA es efectivo.
El EBIT/Gastos por Intereses de la empresa es igual a 570x.
Text SA no utiliza (casi) deuda para financiar sus operaciones. La deuda/capital es igual al 8,5%.
Casi el 100% del capital de Text SA consiste en utilidades retenidas. Esto indica que la empresa ha sido muy rentable en el pasado.
Como Text SA no adquiere otras empresas, la empresa no tiene ningún fondo de comercio en su balance. Esto es algo que me encanta ver.
Nivel de calidad - Balance general: 8/10
Text SA tiene un balance saneado.
La empresa no tiene fondo de comercio y el 4,3% de la capitalización bursátil de Text SA es efectivo.
¿Cuánto capital necesita la empresa para operar?
Cuanto menos capital necesite una empresa, mejor.
El CAPEX/Ventas de Text SA es igual al 10,4%. En los últimos 5 años, esta cifra ha promediado el 8,5%.
La compañía aumentó su CAPEX recientemente porque están invirtiendo fuertemente en soluciones de IA.
El CAPEX/CF operativo de la compañía es igual al 16,8%. En los últimos 5 años, este número promedió el 16,5%.
Estas cifras de intensidad de capital parecen bastante altas a primera vista.
Pero ahora echemos un vistazo al CAPEX de la empresa frente a la depreciación:

Como puede ver, el CAPEX de Text SA es mucho más alto que la depreciación de la empresa.
Como regla general, establecemos que la depreciación es igual al CAPEX de mantenimiento y que la diferencia entre CAPEX y depreciación es el CAPEX de crecimiento.
En este caso, esto significaría que el 96,0% del CAPEX de Text SA es CAPEX de crecimiento.
Si solo se tiene en cuenta el CAPEX de mantenimiento de la empresa, el CAPEX/Ventas y el CAPEX/Flujo de Caja Operativo de la empresa serían iguales al 0,4% y al 0,7%.
Nivel de calidad - Intensidad de capital: 7/10
Casi todo el CAPEX de Text SA es CAPEX de crecimiento. La compañía invertirá fuertemente en soluciones de IA en los próximos años.
El CAPEX/Ventas es igual al 10,4%, mientras que el CAPEX/Ventas de mantenimiento es igual a solo el 0,4%
¿Es la empresa un gran asignador de capital?
La asignación de capital es la tarea más importante de la administración.
En primer lugar, es importante destacar que Text SA casi no requiere capital para crecer.
Esto ya se puede ver mirando el ROIC de la empresa.
El ROIC de Text SA es igual al 228% (!).
Un ROIC del 228% significa que por cada dólar que inviertes en la empresa, Text SA genera $2.28 en valor para ti por año.
Aquí hay una descripción general de las métricas de asignación de capital de Text SA:

La política de asignación de capital de la compañía es pagar tanto como sea posible a través de dividendos.
Actualmente, el dividendo por acción (DPS) es igual a 6 PLN, lo que implica una rentabilidad por dividendo del 5,3% al precio actual de las acciones.
"La política de dividendos contempla destinar la mayor parte posible de los beneficios al dividendo, a menos que no aparezcan inversiones que proporcionen una mayor tasa de rentabilidad a los accionistas".
Podrías preguntarte por qué Text SA no invierte más en crecimiento orgánico.
La respuesta a esto es que Text SA no necesita (casi) capital para crecer.
Nivel de calidad - Asignación de capital: 8/10
Text SA tiene un ROIC fenomenal del 228%. Esto significa que por cada dólar que inviertes en la empresa, Text SA genera un valor de 2,28 dólares al año.
La mayor parte del flujo de caja libre se distribuye a los accionistas a través de dividendos.
¿Qué tan rentable es la empresa?
Cuanto mayor sea la rentabilidad, mejor.
¿La buena noticia? Text SA es muy rentable.
Text SA tiene un margen FCF del 48,7%.
Esto significa que por cada 100 dólares en ventas, la empresa genera 48,7 dólares en efectivo puro.
¡Eso es fenomenal!
Nivel de calidad - Rentabilidad: 9/10
Pocas veces se ve una empresa tan rentable como Text SA.
Por cada $100 en ventas, Text SA genera casi $50 en efectivo puro.
¿Utiliza la empresa una gran cantidad de compensación basada en acciones?
Text SA no emite acciones para recompensar a directores o empleados. Esto es genial, ya que la compensación basada en acciones es un costo para los accionistas.
Una empresa que no paga ningún SBC es bastante inusual en el mundo actual.
Nivel de calidad - Compensación basada en acciones: 10/10
Text SA no utiliza la compensación basada en acciones para recompensar a la gerencia o a los empleados.
¿Logró la empresa crecer de manera atractiva en el pasado?
¿Cuál es la mejor métrica para ver los resultados de Text SA? Sus ingresos recurrentes mensuales.
Esta es la evolución del MRR de la empresa:

Evolución del número de clientes:

Desde 2017, los clientes de la empresa han crecido a una tasa compuesta anual de casi el 11%.
Sin embargo, se ve que el crecimiento se está desacelerando (el crecimiento de la empresa fue de 'sólo' el 4,2% el año pasado).
La base de clientes del servicio principal, "Livechat", ha experimentado un crecimiento constante en los años anteriores. Sin embargo, este crecimiento se ha desacelerado sustancialmente recientemente hasta aproximadamente el 1,5% trimestre tras trimestre.
También es importante hablar un poco sobre la pérdida de clientes aquí.
Text SA es una empresa SaaS, lo que significa que sus ingresos son de naturaleza recurrente. Cuando un cliente no renueva su suscripción mensual o anual, esto se denomina abandono.
La rotación mensual de Text SA promedia el 3%. Esto significa que Text SA necesita atraer al menos el 3% de sus clientes totales como nuevos clientes cada mes para mantener el mismo número de clientes. Una tasa de abandono del 3% es bastante normal para las empresas de SaaS.
Tasas de crecimiento históricas:
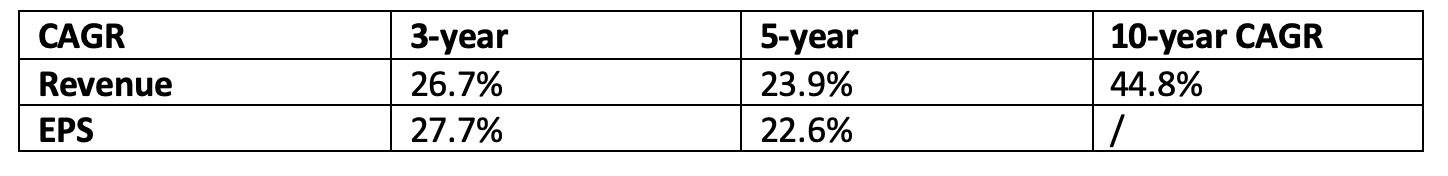
Estas cifras de crecimiento parecen muy atractivas.
Puntuación de calidad - Crecimiento histórico: 9.5/10
Text SA ha sido un fuerte productor en el pasado.
Desde 2012, la empresa ha aumentado sus ingresos de 5,5 millones de zlotys a 315,8 millones de zlotys.
¿El futuro parece brillante?
Si bien el futuro aún parece brillante para Text SA, no podemos esperar que las fuertes tasas de crecimiento histórico (> 20% por año) persistan en el futuro.
Un estudio de Verified Market Research estima que el mercado de software de chat en vivo crecerá a una CAGR del 8,6% hasta 2030.
Así es como se ve el panorama para Text SA:

La perspectiva anterior está en el extremo inferior de lo que es aceptable para nosotros.
Recuerde que el mercado de soluciones de chat en vivo debería poder crecer un 8,6% anual hasta 2030. Lo anterior indica que Text SA crecerá más lentamente que el mercado en su conjunto.
Creo que estas estimaciones son demasiado conservadoras y que Text SA debería ser capaz de crecer alrededor de un 10% anual en el futuro.
Nivel de calidad - Perspectiva: 7/10
The end market for Live Chat Solutions will continue to grow at attractive rates in the years to come.
The consensus states that Text SA should be able to grow its Free Cash Flow by 7.5% over the next 3 years.
Is the valuation of th
e company fair?
As a quality investor, you want to buy wonderful companies at a fair price.
We always look at 3 things when looking at the valuation:
- A comparison of the company’s forward PE with the historical PE
-
Earnings Growth Model - your expected return as an investor is equal to:
- Expected yearly return = Earnings Growth + Shareholder Yield +/- Multiple Expansion (Contraction)
- Reverse DCF: At what percentage should the company grow its FCF over the next 10 years to generate a return of 10% per year for shareholders?
Here’s how things look like for Text SA:
Forward PE
Text SA trades at a forward PE of 13.9x versus a 5-year average of 22.6x.
This means that Text SA is undervalued by almost 40% compared to its historical average!

Earnings Growth Model
Expected yearly return = Earnings Growth + Shareholder Yield +/- Multiple Expansion (Contraction)
Assumptions:
- Earnings Growth = 7% per year
- Shareholder yield = 5.3% (dividend yield of 5.3% + 0% buyback yield)
- Forward PE to increase from 13.9x to 17.0x over 10 years
Expected yearly return = 7% + 5.3% + (17.0 - 13.9)/13.9 = 14.5%.
An expected yearly return of 14.5% looks attractive.
Reverse DCF
Our Reverse DCF indicates that Text SA should grow its FCF by 7% per year to return 10% per year to shareholders.
This is lower than the expected end-market growth.
It indicates that the company is undervalued today.
Quality Score - Valuation: 9.5/10
Today, Text SA trades at a forward PE of 13.9%. That’s a 40% (!) discount compared to its average valuation of the past 5 years.
My Earnings Growth Model indicates an expected yearly return of 14.5% per year.
Owner’s Earnings
In the long term, stock prices will always follow the Owner’s Earnings of a company.
That’s why I don’t care too much about the stock price performance of a company.
En su lugar, centrémonos en la evolución de las ganancias del propietario.
Puedes calcular las ganancias del propietario tú mismo usando una fórmula simple:
Ganancias del propietario = crecimiento del BPA por acción + rentabilidad por dividendo
Cuando hagamos estos cálculos, verás que Text SA logró aumentar las ganancias de su propietario a tasas muy atractivas en el pasado:

Una empresa que logró aumentar sus ganancias de propietario (valor intrínseco por acción) en un 23,8% anual durante los últimos 5 años parece muy atractiva.
Puntuación de calidad - Ganancias del propietario: 9.5/10
Text SA logró aumentar sus ganancias de propietarios a tasas muy atractivas en el pasado.
CAGR en los últimos 3 y 5 años: 27,8% y 23,8%.
Creación de valor
Como inversores de calidad, no queremos invertir en The Next Big Thing.
En su lugar, queremos invertir en empresas que ya han ganado.
Es exactamente por eso que preferimos invertir en empresas con un historial muy sólido.
Así es como se desempeñó Text SA en el pasado:

Desde 2014, Text SA ha devuelto un 768% a los accionistas (CAGR: 25,1%) frente al 203% (CAGR: 12,2%) del S&P500:
Puntuación de calidad - Creación de valor: 9,5/10
Desde su salida a bolsa en 2014, Text SA ha acumulado un 25,1% anual.
Esto significa que Text SA devolvió un 768% a los accionistas (CAGR: 25,1%) frente al 203% (CAGR: 12,2%) del S&P500.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1678
Re: Text SA. (txt)
Buenos días , añadir que el 30% de las acciones , las tienen el fundador y el directivo ejecutivo( lo vi en un comentario de tu canal de you tube, en el video,( cojonudo) de hace de hace 2 semanas ,(lo constate en market screener),que la descubriste en vivo .,( aprovecho para agradecerte esos videos me encanto el ultimo de scalping) .
El zloty, es una moneda bastante estable(1zloty=0,2303€, )cotiza a97,60 zloty( 22,47€).
Si se cumple el axioma que dice ,`` que el análisis fundamental nos dice que comprar y el análisis técnico cuando comprar``, .esta rompió la resistencia que tenia en 95,20.
Sin querer establecer grandes paralelismos , creo que tiene mejores fundamentales que relatech o nagarro.
Dame tu opinion.
GRACIAS
#1679
Re: Text SA. (txt)
#1680
Re: Text SA. (txt)
A mi me parece una gran empresa, pero es el mercado quien al final dicta el precio, creo que cuando Polonia entre en la zona euro, es decir coja el euro como moneda su bolsa subirá bastante, pero no tengo mas pruebas que la fe, lógicamente nadie puede saber que ocurrirá, pero probablemente sea una empresa genial mirando sus números.
Saludos.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.