El rey, para mi de IA, es Demis Hassabis, razón principal de que mi máxima posición sea Alphabet. Por otro lado, el mayor accionista de Anthropic, es Alphabet, entre otros usan TPUs de Alphabet, tambien de Amazon y gpus Nvidia, es más, cuando sacan modelos nuevos, suele superar en todos los benchmarks menos en los de programación (que es donde se usa Claude). A muchos influencers les pagan por publicitar herramientas. Agosto 2026 (millones de usuarios mensuales) Chatgpt 1300 Gemini 1000 Claude 250 Hay que tener en cuenta que de donse están sacando más pasta en de la parte cloud, que incluye herramientas de IA: Microsoft Azure Google google cloud, vertex Amazon AWS
Quién está ganando realmente la carrera de la IA, en un gráfico que pone en aprietos a Google.
El ranking de la IA empresarial ha cambiado radicalmente en 14 meses
Google tiene la mejor infraestructura de IA del mundo y lleva tres años estancado en entornos profesionales
Si la pregunta es qué IA hace mejores imágenes, la respuesta generalizada sería Nano Banana 2 de Google. Y si hablamos de preparar informes con rigurosidad, probablemente diríamos que Claude es el que se lleva el gato al agua.
Pero en la carrera de la IA tan importante como ser el mejor es parecerlo. Y sobre todo, ganar dinero con tu modelo.
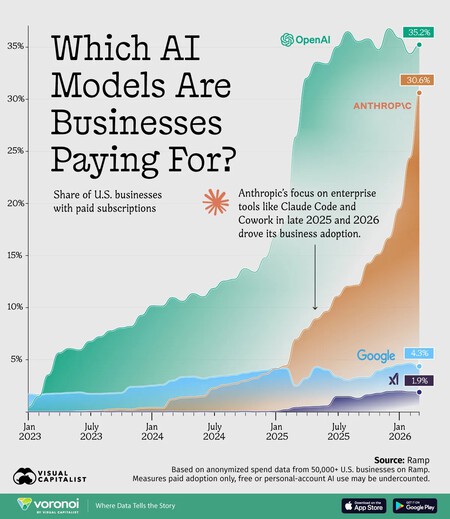
Visual Capitalist ha publicado un gráfico que monitoriza mes a mes desde enero de 2023 hasta marzo de 2026 qué porcentaje de empresas estadounidenses paga por los modelos de cada proveedor. Para su elaboración han empleado datos de gasto anonimizados de más de 50.000 empresas en la plataforma Ramp, tomando únicamente suscripciones de pago, por lo que el uso gratis se queda fuera. El resultado es una imagen nítida de consolidación: el mercado se está contrayendo hacia muy pocos actores a una velocidad vertiginosa.
El gráfico marca un claro ganador desde el principio: OpenAI es el proveedor de IA de pago más extendido entre las empresas estadounidenses, alcanzando una cuota del 35,2% en marzo de este año. Justo detrás está Anthropic con una cuota del 30,6%. Hay que bajar mucho la mirada para encontrarse a los demás: Google, xAI y el resto de proveedores están por debajo del 5%. Pero lo más importante viendo la foto no es quién es el líder sino la tendencia: la de Anthropic es una subida meteórica.
Por qué modelo de IA están pagando las empresas
El mercado se cierra y solo tiene hueco para dos: entre OpenAI y Anthropic suman cerca del 66% del mercado de pago empresarial de IA en Estados Unidos, o sea que dos de cada tres dólares que las empresas gastan en modelos de IA van a parar a estas dos compañías. El resto se reparte las migajas. Este tipo de concentración es el pez que se muerde la cola: las empresas líderes tienen más clientes, más datos de uso y más recursos para mejorar sus productos, así que sus perseguidores cada vez lo tienen más difícil, si bien es cierto que Google tiene músculo para rato.
¿Por qué modelos de IA están pagando las empresas?. Visual Capitalist con datos de Ramp
Enero de 2025 es una fecha clave en la gráfica: OpenAI estaba presente en el 16,8% de las empresas y Anthropic apenas tenía un 4,1%, ligeramente por debajo de la cuota de 4,2% de Google. En 14 meses Anthropic ha multiplicado por siete su presencia mientras que OpenAI la ha doblado y Google tiene un 4,3%. El despegue coincide con el lanzamiento de Claude Code en febrero de 2025, su asistente de programación que pasó a disponibilidad general en mayo de ese año, y se acelera con la llegada de Cowork en enero de 2026, su plataforma de flujos de trabajo.
Que Claude sea un cohete en la gráfica tiene varias explicaciones. Sí, es un buen modelo de IA, pero Anthropic ha sido capaz de construir herramientas concretas alrededor de ese modelo que las empresas usan a diario y que hacen difícil cambiar de proveedor. Según estimaciones de Sacra, a octubre de 2025 Anthropic tenía más de 300.000 clientes empresariales que representaban aproximadamente el 80% de sus ingresos, lo que evidencia que los de Amodei tenían clara su estrategia desde el principio: su nicho es la empresa y no tanto el usuario de a pie.
Google lleva tres años oscilando entre el 3 y el 4,5% en la cuota empresarial, un avance marginal frente al duopolio en ciernes y la inversión realizada. xAI de Elon Musk ha pasado de cero a 1,9% en marzo de 2026, lo que supone aparecer en el mapa, pero aún muy lejos de la competencia.
Pero el caso de Google es el que verdaderamente desconcierta: tiene tecnología punta, una de las infraestructuras en la nube más potentes del mundo y acceso a una cantidad de datos como nunca, pero no consigue que las empresas abran la cartera. Todo apunta a que el problema está en cómo ha empaquetado sus productos: dispersos entre demasiadas marcas y plataformas, lo que genera confusión real en el cliente empresarial.
Por cierto donde va muy bien Google es con su "crece pelo" PP-405, esta a punto de pasar a fase 3 con unos resultados muy buenos.
Es posible para finales del año que viene este disponible y aunque no es el único y hay otros que ya están en fase 3 que pueden producir efectos similares, seguro le dará unos buenos beneficios, mas si tiene capacidad real de recuperar los foliculos ya muertos como parece dicen puede hacer.
Saludos.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#4115
Re: Google se queda muy atrás en la IA...
Que se traduce en tráfico a google y youtube
+ 82% y/y GOOGLE CLOUD!!!
Alphabet tiene un backlog (lista de pedidos pendientes de atender) de 240 billones.
Faltan la mayoría de los ingresos como máximo accionista en Anthropic.
#4116
Re: Google se queda muy atrás en la IA...
Buenos dias , graciasa por toda la informacion que aportas Harruinado.
#4117
Re: Google se queda muy atrás en la IA...
Buenos dias , graciasa por toda la informacion que aportas Txebastian.
#4118
Re: Google se queda muy atrás en la IA...
De nada, para eso estamos, para debatir y aportar y seguir aprendiendo siempre.
#4119
Re: Google se queda muy atrás en la IA...
Pues si , un placer contar con interlocutores como vosotros , . Gracias, feliz lunes Txebastian
Vencimiento de Propuestas de Adquisición (M&A): Ayer, 15 de septiembre de 2026, venció el plazo formal extendido de la propuesta de adquisición presentada por M.N. Business Strategy. El mercado se mantiene atento a si las firmas compradoras o la junta directiva de InMode realizarán anuncios sobre el estatus final de estas negociaciones o si se concluyen definitivamente las revisiones de ofertas de compra no solicitadas que marcaron los últimos meses.
Lanzamiento de Producto Reciente: La semana pasada (9 de septiembre), InMode lanzó oficialmente al mercado Morpheus8 Cool, una innovación en su tecnología insignia de microagujas con radiofrecuencia diseñada para mejorar el confort del paciente durante los tratamientos estéticos.
Contexto de Valoración Sectorial: Los analistas siguen evaluando a InMode dentro de un contexto de rotación y ventas masivas en el sector de dispositivos médicos en 2026. Aunque la empresa mantiene una sólida posición de caja y márgenes de beneficio estables, continúa la presión por el activismo de ciertos accionistas (como Steel Partners) respecto a los programas de recompra de acciones y la gobernanza corporativa.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
El aumento reciente en las acciones de Betterware de México (NYSE:BWMX) responde principalmente a los siguientes factores corporativos de las últimas semanas:
Fuerte actividad de compra por parte de directivos (Insider Buying): Los altos mandos de la compañía han realizado importantes compras de acciones con su propio capital. El presidente del consejo, Luis Campos, adquirió un volumen significativo de títulos (incluyendo bloques recientes de 35,000 y 45,000 acciones), mientras que el director general (CEO), Andrés Campos Chevallier, incrementó su posición directa en un 60% al adquirir 30,000 acciones adicionales. Esto suele enviar una señal de extrema confianza al mercado sobre el futuro de la empresa.
Incremento de dividendos: La empresa elevó su dividendo trimestral a $0.3252 USD por acción. Esto representa un rendimiento por dividendo anualizado (dividend yield) superior al 7.5% - 8%, lo que atrae a inversores que buscan flujos de efectivo estables.
Mejores perspectivas y revisiones de analistas: Varias firmas de análisis han mejorado sus calificaciones sobre la acción (como la reciente actualización a "Strong Buy" por parte de Wall Street Zen). Los analistas destacan la solidez de sus márgenes proyectados para lo que resta de 2026 y el potencial que añade su expansión en Latinoamérica junto con la integración del negocio de Tupperware.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
Es curioso a veces como el mercado deja oportunidades TEORICAS enormes, todos miran lo que todos ven, y lo pequeño que va en frasco pequeño pasa desapercibido...
Lenz, tiene una capitalización en bolsa de apenas 120 millones, esto chirría aún mas cuando en caja tiene la "pequeña" cantidad de 220 millones casi el doble de lo que cotiza en bolsa!!!... un disparate, es cierto que ese dinero lo usa para promocionar y "fabricar" su medicamento que esta arrancando... el valor de empresa actual es negativo -100 millones de $, significa esto que quien ahora comprara a precios de mercado la empresa no solo se queda con el medicamento sino que encima le regalan 100$ que ya tiene en caja.
Pero por no enrollarme mucho si una empresa mas grande farmacéutica a día de hoy se quiere hacer con los derechos del medicamento en cuestión que tiene Lenz en sus manos, una empresa grande pagaría sin dudar por la empresa para adquirir este medicamento unos 1500 millones en el rango bajo de la estimación y un máximo de 3000 millones... la valoración de estos activos es de 1,5x-3x sus ventas teóricas proyectadas.
Tenemos pues una empresa que cotiza a menos de 120 millones que en teoría vale ahora mismo si otra mas grande quiere el medicamento como poco tirando a lo bajo 1000$ millones!.
Como poco a día de hoy es mas probable que ya valga o este mas cerca de los 7$ tirando a lo mas bajo como si las ventas no fueran a ser ni la decima parte de lo previsto, aunque solo sean 7 es casi el doble del precio actual.
Empresas pequeñas, intereses grandes, el producto ya esta fabricado es ahora ir introduciéndolo en el mercado crear "suscriptores" y la caja echara humo, el riesgo es como todo que aparezca otra cosa mejor pero en este sector las patentes llevan muchos años y hay que echarle muchos billetes para que generen retornos... lo difícil es llegar a tener el producto en el mercado.
NO ES UNA RECOMENDACIÓN DE COMPRA., surge del devenir de la conversación.
Saludos.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.