Las propuestas de vivienda para las elecciones generales del 29 de noviembre de 2026 son muy distintas para quien quiere comprar con hipoteca. El PP propone un IVA del 4% para menores de 40 años y Vox, del 0% en la primera vivienda nueva. El PSOE apuesta por el préstamo Tu Casa de hasta 50.000 euros y Frente Amplio, por una deducción de hasta 300 euros al mes para hipotecados.
- Ninguna medida se aplica todavía: todas dependen del Gobierno que salga de las urnas y de que se aprueben las leyes.
- Hoy rigen el IVA del 10% en la vivienda nueva, el impuesto de cada comunidad en la usada y el aval ICO del 20% para menores de 35 años y familias con menores.
- El préstamo Tu Casa ya es ley desde la convalidación del 12 de noviembre, pero todavía no tiene requisitos ni se puede pedir.
Propuestas de vivienda de los partidos para el 29N: el resumen
Los cuatro partidos con más intención de voto llevan medidas muy distintas para la compra de vivienda. PP y Vox apuestan por bajar impuestos; PSOE y Frente Amplio, por préstamos públicos, más vivienda pública y ayudas al hipotecado. Así queda cada propuesta, según los programas que han presentado:
Qué cambiaría |
PP |
PSOE |
Vox |
Frente Amplio |
|---|---|---|---|---|
IVA de la vivienda nueva (hoy, 10%) |
4% para menores de 40 años, pagado a plazos |
Sin cambios |
0% en la primera vivienda habitual |
Sin cambios en la compra; 21% en pisos turísticos |
ITP (impuesto de la vivienda usada) |
Rebaja para jóvenes, con las comunidades |
Sin cambios |
Bonificación del 100% en la primera vivienda |
Exención en la primera vivienda, con topes de renta y precio; recargos en la segunda y siguientes |
Ayuda para la entrada |
Aval público del 20% hasta los 40 años, ampliable a 50 |
Préstamo Tu Casa de hasta 50.000 euros al 0% |
Avales para vivienda protegida, sin cifra |
Sin propuesta |
Ayuda al que ya paga hipoteca |
Sin propuesta |
Sin propuesta |
Recuperar la deducción por vivienda habitual |
Deducción de hasta 300 euros al mes y hipoteca pública a tipo fijo |
Ley de Vivienda de 2023 |
Derogarla |
Mantenerla |
Derogarla |
Mantenerla y ampliarla |
Objetivo de viviendas |
Un millón en la legislatura |
Parque estatal de 100.000 |
Sin cifra |
1,5 millones públicas en 12 años |
Ninguna de estas medidas es un derecho que puedas pedir hoy. Para aplicarse, el partido que gobierne tendría que aprobar una ley o cambiar los impuestos en el Congreso, y fijar después los requisitos.
¿Por qué la vivienda es el centro de las elecciones del 29N?
Porque el adelanto electoral nace de una votación sobre vivienda. El Congreso tumbó el 2 de octubre el primer decreto de vivienda del Gobierno y Pedro Sánchez convocó elecciones generales para el 29 de noviembre, cuando estaban previstas para mediados de 2027.
El Gobierno aprobó de nuevo las medidas el 6 de octubre. La Diputación Permanente del Congreso convalidó el 12 de noviembre, por 35 votos frente a 34, el Real Decreto-ley 29/2026, que incluye el préstamo Tu Casa. El decreto sobre contratos de alquiler indefinidos no salió adelante.
PP: IVA del 4% para menores de 40 años, aval del 20% y un millón de viviendas
El programa del PP, titulado «Reconstrucción Nacional», pone la compra de los jóvenes en el centro. Su medida estrella es bajar el IVA de la primera vivienda del 10% al 4% para menores de 40 años y dejar pagarlo a plazos, al ritmo de la hipoteca.
- Aval público del 20% del valor de la vivienda para menores de 40, ampliable hasta los 50 años, para que la hipoteca financie entre el 95% y el 100% en algunos perfiles.
- Hucha Hogar Joven: aportaciones de hasta 2.000 euros al año, con un límite de 40.000, y una deducción del 20% en el IRPF.
- ITP más bajo para jóvenes (el impuesto de la vivienda usada), acordado con las comunidades autónomas.
- Un millón de viviendas en la legislatura, con una nueva Ley del Suelo y licencias resueltas en tres meses.
- Derogar la Ley de Vivienda, quitar las zonas tensionadas y desalojar a los okupas en 48 horas con orden judicial.
La hucha funciona como un plan para ahorrar la entrada con premio fiscal: quien aporta 2.000 euros en un año se deduce 400 euros en la renta. Con el aval, la entrada que hoy pones de tu bolsillo podría acercarse a cero, como en una hipoteca al 100%.
PSOE: préstamo Tu Casa, 25.000 millones del ICO y 100.000 viviendas públicas
El PSOE quiere destinar cada año el 1% del PIB a vivienda asequible y no propone rebajas de impuestos en la compra. Para quien compra, su apuesta es el préstamo Tu Casa del Instituto de Crédito Oficial (ICO), que ya aprobó su Gobierno.
- Préstamo Tu Casa: hasta 50.000 euros sin intereses para la entrada de la primera vivienda, con una línea de 10.000 millones.
- Más de 25.000 millones del ICO en avales, préstamos y líneas de financiación para vivienda asequible.
- Parque estatal de 100.000 viviendas gestionado por Casa 47, la entidad pública de vivienda.
- Alquiler: contratos más largos y congelar las rentas que superen el índice de referencia en zonas tensionadas.
- Impuesto progresivo a grandes propietarios con pisos vacíos, turísticos o alquilados a precios abusivos.
El préstamo Tu Casa cubre el menor importe entre el 20% del valor de la vivienda y 50.000 euros. No pagas nada mientras dura la hipoteca, hasta un máximo de 30 años, y luego tienes diez años para devolverlo. A cambio, el precio de venta futuro de la casa queda limitado.
Vox: IVA del 0% en la primera vivienda nueva y sin ITP en la de segunda mano
El programa de Vox, con 115 propuestas, es el que más baja los impuestos de la compra. Plantea un IVA del 0% en la primera vivienda habitual de obra nueva para familias españolas y una bonificación del 100% del ITP si la vivienda es usada.
- Recuperar la deducción por vivienda habitual en el IRPF, que desapareció para las compras desde 2013.
- Prioridad nacional para los españoles en la vivienda protegida, la social y las ayudas al alquiler.
- Más impuestos a compradores de fuera de la UE y a fondos especulativos.
- Derogar la Ley de Vivienda e incentivos fiscales al alquiler de larga duración.
- Desalojo de okupas en menos de 24 horas.
Vox no cuantifica el coste de sus medidas ni fija un objetivo de viviendas. Los avales que menciona son para la financiación de vivienda protegida, sin importe concreto.
Frente Amplio: hasta 300 euros al mes para hipotecados y 1,5 millones de viviendas públicas
Frente Amplio, la coalición de Sumar, IU, Comuns y Más Madrid que encabeza Ada Colau, es el partido con más medidas para quien ya paga una hipoteca. Aun así, la mayoría de su programa se centra en el alquiler y los grandes propietarios.
- Deducción de hasta 300 euros al mes para familias que ganan hasta 21.600 euros al año y dedican más del 40% de sus ingresos a la hipoteca.
- Hipoteca pública a tipo fijo que todos los bancos tendrían que ofrecer, y regulación de la entrega de la casa para saldar la deuda.
- Exención del ITP en la primera vivienda habitual, con topes de renta y precio, y recargos del 200% y el 1.000% en la segunda y la tercera.
- 1% del PIB al año, unos 17.000 millones, para sumar 1,5 millones de viviendas públicas de alquiler en 12 años.
- Impuesto del 10% sobre el valor de las viviendas de empresas y de particulares con cuatro o más que superen 800.000 euros.
También plantea prohibir que fondos, bancos y sociedades compren vivienda para especular, expropiar pisos a grandes propietarios y pasar los pisos de la Sareb a la entidad pública Casa 47.
¿Qué proponen Junts, PNV, ERC y EH Bildu?
Los partidos catalanes y vascos llevan menos medidas sobre la compra con hipoteca y más sobre alquiler y competencias. Junts es el único que toca el IVA de la compra:
- Junts: IVA reducido para la primera vivienda de personas físicas, de hasta 120 m² y con cinco años de residencia habitual.
- PNV: agilizar el urbanismo, sacar al mercado la vivienda vacía y regular el alquiler de temporada y el turístico.
- ERC: una ley de alquiler catalana, el 1,5% del PIB para vivienda y que los pisos de la Sareb pasen a la Generalitat.
- EH Bildu: topes al alquiler, contratos indefinidos y expropiar pisos vacíos de fondos y bancos.
Los programas electorales del 29-N en economía abarcan además las medidas de cada partido sobre impuestos, pensiones y empleo.
¿Cuánto ahorrarías al comprar con cada propuesta?
Depende de si la vivienda es nueva o usada y de tu edad. Con un piso de 200.000 euros, la diferencia entre propuestas llega a decenas de miles de euros:
Propuesta |
Partido |
Piso de 200.000 euros |
Quién podría usarla |
|---|---|---|---|
IVA del 4% en vez del 10% |
PP |
Pagas 8.000 euros de IVA en vez de 20.000: ahorras 12.000 |
Menores de 40 años en su primera vivienda nueva |
IVA del 0% |
Vox |
No pagas IVA: ahorras 20.000 euros |
Familias españolas en su primera vivienda nueva |
ITP bonificado al 100% |
Vox |
Con un ITP del 8%, ahorras 16.000 euros |
Primera vivienda usada |
Préstamo Tu Casa |
PSOE |
Te prestan 40.000 euros al 0% para la entrada |
Primera vivienda habitual |
Hucha Hogar Joven |
PP |
Hasta 8.000 euros de deducción si aportas los 40.000 |
Menores de 40 años que ahorran para comprar |
Deducción para hipotecados |
Frente Amplio |
Hasta 3.600 euros al año |
Hogares con hasta 21.600 euros de ingresos |
El ITP de la tabla es un ejemplo: cada comunidad fija el suyo. Las cifras son ilustrativas y suponen que la medida se aprueba tal como la presenta cada programa, algo que no está garantizado.
¿Qué puedes pedir hoy si vas a comprar casa con hipoteca?
Mientras no haya nuevo Gobierno, mandan las reglas actuales. Estas son las que te afectan si compras ahora, y cada una forma parte de los pasos para comprar una casa:
- IVA del 10% en la vivienda nueva y el ITP de tu comunidad en la usada.
- Aval ICO del 20% de la hipoteca para menores de 35 años y familias con menores, hasta el 31 de diciembre de 2027.
- Préstamo Tu Casa: aprobado, pero falta que el Consejo de Ministros fije requisitos y plazos.
- Ayudas de tu comunidad: en la Comunitat Valenciana, por ejemplo, las garantías del IVF avalan parte de la entrada.
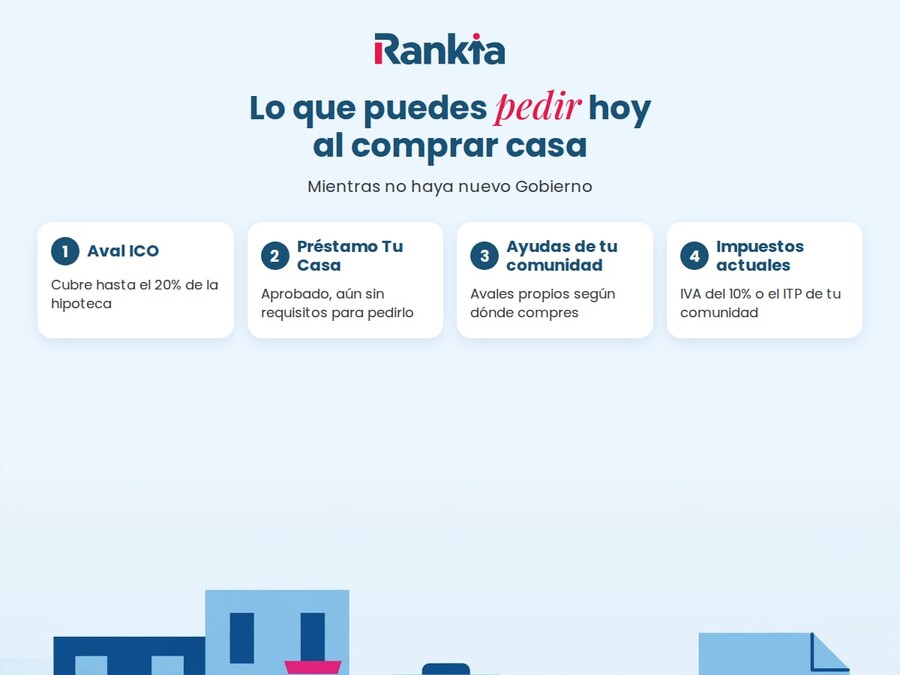
El aval ICO para la hipoteca es hoy la ayuda estatal para financiar más del 80%: cubre la parte que el banco no presta. Las mejores hipotecas para jóvenes permiten combinarlo con tipos fijos y llegar a financiar hasta el 100% del precio.
En Rankia somos bróker hipotecario: nuestros asesores revisan tu caso gratis y te dicen qué banco te da mejores condiciones con las reglas de hoy.
Quiero que un asesor revise mi caso 🔎🏠
¿Conviene esperar al resultado del 29N para comprar?
Esperar solo tiene sentido si una medida concreta te afecta y puedes permitirte el retraso. Ninguna rebaja fiscal tiene fecha: tras las elecciones hay que formar Gobierno, aprobar la ley y, en algunos casos, pactar con las comunidades.
Una rebaja de impuestos se aplicaría, en principio, a las compras posteriores a su entrada en vigor. Si ya has encontrado casa y tienes la hipoteca en marcha, haz las cuentas con los impuestos y ayudas que existen hoy y trata cualquier promesa como un posible extra.
Preguntas frecuentes sobre las propuestas de vivienda del 29N
¿Cuándo bajaría el IVA de la vivienda si gana el PP o Vox?
No hay fecha. La rebaja del IVA de la vivienda al 4% del PP o al 0% de Vox necesita que el nuevo Gobierno apruebe un cambio en la ley del IVA. Hasta entonces, la vivienda nueva sigue pagando el 10%, también si firmas justo después de las elecciones.
¿Puedo pedir ya el préstamo Tu Casa de 50.000 euros?
Todavía no. El préstamo Tu Casa está en el Real Decreto-ley 29/2026, que el Congreso convalidó el 12 de noviembre, pero falta que el Consejo de Ministros apruebe los requisitos y el plazo para pedirlo. Cuando se active, se pedirá junto a la hipoteca para cubrir parte de la entrada.
¿Sigue en vigor el aval ICO del 20% para la hipoteca?
Sí. El aval ICO cubre hasta el 20% de la hipoteca de la primera vivienda a menores de 35 años y a familias con menores a cargo, y se puede firmar hasta el 31 de diciembre de 2027. La ampliación a 40 o 50 años es una propuesta del PP, todavía no aprobada.
¿Qué partido propone ayudas para quien ya paga una hipoteca?
Frente Amplio propone una deducción en el IRPF de hasta 300 euros al mes para hogares con ingresos de hasta 21.600 euros que dedican más del 40% a la hipoteca. Vox plantea recuperar la deducción por vivienda habitual. PP y PSOE centran sus medidas en quien todavía va a comprar.
¿Se puede aplicar hoy la deducción por vivienda habitual?
Solo si compraste tu vivienda habitual antes del 1 de enero de 2013 y ya te la aplicabas. Para las compras posteriores no existe a nivel estatal. Vox propone recuperarla, pero hasta que se apruebe una ley no puedes deducirte nada por una hipoteca firmada después de esa fecha.