Las mejores hipotecas fijas de octubre 2026 y las más baratas
Las mejores hipotecas fijas de octubre 2026 y las más baratas
EDITOR's CHOICE
Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.
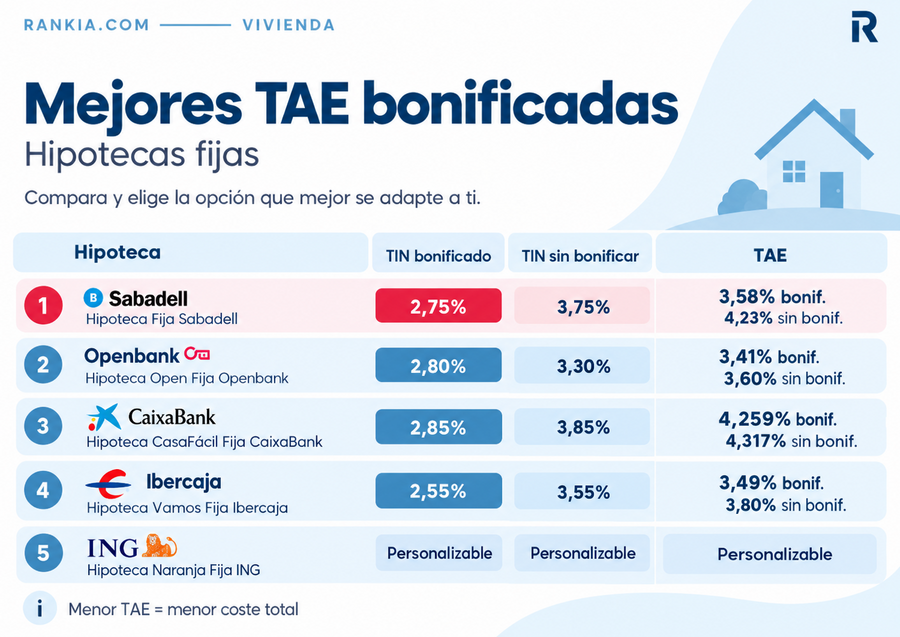
Las mejores hipotecas fijas de octubre de 2026 son la Hipoteca Fija Sabadell (2,75% TIN - 3,58% TAE), la Hipoteca Open Fija Openbank (2,80% TIN - 3,41% TAE) y la Hipoteca Fija CaixaBank (2,85% TIN - 4,259% TAE)
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Quieres saber qué ofrece cada una y por qué están entre las mejores hipotecas fijas de octubre de 2026? A continuación te explicamos en detalle sus condiciones, bonificaciones, vinculaciones y principales ventajas para que puedas compararlas mejor.
🏆 Destacada del mes: Hipoteca Fija Banco Sabadell
La Hipoteca Fija Sabadell es nuestra destacada de octubre por combinar un TIN bonificado del 2,75% con una TAE del 3,58%, manteniendo una cuota fija durante toda la vida del préstamo. Permite financiar hasta el 80% del valor de la vivienda y acceder al mejor tipo mediante la contratación de hasta cuatro productos bonificables: domiciliación de nómina, seguro de hogar, seguro de vida y seguro de protección de pagos. Es una opción especialmente interesante para quienes buscan estabilidad en la cuota y un tipo fijo competitivo.
Ranking y comparativa de las mejores hipotecas fijas del mercado (octubre 2026)
En Rankia Hipotecas hemos revisado una a una las condiciones publicadas por cada entidad en su propia web: el TIN con y sin bonificación, la TAE en ambos escenarios, el coste de los productos vinculados y la cuota estimada para un préstamo de 150.000 €. Con estos datos hemos elaborado el siguiente ranking para ayudarte a comparar y elegir la hipoteca que mejor encaja con tus necesidades.
Ranking de las mejores hipotecas fijas de octubre 2026
Aquí tienes el ranking de hipotecas fijas ordenado por TAE bonificada, de menor a mayor. La TAE en una hipoteca incluye el coste de los seguros y productos vinculados que exige cada banco, por eso es el dato que mejor refleja lo que pagarás.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué banco ofrece la mejor hipoteca fija 🏡
Hipoteca Fija Openbank: la que menos te castiga si no bonificas
Lahipoteca fija Openbank no tiene ni el TIN ni la TAE más bajos, pero sí la menor penalización por renunciar a las vinculaciones: entre el escenario bonificado y el que no lo está solo hay 0,19 puntos de TAE.
HIPOTECA OPEN FIJA OPENBANK
Bonificado
Sin bonificar
TIN
2,80%
3,30%
TAE
3,41%
3,60%
Cuota mensual*
695,81 €
734,94 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar nómina, pensión o prestación pública de al menos 900 € al mes con un titular, o 1.800 € con dos: −0,30%.
Contratar el seguro de hogar de Zurich comercializado por Openbank: −0,10%.
Contratar el seguro de vida de Zurich por el 100% del capital financiado: −0,10%.
Extra: si financias más de 150.000 €, el tipo baja otro 0,10%.
Hipoteca Fija Ibercaja: el TIN más bajo a cambio de seis productos
La hipoteca fija Ibercaja tiene el TIN más barato del mercado (2,55%), pero es también la vinculación más exigente: seis productos, incluida una aportación a un fondo de inversión, con revisión semestral.
HIPOTECA VAMOS FIJA IBERCAJA
Bonificado
Sin bonificar
TIN 1.er año
2,55%
2,55%
TIN resto de años
2,55%
3,55%
TAE
3,49%
3,80%
Cuota*
677 €
752 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar una nómina de al menos 2.500 € al mes, hacer 12 o más operaciones al semestre con tarjeta de Ibercaja y domiciliar tres o más recibos.
Contratar el seguro de hogar (Caser) y el de vida (Ibercaja Vida).
Mantener un plan de aportación sistemática de al menos 75 € al mes a un fondo de la entidad.
En conjunto rebajan hasta 1 punto el TIN. El cumplimiento se revisa cada seis meses.
Hasta el 95 % de financiación para jóvenes de 35 años o menos.
Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
Simulación y solicitud online con acompañamiento especializado durante todo el proceso.
Hipoteca Fija Sabadell: mismo tipo a 15 o a 30 años y la vinculación más clara
Lahipoteca fija Banco Sabadell es la apuesta más sólida entre los grandes bancos: ofrece cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo tanto a 15 como a 30 años, algo que no ofrece ni Openbank ni ING.
HIPOTECA FIJA BANCO SABADELL
Bonificado
Sin bonificar
TIN
2,75%
3,75%
TAE
3,58%
4,23%
Cuota a 25 años*
692 €
771 €
Cuota a 30 años*
612 €
695 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada: −0,40%.
Seguro de vida: −0,40%.
Seguro de hogar: −0,10%.
Seguro de protección de pagos: −0,10%. Es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Fija CaixaBank: la única que bonifica por tener alarma en casa
La hipoteca fija CasaFácil de CaixaBank ofrece un tipo fijo que varía según el plazo elegido: 15, 20 o 30 años. El TIN parte del 3,80%-3,85% sin bonificar y se puede reducir hasta 1 punto porcentual contratando diversos productos y servicios de la entidad. CaixaBank no cobra comisión de apertura ni de estudio.
HIPOTECA CASAFÁCIL FIJA CAIXABANK
Bonificado
Sin bonificar
TIN
2,85%
3,85%
TAE
4,259%
4,317%
Cuota mensual*
699,67 €
779,38 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o ingresos superiores a 600 € al mes, más tres recibos domiciliados y tres compras con tarjeta en tres meses: −0,35%.
Seguro de vida por al menos el 95% de la financiación: −0,35%. Entre el 50% y el 95%, solo −0,20%.
Seguro de hogar: −0,15%.
Alarma Hogar Verisure: −0,15%. El cumplimiento se revisa cada mes.
Hipoteca Fija ING: precio a medida y descuento por eficiencia energética
Lahipoteca fija ING no publica un tipo fijo. Lo calcula tras un estudio personalizado, en función de tu perfil, del plazo y del certificado energético de tu vivienda, y te lo enseña en un simulador en menos de un minuto. La única forma de compararla con el resto es pedir la oferta y mirar su TAE.
HIPOTECA NARANJA FIJA ING
Bonificado
Sin bonificar
TIN
A medida
+0,50 puntos sobre el bonificado
TAE
A medida
A medida
Plazo máximo
25 años
25 años
BONIFICACIONES DISPONIBLES
Domiciliar la nómina o ingresar 600 € o más cada mes en la Cuenta Nómina, junto al seguro de hogar: −0,10%.
Contratar el seguro de vida de ING: −0,40%.
Certificado energético A en obra nueva, o A y B en segunda mano: −0,10%.
Financiación de hasta el 80% en vivienda habitual y 75% en segunda residencia, con un importe mínimo de 50.000 €.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Leemos cada TIN, cada TAE y cada vinculación en el ejemplo representativo que publica la entidad en su propia web, no en un comparador. Si un banco no publica el tipo porque lo fija tras estudio personalizado, como ING, lo decimos y no rellenamos el hueco con una estimación.
Ordenamos por TAE bonificada, porque es el único indicador que incluye comisiones, seguros y productos vinculados.
Verificamos siempre los dos escenarios: publicamos el tipo bonificado y el tipo sin bonificar de cada oferta. Un TIN bajo con una brecha grande si dejas de cumplir una condición no es una oferta barata.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos. Las comisiones deciden el último desempate.
Revisamos esta comparativa cada mes y actualizamos los datos cuando una entidad cambia sus condiciones.
¿Qué banco tiene la mejor hipoteca fija en octubre de 2026?
En este caso, no hay un único banco ganador: depende de lo que priorices. El TIN más bajo y la TAE más baja están en entidades distintas. Por eso, hemos seleccionado aquí los bancos que ganan en cada categoría:
🏆 La mejor en conjunto: Hipoteca Fija Sabadell (2,75% TIN y 3,58% TAE). Cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo a 15 o a 30 años.
💎 La TAE más baja: Hipoteca Open Fija de Openbank (2,80% TIN y 3,41% TAE). Además es la que menos te castiga si dejas de bonificar: solo 0,19 puntos de TAE.
📉 El TIN más bajo: Hipoteca Vamos Fija de Ibercaja (2,55% TIN y 3,49% TAE). Nadie baja de ese tipo nominal, pero exige seis productos vinculados con revisión semestral.
🔗 La que más bonifica sobre el papel: Hipoteca CasaFácil Fija de CaixaBank (2,85% TIN y 4,259% TAE). Baja el TIN un punto entero, pero las vinculaciones dejan la TAE casi 1,5 puntos por encima. Es el ejemplo perfecto de por qué no hay que comparar TIN con TIN.
🍊 La mejor si tu perfil es sólido: Hipoteca Naranja Fija de ING (tipo a medida). No publica precio: lo calcula tras estudio personalizado según tu perfil, el plazo y el certificado energético de la vivienda.
¿A cuánto están las hipotecas fijas?
Las hipotecas fijas del mercado español se mueven actualmente entre el 2,55% y el 2,85% TIN bonificado, con TAE de entre el 3,41% y el 4,26%. Sin bonificar la horquilla sube al 3,30% - 3,85% TIN.
¿Qué tipo de interés se considera bueno para una hipoteca fija?
Por debajo del 2,75% TIN con una vinculación razonable es competitivo. Entre el 2,75% y el 3,25% es normal si no te obligan a contratar muchas vinculaciones. Por encima de 3,25 conviene negociar o comparar con un bróker.
¿Qué es una hipoteca fija y cómo se calcula el interés?
Una hipoteca fija es un préstamo para comprar vivienda cuyo interés no cambia en toda la vida del préstamo. La cuota que pagas este año es la misma que pagarás dentro de veinte, suba o baje el euríbor.
A diferencia de las hipotecas variables, aquí no hay índice de referencia ni diferencial: hay un único tipo pactado. Pero conviene entender que casi todas las ofertas del mercado son fijas bonificables, es decir, tienen dos tipos:
El tipo bonificado. El que te aplican mientras cumplas las condiciones de vinculación.
El tipo sin bonificar. El que te aplican el día que dejas de cumplir una de ellas. Es el único que el banco no puede cambiarte.
📌 Ejemplo
Firmas con Sabadell al 2,75% bonificado. Dentro de seis años cambias de trabajo y dejas de domiciliar la nómina: tu tipo pasa al 3,15% y la cuota sube unos 30 € al mes. Si además cancelas el seguro de vida, te vas al 3,55%.
¿Cómo se calcula la cuota?
En España las hipotecas se amortizan con el sistema de amortización francés: pagas la misma cuota todos los meses, pero al principio esa cuota es casi toda intereses y al final es casi toda capital. La fórmula es esta: Cuota = C × i / [1 − (1 + i)⁻ⁿ]
C es el capital que pides prestado.
i es el TIN dividido entre 12 (el tipo mensual).
n es el número de cuotas (los años multiplicados por 12).
Para un préstamo de 150.000 € al 2,75% TIN a 25 años: i = 0,0275/12 = 0,0022917 y n = 300. El resultado es la cuota de 692 € que ves en la ficha de Sabadell.
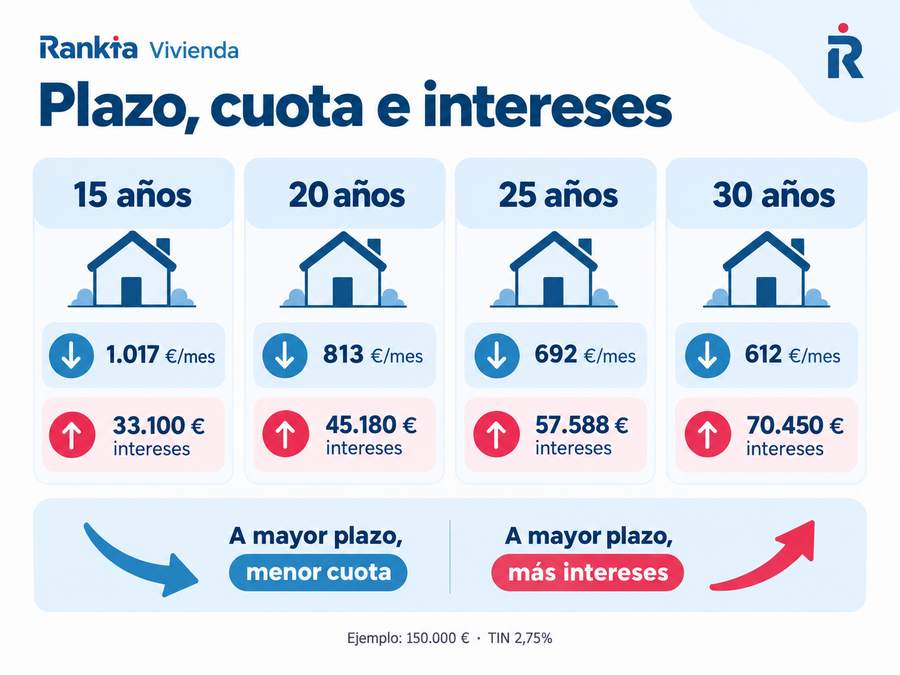
Lo interesante de hacer la cuenta es ver cuánto pesa el plazo. Con el mismo capital y el mismo tipo del 2,75%:
Plazo
Cuota mensual
Intereses totales
15 años
1.017 €
33.100 €
20 años
813 €
45.180 €
25 años
692 €
57.588 €
30 años
612 €
70.450 €
Alargar de 25 a 30 años te baja la cuota 80 € al mes, pero te cuesta casi 13.000 € más de intereses. Si estás valorando el plazo, conviene comparar una hipoteca a 20 o 30 años porque la diferencia de intereses puede ser muy relevante. Acortarla a 20 te ahorra 12.400 € a costa de 121 € más cada mes.
Ampliar el plazo reduce la cuota mensual, pero aumenta los intereses totales de la hipoteca.
¿Cuándo se revisa el cumplimiento de las bonificaciones?
El cumplimiento de las bonificaciones se revisa con periocidades distintas según la entidad:
CaixaBank lo comprueba cada mes.
Ibercaja, cada seis meses.
Banca March, una vez al año.
Openbank ajusta el tipo en el momento en que dejas de cumplir una condición.
Cuanto más frecuente es la revisión, menos margen tienes si un mes se te descuadra una domiciliación o se te pasa renovar un seguro. En tu escritura aparecerán las condiciones que se aplican en las revisiones y cuándo: esta es la parte del contrato que más gente firma sin leer.
Ventajas y desventajas de las hipotecas fijas
Antes de contratar una hipoteca fija, conviene conocer bien sus ventajas y desventajas. Aunque este tipo de préstamo destaca por ofrecer cuotas estables durante toda la vida de la hipoteca, también puede implicar un mayor coste en determinados escenarios. Estas son las principales ventajas y desventajas de las hipotecas fijas:
Ventajas
Desventajas
✅ Tu cuota no sube aunque suba el euríbor.
❌ Si el euríbor baja de forma sostenida, pagas más que con una variable.
✅ Planificación total: sabes lo que pagarás dentro de 10, 20 o 30 años.
❌ La compensación por amortización anticipada puede llegar al 2% los diez primeros años.
✅ Tranquilidad para presupuestos ajustados o familias que priorizan la estabilidad.
❌ Los mejores tipos exigen más vinculación con el banco.
✅ Te protege de una subida como la de 2022-2023, que disparó cuotas más de 300 € al mes.
❌ El tipo bonificado no está garantizado de por vida: se revisa cada mes, semestre o año según el banco.
Hipotecas fijas sin vinculaciones: qué puedes exigir y qué no
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario (LCCI) prohíbe las ventas vinculadas: un banco no puede condicionar la concesión de la hipoteca a que contrates otros productos. Lo único que puede exigirte es un seguro de daños sobre el inmueble, y tienes derecho a contratarlo con la aseguradora que quieras. Lo que sí puede hacer, y hacen todos, es ofrecerte un tipo mejor si los contratas: eso son las ventas combinadas, que sí son legales.
Así que la pregunta correcta no es si puedes prescindir de las vinculaciones, sino cuánto te cuesta prescindir de ellas:
🟢 Openbank es la menos penalizadora: renunciar a todo te lleva del 3,41% al 3,60% de TAE. Solo 0,19 puntos.
🟡 Ibercaja se queda en 0,31 puntos, pese a que su brecha en TIN es de 1 punto.
🔴 Sabadell es la que más castiga: 0,65 puntos de TAE.
¿Cómo elegir la mejor hipoteca fija para tu perfil?
Elegir la mejor hipoteca fija no consiste en quedarse con la que anuncia el TIN más bajo. Hay que comparar la TAE, el coste real de las bonificaciones, las comisiones y las condiciones de vinculación que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira la TAE, no el TIN
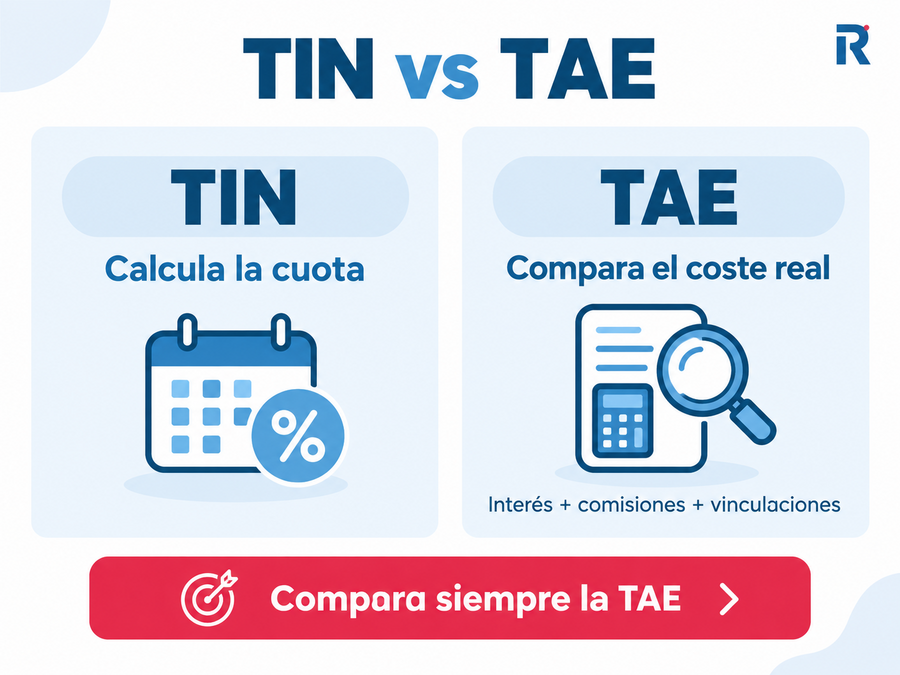
El TIN sirve para calcular la cuota. La TAE, para comparar entre bancos.
Ibercaja anuncia un TIN mejor que Openbank (2,55% frente a 2,80%) y, aun así, tiene una TAE peor (3,49% frente a 3,41%), porque sus vinculaciones cuestan más.
CaixaBank anuncia un TIN del 2,85%, casi igual que el de Openbank, pero su TAE se va al 4,259%: casi 0,85 puntos más.
El TIN sirve para calcular la cuota, mientras que la TAE refleja mejor el coste total de la hipoteca.
2️⃣ Calcula en euros lo que te cuesta la bonificación
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN equivalen a unos 7 € de cuota al mes, unos 84 € al año.
Si ese mismo seguro cuesta 226 € al año, sales ganando.
Las cuentas cambian si ese seguro lo ibas a contratar igualmente. Lo que no debes hacer es contratar un producto que no necesitas solo por obtener el descuento.
3️⃣ Vigila la brecha entre tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco u otros productos asociados.
Entidad
Brecha en TIN
Brecha en TAE
CaixaBank
1,00
0,06
Openbank
0,50
0,19
Ibercaja
1,00
0,31
Sabadell
1,00
0,65
En CaixaBank, la bonificación parece grande porque el TIN baja 1 punto, pero el ahorro real es mucho menor. ¿La razón? Para conseguir ese descuento hay que contratar productos adicionales que también cuestan dinero. Al sumar esos costes, la TAE apenas baja 0,06 puntos, así que buena parte del ahorro del tipo de interés se pierde por el camino.
4️⃣ Revisa las comisiones
Apertura: ninguna de las cinco del ranking la cobra.
Amortización anticipada: la Ley 5/2019 fija en tipo fijo un tope del 2% durante los diez primeros años y del 1,5% después. Casi todos los bancos lo aplican al máximo. La excepción es Openbank, que no cobra por amortización parcial, ni por subrogación, ni por cambio de condiciones.
5️⃣ Comprueba importe mínimo, financiación y plazo
Importe mínimo: algunas de las hipotecas con mejores condiciones exigen un importe mínimo elevado. Ibercaja parte de 100.000 €, mientras que Openbank permite solicitar desde 30.000 €.
Financiación máxima: lo habitual es financiar hasta el 80% del valor de tasación o de compra, el menor de los dos. Ibercaja llega al 95% si tienes 35 años o menos.
Plazo máximo: Sabadell, CaixaBank y Openbank llegan hasta 30 años; Ibercaja e ING se quedan en 25 años.
Edad al vencimiento: en estas entidades, el límite suele situarse entre los 75 y los 80 años.
Requisitos y documentación para conseguir una hipoteca fija
Para que el banco apruebe tu hipoteca fija tendrás que acreditar capacidad de pago y cumplir los requisitos para pedir una hipoteca. Las entidades se fijan en cuatro pilares de solvencia y te pedirán cinco documentos.
Requisitos habituales
📊 Ratio de endeudamiento: la cuota no debe superar el 30%-35% de tus ingresos netos mensuales.
💼 Estabilidad laboral: se valora el contrato indefinido y una antigüedad mínima de un año; si eres autónomo, te pedirán las últimas declaraciones de IVA e IRPF.
🧾 Historial crediticio limpio: no figurar en listados de morosidad como ASNEF o RAI.
💰 Ahorro previo: salvo que accedas a una hipoteca al 100% de financiación, necesitarás el 20% de entrada más un 10% para impuestos, notaría y registro.
Documentación necesaria
🪪 DNI o NIE en vigor de todos los titulares.
📄 Vida laboral actualizada y últimas tres nóminas.
⚡ Certificado de eficiencia energética, que además puede rebajarte el tipo en entidades como ING.
¿A quién le conviene una hipoteca fija en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tus ingresos son ajustados o irregulares y necesitas saber exactamente qué vas a pagar cada mes durante los próximos veinte años.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
Crees que el euríbor va a seguir en niveles altos, o simplemente no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin amortizaciones grandes.
No te conviene si...
Piensas amortizar pronto o vender a medio plazo: la comisión por amortización anticipada en tipo fijo llega al 2% los diez primeros años, frente al 0,25% máximo de la variable.
Estás convencido de que los tipos van a bajar de forma sostenida por debajo del 2,5%.
Solo puedes acceder al tipo bonificado contratando productos que no necesitas y cuya prima se come el descuento.
Hipoteca fija, variable o mixta: ¿qué conviene en octubre de 2026?
La hipoteca fija mantiene el mismo tipo de interés durante toda la vida del préstamo, por lo que la cuota no cambia aunque suba o baje el euríbor. La hipoteca variable se calcula sumando un diferencial al euríbor y se revisa normalmente cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después, variable.
Con la media del euríbor de agosto en el 2,954% y septiembre cerrando al 3,243%, así queda la comparación para un préstamo de 150.000 €:
Modalidad
Tipo hoy
Cuánto dura ese tipo
Riesgo que asumes
Fija
2,55%-2,85% TIN
Toda la vida del préstamo
Pagar de más si el euríbor baja de forma sostenida
Variable
Euríbor + 0,49% a 1 punto, por encima del 3,45%
Se revisa cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial más bajo, variable después
De 3 a 10 años el tramo fijo
Aplazas el riesgo, no lo eliminas
Las hipotecas fijas de esta comparativa ofrecen tipos de entre el 2,55% y el 2,85% TIN, por lo que hoy suponen un coste menor que una hipoteca variable media. La fija solo sale perdiendo si el euríbor baja de forma sostenida por debajo de esos niveles durante años, algo que ahora mismo no está sobre la mesa.
¿Merece la pena cambiar de hipoteca variable a fija en 2026?
Si firmaste una hipoteca variable cuando el euríbor estaba en negativo y ahora ves cómo cada revisión te sube la cuota, cambiar de hipoteca variable a fija puede ser una buena opción. Para ello tienes tres vías:
Novación hipotecaria: negocias con tu propio banco un cambio de condiciones. Es la más rápida y barata. La Ley 5/2019 limita la comisión al 0,15% del capital pendiente durante los tres primeros años del préstamo y a cero después.
Subrogación hipotecaria: te llevas la hipoteca a otro banco que te ofrezca mejores condiciones. Se aplica el mismo límite del 0,15% los tres primeros años.
Cancelar y firmar una hipoteca nueva: es la más cara, porque asumes de nuevo la tasación y los gastos de constitución. Solo compensa si la mejora de tipo es muy grande.
Antes de esto, compara el tipo que pagarás tras tu próxima revisión (euríbor de tu mes de referencia + tu diferencial) con el mejor tipo fijo que puedas conseguir hoy. Si tu variable te va a quedar en el 3,70% y puedes irte a una fija al 2,75%, cambiar tiene sentido. Si la diferencia es de una o dos décimas, los gastos del cambio se comen al ahorro.
🚨 Importante
El momento en que interesa pasar de variable a fija es cuando el mercado espera que los tipos sigan subiendo, no cuando ya llevas años pagando de más. Con el euríbor en máximos de dos años, los tipos fijos que ofrecen los bancos ya incorporan esa expectativa.
Cinco errores que salen caros al contratar una hipoteca fija
Comparar TIN con TIN. El TIN no incluye ni comisiones ni seguros. Dos ofertas con el mismo TIN pueden diferir en más de medio punto de TAE.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales antes de firmar nada.
Ignorar el tipo sin bonificar. Es lo que pagarás el día que cambies de trabajo o canceles un seguro. En Sabadell son 0,65 puntos más de TAE.
Alargar el plazo para que entre la cuota. De 25 a 30 años ahorras 80 € al mes y pagas 13.000 € más de intereses.
No mirar la comisión por amortización anticipada. En tipo fijo la Ley 5/2019 permite hasta un 2% los diez primeros años, y casi todos los bancos lo aplican al máximo.
Preguntas frecuentes
De forma general no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. La excepción de este ranking es Ibercaja, que alcanza el 95% si tienes 35 años o menos.
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.900 € de intereses. Con el 2,85% de CaixaBank, 827 € y 97.800 €. Son 11 € más cada mes, pero 3.800 € al final del préstamo.
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto renta mucho más, porque los primeros años concentran casi todos los intereses. Openbank no cobra por amortización parcial.
Sí, pero te pedirán las dos últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio. Valoran la estabilidad: dos ejercicios completos sin caídas bruscas. Con un endeudamiento por debajo del 35%, las condiciones no son peores.
Puedes cancelarla con el dinero de la venta, pagando hasta un 2% de comisión los diez primeros años, o traspasarla al comprador por subrogación de deudor. La segunda vía te ahorra la comisión y es un argumento de venta si tu tipo es mejor que el del mercado.
Ante todo felicitarte por el blog ya que es de gran ayuda para personas como yo que necesitamos un curso intensivo en materia hipotecaria para presentarnos delante de las entidades financieras con ciertas garantías.
Si me permites, te haré la consulta mediante este blog ya que estoy prácticamente seguro que solicitaré una hipoteca a tipo fijo, por la duración de la hipoteca (30 años) y para mi propia tranquilidad ya que soy de los que piensan que bien vale pagar unos intereses de más (si tienes una cuota mensual razonable acorde a tus ingresos) y así garantizarte tranquilidad y ningún sobresalto a lo largo del préstamo.
También comentarte que soy funcionario y excepto en algún caso concreto, las condiciones que me aplicaban eran las mismas que para alguien que no fuera de mi colectivo.
La hipoteca que solicitaré es de 290K a 30 años y financiar el 80% de tasación de la vivienda que es más alto que el valor de compra-venta.
Este último dato ha hecho que las puertas de muchos bancos se me cierren ya que la financiación suele ser la menor de los dos casos. He visitado físicamente entidades como BBVA, BANKIA, BANKINTER, SABADELL, ABANCA... y todas ellas han sido inflexibles en este aspecto. También descarto OPENBANK y COINC por este mismo motivo.
De las entidades que me financiaban descarté DEUTSCHE BANK y CAIXABANC porque su tipo de interés, comisiones y condiciones no eran nada competitivas.
Finalmente han sido 3 entidades las que pueden encajar en lo que busco:
BANCO SANTANDER - Tipo de interés fijo 2,35%
Como bien dices en el blog el "Tipo de interés: Variará en función de un análisis de riesgo del perfil del solicitante". Así me lo han comunicado en la entidad.
Actualmente tienen una hipoteca fija para funcionarios:
Comisiones
- Compensación por desistimiento parcial o total: 0,50% los primeros 5 años / 0,25% el resto de años.
Condiciones
1 - Domiciliar una nómina o prestación por desempleo de al menos 1.200 € / mes, o Pensión de al menos 600 €/mes.
2 - Domiciliar y pagar al menos 3 recibos a través de una cuenta domiciliada en el Banco del a que el prestatario sea titular en los 3 meses anteriores al a revisión del préstamo.
3 - Utilizar 6 veces tarjetas de débito o crédito Santander en los tres meses anteriores a la revisión del tipo de interés.
4 - Tener contratado y en vigor un seguro de hogar con Santander Generales Seguros y Reaseguros.
5 - Tener contratado y en vigor un seguro de vida con Santander Seguros y Reaseguros, Compañía Aseguradora,S.A. Santander Vida Seguros y Reaseguros,S.A
*Si no se quiere contratar el Seguro de Vida con la entidad pierdes una bonificación del 0,20%.
Reflexión propia (Abierto a cualquier sugerencia y/o consejo, por supuesto)
Creo que ofrece unas vinculaciones razonables en cuanto a nómina, recibos y utilización de tarjetas de crédito.
Y posiblemente compense buscar el seguro de vida por tu cuenta sin vincularlo con la entidad y perder la bonificación de 0,20%.
Ya hemos leído en algún post de Rankia sobre los precios desorbitados de estos seguros al tenerlos vinculados con el banco.
LIBERBANK - Tipo de interés fijo con bonificaciones 2,01%
- Tipo de interés fijo sin bonificar 3,41%
Comisiones
- Compensación por desistimiento Parcial: 5 primeros años 0,5% , resto plazo 0,25%
- Compensación por desistimiento Total: 5 primeros años 0,5% , resto plazo 0,25%
- Compensación por riesgo de tipo de interés: 1%
- Comisión de apertura: 0%
Condiciones
1 - Domiciliación Haberes / Seguros Sociales + Tarjeta de crédito de todos los titulares con facturación en compras superior a 1.500 euros/año + S.Hogar (continente y contenido) + Banca electrónica. (Bonificación 0,60%)
2 - Seguro de vida: Seguro anual renovable durante toda la vigencia del préstamo (Liberbank Creditar Hipotecario) ó Seguro de vida temporal anual renovable contratado por dos titulares del préstamo durante toda la vigencia del mismo. En ambos casos con un un capital asegurado igual al 100% del capital pendiente del mismo. (Bonificación 0,30%)
3 - Realización de una aportación mínima de 600 euros por año a un Plan de Pensiones del sistema individual o a PPA o a un PIAS, comercializado por la entidad. (Bonificación 0,10%)
4 - Seguro de auto comercializado por la entidad. (Bonificación 0,10%)
6 - Bonificación extra: ingresos netos mensuales > 3.000 euros (36.000 euros anuales) y facturación conjunta en compras superior a 3.000 euros/año. (Bonificación 0,10%)
Reflexión propia (Abierto a cualquier sugerencia y/o consejo, por supuesto)
Muchas vinculaciones para llegar a ese 2,01% de tipo de interés.
Sinceramente me preocupan mucho este tipo de vinculaciones de por vida con los bancos y aunque está claro que nadie te obliga a vincularte con ellos, si empezamos a perder estas bonificaciones también se pierde el atractivo del tipo de interés.
Desde mi inexperiencia en el tema hipotecas me preocupa más las vinculaciones que las comisiones que hay que pagar.
Estos datos son los que me ofrecieron cuando visité la entidad, pero también he visto en su página web la Hipoteca Selecta tipo fijo 2,40% (TAE 2,85%) de la que no me hablaron en su momento.
Y la única condición/vinculación es la domiciliación de nómina mensual de los titulares por importe superior a 3.000 euros (Condición que si que cumplo actualmente).
HIPOTECAS.COM - 2 Opciones - Tipo de interés fijo 2,75% (TAE 2,95%)
- Tipo de interés mixto 2,50% (20 años) E+1,19% (10 años) (TAE 2,57%)
0 Comisiones
0 Vinculaciones (excepto seguro de hogar durante los 5 primeros años con la entidad, posteriormente te puedes desvincular y buscarlo por tu cuenta)
Reflexión propia (Abierto a cualquier sugerencia y/o consejo, por supuesto)
Sin duda, el hecho de que haya 0 comisiones y puedas amortizar libremente sin penalización alguna y solo vincules el seguro de hogar durante los 5 primeros años, resulta una opción muy atractiva.
Por no pedir, no piden ni domiciliar la nómina, lo que hace que no tengas vinculación ni responsabilidad alguna con ellos más allá de pagar el préstamo cada mes.
Tengo que decir también que en un principio huía de las hipotecas mixtas porque creía que el periodo fijo solo iba hasta los 10 primeros años y después pasaba a variable, con lo que perdías el aspecto positivo de tener el euribor a negativo actualmente y encima le dabas 10 años de margen para que subiera y en ese momento tu hipoteca pasa a variable.
Pero desconocía que ese primer interés fijo dentro de la mixta se podía alargar 20 años. En este caso tienes un tipo fijo más competitivo durante esos 20 años y tienes el tiempo suficiente para ir amortizando en cuota o plazo y así llegar al año 21 sin temer la situación que puedas encontrarte.
Por lo menos así me lo plantearon cuando me reuní con ellos en su oficina de Barcelona. Y después de multitud de reuniones con todos los bancos mencionados tengo que decir que en Hipotecas.com fueron bastante claros, transparentes y flexibles. Se adaptaron a mi situación financiera y me dieron varias opciones, cosa que no puedo decir del resto de entidades.
Por otra parte, tengo varios conocidos hipotecados con Bankia, Liberbank, Santander... pero no conozco a nadie hipotecado con ellos y eso me provoca cierta incertidumbre.
Después de este tocho ;) agradecería cualquier consejo o recomendación. Entiendo que son hipotecas bastante diferentes, en comisiones y vinculaciones, y el hecho de que particularmente no me gusten nada las vinculaciones con los bancos ya inclina mi balanza hacia Hipotecas.com pero también desconozco, desde la ignorancia del que lleva informándose poco tiempo sobre este tema, si los tipos de interés fijo aquí mencionados son competitivos con la oferta actual hipotecaria o debería buscar/presionar más.
Muchas gracias, un saludo!
en respuesta a
Aharo89
-
#199
10/10/18 16:31
Muy muy buena oferta, sólo tienes que ver nuestra tabla comparativa a 25 años: ninguna baja del 2,15% TIN. Debes ser funcionario, BBVA les trata muy bien!
en respuesta a
Lorena Romero
-
Nuevo
#198
10/10/18 16:25
Toda la razón, se me ha pasado completamente! El plazo es de 25 años.
Muchas gracias!
en respuesta a
Aharo89
-
#197
10/10/18 16:20
¡Hola! Me falta por saber el plazo al que has elegido la hipoteca, ya que en el caso de una fija, el TIN varía mucho con el plazo escogido.
Saludos,
Nuevo
#196
10/10/18 09:17
Muy buenos días Lorena, en primer lugar felicitaros por la web y en particular por el blog.
Te cuento mi situación, mi pareja y yo hemos dado el paso de adquirir nuestro primer piso, la hipoteca solicitada es de 144.000€.
Hemos estado en varios bancos pero por ahora la oferta que más nos convence es esta del BBVA:
-TIN: 1,85% (con bonificación del 1% aplicada).
-Sin comisión de apertura.
-Para la bonificación nos piden una nómina superior a 600€, seguro de hogar y seguro de vida (176€/año al 85% mi pareja y 102€/año al 50% yo).
-Cancelación de hasta el 25% al año sin comisiones.
A grandes rasgos esta es la oferta que más nos convence por el momento, la vemos bastante equilibrada entre vinculaciones y TIN. ¿Qué opinión te merece a ti? ¿Merece la pena seguir buscando? (No hemos contactado con ningún banco online como Openbank ni tampoco con otros que en teoría ofrecen buenas hipotecas como Bankia).
Un saludo y gracias.
Nuevo
#195
Jesussegnini
09/10/18 16:40
Muy buena información para los que estais buscando comprar un piso, en lo particular considero que el momento no es el adecuado, los precios están elevados al igual que los interes.
Aun así, siempre puede aparecer un buen chollo. ¡Ojo con los precios en el centro de Madrid!
#194
03/10/18 21:59
En respuesta a la pregunta anterior sobre cual hipoteca cogeria, tengo que decir que soy una persona de a pie, lego en esto, y solo pensar es todo esto, de si uno cobra esto y el otro cobar lo otro, cuando al final siempre nos la meten doblada y nos dan como quieren, eso si, todo dentro de lo legal y las buenas costumbres.
Buen post, agradecemos que alguien nos hable sobre todo esta teleraña de clausulas, leyes y tasas que nos enredan mas y mas.
en respuesta a
Oscar Vlc
-
#193
26/09/18 18:00
Sin duda con Openbank. No me cabe en la cabeza el tema de la comisión de apertura 😂
PD: quizá hayas hecho, simplemente, la simulación de cuota con Openbank. Esto es, como su nombre indica "una simulación". Me cuesta mucho creer que de un banco a otro se vayan 3.000€, cuando los impuestos (ITP + AJD) es lo que más impacta en éstos gastos y son iguales para TODOS los bancos.
Saludos,
Nuevo
#192
26/09/18 14:13
Hola! En primer lugar os quería felicitar por la web, es de gran ayuda para los que no tenemos ni idea de hipotecas ni productos financieros. Os cuento mi caso, quiero solicitar una hipoteca por la compra de una vivienda de 41500€. He mirado varias de tipo fijo a pagar en 15 años y en principio la que más me interesaba es la de openbank con una cuota de 208€ mensuales, sin comisiones ni vinculación. Lo que pasa es que los gastos por la compraventa más los de la hipoteca ascienden a 8160€, mientras que los del Sabadell que es mi banco, suben solo a 5100€. Además la cuota mensual en el Sabadell es muy parecida, 213€, eso sí contratando un par de seguros que ya están incluidos en la cuota, con una comisión de apertura de 750€ y con una comisión por amortizaciones del 0.5% los primeros cinco años y del 0.25 a partir del quinto año. ¿Con cuál os quedaríais?
en respuesta a
unoporciento
-
#191
20/09/18 11:51
Buenas!
La hipoteca 20 años de Caixabank tiene las siguientes condiciones:
a) si se cumplen todas las condiciones de bonificación: TIN bonificada del 2,35% y TAE 3,523%
b) si no se cumplen las bonificaciones: Tipo de interés: Fijo, TIN 3,55% y TAE 3,982%.
De todas formas, Caixabank acostumbra a ofrecer mejores condiciones en oficina que por la web y si les negocias mejor aún!
Saludos,
#190
19/09/18 22:46
Hola, Lorena
Este tipo que mencionas: Hipoteca Estrella Fijo 20: 2,35% TIN a 20 años, ¿Es aplicando las bonificaciones? Porque me parece que quedaría más barata...
Muy buen artículo, me voy a mirar la de Openbank y la de Coinc, gracias.
en respuesta a
Novataaa
-
#188
19/09/18 22:16
Yo tenía entendido que las vinculaciones en CaixaBank bonifican hasta sumar 1,20. También puedes vincular alarma y 25.000 euros depositados...
en respuesta a
Sandra 85
-
#187
22/08/18 10:18
Buenas Sandra, disculpa la espera.
1) El año de carencia inicial es una opción que puedes utilizar para "recuperarte" de los gastos iniciales de la hipoteca. No es que sea recomendable o no, depende de la persona. Lo importante es saber cuáles son sus consecuencias y es que genera nuevos intereses que se acumulan en la hipoteca y que tendrás que pagar tarde o temprano. Si lo comparas con solicitar un préstamo, la carencia es mejor.
2) Depende. Los seguros externos siempre son más baratos que los que te ofrece el banco. Lo que tienes que hacer es comparar las primas de ambos seguros y después sumarle la bonificación del banco. Por ejemplo, si ese banco te ofrece un seguro por 320 € y un seguro externo/independiente te sale por 250€, la diferencia son 70€. Luego, si no contratas el seguro con el banco X, la hipoteca pasa a tener un interés del 3% en lugar del 2,9%. Si esto te sube la cuota de la hipoteca 69€ o menos durante el año, ya sabes que te sale más rentable el seguro externo.
Gracias por tu paciencia Sandra y saludos! :)
En cuanto a la hipoteca, me gustan bastante sus condiciones. Iría adelante con ella.
Nuevo
#185
29/07/18 12:15
Buenos días,
Nos han ofrecido las siguientes condiciones en una hipoteca fija (30 años a 2.1%), con bonificación del 0,8:
- Interés 2,9%
- Nómina 0,4
- Seguro hogar 0,2
- Seguro vida 0,2
- Comisión de apertura 0
- 1 año de carencia
Tenemos varias dudas:
- Vamos justos en gastos, ¿es recomendable el año de carencia, o esconde algo que no estamos viendo? La cuota varía en 23€.
- En cuanto a los seguros, ¿es mejor contratar uno externo?
Muchas gracias
en respuesta a
Valdemordor
-
#184
27/07/18 13:25
Buenas! Discupa la espera
Veo que comparas 2 hipotecas completamente distintas entre sí: 1 es de un banco con oficinas, vinculaciones elevadísimas y un tipo de interés muy muy bajo. La otra, una hipoteca sin comisiones ni vinculaciones (¿en tu ciudad tienen oficinas?).
¿Qué quiero decir con esto? Que es difícil decantarse por una u otra y va a depender de tu personalidad simple y llanamente. En mi opinión, si tienes hipoteca tienes que tener seguro de vida... pero el tema de la tarjeta de crédito y el Plan de Ahorro me frena bastante. Quizá escogería la de Liberbank renunciando a estas 2 vinculaciones. Pero es una opinión muy personal!
Saludos,
#183
21/07/18 12:50
Buenas,
Tras consultar con mas de 10 entidades diferentes la solicitud de un prestamo hipotecario fijo, me surgen dudas entre estas dos:
250000 EUROS a 30 años
LIBERBANK:
Desde 2,05% Maximo 3,35%
Compensacion por desistimiento Parcial: 5 primeros años 0% , resto plazo 0%
Compensacion por desistimiento Total: 5 primeros años 0,5% , resto plazo 0,25%
Riesgo de tipo de Interes: 1%
0% Comision de apertura
Domiciliación Haberes / Seguros Sociales + Tarjeta de crédito (tit.o benef) de todos los titulares con facturación en compras superior a 1.500 euros/año + S.Hogar (continente y contenido) + Banca electrónica. -- (Bonif 0,60%)
Seguro de vida: Seguro anual renovable durante toda la vigencia del préstamo (Liberbank Creditar Hipotecario) ó Seguro de vida temporal anual renovable contratado por dos titulares del préstamo durante toda la vigencia del mismo(Creditar 2 Cabezas). En ambos casos con un un capital asegurado igual al 100% del capital pendiente del mismo.-- (Bonif 0,30%)
Realización de una aportación mínima de 600 euros por año a un Plan de Pensiones del sistema individual o a PPA o a un PIAS, comercializado por la entidad. Se exige el mantenimiento del saldo acumulado anual: (Bonif 0,10%)
Seguro de auto comercializado por la entidad: (Bonif 0,10%)
Bonificación extra: ingresos netos mensuales > 2.000 euros (24.000 euros anuales) (solo válido suma de ingresos de los titulares o suma de los ingresos de los avalistas) -- ( Bonif 0,10%)
Bonificación extra: ingresos netos mensuales > 3.000 euros (36.000 euros anuales) (solo válido suma de ingresos de los titulares o suma de los ingresos de los avalistas) y facturación conjunta en compras superior a 3.000 euros/año. -- (Bonif 0,10%)
hipotecas.com
2,75% (TAE 3,01%)
SIN COMISIONES DE NADA: ni estudio, ni apertura, ni cancelación parcial y total, ni subrogación, ni comisión por riesgo de tipo de interés
SIN VINCULACIONES DE NADA: ni seguro de vida, ni seguro de hogar, ni cuenta bancaria, ni domiciliar nóminas, ni uso tarjetas, ni plan pensiones, etc…
El hecho de no tener ningun producto asociado ni comisiones es muy atractivo, ya que en Liberbank, pese a a un posible TIN mas bajo, son muchos los productor que hay que contratar para bajarlo, por lo que no se hasta que punto es rentable. Por ejemplo, en el caso del seguro de vida serian casi 1000 euros anuales, y el Plan de ahora unos 50 mensuales. UCI me ofrecia un 2,95 y lo consigue bajar al 2,75.
Unas opiniones serian de gran ayuda.
Muchas gracias
en respuesta a
Primodedark
-
#182
20/07/18 13:48
Buenas!
Banco Santander no hace públicas las condiciones de sus hipotecas desde hace un par de meses. Ahora adapta el tipo de interés en función del perfil del solicitante.
La otra opción es buscar bancos que financien el 80% sobre el valor de tasación y que la tasación te salga elevada.
Saludos!
Nuevo
#181
19/07/18 11:13
Buenos días Lorena,
He hecho una oferta por una vivienda de Sareb y me la han aceptado por 65.000€, en teoría no dispongo de ahorros, pero estoy convencido de que es una buena oportunidad, por lo que me he lanzado con la reserva.
Mis ingresos están en torno a los 905€ netos, y estoy interesado en obtener una hipoteca fija y sobretodo del 100%.
Sé que en Santander existe una hipoteca altamira (100% financiación) para viviendas del Sareb, pero desconozco las condiciones porque no las veo en internet.
Soy economista pero no estoy muy puesto en estos temas, desde mi desconocimiento me gustaría que fuera una hipoteca fija para poder planificarme, aunque no me niego a una variable, y poder pagarla entorno a 30 años.
Lo que más necesito es el 100% de financiación. Tendría algo de dinero para afrontar los impuestos/gastos asociados a la compra y cést finí.
Acepto consejos.
Gracias.