Acceder

Historias de la Bolsa.

1,6K respuestas
Historias de la Bolsa.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
107 / 108
#1591

JPMorgan crea un barómetro TACO: ¿cuándo dará marcha atrás Trump?


• JPMorgan ha creado un barómetro para detectar cuándo aumenta la presión sobre Trump para cambiar de rumbo.


• Combina popularidad presidencial, evolución del S&P 500 y rentabilidad del Treasury a diez años.

Según MarketWatch, los estrategas de JPMorgan han desarrollado un nuevo indicador asociado al concepto TACO, acrónimo de la expresión inglesa «Trump siempre se acobarda», utilizada en Wall Street para describir sus cambios de posición ante la presión.

El barómetro reúne tres variables: los índices de aprobación del presidente, el S&P 500 y los rendimientos de la deuda estadounidense a diez años. Busca identificar situaciones en las que el coste político y financiero de mantener una determinada política podría favorecer una negociación o un giro.

El gráfico recoge episodios históricos en los que el indicador atravesó niveles críticos y coincidió con cambios de rumbo. Es una referencia para evaluar la presión sobre Trump, no una garantía de que vaya a rectificar ni de cuándo lo hará.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1592

El mercado de valores está lejos de ser normal en este momento, y estos gráficos lo demuestran.


Mirar únicamente al S&P 500 puede dar una impresión demasiado favorable de Wall Street. El índice sigue cerca de sus máximos, pero debajo de esa superficie hay numerosas compañías perdiendo terreno. Joseph Adinolfi describe esta divergencia en un análisis publicado el 1 de octubre en MarketWatch.


La tecnología fue el único sector del S&P 500 que terminó septiembre en positivo. Mientras tanto, las pequeñas y medianas compañías sufrieron fuertes recortes y muchos valores acumularon caídas superiores al 10% desde sus máximos recientes.

Un índice fuerte con una participación cada vez menor


La distancia entre el ETF del S&P 500 ponderado por capitalización y su equivalente equiponderado se encuentra entre las mayores registradas desde comienzos de los años 2000, según los datos de Dow Jones recogidos en el artículo.

El índice equiponderado, que asigna el mismo peso a cada compañía, cotizaba aproximadamente un 6% por debajo de su máximo. Su ETF, el Invesco S&P 500 Equal Weight, afrontaba además una posible séptima semana consecutiva de pérdidas. Al cierre del artículo, esa racha todavía no estaba confirmada.


El índice resiste. Muchas acciones ya corrigen.

Otra señal llega de la Bolsa de Nueva York: hasta el cierre del miércoles, los nuevos mínimos de 52 semanas habían superado a los nuevos máximos durante 23 sesiones consecutivas. La línea acumulada de avances y descensos también mostraba deterioro.

La debilidad se refleja en las medias móviles


Los porcentajes citados por MarketWatch muestran hasta qué punto la resistencia del índice contrasta con la situación de sus componentes.
Componentes del S&P 500 por debajo de sus medias

Media de 50 sesiones: aproximadamente el 80%

Media de 200 sesiones: aproximadamente el 60%


Visualización elaborada con los porcentajes aproximados citados en el artículo. No representa una serie histórica.

Los bonos amplían la distancia entre grandes y pequeñas


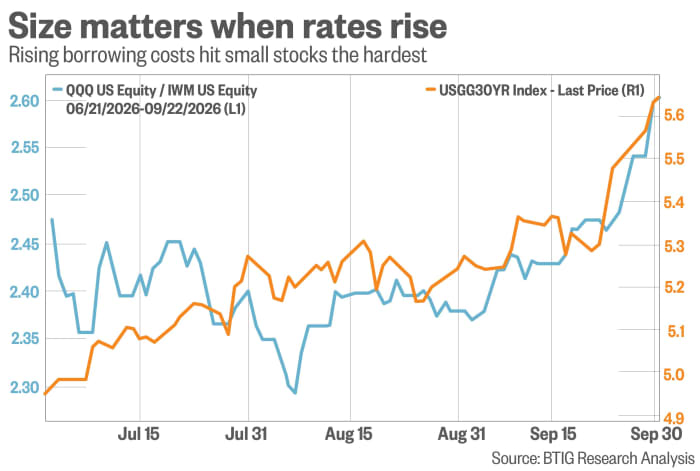
Jonathan Krinsky, estratega técnico de BTIG, relaciona la subida de los rendimientos con la ventaja relativa del Nasdaq 100 frente al Russell 2000. Las pequeñas compañías suelen ser más vulnerables al encarecimiento de la financiación.


Rendimiento del Treasury a 30 años y relación QQQ/IWM. Una subida de esta relación indica mejor comportamiento relativo del Nasdaq 100 frente al Russell 2000. Fuente: BTIG, reproducido por MarketWatch.

Dos caminos para cerrar la brecha


La divergencia podría reducirse si los bonos se estabilizan y el dinero vuelve a pequeñas compañías y sectores rezagados. También podría hacerlo si las grandes tecnológicas pierden fuerza y arrastran al índice.
Krinsky considera más probable una caída del S&P 500, aunque reconoce ambas posibilidades. La mala amplitud no permite fechar un giro, pero sí advierte de que la fortaleza del índice descansa en una base estrecha.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1593

No es oro todo lo que reluce...


El S&P 500 roza máximos, pero el 80% de sus acciones muestra debilidad.


El S&P 500 puede ofrecer una imagen de resistencia que no refleja la situación de muchas acciones. Según el análisis publicado el 1 de octubre por Joseph Adinolfi en MarketWatch, el índice permanece cerca de máximos mientras una parte importante del mercado atraviesa una corrección.

Las pequeñas y medianas compañías han sufrido retrocesos importantes. Además, tecnología fue el único de los once sectores del S&P 500 que terminó septiembre al alza. El liderazgo se ha estrechado, aumentando la dependencia de un grupo reducido de valores.

Una brecha histórica dentro del S&P 500


La divergencia entre los ETF del S&P 500 tradicional y su versión equiponderada alcanzó, según Dow Jones Market Data, uno de sus niveles más amplios desde comienzos de los años 2000. El índice que asigna el mismo peso a cada compañía cotizaba aproximadamente un 6% por debajo de su récord del mes anterior.

Un índice cerca de máximos puede esconder muchas acciones en corrección.

Al cierre del jueves, el ETF Invesco S&P 500 Equal Weight seguía encaminado a registrar su séptima semana consecutiva de pérdidas. De confirmarse, igualaría la mayor racha bajista desde mayo de 2022. Una octava semana supondría la más prolongada de su historial desde 2003.

Las señales de debilidad se acumulan


Hasta el cierre del miércoles, las acciones de la Bolsa de Nueva York que marcaban mínimos de 52 semanas superaron a las que alcanzaban máximos durante 23 sesiones consecutivas, la racha más larga desde octubre de 2023.


La línea de avances y descensos del NYSE también mostraba una tendencia descendente. Este indicador acumula la diferencia entre los valores que suben y los que bajan, y su deterioro señala una participación cada vez menos favorable.

Otra advertencia procede de las medias móviles: aproximadamente el 80% de las acciones del S&P 500 cotizaban bajo su media de 50 sesiones y cerca del 60% bajo la de 200 sesiones. La fortaleza del índice convive así con tendencias débiles en buena parte de sus componentes.

Los bonos pueden decidir cómo se cierra la divergencia


Jonathan Krinsky, estratega técnico de BTIG, relaciona el aumento de los rendimientos del Tesoro con el peor comportamiento relativo de las pequeñas compañías. Unos costes de financiación más altos pueden penalizarlas especialmente; una caída de los rendimientos podría favorecer su recuperación.


Rendimiento del Treasury a 30 años y relación entre QQQ e IWM. Gráfico aportado por Jonathan Krinsky, de BTIG, y reproducido por MarketWatch.

La cuestión es cómo se resolverá la brecha: mediante un repunte de los valores rezagados o mediante un retroceso de las grandes compañías que sostienen al índice. Krinsky considera más probable que el S&P 500 baje, aunque espera que la divergencia se reduzca en cualquiera de los dos escenarios. La mala amplitud constituye una señal de fragilidad, pero no fija por sí sola el momento de un giro.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1594

Re: No es oro todo lo que reluce...

Buen apunte. Una amplitud tan mala me parece más una señal de fragilidad que un timing de venta: mientras las megacaps sigan aportando BPA y el dinero se refugie en calidad, el S&P ponderado puede aguantar bastante aunque el equal-weight se deteriore. Para mí la confirmación estaría en que el deterioro pase de small/mid caps a las grandes y, sobre todo, en que la línea A/D siga cayendo incluso con los tipos largos relajándose. Si el NFP flojo baja rentabilidades, podría aparecer rotación hacia IWM y cíclicas; si no, la concentración sería más bien una distribución encubierta. Yo lo miro en Celsmar cruzando amplitud, equal-weight y crédito, no solo el índice. ¿Qué señal usarías para distinguir una rotación temporal de un techo más serio?
#1596

Re: No es oro todo lo que reluce...


Que el índice de sentimiento de mercado de la CNN estuviera por encima de 75.

https://edition.cnn.com/markets/fear-and-greed


Suele ser un indicador muy fiable de gran sobre compra:


  • Diciembre de 2023 / Enero de 2024 (Techo local previo a corrección): Durante este periodo de fuerte optimismo tecnológico de fin de año, el índice alcanzó su máximo histórico reciente en torno a los 83 puntos el 19 de diciembre de 2023, y marcó un último pico de 80 puntos el 2 de enero de 2024. El mercado extendió un poco el impulso de forma lateralizada antes de experimentar toma de beneficios generalizada hacia la primavera (marzo/abril) de 2024.

  • Mediados de 2023 (Julio de 2023): El entusiasmo en torno al auge de la inteligencia artificial y la pausa en las subidas de tipos de interés de la Fed impulsó el indicador a zonas de codicia extrema muy por encima de 75. Apenas unas semanas después, entre agosto y octubre de 2023, el S&P 500 sufrió una corrección técnica de aproximadamente el 10% antes de volver a subir.

  • Principios de 2020 (Previo al Crash de la Pandemia): A comienzos de enero de 2020, el mercado se encontraba marcando máximos históricos continuos y el índice de CNN se situaba firmemente en la zona de Codicia Extrema (superior a 75-80). Poco después, en febrero y marzo, el brote global de COVID-19 provocó uno de los colapsos más rápidos de la historia, haciendo desplomar el índice de sentimiento hasta niveles mínimos de 2 puntos.

  • Finales de 2019 (Noviembre/Diciembre): El mercado de renta variable subió sin descanso ante la reducción de tensiones comerciales globales, manteniendo el índice sobre los 75-80 puntos de forma sostenida. Aunque el mercado continuó subiendo unas semanas más, alertaba de que las valoraciones se encontraban ya muy tensas.

  • Enero de 2018 (Corrección por volatilidad - "Volmageddon"): Tras una racha inusualmente larga de baja volatilidad en 2017, el índice superó con creces los 75 puntos impulsado por la reforma fiscal en EE. UU. En las primeras semanas de febrero de 2018, el mercado sufrió un violento repunte en el índice VIX que provocó una rápida caída técnica del 10% en Wall Street.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1597

La burbuja dormida...?


Creo será el año que viene el momento de "explosión" bajista coincidiendo con la salida a bolsa de las grandes de la IA que saldrán a precios astronómicos..... el final del año estadísticamente suele ser muy bueno, de hecho lo normal es que ya empiece el rally de Halloween y empalme con el de navidad.´

EEUU como gobierno quiere entrar en las grandes de la IA, los "economistas" que aconsejan al gobierno de EEUU son especuladores de primer nivel, si miras su equipo son todos ESPECULADORES de primer nivel.

Ellos no compraran a precios de salida de las empresas, necesitan comprar a precios muy bajos, tendrán dinero ILIMITADO para hacerlo ya que solo tienen que ordenar enchufar la máquina de imprimir billetes.

Por lo tanto en algún momento habra una gran corrección de al menos el 30% para los índices americanos y por ende los europeos que caeran mas rápido y más profundo, los datos historicos así lo revelan, si EEUU estornuda el resto del mundo tiene ya la gripe... bueno mas o menos dice el "dicho".

Por lo tanto habrá una gran oportunidad de comprar pero a corto plazo no, habrá que esperar al año que viene quizás para ver ese "techo".

Y cuidado por que la falta amplitud lo que esta claramente mostrando, es que muchas acciones están incluso "baratas" lo que pasa que esto delata precisamente que el sp500 y nasdaq100 que tienen empresas "duplicadas" en su peso, muestra claramente le poder el peso en la ponderación de 7 empresas que suben y suben, mientras el resto se mantiene o incluso bajan.

Pasaba esto con el IBex35 que había e imagino habrá 5 empresas que son las que determinan el peso real del indice al representar casi el 50% de su ponderación.

Esto quiere decir que, aunque estalle la "burbuja", no todos partirán del mejor precio, es decir desde el precio mas alto, algunas ya estarán abajo y no parece que puedan ir mucho mas abajo salvo que el miedo aparezca en forma de pánico extremo algo que no se descarta que pueda pasar si el miedo esta apoyado desde las "elites" que gobiernan para "resetear" el "sistema" la economía, vaciar la bañera que esta llena y empezar de nuevo a llenarla con el agua que a ellos les conviene, para tener el control sobre todo de las empresas de la IA.

Esto puede llevar tiempo incluso 6 u 8 meses "malos" de bolsa sobre todo para las "grandes" que serán objetivo de compra de las "elites" que gobiernan el mundo pero al mejor precio no al precio que compraran el resto los minoristas ya sea de manera directa comprando acciones empresas IA, o através de sus "indices" que cogen el gran peso que tendrá la IA ya de sobra en su composición o fondos que compren minoristas para exponerse a la IA.

Saben que en la IA esta el futuro del orden mundial y quien tenga ventaja en este campo probablemente dominara al resto, el que se quede fuera de la IA pasara a ser un país sin "bombas nucleares" por definirlo militarmente, en el sentido de que si te quedas fuera de la tecnología serás dominada en caso de "guerra" comercial o geopolitica.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1598

Re: No es oro todo lo que reluce...

Buen punto el del Fear & Greed >75: sirve como termómetro de euforia y en varios de esos episodios sí anticipó correcciones, aunque a veces el mercado puede seguir estirando semanas con el índice ya en zona de codicia extrema. Yo lo usaría más como filtro de tamaño que como disparador automático de venta: si además la amplitud sigue mala (más mínimos que máximos, equal-weight flojo) y el crédito se tensiona, ahí sí veo más riesgo de techo; si solo hay euforia en el headline y debajo mejora la A/D, puede ser rotación o digestión. En Celsmar lo cruzo con sentimiento, amplitud y spreads, no con un solo indicador. ¿Mirarías solo el nivel absoluto (>75) o también la velocidad a la que llega a codicia extrema y cuánto tiempo se mantiene?
#1599

Re: No es oro todo lo que reluce...


Es cierto que a veces se puede tirar muy sobrecomprado y baja solo ligeramente, pero si supera 75 es muy probable que haya una corrección aunque solo sea del 5-10%.

A veces no llega a 75 corrige un poco y vuelve a subir otra vez sin llegar a 75 y estar así subiendo mucho tiempo, incluso ahora marca muy bajo y los ínidices americanos están en máximos, dejando claro que puede subir mas sin problemas.

Pero si supera 75 por mucho incluso llega a 80 puede ser una señal muy clara sino de techo si de una corrección, mas si sumamos que el índice lleva subiendo sumando muchas "prorrogas" es fácil pensar que se esta preparando una corrección "mayor" de esas que duelen de al menos un 30% desde máximos, lo que hace que la recuperación sea mas larga, para recuperar un 30% tiene que subir un 45% si cae un 50% tiene que subir exactamente el 100% para llegar a donde estaba, consumiendo tiempo, tiempo que se hace muy muy largo para el que estuviera arriba del todo antes de la caída, e incluso puede que si son acciones nunca vea recuperar lo perdido, o las empresas desaparezcan en el camino.

Es cierto que esto se puede prolongar en el tiempo, el mercado cuando sube suele necesitar meses para frenarse es como un cohete que va perdiendo fuerza hasta que por inercia baja.

En teoría mientras los BPA sigan creciendo no habrá nada que temer pues los precios de las acciones a futuro seguiran estando justificados, pero en el momento que los BPA ya no digo bajen sino que se estanquen seguro habrá correcciones en los precios de las empresas que han subido mucho pensando que el crecimiento nunca se detendrá o frenará.

De todas formas hay otro "dicho" que lo explicare como me suena a mí...

Y es que nunca intentes anctipar un techo, la mayoría se arruina esperando ese momento, los bajistas tienen pocas cartas buenas en este juego salvo momentos, a veces incluso puede durar 8 meses una corrección hasta que toca suelo, pocas se ven de estas la subprime y la del covid, la subprime fue una sangría, hubo mucho miedo y mucha gente perdió mucho dinero... dinero que otros ganaron claro esta.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1600

Re: No es oro todo lo que reluce...

Totalmente de acuerdo en no intentar anticipar el techo: ahí se suele perder más por quedarse fuera que por aguantar un 5-10% táctico. El matiz que me parece útil es separar esa corrección corta (sobrecompra / Fear & Greed >75) de un bear más largo: para el 30% que comentas yo necesitaría además deterioro de BPA, crédito y amplitud, no solo euforia o muchas prórrogas del índice. De hecho, que el Fear & Greed esté bajo con el SPX en máximos encaja con la amplitud estrecha: el sentimiento agregado no está tan eufórico como el precio de las megacaps. En Celsmar lo miro cruzando sentimiento con revisiones de BPA y spreads, porque una corrección por sobrecompra suele ser otra cosa que un techo de ciclo. ¿Para ti el disparador de ese escenario más duro sería el estancamiento de BPA de las 7 grandes, o bastaría un shock de tipos/crédito aunque los beneficios sigan creciendo?
#1601

Re: No es oro todo lo que reluce...


¿Para ti el disparador de ese escenario más duro sería el estancamiento de BPA de las 7 grandes, o bastaría un shock de tipos/crédito aunque los beneficios sigan creciendo?

Desde el punto de vista mas "cientifico" sería un deterioro en los BPA, de hecho el BPA es por lógica lo que deberá mover los precios, a pesar de que en algunos valores son las expectativas lo que les mueve no les mueve directamente el BPA sino la promesa futura de generarlo, aunque el BPA puro en si tampoco es el motor de algunas acciones que lo pueden tener negativo por motivos contables pero en cambio tienen un FCF no solo positivo sino que va en aumento año tras año.

Y quizàs en esto este la "trampa", tu me dices shock tipos aunque beneficios sigan creciendo o incluso los beneficios desaparezcan creo esto irá de la mano, aunque señalo otro problema mas grande... los cuellos de botella.

Para empresas sin deuda alguna que las puede haber con cajas abultadas y que no tienen necesidad de financiar nada o poco no consumiendo grandes reservas de caja a parte de los gastos operativos normales, el impacto de subidas de tipo puede ser nulo o incluso muy ventajoso, me encarecen el credito pero sino tengo deudas y tengo caja, genero ingresos extras con la caja al recibir una rentabilidad alta por ella por lo general la caja suele estar "invertida" para sacarla un retorno, recalco esto último, pues como sabemos la IA requerira miles de millones en inversiones no solo en "investigación" sino en desarrollo quemara la caja destruira FCF....

Aclaro lo de desarrollo ( a parte de chip y hardware que se tiene que crear y requiere inversiones altas)... se necesitan infraestructuras, la energia que necesitan estas "maquinas" es enorme, no solo de manera directa en cuanto a su disposición, sino por que además requiere de temperaturas frias para evitar calentamientos lo que suma al gasto energetico.

Hay que ampliar la producción de energia, y eso requiere de inversiones grandes para mantener de manera autonoma estas instalaciones, por que muchas empresas necesitaran tener sus propios reactores nucleares incluso, o plantas solares para poder soportar la carga de energia que habrá que gastar, y el aumento del consumo del agua también será notable, esto requiere de crear centros de datos que puedan soportar todas estas necesidades.


Para este tipo de empresas energeticas creadores de mini reactores nucleares o de instalaciones solares, que generan energia a "bajo costo" y dejando una huella mas baja, será una gran oportunidad, si tienen ya la financiación para hacerlo y sobre todo los permisos para los proyectos que es lo que consume tiempo y dinero, si tienen los proyectos y los permisos incluso la financiación sea a costos superiores por subida de tipos, les puede ser compensada con ventajas fiscales al ser "limpios", por ejemplo en Canada el ahorro fiscal por construir una planta solar se dispara al 40%!!!!! una barbaridad si una empresa construye en Canada parques solares recibe de forma inmediata al finalizar las obras e iniciar la operatividad el 30% en beneficios fiscales de todo el coste de la obra, mas otro % por amortización anticipada.... te digo este caso concreto en Canada por que lo conozco bien, pero imagino en casi todos los países habrá algo semejante o lo habrá.

En cambio si una empresa de IA que tiene poca caja o va a comprometer incluso sus beneficios, devorará FCF por inversiones elevadisímas, incluso tendrá que endeudarse, gastar en maquinaría o en abrir nuevas fabricas, algo que es muy costoso, a corto plazo es muy complicado que el  BPA no sufra o se vuelva negativo.


Ejemplo:
Empresa | Inversión Estimada 2025 | Inversión Estimada 2026 |

Amazon (AWS) | ~$128,000M USD | ~$220,000M USD | Infraestructura de servidores AWS, desarrollo de procesadores propios (Trainium/Inferentia) y supercomputadores.


Alphabet (Google) | ~$91,000M USD | $195,000M - $205,000M USD | Centros de datos globales, modelos Gemini, chips TPU propios y servicios Cloud.

Microsoft | ~$118,000M USD | ~$175,000M USD | Expansión masiva de la nube Azure, infraestructura para OpenAI y modelos Copilot.

Meta | ~$72,000M USD | $130,000M - $145,000M USD | Redes de cómputo para entrenamiento de Llama, aceleración de anuncios por IA y hardware.


Y ahora entra lo que te comente mas arriba sobre el FCF, amazon tendrá FCF negativo a pesar de que el beneficio pueda ser positivo, y me temo les pasará igual al resto....

Y estas puede que tengan dinero en caja para amortiguar algo lo que devoraran las inversiones.

Pero otro punto creo interesante, son o es las que todavía no han salido a bolsa y que lo harán, que tratarán de captar miles de millones para seguir avanzando, colocaran las empresas a precios desorbitados necesitan de un buen clima para poder hacerlo, y esa es mas la trampa como te comente, la euforia es posible siga justo hasta que estas empresas ya hayan captado el dineral que quieren captar... en teoría el mercado quedara SECO, si se pagan "esos dineros" por esas empresas la liquidez restante se puede secar, hay tanto dinero disponible para comprar estas empresas que saldrán a cotizar y seguidas?

Y mejor pregunta sería... cuando estas empresas que saldrán a bolsa en breve, podrán tener FCF positivo?

Esta pregunta es la más importante, quizas como poco hasta el 2030 no tendrán beneficios REALES, sino generas FCF no tienes realmente beneficios, y al contrario si generas FCF positivo pese a tener en teoría perdidas es que la empresa si esta ganando dinero y las "perdidas" son contables pero no reales.

Otro GRAN PROBLEMA, que lo agraba mas todo lo anterior....

LOS CUELLOS DE BOTELLA, todos necesitan para CRECER y ser RENTABLES las mismas cosas... ENERGIA BARATA, cadenas de suministro algo importantísimo sino hay chip por mucho que corras no puedes llegar antes...  falta de memoria rápida...  equipos de refrigeración suficientes para todos...  todo eso penalizará y aunque los negocios al final sean rentables consumiran TIEMPO, mucho tiempo.

Como te decía al principio lo normal era que el BPA marque las subidas pero realmente es el FCF quien puede determinar la realidad en el corto medio plazo pasada la euforia, si una empresa no gana dinero aunque facture mucho no puede seguir subiendo en el corto medio plazo, y mas cuando las expectativas han superado ya no la realidad existente sino la futura a 2030 por lo menos, y luego habrá que ver el grado de implatación el grado de facturación por que a lo mejor no progresa de la forma esperada sino que va mucho mas lento la generación de FCF, las empresas su misión es GANAR DINERO, hacer rentables sus inversiones y eso puede llevar tiempo más años de lo que el mercado puede estar calculando sobre todo por los cuellos de botella y por temas ya no de desarrollo sino de que la gente consuma "esos productos".

En definitiva no hay que ver el mercado como un bloque, habrá cosas se beneficien de SUBIR TIPOS las que no requieren de grandes inversiones para sus negocios o estos puedan tener enormes descuentos fiscales por el desarrollo de estos proyectos que verán recuperado con creces el dinero de las inversiones gracias a ventajas fiscales realizadas estas tendrán muchas ventajas les será mas fácil captar financiación a precios inferiores sobre todo por que ya tendrán los permisos para inicar obras o para comercializar por ejemplo los mini reactores nucleares en el caso de fabricantes de estos aparatos que tendrán una gran demanda.

Las que mas gasten en inversiones sus FCF se pondrán en negativo, sino generas caja y tienes que invertir mucho mas tendrás que coger deuda y pagarla a precios mas elevdos por que no solo tu necesitas deuda o captar capital, mucha demanda de deuda, de captar financiación, los cuellos de botella, el ritmo de "facturación" y generación de FCF pueden ser las grandes piedras en el camino...


Saludos-


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1602

Re: No es oro todo lo que reluce...

Totalmente de acuerdo en separar BPA contable y FCF: en ciclos de CapEx intenso el primero puede quedar “limpio” mientras la caja se va en servidores y energía. El matiz que yo miraría es el ROIC incremental frente al WACC: quemar FCF no es el problema si cada dólar de CapEx IA acaba cubriendo el coste de capital; el riesgo es CapEx que solo defiende cuota sin retorno.

Las hyperscalers con caja y grado de inversión pueden absorber un tramo de FCF negativo; las que salgan a bolsa quemando cash con permisos/energía/chips sin desatascar son otro animal. Lo de secar liquidez con IPOs me parece más timing de oferta primaria que “mercado seco” absoluto: depende de cuánto sea primary vs secondary y de si el free float se digiere sin aplastar múltiplos del resto del sector.

Yo lo cruzo en Celsmar con FCF post-CapEx, intensidad CapEx/ventas y prima de plazo: si el CapEx sube y el FCF yield del club megacap se hunde sin que mejore el ROIC estimado a 3–5 años, ahí sí veo la trampa de expectativas. ¿Tu ancla para invalidar la euforia es FCF negativo sostenido de AWS/Azure/GCP o que las IPOs IA no logren FCF positivo antes de 2030?
#1603

Re: No es oro todo lo que reluce...


No creo que lo consigan antes del 2030, pero quien sabe, los cuellos de botella alargaran mucho los plazos y hay que construir mucha infraestructura de la cual todavía ni siquiera tienen licencias para hacerlo...

Un proyecto solar desde su inicio a su terminación tranquilamente se van 4 años, estamos ya casi en 2027.

Proyección para 2030: Se estima que el consumo se triplicará o cuadruplicará, situándose en una horquilla de entre 500 TWh y 800 TWh anuales para 2030. Esto representará entre el 8% y el 12% del consumo eléctrico total de EE. UU.

El proyecto en si puede tardar 6 meses en diseñarse, pero los permisos de conexión se puden extender a 2 años facilmente, tienes que ir pasando etapas, primero aprobar el proyecto por temas medio ambientales, luego asegurar los terrenos mediante alquileres de larga duración, luego solicitar conexiones a las líneas.... lo dicho 4 años al menos, si no hay energia para encender los centros de datos la IA no podrá desarrollarse... hay que echarle billetes y tiempo...

Luego como te comente esta el cuello de botella incluso luego hay que esperar para obtener los paneles solares y las baterias que lleguen desde las fabricas, puedes esperar en cola hasta que estos te los envien desde las fabricas...

Y luego falta también la rapidez de implantación de la IA, es decir una cosa es que exista "internet" y otra muy diferente fue que se extendiera, necesito decadas para primero meter los cables de telefóno luego la fibra... que aparecieran las primeras tiendas de venta online... etc etc....


La IA seguro será una revolución pero en modo evolución.. es decir cambiará muchas cosas pero el ritmo al que lo hará será lento no creo sea de la noche a la mañana comera tiempo y dinero.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1604

Re: No es oro todo lo que reluce...

Harruinado, el plazo de permisos/conexión que describes (fácilmente 2–4 años antes de encender un centro) es justo el cuello que más me preocupa para el CapEx ya comprometido: si AWS/Azure/GCP queman caja en 2026–27 y la energía llega tarde, el ROIC incremental se retrasa aunque el modelo de negocio sea bueno. Por eso yo separaría dos relojes: el de infraestructura (permisos, red, chips) y el de monetización (cuándo el FCF post-CapEx vuelve). En Celsmar lo miraría cruzando intensidad CapEx/ventas con plazos reales de conexión eléctrica, no solo con la guía de ingresos IA. ¿Tu ancla más dura es el calendario de permisos energéticos, o que las IPOs previas a 2030 sigan sin FCF positivo aunque la infra llegue?
#1605

Re: No es oro todo lo que reluce...


Los permisos algunas empresas ya los tienen tramitados desde hace tiempo, es decir no todos los proyectos se han solicitado ahora, por ejemplo la empresa canadiense y te cito esta por que la conozco plenamente, tiene 2 centros de datos con energia solar en fases muy avanzadas es decir en 3 años máximo si dan el permiso final podrían estar construidas y operando y llegarían a la "fecha" del 2030 operativas pero por los pelos, y por que ya llevan 2 años desde que se iniciaron los proyectos de diseño y aprobaciones medio ambientales.

Pero te hablo de procesos ya avanzados, otras empresas a lo mejor todavía están en estudio muchos de sus proyectos... y encima sumale el embudo el cuello de botella, ya que baterías y paneles solares están ampliamente demandados y habrá colas de espera lo que puede retrasar notablemente los trabajos.

Por ejemplo nano nuclear, tiene su mini reactor nuclear Kronos cerca de pasar las fases de aprobación quizás para el 2027, pero todavía tendría que pasar la fase de comercialización, que podría llevar otros 2 años estar operativas y llegaría justo a ese 2030... para ganar dinero con la IA necesitas que este muy generalizada, que haya mucha gente demandando y pague por ella y para satisfacer esa demanda tienes que tener una infraestructura enorme y costosa de desarrollar, ahora apenas y solo algunas empiezan a ganar algo de dinero con ellas, pero no se puede decir que sean rentables ni generen FCF positivo ya que tienen que invertir mucho y tienen mucha competencia,  por que esa es otra hay muchos "creadores de IA" y algunos no sobrevivirán por que sus propuestas o metodos no podrán competir con los de otros, por tanto es probable que después de invertir mucho dinero no puedan sobre vivir por tener productos de calidad inferior a otros competidores.

Imagino habrá construyendose fabricas de memoria ram rápida, procesadores.... pero tardaran al menos otros 2 años en terminarse... para poder satisfacer todo el hardware necesario para la IA, sumale que tienen que aparecer nuvos productos para poder llevar mas lejos la _IA, tendrán que aparecer ordenadores sin teclado, que ya no existiran los ordenadores como ahora los conocemos con sistema operativo, simplemente habrá algo que lo enciendas hables con el y te haga los trabajos que le pida, como escribir email, te lleve la agenda, te haga una receta, e incluso te haga trabajos como redactar demandas en el caso de abogados, crear incluso proyectos solares ella sola.... son muchas cosas y poco tiempo hasta el 2030.

Todo eso encima pasa por el cuello de botella que te dije de que todos quieren y no hay oferta para todos, por lo tanto precios en subida, la misma construcción de las empresas requiere de trabajadores y la mano de obra cualificada es escasa.

Creo en 2030 no llegarán a tener FCF positivo, creo mas bien se extenderán las fases de inversiones, sumale que esto esta todo el tiempo palpitando evolucionando, en pocas semanas y digo semanas las IA avanzar en desarrollo crecen.. pero la ropa se les queda pequeña constantemente y tienes que estar comprando ropa nueva cada pocos días para la IA no se quede desnuda y crezca sin faltarle alimento para su desarrollo que es muy veloz si, pero seguir el ritmo en cuanto alimento y ropa es muy complicado.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.