Acceder

Grifols (GRF): siguiendo de cerca la acción

8,78K respuestas
Grifols (GRF): siguiendo de cerca la acción

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Grifols GRF · Mercado Continuo
9,81 € +0,10 % sube
Ver la acción
Página
1.102 / 1.112

Se está hablando de

Grifols GRF · Mercado Continuo
#8810

Re: Grifols (GRF): siguiendo de cerca la acción

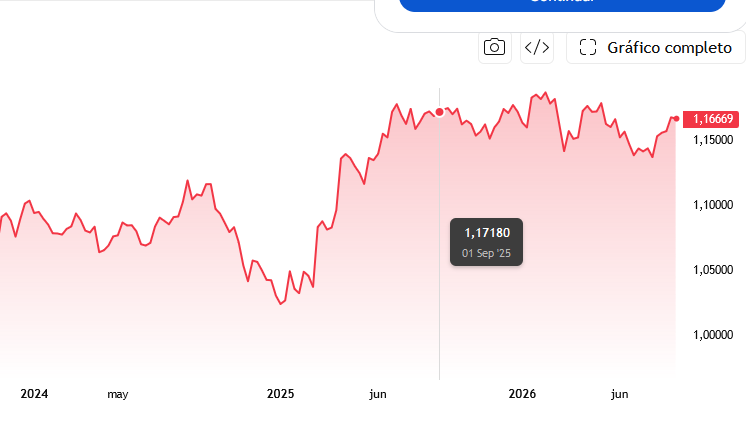
Ojo al EUR/USD en H2 porque tiene bastante mala pinta

Freedom is driven by determination

#8811

Re: Grifols (GRF): siguiendo de cerca la acción

Mientras permanezca en los niveles actuales estaría relativamente tranquilo, ya que en el 2025 ya estaba el US$ igual de "depreciado" contra el Eur que en la actualidad (el hundimiento se produjo en los meses post-liberation day, anunciado en Abril). Cierto que si se nos va a 1.20 o incluso 1.25 como algunos vaticinan, sí que la comparativa contra 1.16 - 1.17 hará daño en los resultados sin ajustar el tipo de cambio.
#8812

Re: Grifols (GRF): siguiendo de cerca la acción

Mañana sigo con el resto ... por el momento destacaría que no ha entendido todavía el "phasing" a lo largo de los trimestres del EBITDA (siendo la 2ª parte del año infinitamente mejor que la primera), por ello no me "vale" cuando me compara el Q1 2026 y el Q2 2026 con el Q3 2025 y el Q4 2025; en efecto, debería comparar el Q1 2026 con el Q1 2025 (sí, sale peor por el tipo de cambio, pero no tan "peor" que vs. el Q3-Q4 2025).
#8813

Re: Grifols (GRF): siguiendo de cerca la acción

yo he interpretado que no es tanto que esté comparando Q1-Q2 de 2026 con Q3-Q4 de 2025, más bien que estos 4 últimos trimestres la tendencia interanual (comparando con los trimestres correspondientes de un año antes) del EBITDA ha ido a peor no por la evolución del negocio, sino debido fundamentalmente al debilitamiento del $ frente al € entre esos trimestres de uno y otro año atrás, tendencia que se frena a nivel de beneficio neto porque para llegar a este, al restar depreciaciones, intereses e impuestos pagados en $, también estas cantidades son menos en euros. Vamos, que es el mismo discurso que creo dio el director financiero.
EUR/USD
#8814

Re: Grifols (GRF): siguiendo de cerca la acción

Sí, el impacto del Eur / US$ depreciándose en el Q1 y en menor medida Q2 del 2026 (vs los Q1 y Q2 del 2025) es - como le decía a Road en otro post - innegable; en el Q3 y el Q4, como el US$ ya estaba "depreciado" se debería moderar dicho impacto (salvo que se siga debilitando vs niveles actuales). Por otro lado, si quiere comparar en interanual (Q1 con Q1 y así sucesivamente), que no me saque los % de variación vs el Q anterior (Q1 2026 vs Q4 2025), porque entonces no son indicadores de nada dichas variaciones. Igual que tampoco me vale que se me "emocione" al comparar el Q3 2025 con el Q2 2025 (porque debería verlo vs Q3 2024). En resumen: hay que tener en cuenta la estacionalidad del negocio como factor crítico al comparar unos Qs con otros, y el tal Gabriel lo pasa por alto (o por lo menos yo no se lo he escuchado destacar). Si bien toda la razón en lo que dices (y dice Gabriel) sobre diferenciar impacto del FX a nivel EBITDA (superior) a vs a nivel Beneficio Neto ("broadly neutral" como dice el CFO, en efecto, en todas las presentaciones de resultados trimestrales).
#8815

Re: Grifols (GRF): siguiendo de cerca la acción

Este negocio con tanta deuda se tiene que valorar por EV/EBITDA. Y ahí afecta el EUR/USD.

El peligro real es que el EUR/USD se vaya al 1,4 que lo veo muy probable visto las decisiones que trata de tomar el Tesoro americano.

Freedom is driven by determination

#8816

Re: Grifols (GRF): siguiendo de cerca la acción

Vista la segunda parte del video.

Catalizador principal para recuperar un múltiplo EBITDA decente - aunque él lo sitúe en último lugar y no haga hincapié especial en la derivada de recuperar la confianza del inversor institucional - debería ser la recompra de Haema y BPC (eliminaría "dudas" sobre tunneling en favor de Scranton perjudicando tanto - a las ramas de la familia que no son accionistas de Scranton - como al resto de accionistas, tanto minoritarios como institucionales).

Por otra parte, discrepo en la no querencia de la OPV en USA como catalizador: no lo leo - en absoluto - como una necesidad para reducir el nivel de apalancamiento financiero (creo que al mercado le ha quedado claro que no es necesaria una ampliación de capital que supuestamente podría explicar el nivel de penalización de la cotización actual - en efecto, ello viene principalmente por mantener los lazos con Scranton y por la injerencia reiterada - creación de la comisión estratégica - de la famiglia). En efecto, lo veo - él parece apuntarlo solo tangencialmente - como una oportunidad clarísima (caso se confirmen las valoraciones que han salido publicadas en medios) para recuperar el múltiplo al que merece cotizar un negocio así, dado que el mercado acabaría ajustando el diferencial implícito de valor entre matriz vs. filial en USA.

Finalmente, hubiera agradecido también cierto detalle sobre las hipótesis de valoración (e.g. múltiplo EBITDA asumido para el 2026, ya que me habla de 11.4x 2029 y luego me aplica un descuento del 15% - "por la patilla" - para traerlo a valor presente) que le llevan al precio objetivo de 19€ / acción (lo veo un tanto optimista, me conformo con cotizar a 9x EBITDA 2026 [ya no pido ni doble dígito], que supondrían unos 16€ / acción).